ベトナムへの移住
当ガイドではベトナムへの移住方法が11件あります:投資家ルート4件, 就労ビザ5件, 留学ビザ1件, 配偶者ビザ1件。
デジタルノマドビザはありません。 最も低い投資額:投資家ビザ ĐT3、₫3B+ ≈ $116k。 に公的情報源で確認済み。
ベトナムには、過ごし方に合わせたビザのルートがあります。投資、企業での就労、就学、特別な人材制度による入国です。投資家向けの区分は出資額の大きさに基づいており、就労と学生の区分は、スポンサー、雇用主、または教育機関に結び付いています。
投資 · 4

就労 · 5

留学 · 1

配偶者ビザ · 1

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
ベトナムは、給与所得、事業所得、その他の所得について個人に課税します。税務上の居住者は全世界所得に課税され、非居住者はベトナム源泉所得に課税されます。税務上の居住地は入国管理上の居住地とは別であるため、ビザの区分だけでは判断できません。
通常のルール
ベトナムの個人所得税:居住地、全世界課税の範囲、2026年の税率(Law 109/2025/QH15)
累進税率
詳細
- 課税対象:居住者については、ベトナム国内外で生じる課税所得
- 上限:₫120M/年 ≈ $4,630
ベトナムの税務上の居住者(暦年または最初の到着から連続する12か月に183日以上滞在、または定住の住居を有する者)は、ベトナム国内外の所得に課税されます。居住者の給与所得は、2026年の課税期間から5%から35%の累進税率で課税されます。
課税対象
居住者については、ベトナム国内外で生じる課税所得。非居住者については、ベトナム源泉所得で、その給与所得は、支払地にかかわらず、ベトナムでの就労に対する報酬に一律 20% で課税されます。
適用対象
- 居住者:暦年または滞在初日から連続する12か月に183日以上ベトナムに滞在している、または定住の住居(登録された永住地または期間の定めのある賃貸借)を有する者(第2条)。
- 居住者の給与所得の税率表、年間課税所得(第9条):VND 120 million (≈ $4,630) まで 5%、120 超 360 million まで 10%、360 超 720 million まで 20%、720 million 超 1.2 billion まで 30%、1.2 billion 超 35%。
- 個人控除は月 VND 15.5 million (≈ $600)(年 VND 186 million (≈ $7,180))、被扶養者1人につき月 VND 6.2 million (≈ $240)(第10条)。
適用除外
- 非居住者は、ベトナムで生じた所得のみに課税されます。ベトナムでの就労による給与所得は、支払地にかかわらず一律 20% で課税されます(第21条)。
上限
- 年額VND 120,000,000 (≈ $4,630) · 居住者の給与所得に対する 5% の区分の上限
- 年額VND 360,000,000 (≈ $13,900) · 10% の区分の上限
- 年額VND 720,000,000 (≈ $27,800) · 20% の区分の上限
- 年額VND 1,200,000,000 (≈ $46,300) · 30% の区分の上限。これを超えると 35%
- 年額VND 186,000,000 (≈ $7,180) · 納税者本人の個人控除(月 VND 15.5 million (≈ $600))
国内での日数
- 暦年、または滞在初日から連続する12か月で183日以上 · 個人所得税における居住者である個人
税務上の居住
この法律は2026年7月1日に施行されます。事業所得と居住者の給与所得に関する規則は、2026年の課税期間から適用されます(第29条)。
ビザ
税務上の居住地は、ビザの種類ではなく、滞在日数または定住の住居によって決まります。
その他の税
社会保険、医療保険、失業保険の拠出金は給与所得から控除できます。VAT と法人税は別です。
に公的情報源で確認変更履歴
特別制度
ベトナム:高品質デジタル技術・ハイテク人材に対する5年間の個人所得税の免税(Law 109/2025/QH15 第5条)
税率0%
詳細
- 課税対象:対象となる人材の給与、賃金、およびそれに類する給与所得
対象となる活動に従事する高品質デジタル技術産業人材の給与・賃金所得、およびハイテクまたは戦略的技術の研究開発に従事するハイテク人材の給与・賃金所得は、5年間、個人所得税が免除されます。
課税対象
対象となる人材の給与、賃金、およびそれに類する給与所得。
適用対象
- デジタル技術人材:集中型デジタル技術区域でのプロジェクト、主要デジタル製品・半導体チップ・人工知能システムの研究・開発・生産、またはデジタル産業人材の育成からの所得(第5条第2項)。
- ハイテク法に挙げられたハイテクまたは戦略的技術の研究開発に従事するハイテク人材(第5条第3項)。
- 法律は、詳細な条件を政府の政令に委ねており(第5条第6項)、5年がいつ始まるかを定めていません。
適用除外
- 同じ人のその他の所得は、通常の規則に従って課税されます。
ビザ
この免税は、ビザではなく活動によって決まります。UĐ1 ビザを保有しているだけでは、免税は受けられません。
その他の税
社会保険の拠出金は別です。
に公的情報源で確認変更履歴
通常のルール
ベトナム:居住者である個人の事業所得に対する個人所得税(Law 109/2025/QH15 第7条)
税率20%
詳細
- 課税対象:課税所得は、課税期間の収入から関連する費用を差し引いた額です
- 上限:₫500M/年 ≈ $19k
年間事業収入が VND 500 million (≈ $19,300) 以下の居住者である個人は、個人所得税を納めません。これを超える場合は、収入区分に応じて利益に 15% から 20% が課税されるか、収入が VND 3 billion (≈ $116,000) までの場合は VND 500 million (≈ $19,300) を超える収入に 0.5% から 5% の税率が適用されます。
課税対象
課税所得は、課税期間の収入から関連する費用を差し引いた額です。収入が VND 3 billion (≈ $116,000) までの個人については、代替として、VND 500 million (≈ $19,300) を超える収入に活動別の税率を乗じます。
適用対象
- 事業を営む居住者である個人。独立した専門職の業務、電子商取引、デジタルプラットフォーム事業を含みます。
適用除外
- 宿泊事業以外の不動産の賃貸は、VND 500 million (≈ $19,300) を超える収入に 5% で課税されます。
上限
- 年額VND 500,000,000 (≈ $19,300) · 年間収入がこの水準までは、個人所得税なし
- 年額VND 3,000,000,000 (≈ $116,000) · 収入が 500 million 超 3 billion まで:利益に 15%、または 500 million を超える収入に任意の税率(物品の流通 0.5%、サービス 2%、生産・運輸 1.5%、その他の事業 1%)。収入が 3 billion 超 50 billion まで:利益に 17%
- 年額VND 50,000,000,000 (≈ $1,930,000) · 収入がこの水準を超える場合:利益に 20%
国内での日数
- 暦年、または滞在初日から連続する12か月で183日以上 · 個人所得税における居住者である個人
税務上の居住
2026年の課税期間から適用されます(第29条)。
ビザ
課税上の扱いは、ビザの種類ではなく、居住地と活動によって決まります。ビザ区分に基づく事業活動は、引き続き許認可の規則に従います。
その他の税
VAT と社会保険は別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るベトナム
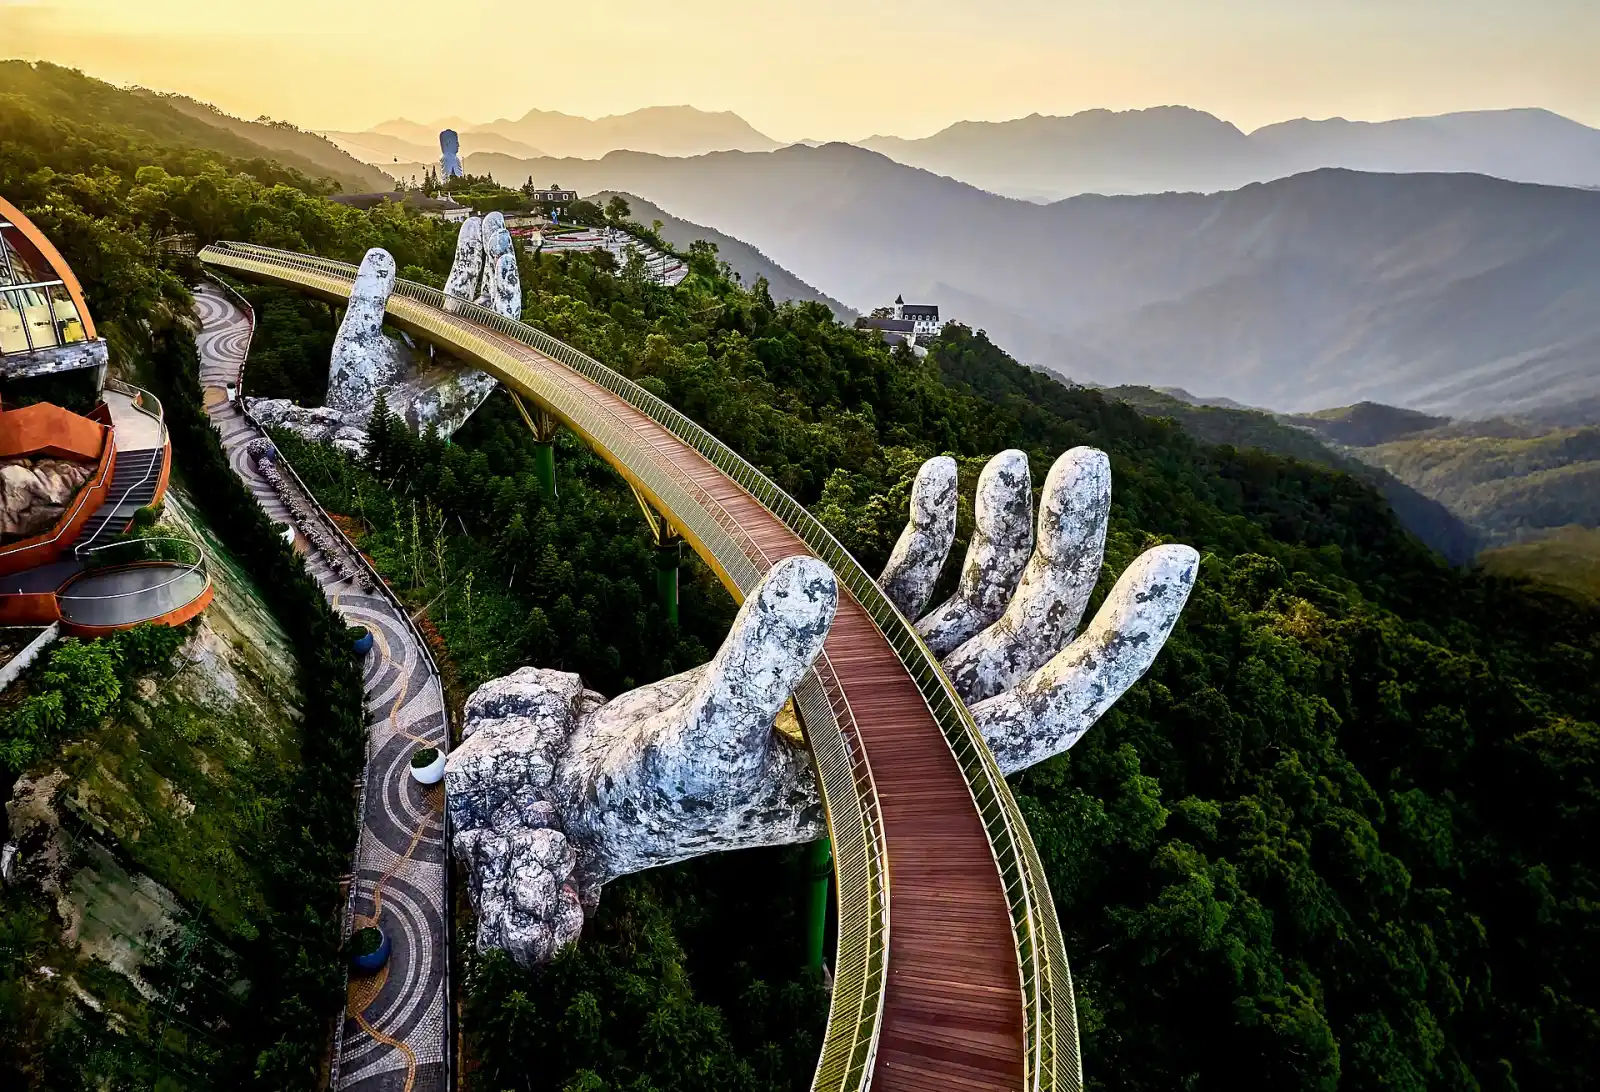
永住への道 · 1
- 永住 · Permanent residence (thường trú)
ベトナム到着後の最初の手続き
- 記録には、到着時に自動的に公的医療を受けられる権利についての記述がないため、ベトナムで使える医療保障を手配してください。
- 居住に関する事項はビザとは別に扱われるため、登録や行政手続きのために安定した住所を用意してください。
- 日常の支払いや、ルートで必要となる投資や給与の資金の流れのために、現地の銀行口座を開設してください。
- 住所と居住カードまたはビザの資格が整ったら、地元当局への必要な登録を完了してください。
- 入国管理上の居住地と税務上の居住地は別々に判断されるため、最初から自分の税務上の立場を意識してください。
よくある質問
ベトナムの居住権にはいくら投資が必要ですか?
ベトナムには投資家ルートが4件あります。 投資家ビザ ĐT1は投資としてVND 100,000,000,000 (≈ $3,860,000)以上が必要です。 投資家ビザ ĐT2は投資としてVND 50,000,000,000 (≈ $1,930,000)以上が必要です。 投資家ビザ ĐT3は投資としてVND 3,000,000,000 (≈ $116,000)以上が必要です。
ベトナムは外国人にどんな就労ビザを出していますか?
ベトナムには就労ビザが5件あります。 ほかにビジネスビザ DN1/DN2、UĐ1 デジタル人材ビザと外国人弁護士ビザ (LS)があります。
ベトナムの留学ビザはどう取得しますか?
ベトナムには留学ビザが1件あります。 学生ビザ DHです。
ベトナムで配偶者やパートナーのもとに移れますか?
はい。ベトナムには配偶者ビザが1件あります。 国民の配偶者です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ベトナムについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。