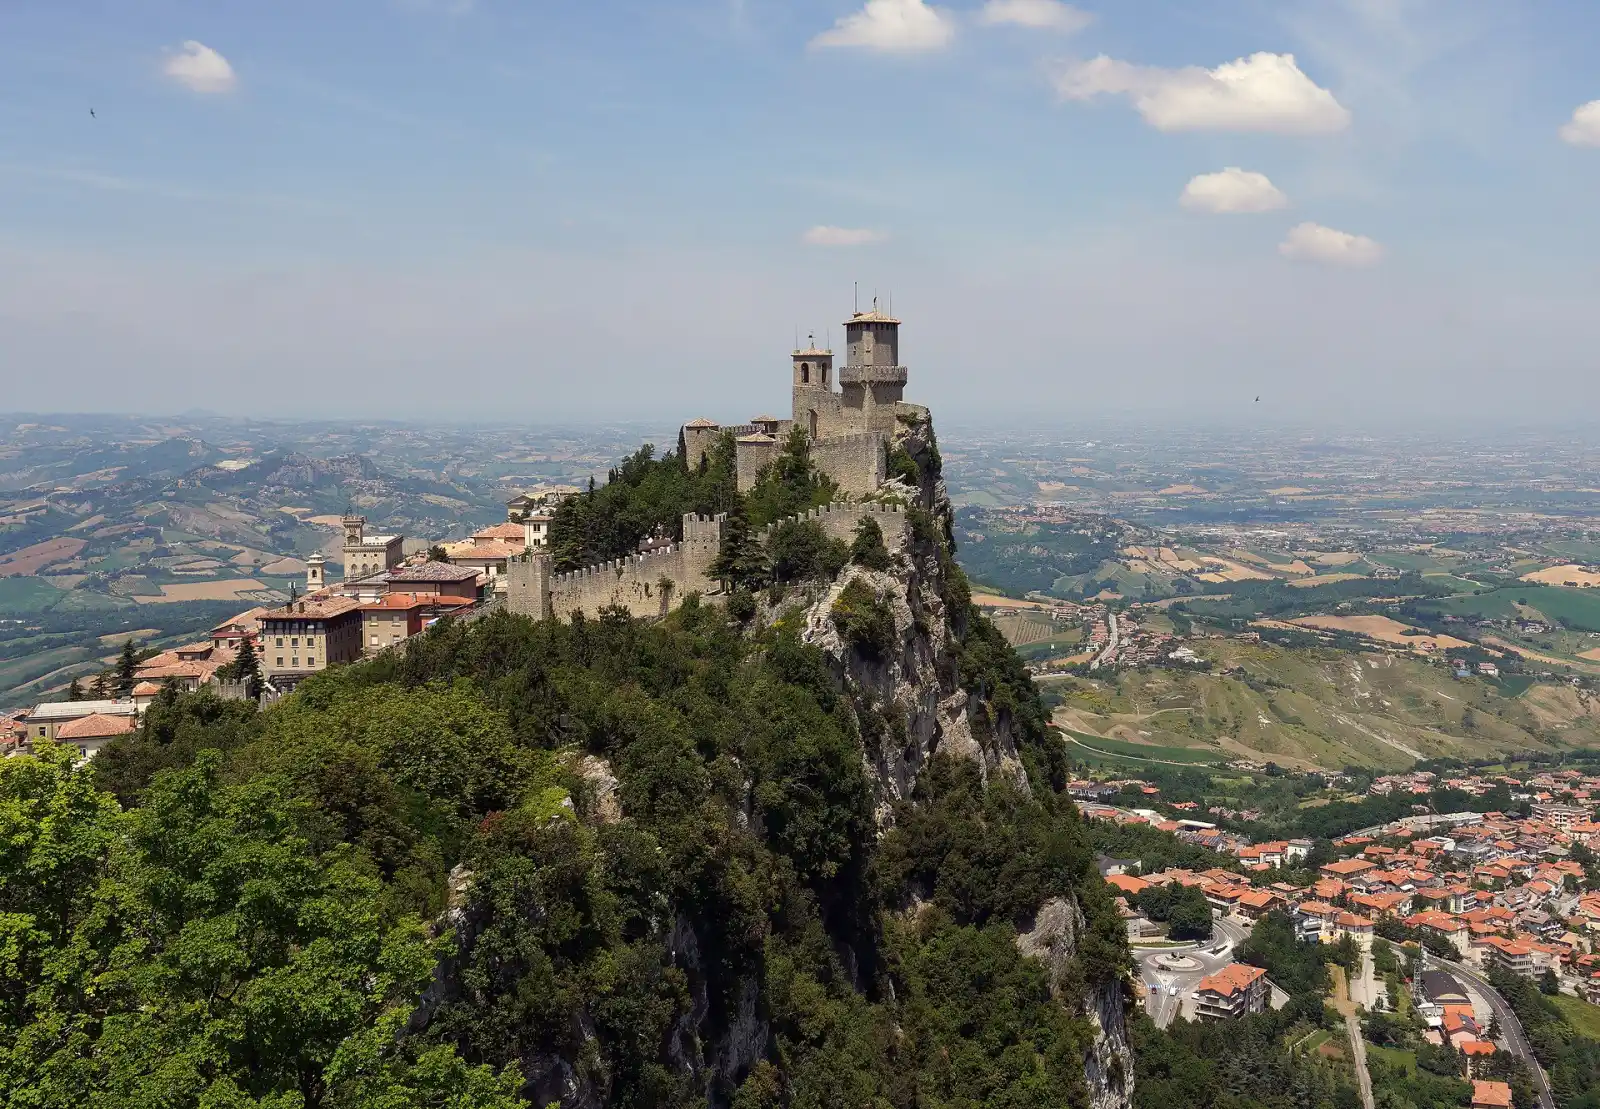
Mudar para San Marino
17 formas de se mudar para San Marino no nosso guia: 1 programa de talento, 1 visto de férias e trabalho, 1 visto de nômade / trabalho remoto, 5 vias para investidores, 1 via de pagar para residir, 2 vias de negócios / startup, 3 vistos de trabalho, 1 visto de estudante, 2 vistos de cônjuge.
Trabalhadores remotos: Residência atípica. Menor investimento: Residência por escolha própria · imóvel, €500k+ ≈ $559k. Verificado em com fontes oficiais.
San Marino é um Estado pequeno e organizado, em que a residência costuma estar ligada a uma contribuição ou investimento específico. Vistos e tributação são coisas separadas.
Programas de talento · 1

Residência por mérito reconhecido
Férias e trabalho · 1

Working Holiday
Limite de idade: As idades variam consoante o passaporte
Nômade / Trabalho remoto · 1

Residência atípica
Investimento · 5

Aposentadoria ou viver de poupança · 1

Residência para pensionistas
Renda exigida: €120k+ por ano ≈ $134k
Negócios / Startups · 2

Residência para proprietário de empresa
Poupança exigida: €75k+ ≈ $84k
Autorização para empreendedor
Primeira estadia: 2 anos
Trabalho · 3

Residência para gerente-chave
Autorização de trabalho sazonal
Primeira estadia: 1 ano
Autorização de trabalho temporário
Primeira estadia: 1 ano
Estudante · 1

Autorização de estudante
Primeira estadia: 1 ano
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Renda exigida: €12k+ por ano ≈ $13k
Cônjuge de cidadão
Impostos
Os residentes fiscais são tributados sobre toda a renda, onde quer que seja produzida, pelo imposto geral sobre a renda (IGR), com alíquotas progressivas; não residentes são tributados apenas sobre a renda de fonte de San Marino. Uma pessoa é residente se a residência registrada no Estado ou a residência efetiva ali durar a maior parte do período fiscal. Existem regimes especiais para a residência atípica, inclusive imposto substitutivo sobre a renda de fonte estrangeira e um regime separado para renda de aposentadoria, mas estes são distintos das rotas de residência acima e têm condições próprias.
Regras gerais
Imposto geral sobre a renda (IGR): alíquotas progressivas de 9% a 35% sobre a renda mundial dos residentes
Taxas progressivas
Detalhes
- Sobre: Renda total do período fiscal, de qualquer fonte, de pessoas residentes no Estado
- Limite: €10k/ano ≈ $11k
Os residentes fiscais são tributados sobre toda a renda, onde quer que seja produzida, pelo imposto geral sobre a renda (IGR), com alíquotas progressivas de 9% a 35% (Anexo C da Lei 166/2013); a partir do exercício de 2026, a dedução de renda de EUR 9,000 (≈ $10,100) e o crédito de imposto de EUR 100 (≈ $110) deixam de se aplicar, e passa a valer um crédito para gastos com o cartão SMaC em San Marino. Não residentes são tributados apenas sobre a renda produzida em San Marino.
Tributado sobre
Renda total do período fiscal, de qualquer fonte, de pessoas residentes no Estado; não residentes, apenas sobre a renda de fonte de San Marino. As contribuições previdenciárias obrigatórias dos empregados são integralmente dedutíveis da renda de emprego.
A quem se aplica
- Pessoas físicas residentes na maior parte do período fiscal, por residência registrada ou por morarem efetivamente no território, são tributadas sobre a renda mundial.
- Alíquotas por renda tributável: 9% até EUR 10,000 (≈ $11,200); 13% de EUR 10,000.01 (≈ $11,200) a EUR 18,000 (≈ $20,100); 17% até EUR 28,000 (≈ $31,300); 21% até EUR 38,000 (≈ $42,500); 25% até EUR 50,000 (≈ $55,900); 28% até EUR 65,000 (≈ $72,600); 31% até EUR 80,000 (≈ $89,400); 35% acima de EUR 80,000 (≈ $89,400).
- A partir do exercício de 2026 (Lei 141/2025), a dedução de EUR 9,000 (≈ $10,100) sobre renda de emprego, de pensão e similares (Anexo C, art. C1(3)) e o crédito de imposto de EUR 100 (≈ $110) sobre renda tributável até EUR 15,000 (≈ $16,800) (art. 16(9)) são revogados.
- Crédito do cartão SMaC (art. 16(8 bis) e Anexo E): crédito de imposto sobre gastos com o cartão SMaC em San Marino; até EUR 752.40 (≈ $840) sem comprovação de gastos para renda tributável de até EUR 8,360, (≈ $9,340) decrescendo a zero em EUR 16,720, (≈ $18,700) e substituído por crédito comprovado que chega a EUR 1,900 (≈ $2,120) para renda tributável de EUR 42,500 (≈ $47,500) ou mais, sobre gastos de até EUR 10,000 (≈ $11,200).
- Créditos familiares contra o imposto: EUR 250 (≈ $280) para cônjuge dependente e para cada filho dependente; EUR 125 (≈ $140) para pais dependentes e sogros, outros parentes dependentes que convivam e parentes com direito a alimentos.
- Outros créditos para residentes: 18% das despesas odontológicas, ortodônticas e protéticas até EUR 1,600 (≈ $1,790) por pessoa, e 15% da metade do aluguel da residência principal até EUR 6,000 (≈ $6,700) (80% do aluguel se o locatário tiver menos de 35 anos).
Exclusões
- Não residentes são responsáveis apenas pela renda produzida em San Marino.
- Os impostos substitutivos facilitados aplicam-se, em vez disso, aos titulares de residência atípica sobre a renda que estes cobrem.
Limites
- EUR 10,000 por ano (≈ $11,200) · Limite superior da faixa de 9%
- EUR 18,000 por ano (≈ $20,100) · Limite superior da faixa de 13%
- EUR 28,000 por ano (≈ $31,300) · Limite superior da faixa de 17%
- EUR 38,000 por ano (≈ $42,500) · Limite superior da faixa de 21%
- EUR 50,000 por ano (≈ $55,900) · Limite superior da faixa de 25%
- EUR 65,000 por ano (≈ $72,600) · Limite superior da faixa de 28%
- EUR 80,000 por ano (≈ $89,400) · Limite superior da faixa de 31%; 35% se aplica acima
- EUR 752.4 por ano (≈ $840) · Crédito máximo do cartão SMaC sem comprovação de gastos, para renda tributável de até EUR 8,360 (≈ $9,340)
- EUR 1,900 por ano (≈ $2,120) · Crédito máximo do cartão SMaC, para renda tributável de EUR 42,500 (≈ $47,500) ou mais
Residência fiscal
Uma pessoa é residente se a residência registrada no Estado ou a residência efetiva ali durar a maior parte do período fiscal.
Vistos
Autorização de residência e residência fiscal são coisas separadas; as residências atípicas têm seus próprios impostos substitutivos.
Outros impostos
As faixas de renda do Anexo C são ajustadas automaticamente a cada dois anos pelo custo de vida, com o primeiro ajuste no exercício de 2028; o VAT e as contribuições sociais são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Regime tributário da residência atípica: 7% sobre a renda líquida de fonte estrangeira
7% de imposto
Detalhes
- Sobre: Renda líquida de fonte estrangeira (líquida do imposto pago no país onde é produzida)
- Quem: Pessoa que nunca foi residente fiscal em San Marino, ou que não tinha residência registrada consolidada quando o artigo entrou em vigor
- Limite: €10k/ano ≈ $11k
Os titulares de residência atípica pagam imposto substitutivo de 7% sobre a renda de fonte estrangeira, após o imposto pago no exterior, de pelo menos EUR 10,000 (≈ $11,200) e no máximo EUR 100,000 (≈ $112,000) por ano, em vez do imposto geral sobre a renda sobre essa renda; o mínimo é devido todos os anos, mesmo se um tratado tributário deixar a renda sem tributação em San Marino.
Tributado sobre
Renda líquida de fonte estrangeira (líquida do imposto pago no país onde é produzida).
A quem se aplica
- Pessoa que nunca foi residente fiscal em San Marino, ou que não tinha residência registrada consolidada quando o artigo entrou em vigor.
- Pessoa que aufere renda no exterior: capital, terras, edifícios, emprego, pensão, trabalho autônomo, negócios ou outras rendas.
- Pessoa titular de residência atípica concedida nos termos do art. 16-ter da Lei 118/2010.
- A partir do exercício de 2026, o regime também se aplica aos familiares cuja residência seja estendida, exceto aos filhos fiscalmente dependentes; esses filhos entram no regime a partir do ano seguinte ao fim da dependência.
Exclusões
- O regime é perdido em caso de pagamento tardio ou parcial do imposto substitutivo e não pode ser solicitado novamente.
- O imposto não é dedutível de outros impostos ou contribuições.
- O solicitante principal não recebe os créditos tributários por dependentes familiares do art. 16(1) da Lei 166/2013.
Limites
- EUR 10,000 por ano (≈ $11,200) · Imposto substitutivo mínimo em cada exercício fiscal da residência, devido mesmo quando a renda de fonte estrangeira não seja tributável em San Marino por força de tratado tributário (a partir do exercício de 2026)
- EUR 100,000 por ano (≈ $112,000) · Imposto substitutivo máximo em cada exercício fiscal da residência
Residência fiscal
O regime facilitado pode ser revogado e, em qualquer caso, termina 15 anos após o primeiro exercício fiscal; a própria residência é consolidada após 10 anos.
Vistos
Aplica-se apenas aos titulares de residência atípica sob o regime tributário facilitado.
Outros impostos
O imposto substitutivo é pago em parcela única até a data do pagamento do saldo do imposto geral sobre a renda.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Residência atípica para aposentados: imposto substitutivo de 6% sobre a renda de aposentadoria
6% de imposto
Detalhes
- Sobre: Renda de aposentadoria recebida do exterior
- Limite: €120k/ano ≈ $134k
Aposentados com residência atípica pagam imposto substitutivo de 6% sobre a renda de aposentadoria estrangeira, ou de 3% para ex-funcionários de organizações internacionais com renda de pelo menos EUR 100,000 (≈ $112,000).
Tributado sobre
Renda de aposentadoria recebida do exterior.
A quem se aplica
- Aposentado de país da UE, da Suíça ou de país listado por regulamento do Congresso de Estado.
- Renda bruta de pelo menos EUR 120,000 (≈ $134,000) por ano e bens móveis de pelo menos EUR 300,000 (≈ $335,000) mantidos no sistema bancário de San Marino durante toda a residência (Lei 64/2025).
- A alíquota de 6% se aplica existindo ou não convenção para evitar a dupla tributação e independentemente de o país de origem reter imposto na fonte.
Exclusões
- O regime é perdido em caso de pagamento tardio ou parcial do imposto substitutivo e não pode ser solicitado novamente.
- O imposto não é dedutível de outros impostos ou contribuições.
Limites
- EUR 120,000 por ano (≈ $134,000) · Renda bruta anual mínima para admissão (exigida junto com os bens móveis abaixo)
- EUR 300,000 (≈ $335,000) · Patrimônio móvel mínimo mantido em bancos de San Marino para admissão (exigido junto com a renda acima)
- EUR 100,000 por ano (≈ $112,000) · Renda mínima para ex-funcionários de organizações internacionais receberem a alíquota de 3%
Residência fiscal
O regime facilitado é concedido por 10 anos consecutivos e é renovável.
Vistos
Aplica-se apenas aos titulares de residência atípica para aposentados (art. 16-quater).
Outros impostos
O imposto substitutivo é pago em parcela única até a data do pagamento do saldo do imposto geral sobre a renda.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
San Marino em imagens
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Residence after five years of ordinary stay permit (Art. 16(2) Law 118/2010)
Chegar a San Marino: primeiros passos
- Verifique qual rota de residência se adequa à situação antes de viajar, pois a maioria exige proposta ou decisão das autoridades de San Marino.
- Contrate seguro saúde, de acidentes e de maternidade válido em San Marino, se a rota exigir.
- Garanta moradia adequada durante toda a estadia, pois muitas rotas exigem comprovação de hospedagem.
- Prepare um documento de viagem válido, certificado como autêntico pelo funcionário que recebe a solicitação.
- Obtenha certidões de residência, de antecedentes criminais e de processos pendentes, ou equivalentes, além das declarações juramentadas exigidas.
- Se for trabalhador de Estado fora do Schengen, verifique que terá um visto Schengen diferente do visto de turista quando a autorização for concedida.
Perguntas frequentes
Que vistos de talento especial tem San Marino?
San Marino tem 1 programa de talento. É Residência por mérito reconhecido.
San Marino tem um visto de férias e trabalho?
Sim. San Marino tem 1 visto de férias e trabalho. Working Holiday dá uma primeira estadia de 1 ano.
Qual é o requisito de renda do visto de nômade digital de San Marino em 2026?
San Marino tem 1 visto de nômade ou de trabalho remoto. É Residência atípica.
Quanto é preciso investir para obter residência em San Marino?
San Marino tem 5 vias para investidores. Residência por escolha própria · depósito exige um investimento de pelo menos EUR 600,000 (≈ $670,000). Residência por escolha própria · imóvel exige um investimento de pelo menos EUR 500,000 (≈ $559,000). Existe também Residência por doação.
Posso me aposentar ou morar em San Marino com minha poupança ou pensão?
San Marino tem 1 via de aposentadoria ou de pagar para residir. Residência para pensionistas exige renda de pelo menos EUR 120,000 por ano (≈ $134,000).
Posso me mudar para San Marino abrindo um negócio?
San Marino tem 2 vias de negócios ou startup. Residência para proprietário de empresa exige poupança de pelo menos EUR 75,000 (≈ $83,800). Autorização para empreendedor dá uma primeira estadia de 2 anos que pode ser renovada.
Que vistos de trabalho San Marino oferece a estrangeiros?
San Marino tem 3 vistos de trabalho. Autorização de trabalho sazonal dá uma primeira estadia de 1 ano que pode ser renovada. Autorização de trabalho temporário dá uma primeira estadia de 1 ano que pode ser renovada. Existe também Residência para gerente-chave.
Como se obtém um visto de estudante para San Marino?
San Marino tem 1 visto de estudante. Autorização de estudante dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em San Marino?
Sim. San Marino tem 2 vistos de cônjuge. Cônjuge de residente exige renda de pelo menos EUR 12,000 por ano (≈ $13,400) e dá uma primeira estadia de 1 ano que pode ser renovada. Existe também Cônjuge de cidadão.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre San Marino AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.