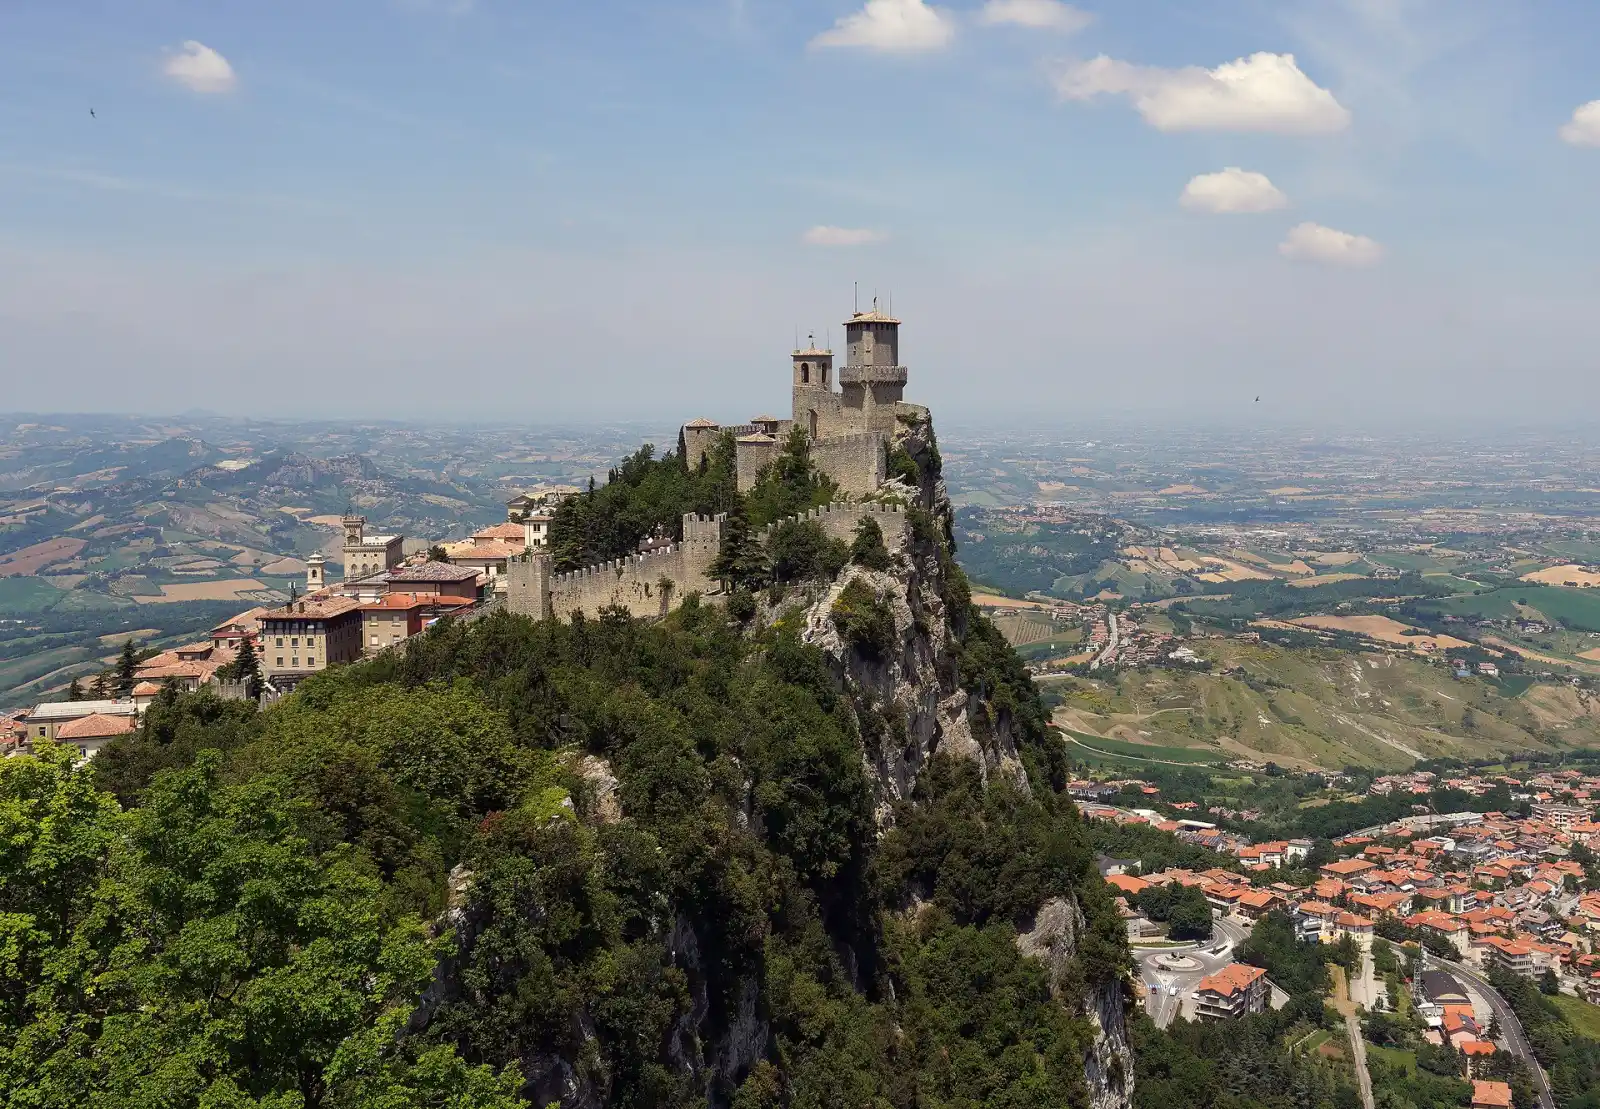
산마리노 이주
이 안내서에 나온 산마리노 이주 경로는 17개입니다: 인재 제도 1개, 워킹홀리데이 비자 1개, 노마드 / 원격 근무 비자 1개, 투자자 경로 5개, 비용 납부 체류 경로 1개, 사업 / 창업 경로 2개, 취업 비자 3개, 학생 비자 1개, 배우자 비자 2개.
원격 근무자: Atypical residence. 가장 낮은 투자 금액: Elective residence · 부동산, €500k+ ≈ $559k. 에 공식 출처와 대조해 확인했습니다.
산마리노는 작고 질서 정연한 국가이며, 거주는 흔히 특정 기여 또는 투자와 연결됩니다. 비자와 세금은 별개입니다.
인재 제도 · 1

워킹홀리데이 · 1

노마드 / 원격 근무 · 1

Atypical residence
투자 · 5

은퇴 또는 저축으로 생활 · 1

사업 / 창업 · 2

취업 · 3

학생 · 1

배우자 비자 · 2

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
세금
세법상 거주자는 누진세율로 발생 장소와 관계없이 모든 소득에 대해 일반 소득세(IGR)를 납부하며, 비거주자는 산마리노 원천 소득에 대해서만 과세됩니다. 국가에 등록된 거주 또는 실제 거주가 과세 기간의 대부분 지속되면 그 사람은 거주자입니다. 비전형 거주를 위한 특별 제도가 있으며, 여기에는 국외 원천 소득에 대한 대체세와 연금 소득에 대한 별도 제도가 포함되지만, 이는 위의 거주 경로와 별개이며 그 자체의 조건이 있습니다.
일반 규정
일반 소득세(IGR): 거주자의 전 세계 소득에 대해 9%에서 35%까지의 누진세율
누진세율
자세히
- 과세 대상: 국가 거주자의 모든 원천으로부터 발생한 과세 기간의 총소득이며, 비거주자는 산마리노 원천 소득에 대해서만 과세됩니다. 근로자의 의무 사회보장 분담금은 고용 소득에서 전액 공제됩니다
- 한도: €10k/년 ≈ $11k
세법상 거주자는 일반 소득세(IGR) 아래 발생 장소와 관계없이 모든 소득에 대해 9%에서 35%까지의 누진세율로 과세됩니다(법률 166/2013 부속서 C). 2026 과세 연도부터 EUR 9,000 (≈ $10,100)의 소득 공제와 EUR 100 (≈ $110)의 세액 공제는 더 이상 적용되지 않으며, 대신 산마리노에서 SMaC 카드로 지출한 금액에 대한 공제가 적용됩니다. 비거주자는 산마리노에서 발생한 소득에 대해서만 과세됩니다.
과세 대상
국가 거주자의 모든 원천으로부터 발생한 과세 기간의 총소득이며, 비거주자는 산마리노 원천 소득에 대해서만 과세됩니다. 근로자의 의무 사회보장 분담금은 고용 소득에서 전액 공제됩니다.
적용 대상
- 과세 기간 대부분 등록 거주 또는 실제 영토 거주를 통해 거주하는 자연인은 전 세계 소득에 대해 과세됩니다.
- 과세 소득별 세율: EUR 10,000 (≈ $11,200)까지 9%; EUR 10,000.01 (≈ $11,200)에서 EUR 18,000 (≈ $20,100)까지 13%; EUR 28,000 (≈ $31,300)까지 17%; EUR 38,000 (≈ $42,500)까지 21%; EUR 50,000 (≈ $55,900)까지 25%; EUR 65,000 (≈ $72,600)까지 28%; EUR 80,000 (≈ $89,400)까지 31%; EUR 80,000 (≈ $89,400) 초과 35%.
- 2026 과세 연도부터(법률 141/2025) 근로, 연금 및 유사 소득에 대한 EUR 9,000 (≈ $10,100) 공제(부속서 C, 제C1조(3))와 과세 소득 EUR 15,000 (≈ $16,800)까지에 대한 EUR 100 (≈ $110) 세액 공제(제16조(9))가 폐지됩니다.
- SMaC 카드 공제(제16조(8 bis) 및 부속서 E): 산마리노에서 SMaC 카드로 지출한 금액에 대한 세액 공제입니다. 과세 소득 EUR 8,360 (≈ $9,340)까지는 지출을 증빙하지 않아도 최대 EUR 752.40 (≈ $840)이며, EUR 16,720 (≈ $18,700)에서 0이 됩니다. 과세 소득 EUR 42,500 (≈ $47,500) 이상에서는 증빙 공제로 대체되어 최대 EUR 10,000 (≈ $11,200)의 지출에 대해 EUR 1,900 (≈ $2,120)에 이릅니다.
- 세금에 대한 가족 공제: 피부양 배우자와 피부양 자녀 각각에 대해 EUR 250 (≈ $280); 피부양 부모 및 시부모, 기타 동거 피부양 친척 및 부양을 받을 자격이 있는 친척에 대해 EUR 125 (≈ $140).
- 거주자를 위한 기타 공제: 1인당 최대 EUR 1,600 (≈ $1,790)의 치과, 교정 및 보철 비용의 18%, 그리고 주 거주지 임대료의 절반에 대해 최대 EUR 6,000 (≈ $6,700)까지의 15%(세입자가 35세 미만이면 임대료의 80%).
제외 사항
- 비거주자는 산마리노에서 발생한 소득에 대해서만 책임을 집니다.
- 비전형 거주 보유자에게는 대신 그 소득을 다루는 간이 대체세가 적용됩니다.
한도
- 연 EUR 10,000 (≈ $11,200) · 9% 구간의 상한
- 연 EUR 18,000 (≈ $20,100) · 13% 구간의 상한
- 연 EUR 28,000 (≈ $31,300) · 17% 구간의 상한
- 연 EUR 38,000 (≈ $42,500) · 21% 구간의 상한
- 연 EUR 50,000 (≈ $55,900) · 25% 구간의 상한
- 연 EUR 65,000 (≈ $72,600) · 28% 구간의 상한
- 연 EUR 80,000 (≈ $89,400) · 31% 구간의 상한; 그 초과분에는 35%가 적용됩니다.
- 연 EUR 752.4 (≈ $840) · 과세 소득 EUR 8,360 (≈ $9,340)까지의 경우, 지출을 증빙하지 않은 SMaC 카드 공제의 최대액
- 연 EUR 1,900 (≈ $2,120) · 과세 소득 EUR 42,500 (≈ $47,500) 이상의 경우, SMaC 카드 공제의 최대액
세법상 거주지
국가에 등록된 거주 또는 실제 거주가 과세 기간의 대부분 지속되면 그 사람은 거주자입니다.
비자
거주 허가와 세법상 거주는 별개입니다. 비전형 거주는 그 자체의 대체세가 있습니다.
기타 세금
부속서 C의 소득 구간은 생활비에 따라 2년마다 자동으로 조정되며, 첫 조정은 2028 과세 연도에 이루어집니다. 부가가치세와 사회보장 분담금은 별도입니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
비전형 거주 세금 제도: 순 국외 원천 소득에 대한 7%
세율 7%
자세히
- 과세 대상: 순 국외 원천 소득(그 소득이 발생한 국가에서 납부된 세금을 공제한 금액)
- 적용 대상: 산마리노에서 세법상 거주자였던 적이 없거나, 이 조항이 시행될 때 등록 거주가 확정되지 않은 사람
- 한도: €10k/년 ≈ $11k
비전형 거주 보유자는 일반 소득세 대신, 해외에서 납부한 세금을 공제한 국외 원천 소득에 대해 연간 최소 EUR 10,000 (≈ $11,200)에서 최대 EUR 100,000 (≈ $112,000)까지의 7% 대체세를 납부합니다. 조세 조약으로 산마리노에서 소득이 과세되지 않더라도 최소액은 매년 납부됩니다.
과세 대상
순 국외 원천 소득(그 소득이 발생한 국가에서 납부된 세금을 공제한 금액).
적용 대상
- 산마리노에서 세법상 거주자였던 적이 없거나, 이 조항이 시행될 때 등록 거주가 확정되지 않은 사람.
- 해외에서 소득을 발생시키는 사람: 자본, 토지, 건물, 고용, 연금, 자영업, 사업 또는 기타 소득.
- 법률 118/2010 제16조의3에 따라 부여된 비전형 거주를 보유한 사람.
- 2026 과세 연도부터 이 제도는 거주가 연장되는 가족 구성원에게도 적용되며, 세법상 부양받는 자녀는 제외됩니다. 그 자녀들은 피부양자 자격이 끝난 다음 해부터 이 제도에 편입됩니다.
제외 사항
- 대체세를 늦게 또는 일부만 납부하면 제도가 종료되며 다시 신청할 수 없습니다.
- 이 세금은 다른 세금이나 분담금에서 공제할 수 없습니다.
- 주신청자는 법률 166/2013 제16조(1)의 피부양 가족 세액 공제를 받지 않습니다.
한도
- 연 EUR 10,000 (≈ $11,200) · 거주 기간 동안 각 과세 연도의 최소 대체세이며, 조세 조약으로 국외 원천 소득이 산마리노에서 과세되지 않는 경우에도 납부합니다(2026 과세 연도부터).
- 연 EUR 100,000 (≈ $112,000) · 거주 기간 동안 각 과세 연도의 최대 대체세.
세법상 거주지
간이 제도는 취소될 수 있으며, 어떤 경우에도 첫 과세 연도로부터 15년 후에 종료됩니다. 거주 자체는 10년 후 확정됩니다.
비자
간이 세금 제도에 따른 비전형 거주 보유자에게만 적용됩니다.
기타 세금
대체세는 일반 소득세 잔액 납부일에 일시불로 납부합니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
연금 비전형 거주: 연금 소득에 대한 6% 대체세
세율 6%
자세히
- 과세 대상: 해외에서 받는 연금 소득
- 한도: €120k/년 ≈ $134k
비전형 거주를 가진 연금 수급자는 외국 연금 소득에 대해 6% 대체세를 납부하며, 연간 최소 EUR 100,000 (≈ $112,000)의 소득이 있는 국제기구 전직 공무원은 3%를 납부합니다.
과세 대상
해외에서 받는 연금 소득.
적용 대상
- EU 국가, 스위스 또는 국가평의회 규정에 열거된 국가의 연금 수급자.
- 전체 거주 기간 동안 산마리노 은행 체계에 보관된 연간 최소 EUR 120,000 (≈ $134,000)의 총소득 및 최소 EUR 300,000 (≈ $335,000)의 동산 자산(법률 64/2025).
- 이중과세 조약의 존재 여부 또는 본국이 원천에서 세금을 원천징수하는지와 관계없이 6% 세율이 적용됩니다.
제외 사항
- 대체세를 늦게 또는 일부만 납부하면 제도가 종료되며 다시 신청할 수 없습니다.
- 이 세금은 다른 세금이나 분담금에서 공제할 수 없습니다.
한도
- 연 EUR 120,000 (≈ $134,000) · 입국을 위한 최소 연간 총소득(아래 동산 자산과 함께 요구됨)
- EUR 300,000 (≈ $335,000) · 입학을 위해 산마리노 은행에 보유해야 하는 최소 동산 자산(위의 소득과 함께 요구됨)
- 연 EUR 100,000 (≈ $112,000) · 3% 세율을 받기 위한 국제기구 전직 공무원의 최소 소득
세법상 거주지
이 제도는 연속 10년 동안 부여되며 갱신할 수 있습니다.
비자
연금 수급자를 위한 비전형 거주 보유자에게만 적용됩니다(제16조의4).
기타 세금
대체세는 일반 소득세 잔액 납부일에 일시불로 납부합니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
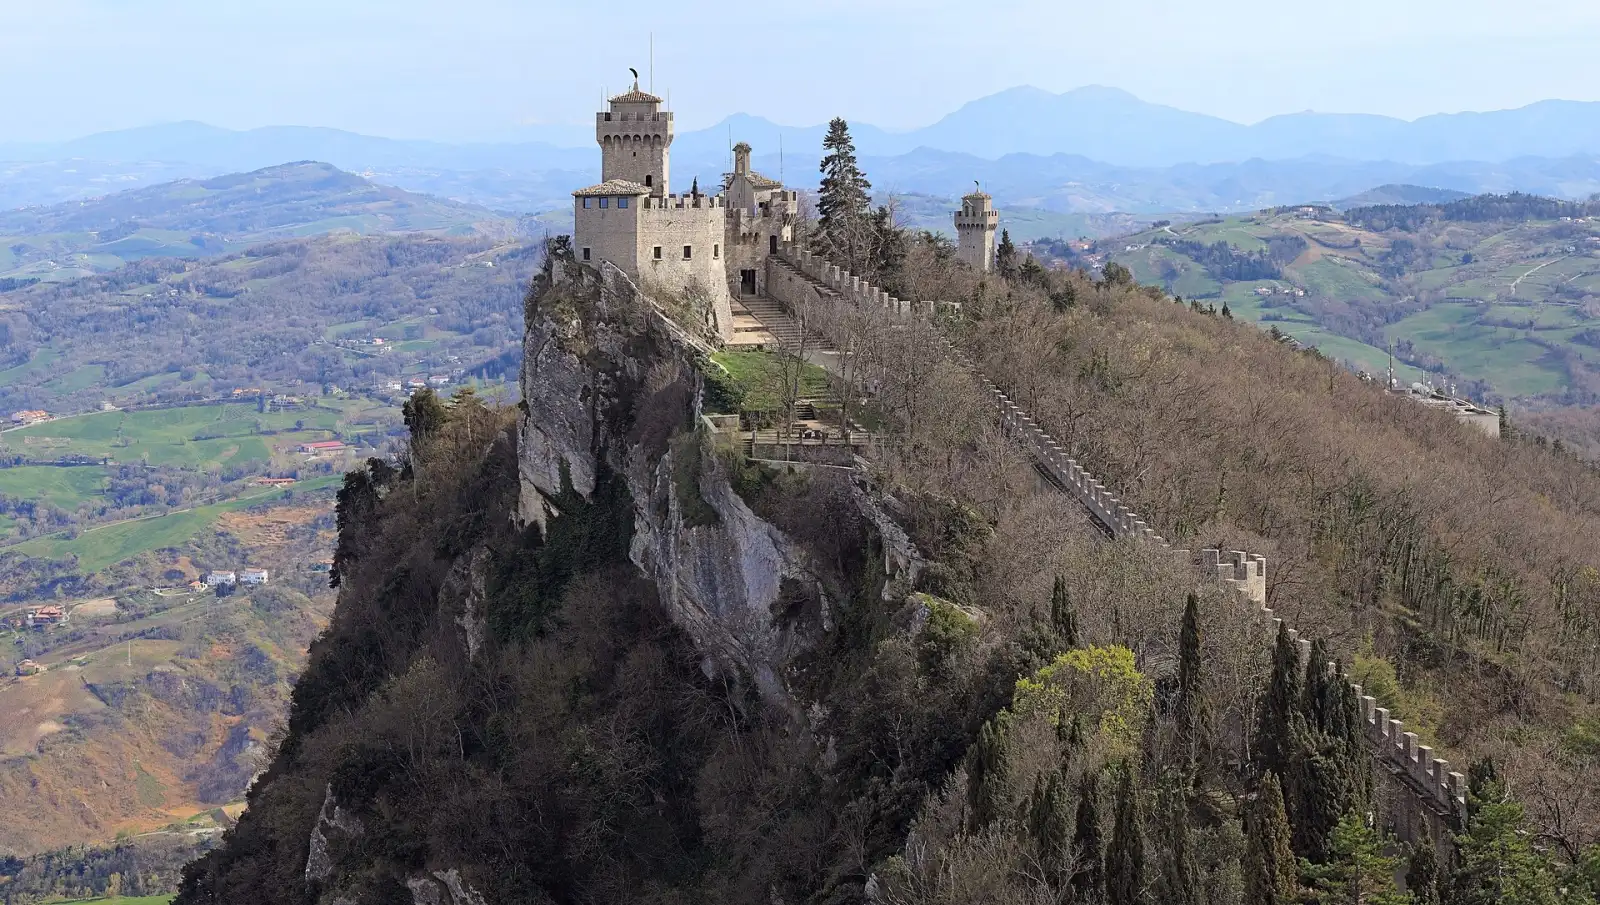
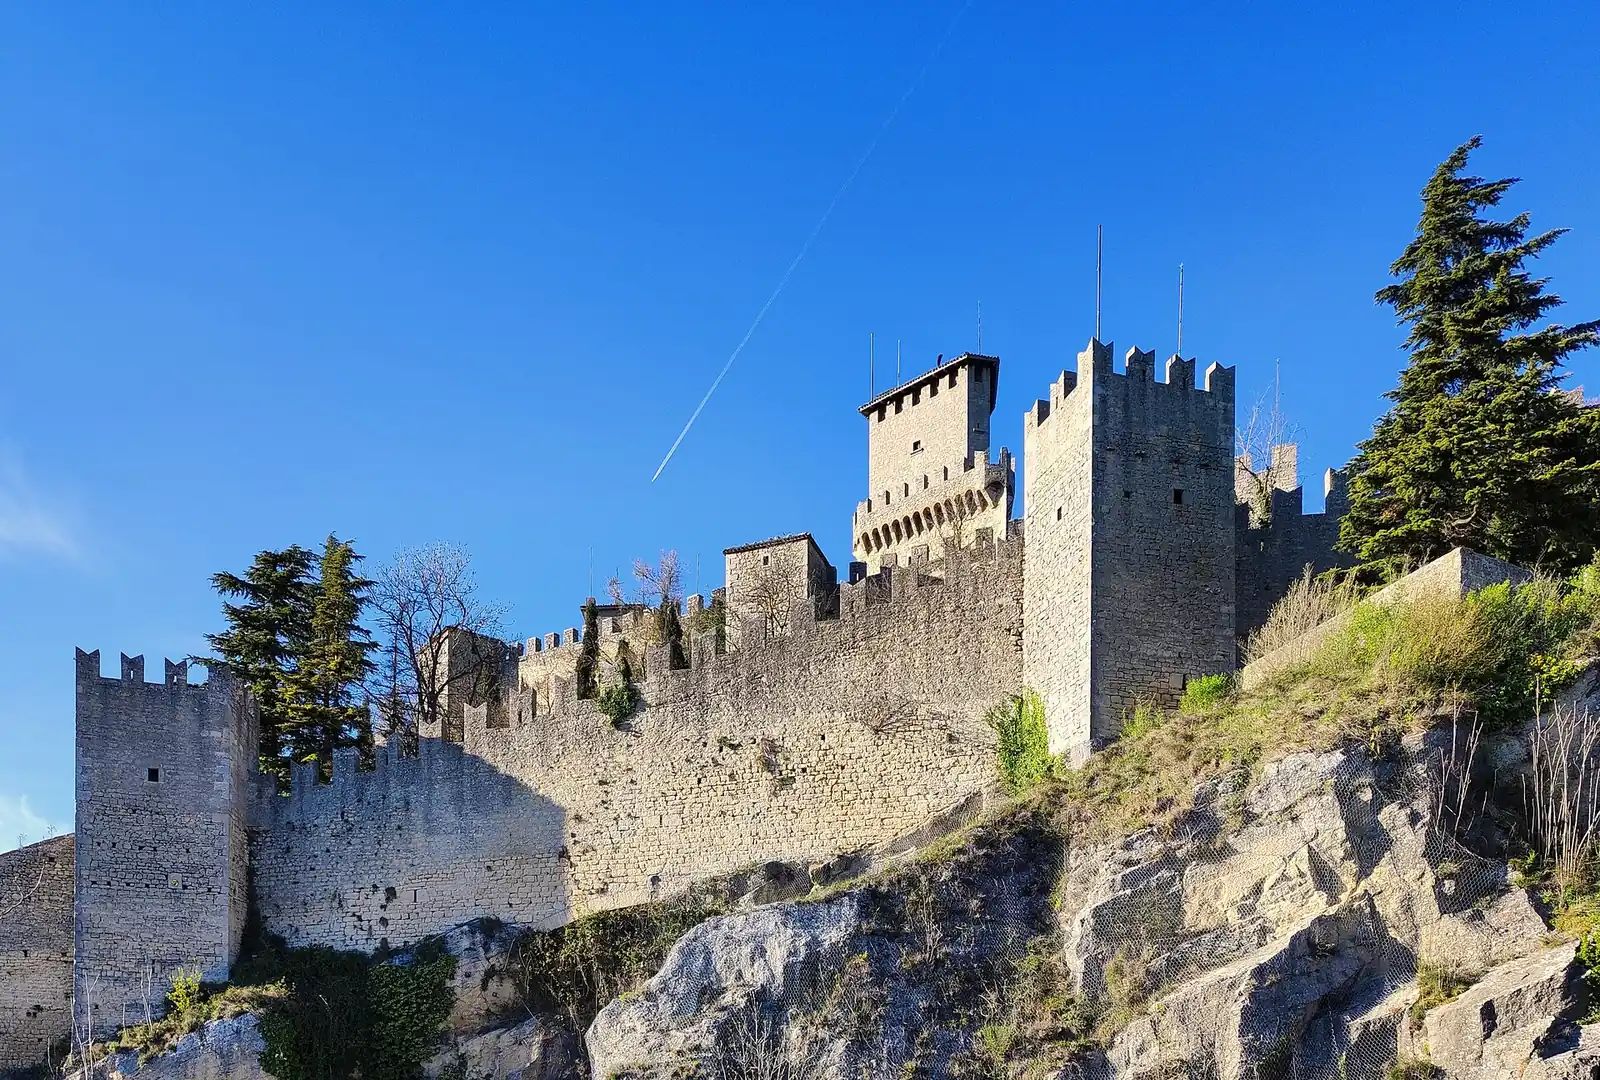
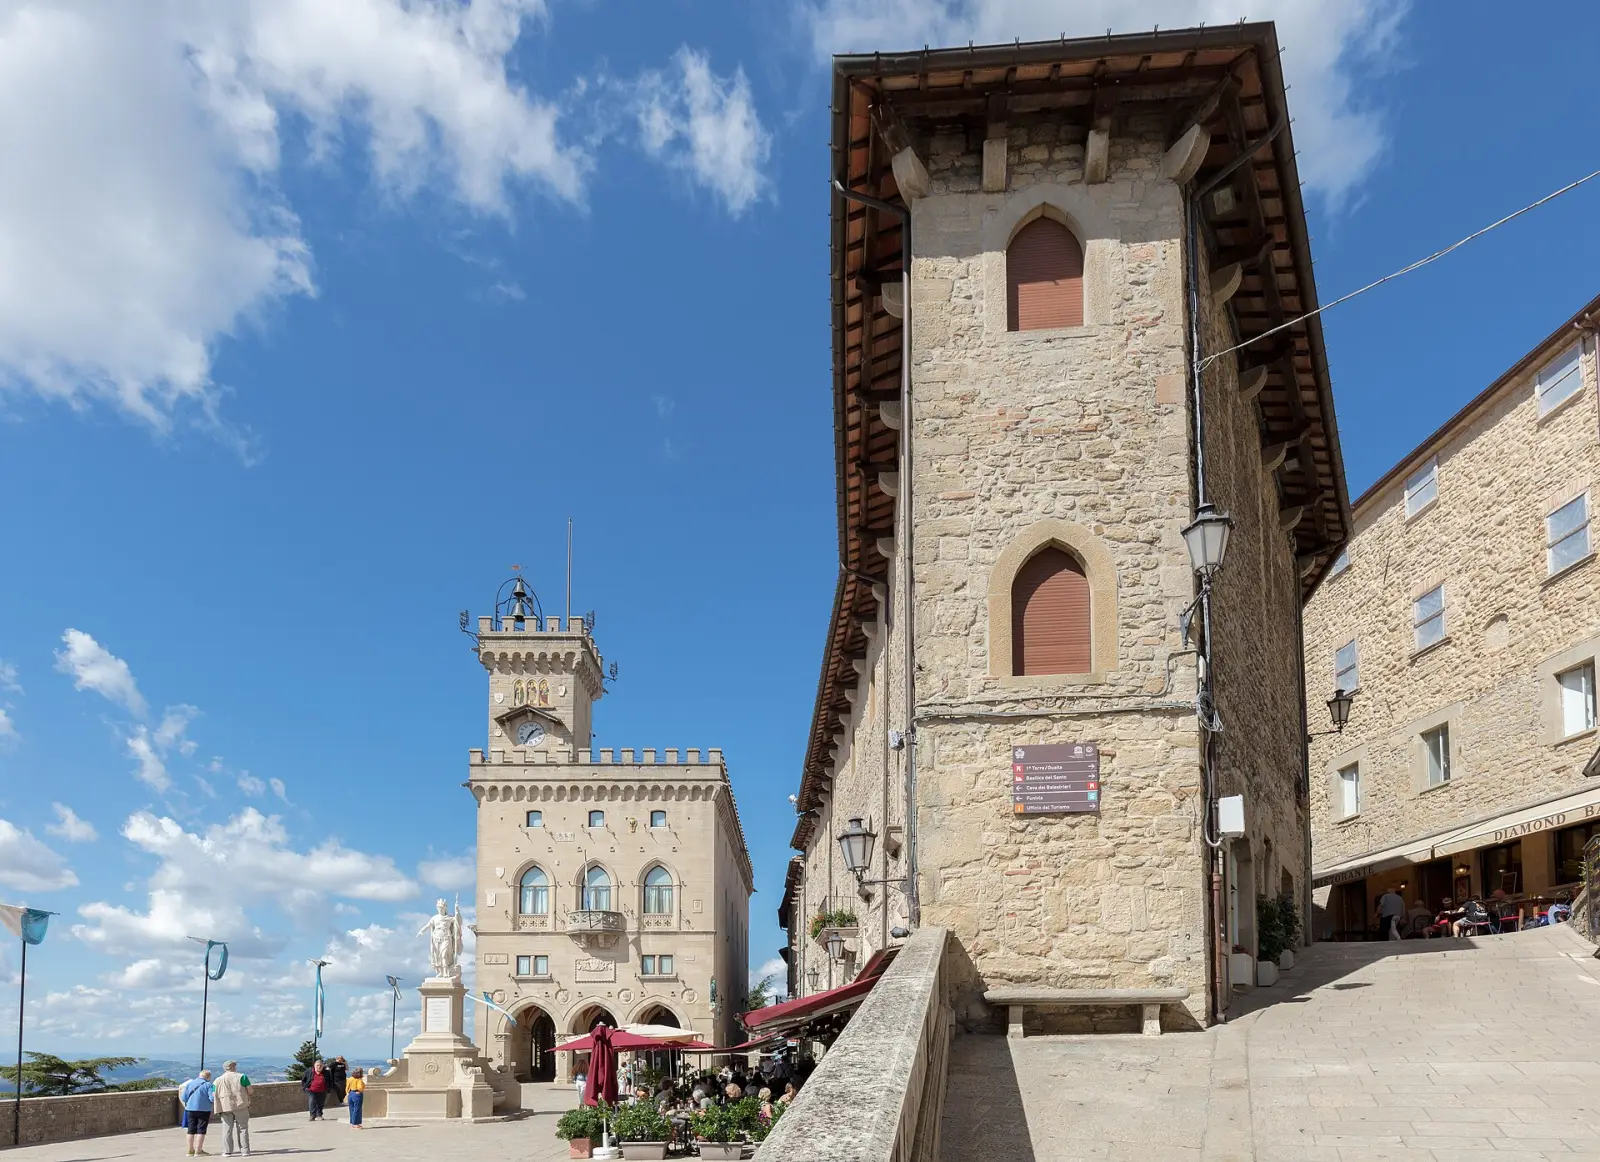
사진으로 보는 산마리노
영주권 취득 경로 · 1
- 영주권 5년 후 · Residence after five years of ordinary stay permit (Art. 16(2) Law 118/2010)
산마리노 도착 후 첫 단계
- 대부분의 경로가 산마리노 당국의 제안 또는 결정을 요구하므로, 여행 전에 어떤 거주 경로가 귀하의 상황에 맞는지 확인하십시오.
- 경로가 요구하는 경우, 산마리노에서 유효한 건강, 상해 및 출산 보험을 마련하십시오.
- 많은 경로가 숙소 증명을 요구하므로, 체류 전체 기간 동안 적절한 주택을 확보하십시오.
- 신청을 접수한 공무원이 진위를 인증한 유효한 여행 증명서를 준비하십시오.
- 거주 증명서, 무범죄 및 계류 중인 혐의의 증명서(또는 그에 상응하는 서류)를 확보하고, 요구되는 선서 진술서도 준비하십시오.
- 셴겐 비회원국 근로자라면, 허가가 발급될 때 관광 비자가 아닌 셴겐 비자를 확보하십시오.
자주 묻는 질문
산마리노에는 어떤 우수 인재 비자가 있나요?
산마리노에는 인재 제도가 1개 있습니다. 공로 인정 거주입니다.
산마리노에 워킹홀리데이 비자가 있나요?
예. 산마리노에는 워킹홀리데이 비자가 1개 있습니다. 워킹홀리데이은(는) 최초 체류 기간은 1년입니다.
2026년 산마리노 디지털 노마드 비자의 소득 요건은 얼마인가요?
산마리노에는 노마드 또는 원격 근무 비자가 1개 있습니다. Atypical residence입니다.
산마리노 거주를 위해 얼마를 투자해야 하나요?
산마리노에는 투자자 경로가 5개 있습니다. Elective residence · 예치금은(는) EUR 600,000 (≈ $670,000) 이상의 투자을(를) 요구합니다. Elective residence · 부동산은(는) EUR 500,000 (≈ $559,000) 이상의 투자을(를) 요구합니다. 기부 거주도 있습니다.
저축이나 연금으로 산마리노에서 은퇴하거나 거주할 수 있나요?
산마리노에는 은퇴 또는 비용 납부 체류 경로가 1개 있습니다. 연금 수급자 거주은(는) 연 EUR 120,000 (≈ $134,000) 이상의 소득을(를) 요구합니다.
사업을 시작하여 산마리노로 이주할 수 있나요?
산마리노에는 사업 또는 창업 경로가 2개 있습니다. 회사 소유자 거주은(는) EUR 75,000 (≈ $83,800) 이상의 저축을(를) 요구합니다. 기업가 허가은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다.
산마리노는 외국인에게 어떤 취업 비자를 제공하나요?
산마리노에는 취업 비자가 3개 있습니다. 계절 근로 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 임시 취업 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다. 핵심 관리자 거주도 있습니다.
산마리노 학생 비자는 어떻게 받나요?
산마리노에는 학생 비자가 1개 있습니다. 학생 허가은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
산마리노에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 산마리노에는 배우자 비자가 2개 있습니다. 거주자의 배우자은(는) 연 EUR 12,000 (≈ $13,400) 이상의 소득을(를) 요구합니다 및 최초 체류 기간은 1년이며 연장할 수 있습니다. 국민의 배우자도 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
산마리노에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.