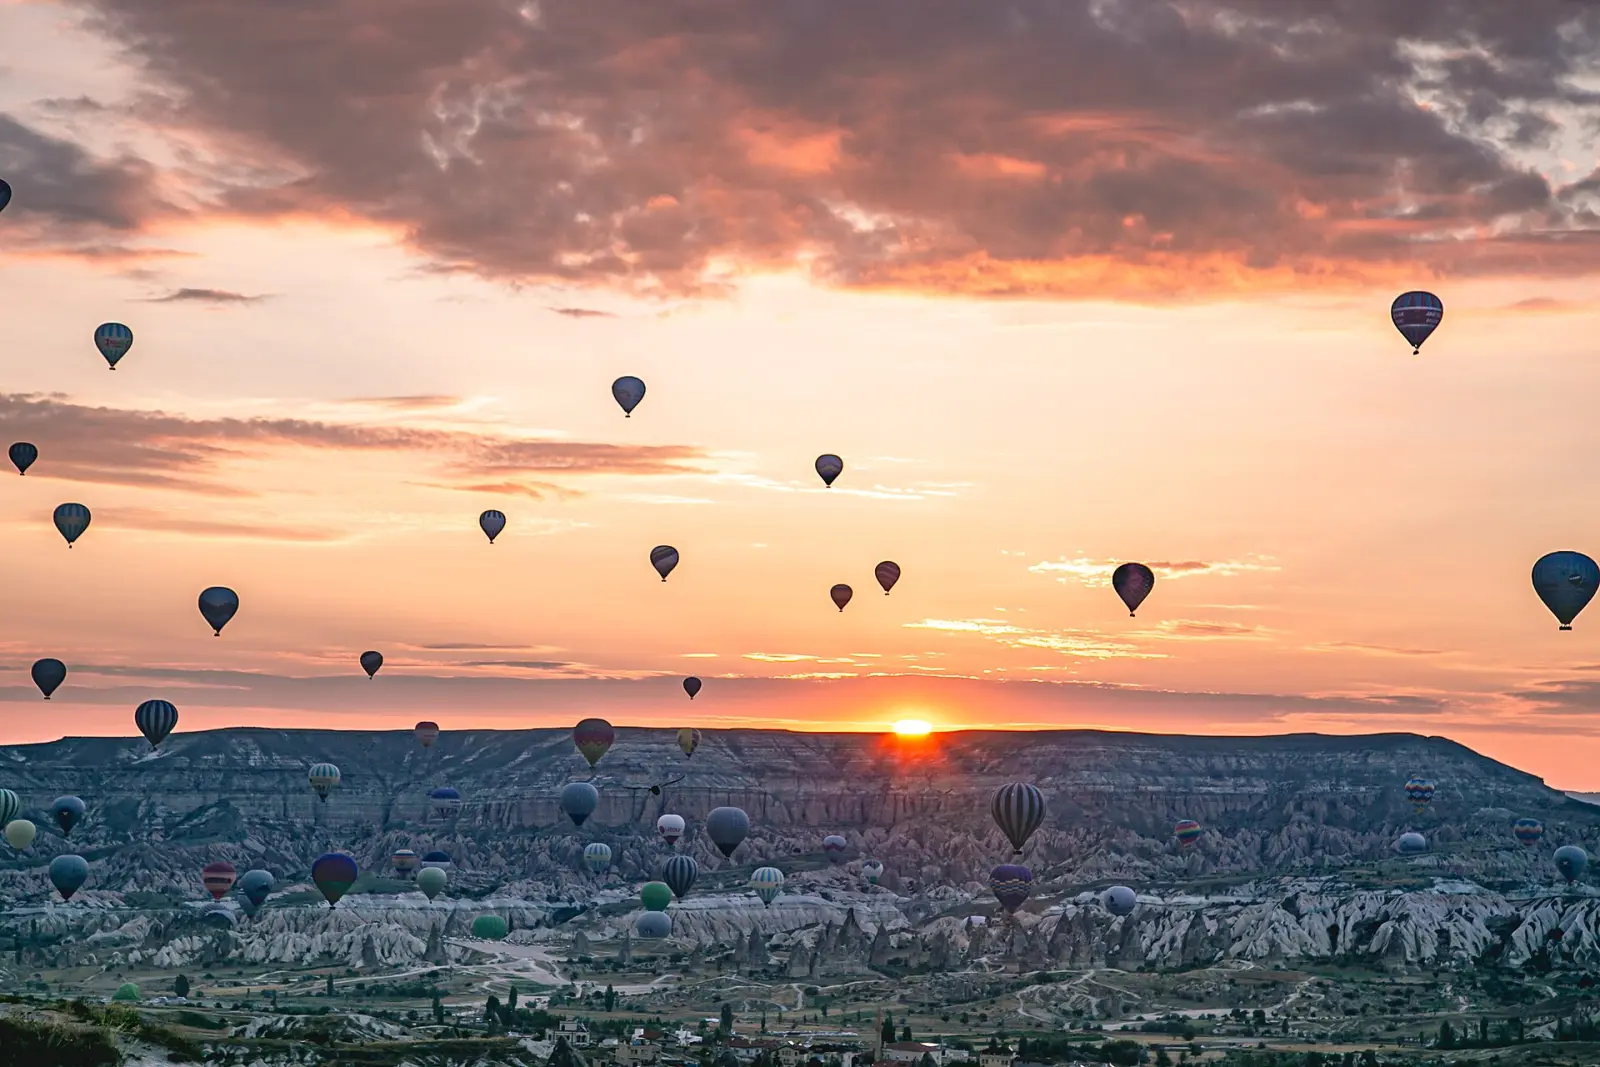
Mudar para Turquia
14 formas de se mudar para Turquia no nosso guia: 1 programa de talento, 1 visto de nômade / trabalho remoto, 7 vias para investidores, 1 via de negócios / startup, 1 visto de trabalho, 1 visto de estudante, 2 vistos de cônjuge.
Trabalhadores remotos: Visto de nômade digital, $3,000+ por mês. Menor investimento: Cidadania · Títulos de $500k, $500k+. Imposto para recém-chegados: Isenção de renda de fonte estrangeira para novos residentes fiscais, 0% de imposto. Verificado em com fontes oficiais.
A Türkiye oferece um conjunto de vias de cidadania por investimento, além das autorizações comuns de residência e de trabalho. As vias de investimento seguem um caminho comum: primeiro obtém-se um certificado de conformidade junto à instituição competente, depois uma autorização de residência de curta duração e só então se apresenta o pedido à diretoria provincial de população e cidadania.
Programas de talento · 1

Turquoise Card
Primeira estadia: 3 anos
Nômade / Trabalho remoto · 1

Visto de nômade digital
Renda exigida: $3,000+ por mês
Investimento · 7

Negócios / Startups · 1

Trabalho · 1

Autorização de trabalho
Primeira estadia: 1 ano
Estudante · 1

Residência de estudante
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Primeira estadia: 3 anos
Cônjuge de cidadão
Primeira estadia: 3 anos
Impostos
A Türkiye tributa residentes sobre a renda mundial e não residentes sobre a renda de fonte turca, e a residência para fins de imposto de renda é separada da situação migratória. Há também uma dedução para ganhos de certos serviços prestados a clientes sem residência ou local de trabalho na Türkiye e usados exclusivamente no exterior. Ambos os regimes têm condições e procedimentos definidos pelas autoridades; busque orientação para a sua própria situação.
Regime especial
Isenção de renda de fonte estrangeira para novos residentes fiscais (Lei do Imposto de Renda, Art. 20/D repetido)
0% de imposto
Detalhes
- Sobre: Rendimentos e ganhos de fonte estrangeira (kazanç ve iratlar) obtidos fora da Türkiye
- Quem: Pessoa física considerada residente na Türkiye em ou após 1 de janeiro de 2026
Pessoas que se tornam residentes fiscais turcos e não tinham domicílio nem obrigação tributária na Türkiye nos três anos-calendário anteriores ficam isentas do imposto de renda sobre rendimentos e ganhos obtidos fora da Türkiye por vinte anos.
Tributado sobre
Rendimentos e ganhos de fonte estrangeira (kazanç ve iratlar) obtidos fora da Türkiye.
A quem se aplica
- Pessoa física considerada residente na Türkiye em ou após 1 de janeiro de 2026 (domicílio na Türkiye ou permanência contínua por mais de seis meses em um ano-calendário, Art. 3-4).
- Sem domicílio e sem obrigação tributária na Türkiye durante os três anos-calendário anteriores à condição de residente.
- Obrigação anterior sobre aluguéis, rendimentos de valores mobiliários ou ganhos de capital de fonte turca não impede a isenção; salário ou negócio tributado na Türkiye nesses três anos impede.
- Deve ser obtido um certificado de isenção na repartição fiscal: o pedido deve ser feito até o fim do ano-calendário em que a pessoa se torna residente, ou até o fim de fevereiro do ano seguinte para quem se torna residente em novembro ou dezembro. Um pedido tardio é recusado.
Exclusões
- Rendimentos obtidos na Türkiye não são abrangidos.
- Custos e despesas dos rendimentos isentos não são dedutíveis; impostos estrangeiros pagos sobre rendimentos isentos não podem ser creditados contra o imposto de renda turco.
- Não se apresenta declaração anual para os rendimentos isentos; a isenção é perdida, com imposto retroativo, se as condições não foram cumpridas.
Residência fiscal
Aplica-se a partir de 1 de janeiro de 2026 a pessoas que se tornam residentes; acrescentada pela Lei 7582 de 21 de maio de 2026, publicada em 4 de junho de 2026. O Ministério do Tesouro e das Finanças define os procedimentos.
Vistos
A residência fiscal decorre da presença ou do domicílio, não de uma autorização de residência específica.
Outros impostos
Previdência social, IVA e tributos locais são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Dedução por exportação de serviços (Lei do Imposto de Renda, Art. 89/13)
Benefício fiscal
Detalhes
Para os rendimentos de 2026, 100% dos ganhos com serviços de arquitetura, engenharia, design, software, laudos médicos, contabilidade, call center, testes de produtos, certificação, armazenamento, processamento e análise de dados e formação profissional designada, prestados a clientes não residentes e usados exclusivamente no exterior, são deduzidos da renda.
Tributado sobre
Ganhos de serviços qualificados prestados a clientes sem residência ou local de trabalho na Türkiye e usados exclusivamente no exterior. A dedução é de 100% desses ganhos para períodos de apuração iniciados em ou após 1 de janeiro de 2026 (Decisão Presidencial 11257); a alíquota legal é de 80%, que se aplicou aos rendimentos de 2024 e 2025.
A quem se aplica
- O cliente é uma pessoa não residente na Türkiye, com local de trabalho, sede jurídica e centro de negócios no exterior (incluindo empresas de educação e saúde que atendem não residentes com autorização ministerial).
- A fatura ou documento semelhante é emitido em nome do cliente estrangeiro.
- Todos os ganhos da atividade são transferidos para a Türkiye até o prazo da declaração anual de imposto de renda do ano em que foram obtidos.
Exclusões
- Serviços usados na Türkiye; somente as categorias de serviço listadas se qualificam.
Residência fiscal
A lei fixa a alíquota em 80% e permite que o Presidente a defina entre 0 e 100 por cento e defina a parcela dos ganhos que deve ser transferida para a Türkiye; os procedimentos são definidos pelo Ministério do Tesouro e das Finanças. A Decisão Presidencial 11257 de 29 de abril de 2026 (Resmî Gazete de 30 de abril de 2026, n.º 33239) fixou a alíquota em 100% para rendimentos de períodos de apuração iniciados em ou após 1 de janeiro de 2026. A alíquota de 80% e a condição de transferência integral substituíram uma alíquota de 50% pela Lei 7491 de 27 de dezembro de 2023.
Vistos
Regra tributária independente da situação migratória, mas um estrangeiro que trabalha na Türkiye precisa de uma autorização de trabalho ou de uma autorização de trabalho independente.
Outros impostos
O tratamento do IVA na exportação, a previdência social e outros tributos são separados.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Imposto de renda da pessoa física: teste de residência e alíquotas progressivas de 2026
Taxas progressivas
Detalhes
- Sobre: Renda tributável anual
- Quem: Residente: domicílio na Türkiye ou permanência contínua por mais de seis meses em um ano-calendário
- Limite: TRY 190k/ano ≈ $3,850
Os residentes são tributados sobre a renda mundial com alíquotas progressivas de 15% a 40%; os não residentes, sobre a renda de fonte turca.
Tributado sobre
Renda tributável anual; residentes sobre rendimentos obtidos dentro e fora da Türkiye (Art. 3).
A quem se aplica
- Residente: domicílio na Türkiye ou permanência contínua por mais de seis meses em um ano-calendário (ausências temporárias não interrompem); certos estrangeiros em missão temporária definida, estudo, tratamento ou viagem não são considerados residentes (Art. 5).
Limites
- TRY 190,000 por ano (≈ $3,850) · 15% sobre a renda tributável até este valor (valor de 2026 entre parênteses no Art. 103).
- TRY 400,000 por ano (≈ $8,100) · 20% até este valor.
- TRY 1,000,000 por ano (≈ $20,300) · 27% até este valor (1,500,000 para renda salarial).
- TRY 5,300,000 por ano (≈ $107,000) · 35% até este valor; 40% acima.
Residência fiscal
A residência para fins de imposto de renda é separada da situação migratória.
Vistos
Nenhuma.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Aposentadorias pagas por instituições estrangeiras de previdência social: isentas
0% de imposto
Detalhes
- Sobre: Aposentadorias pagas por instituições estrangeiras de previdência social (Lei do Imposto de Renda, Art. 23(13))
- Quem: A aposentadoria é paga por uma instituição de previdência social situada em um país estrangeiro
Aposentadorias por tempo de serviço, invalidez e pensões de viúvas e órfãos pagas por instituições de previdência social do exterior são isentas do imposto de renda turco.
Tributado sobre
Aposentadorias pagas por instituições estrangeiras de previdência social (Lei do Imposto de Renda, Art. 23(13)).
A quem se aplica
- A aposentadoria é paga por uma instituição de previdência social situada em um país estrangeiro.
Exclusões
- Outros rendimentos de fonte estrangeira de um residente fiscal turco (previdência privada, aluguéis, dividendos, salários) ficam fora desta isenção.
Residência fiscal
A isenção está no artigo de isenção de salários da Lei do Imposto de Renda; a residência fiscal decorre do domicílio ou de permanência superior a seis meses em um ano-calendário (Art. 3-4).
Vistos
Independe da autorização de residência que se possua.
Outros impostos
Previdência social e tributos locais são separados.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Salários pagos em moeda estrangeira por empregador não residente: isentos
0% de imposto
Detalhes
Salários pagos em moeda estrangeira a um empregado por empregador sem sede jurídica ou centro de negócios na Türkiye, com recursos obtidos por esse empregador no exterior, são isentos do imposto de renda.
Tributado sobre
Salários pagos em moeda estrangeira por empregador não residente com seus ganhos no exterior (Lei do Imposto de Renda, Art. 23(14)(a)).
A quem se aplica
- O empregador não tem sede jurídica nem centro de negócios na Türkiye e está sujeito a obrigação tributária limitada.
- O salário é pago em moeda estrangeira e provém dos ganhos do empregador fora da Türkiye.
Exclusões
- Salários de empregadores com sede jurídica ou centro de negócios na Türkiye são tributados com as alíquotas progressivas.
- A renda de trabalhador autônomo fica fora desta isenção.
Residência fiscal
Aplica-se ao salário como item de renda; a residência fiscal decorre do domicílio ou de permanência superior a seis meses em um ano-calendário (Art. 3-4).
Vistos
Um estrangeiro que trabalha na Türkiye precisa de uma autorização de trabalho ou de uma autorização de trabalho independente; a isenção tributária não a substitui.
Outros impostos
Previdência social e tributos locais são separados.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
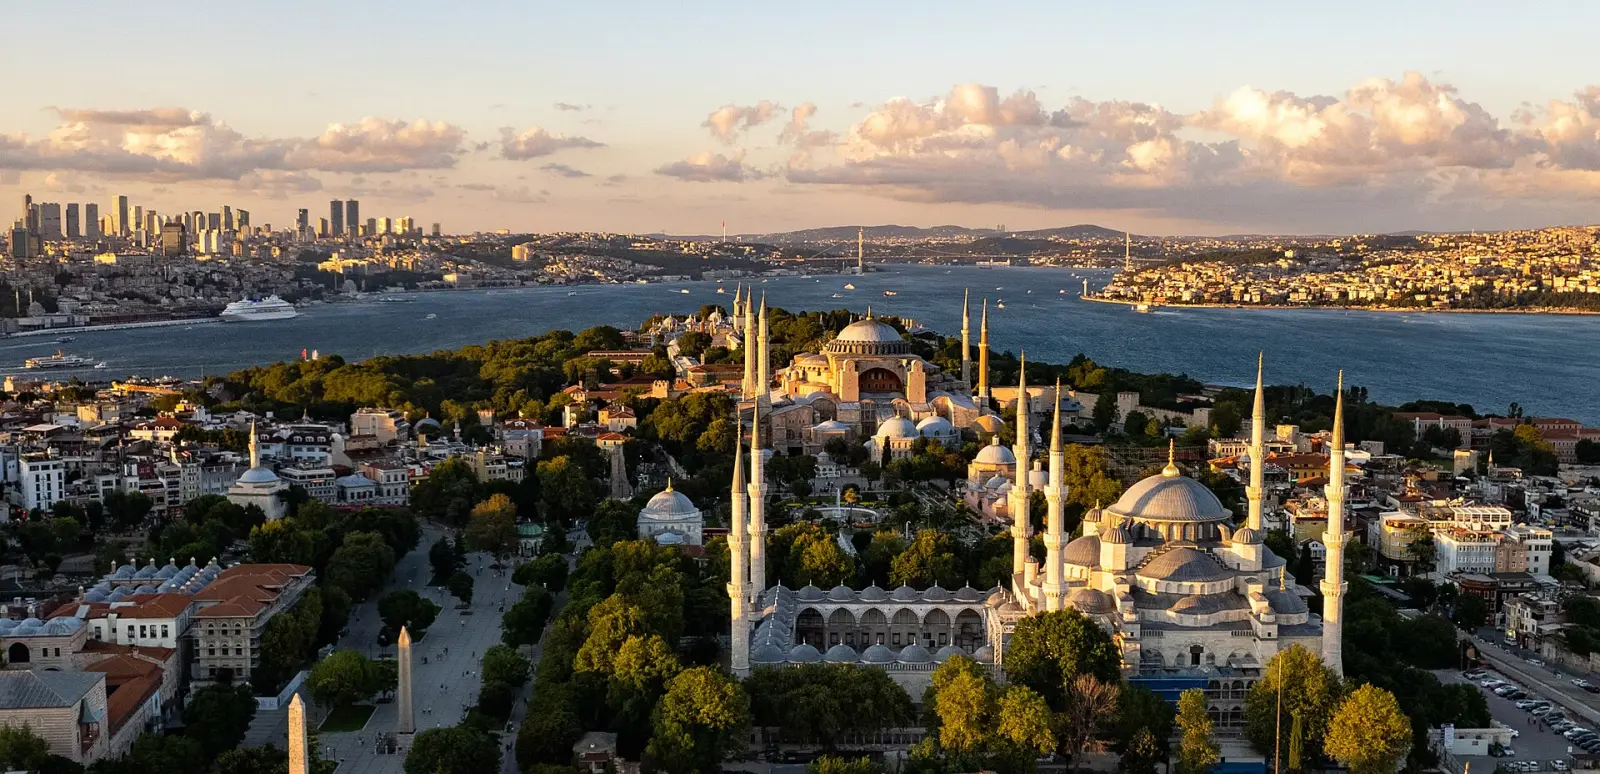
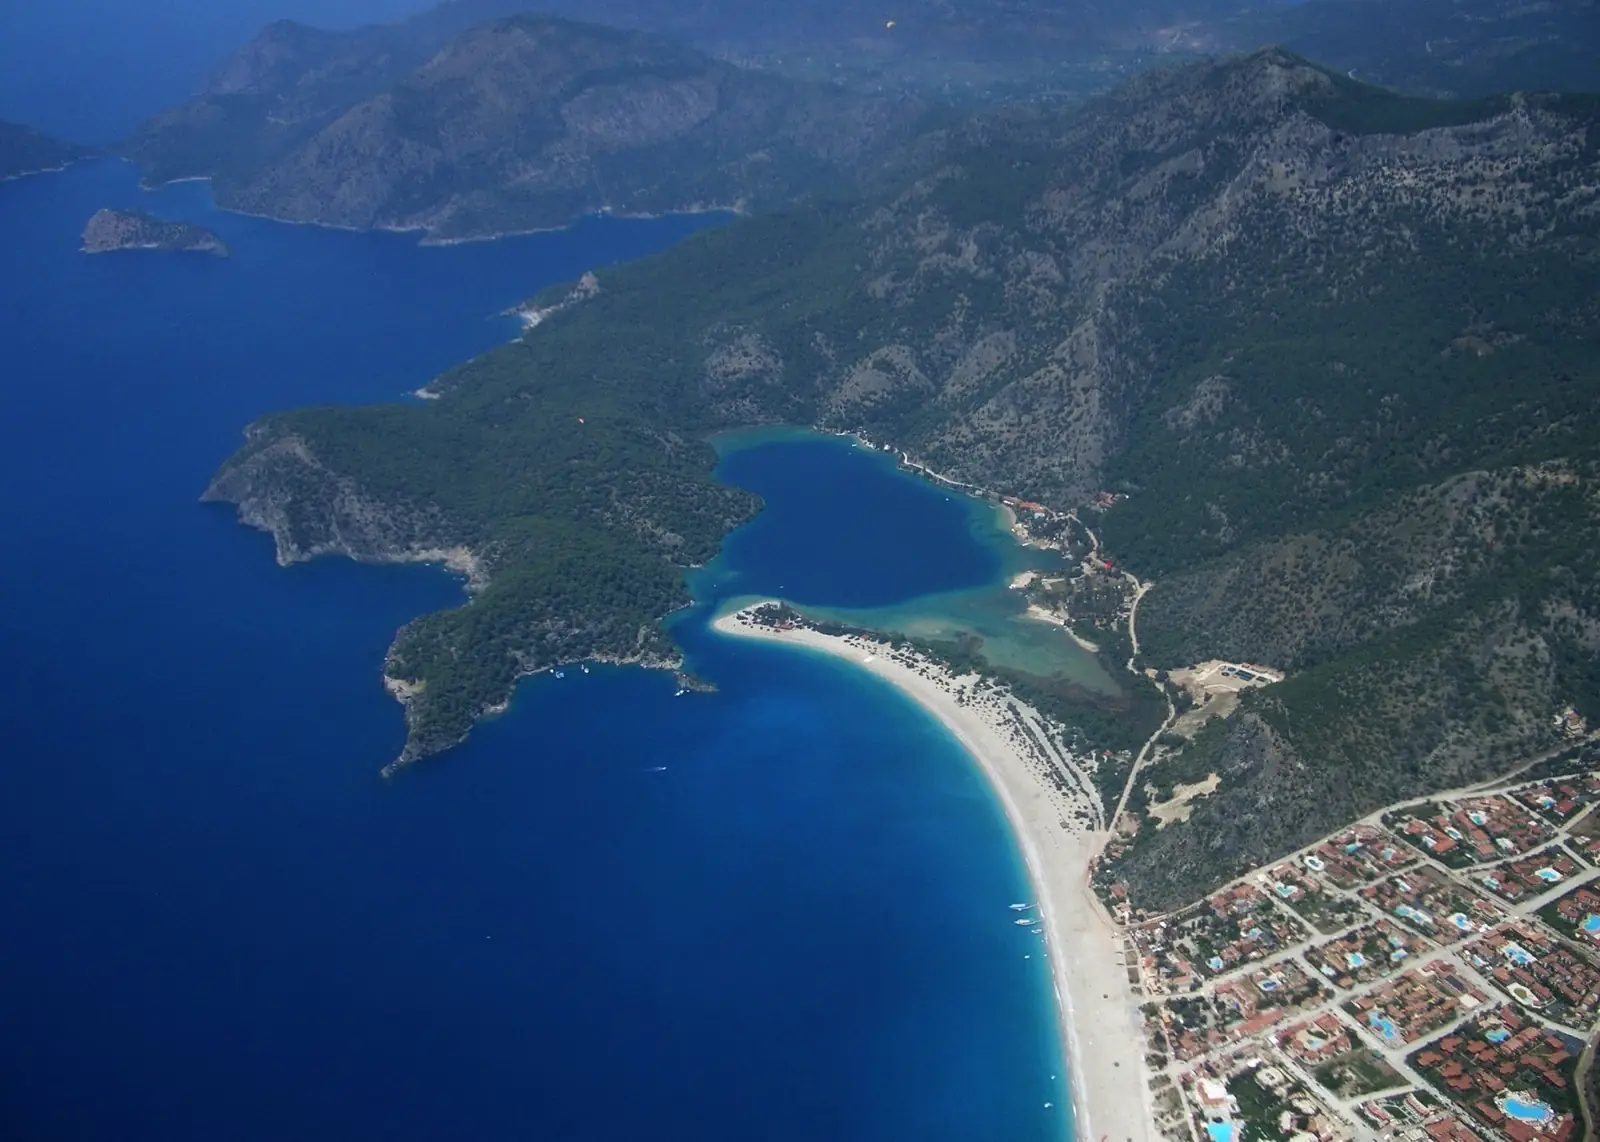
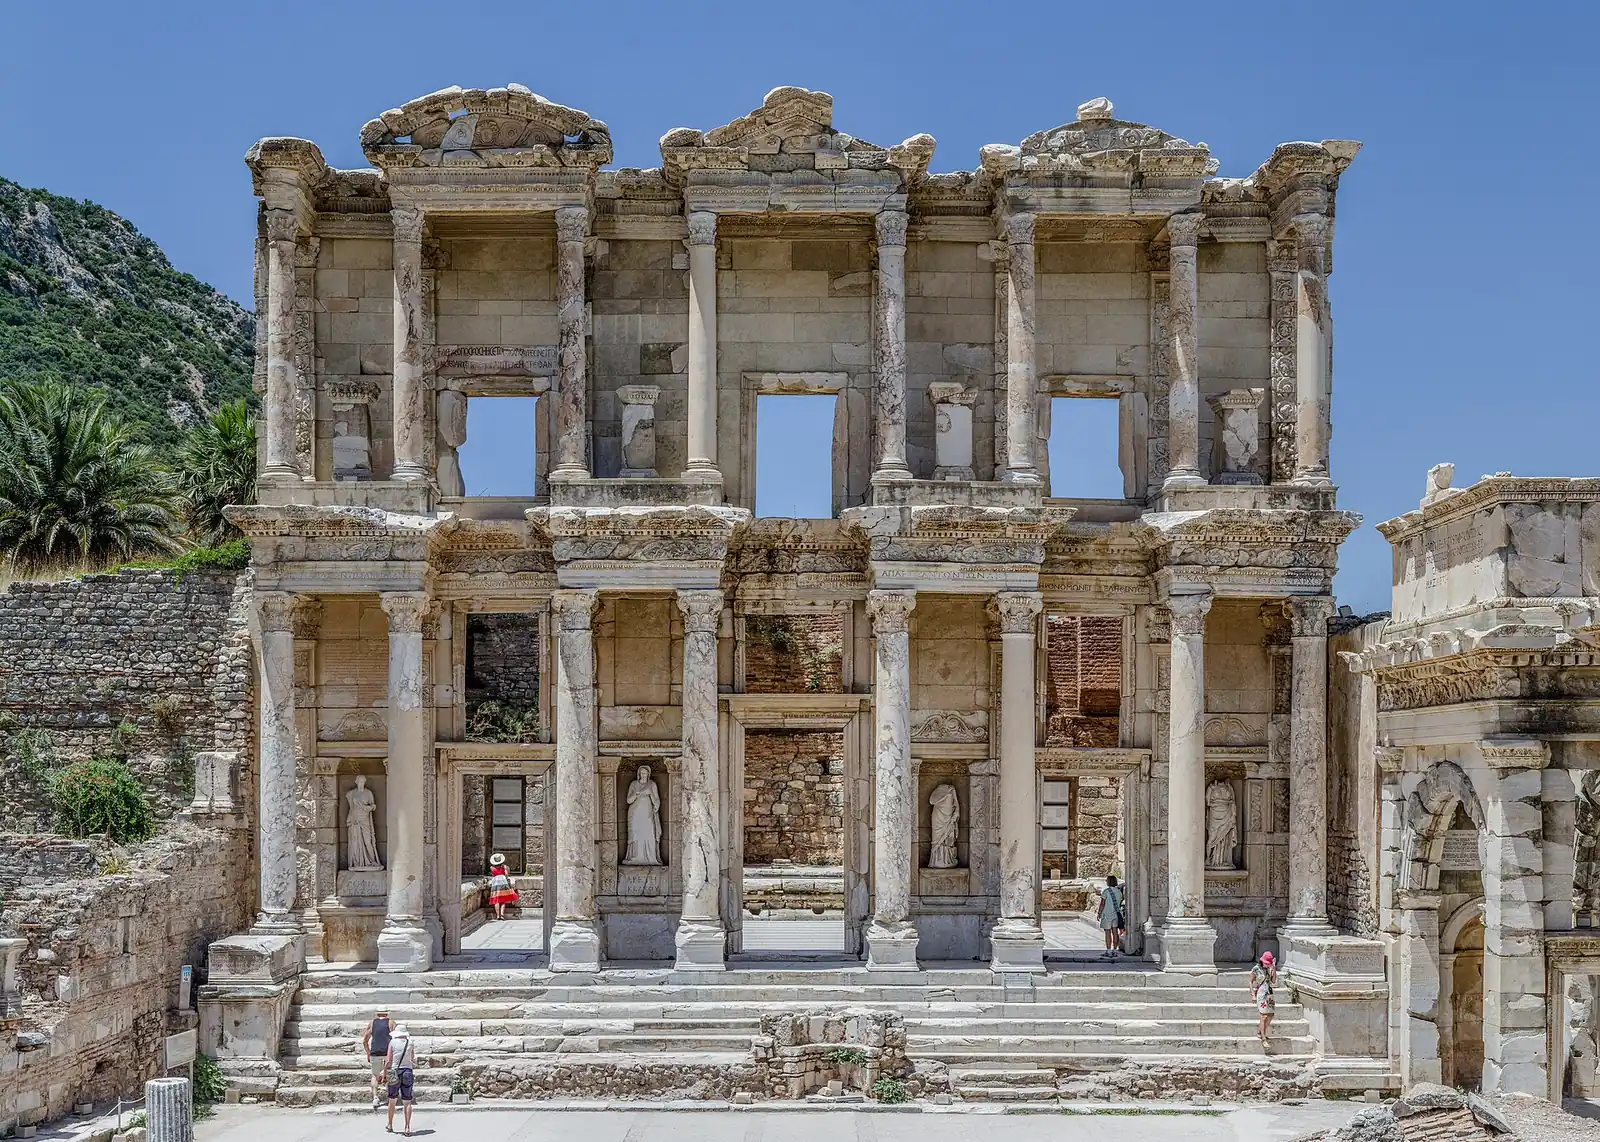
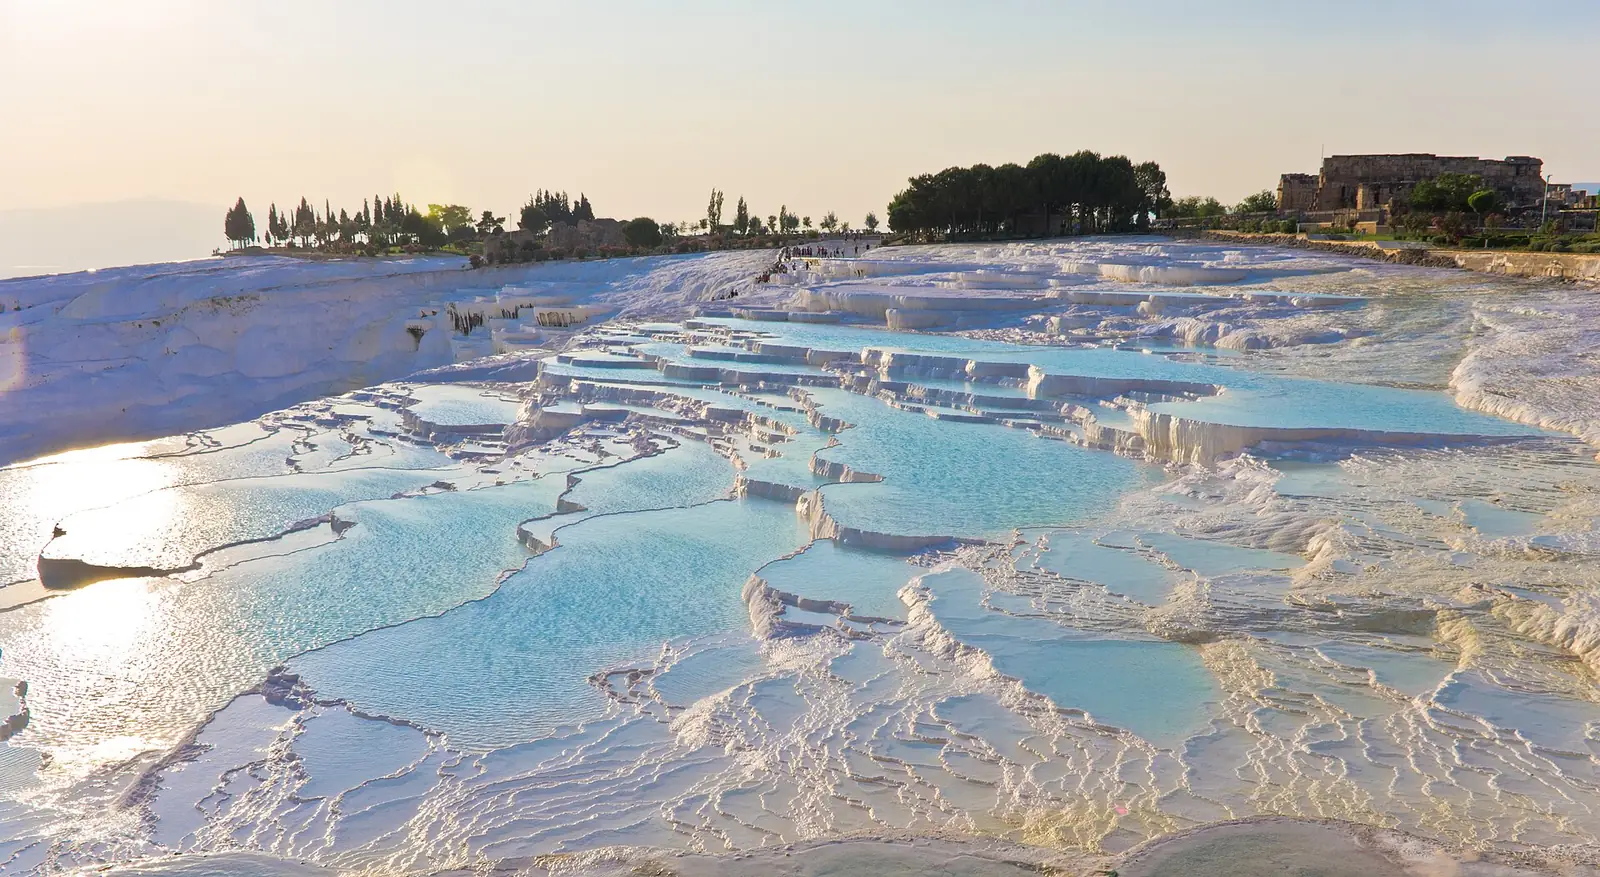
Turquia em imagens
Estadias mais curtas · 3
Investimento
Autorização de residência para investidor
Primeira estadia: 5 anos
Investimento
Autorização de residência por imóvel
Investimento exigido: $200k+
Negócios / Startups
Residência por contatos empresariais
Renda exigida: TRY 28k+ por mês ≈ $570
Caminho para a residência permanente · 2
- Residência permanente após 8 anos · Long-term residence permit
- Residência permanente após 8 anos · Permanent work permit
Chegar a Turquia: primeiros passos
- Resolva primeiro sua situação migratória: as vias de investimento exigem um certificado de conformidade e depois uma autorização de residência de curta duração antes de qualquer pedido de cidadania, e os pedidos devem ser feitos pessoalmente.
- Se pretende trabalhar, lembre-se de que uma autorização de residência não dá direito de trabalhar; é preciso uma autorização de trabalho, e a autorização vinculada a empregador está ligada ao empregador, ao local de trabalho e à função indicados.
- Providencie um seguro de saúde como parte do planejamento da residência, já que as vias de autorização e suas condições são a base da sua estadia.
- Mantenha um endereço estável e a escritura ou os documentos de locação à mão, pois a via do imóvel depende, em particular, de a moradia ser própria e usada como residência.
- Abra uma conta bancária turca se usar uma via de depósito e mantenha os recursos no lugar durante todo o período de compromisso.
- Registre-se na diretoria provincial de população e cidadania ao chegar à etapa de cidadania e mantenha juntos o certificado de conformidade e os documentos da autorização.
Perguntas frequentes
Que vistos de talento especial tem Turquia?
Turquia tem 1 programa de talento. Turquoise Card dá uma primeira estadia de 3 anos.
Qual é o requisito de renda do visto de nômade digital de Turquia em 2026?
Turquia tem 1 visto de nômade ou de trabalho remoto. Visto de nômade digital exige renda de pelo menos $3,000 por mês.
Quanto é preciso investir para obter residência em Turquia?
Turquia tem 7 vias para investidores. Cidadania · Depósito de $500k exige poupança de pelo menos $500,000 e dá uma primeira estadia de 5 anos. Cidadania · Títulos de $500k exige um investimento de pelo menos $500,000 e dá uma primeira estadia de 5 anos. Cidadania · Pensão de $500k exige um investimento de pelo menos $500,000 e dá uma primeira estadia de 5 anos.
Posso me mudar para Turquia abrindo um negócio?
Turquia tem 1 via de negócios ou startup. É Autorização para trabalho independente.
Que vistos de trabalho Turquia oferece a estrangeiros?
Turquia tem 1 visto de trabalho. Autorização de trabalho dá uma primeira estadia de 1 ano que pode ser renovada.
Como se obtém um visto de estudante para Turquia?
Turquia tem 1 visto de estudante. É Residência de estudante.
Posso me juntar ao meu cônjuge ou parceiro em Turquia?
Sim. Turquia tem 2 vistos de cônjuge. Cônjuge de residente dá uma primeira estadia de 3 anos que pode ser renovada. Cônjuge de cidadão dá uma primeira estadia de 3 anos que pode ser renovada.
Turquia tem um regime fiscal especial para novos residentes?
Sim: Isenção de renda de fonte estrangeira para novos residentes fiscais (Lei do Imposto de Renda, Art. 20/D repetido). Pessoas que se tornam residentes fiscais turcos e não tinham domicílio nem obrigação tributária na Türkiye nos três anos-calendário anteriores ficam isentas do imposto de renda sobre rendimentos e ganhos obtidos fora da Türkiye por vinte anos. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Turquia AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.