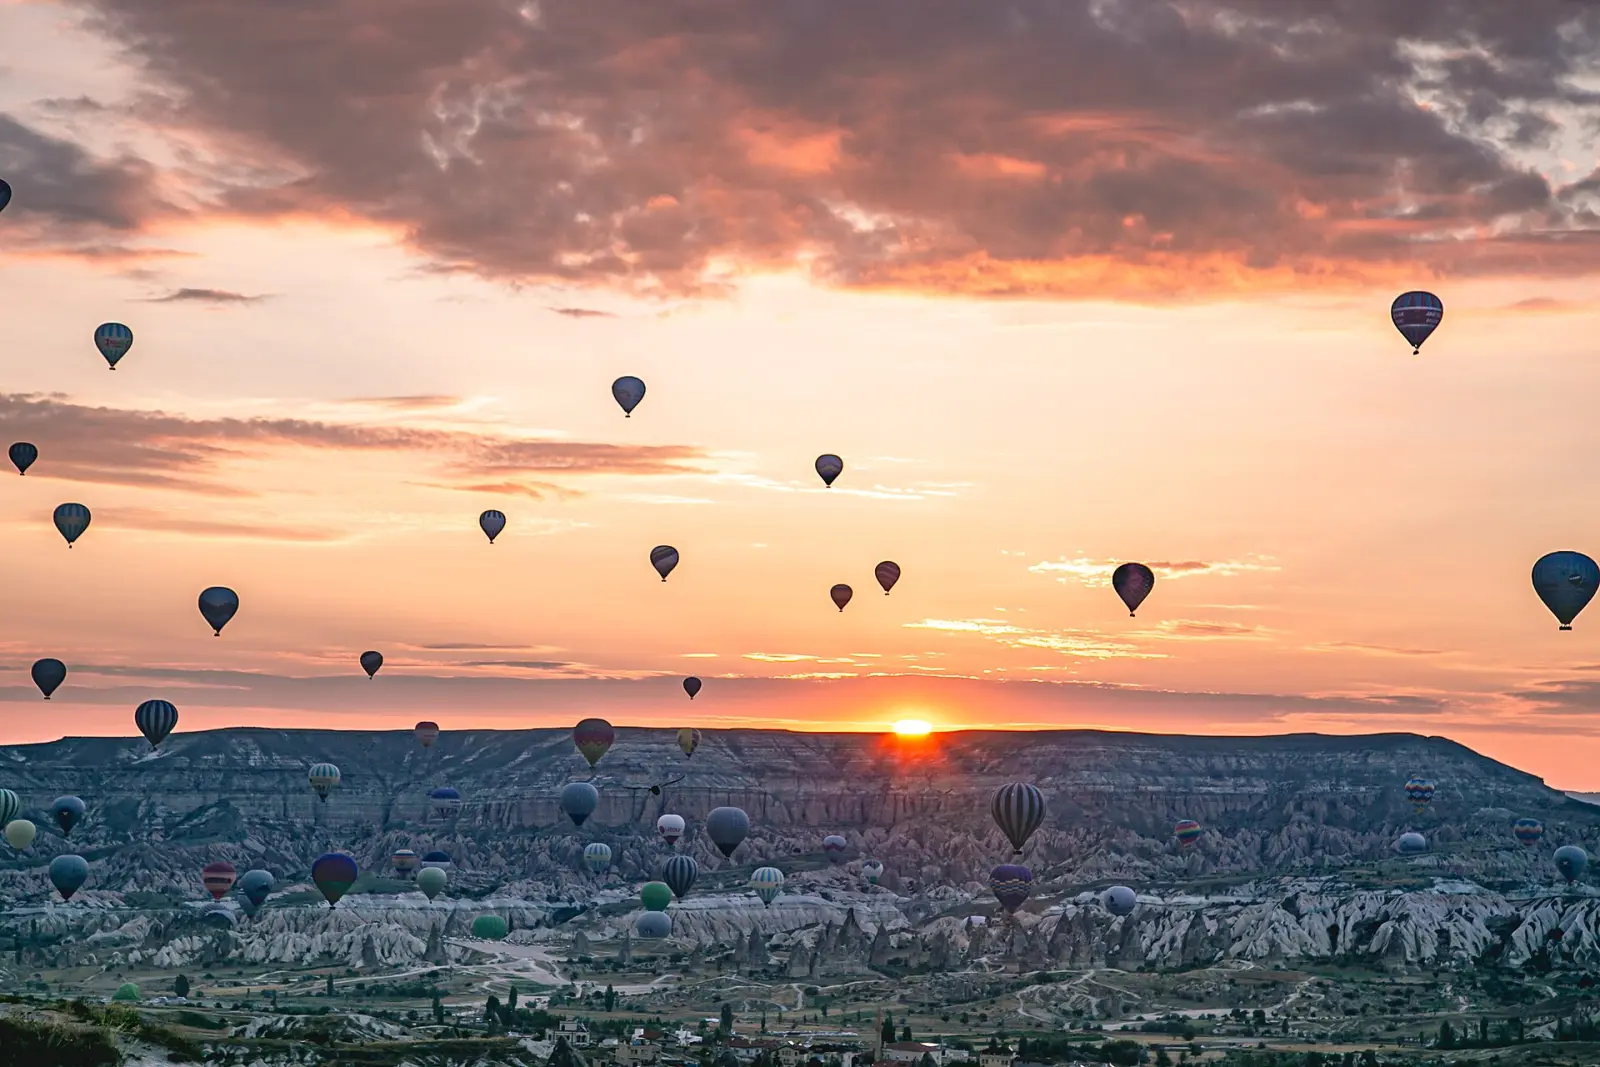
Mudarse a Turquía
14 formas de mudarse a Turquía en nuestra guía: 1 programa de talento, 1 visa de nómada o trabajo en remoto, 7 vías para inversores, 1 vía de negocio o startup, 1 visa de trabajo, 1 visa de estudiante, 2 visas de cónyuge.
Trabajadores en remoto: Visa de nómada digital, $3,000+ al mes. Inversión más baja: Ciudadanía · bonos de $500k, $500k+. Impuestos para recién llegados: Exención de las rentas de fuente extranjera para nuevos residentes fiscales (Ley del Impuesto sobre la Renta, art. 20/D repetido), 0% de impuesto. Comprobado con fuentes oficiales el .
Türkiye ofrece una serie de vías de ciudadanía por inversión además de los permisos ordinarios de residencia y de trabajo. Las vías de inversión comparten un recorrido común: primero se obtiene un certificado de conformidad de la institución competente, después un permiso de residencia de corta duración y solo entonces se presenta la solicitud ante la dirección provincial de población y ciudadanía.
Programas de talento · 1

Turquoise Card
Primera estancia: 3 años
Nómada / Trabajo en remoto · 1

Visa de nómada digital
Ingresos exigidos: $3,000+ al mes
Inversión · 7

Negocio / Startup · 1

Trabajo · 1

Permiso de trabajo
Primera estancia: 1 año
Estudiante · 1

Residencia de estudiante
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Primera estancia: 3 años
Cónyuge de un ciudadano
Primera estancia: 3 años
Impuestos
Türkiye grava a los residentes por su renta mundial y a los no residentes por las rentas de fuente turca, y la residencia a efectos del impuesto sobre la renta es independiente del estatus migratorio. También existe una deducción para los ingresos por determinados servicios prestados a clientes sin residencia ni centro de trabajo en Türkiye y utilizados únicamente en el extranjero. Ambos regímenes tienen condiciones y procedimientos fijados por las autoridades, por lo que conviene pedir asesoramiento sobre cada caso concreto.
Régimen especial
Exención de las rentas de fuente extranjera para nuevos residentes fiscales (Ley del Impuesto sobre la Renta, art. 20/D repetido)
0% de impuesto
Detalles
- Sobre: Rentas y ganancias de fuente extranjera (kazanç ve iratlar) obtenidas fuera de Türkiye
- Quién: Persona física considerada residente en Türkiye a partir del 1 de enero de 2026
Las personas que pasen a ser residentes fiscales en Türkiye y no hayan tenido domicilio ni obligación tributaria en Türkiye en los tres años naturales anteriores están exentas del impuesto sobre la renta por las rentas y ganancias obtenidas fuera de Türkiye durante veinte años.
Qué grava
Rentas y ganancias de fuente extranjera (kazanç ve iratlar) obtenidas fuera de Türkiye.
A quién se aplica
- Persona física considerada residente en Türkiye a partir del 1 de enero de 2026 (domicilio en Türkiye o permanencia continuada de más de seis meses en un año natural, arts. 3-4).
- Sin domicilio ni obligación tributaria en Türkiye durante los tres años naturales anteriores a pasar a ser residente.
- Una obligación anterior por alquileres, rentas de valores o ganancias patrimoniales de fuente turca no impide la exención; un salario o una actividad empresarial gravados en Türkiye en esos tres años sí la impide.
- Debe obtenerse un certificado de exención en la oficina tributaria: la solicitud debe presentarse antes de que acabe el año natural en que la persona pasa a ser residente, o antes de finales de febrero del año siguiente en el caso de quienes pasan a ser residentes en noviembre o diciembre. Una solicitud tardía se rechaza.
Exclusiones
- Las rentas obtenidas en Türkiye no están cubiertas.
- Los costes y gastos de las rentas exentas no son deducibles; los impuestos extranjeros pagados sobre rentas exentas no pueden acreditarse contra el impuesto sobre la renta turco.
- No se presenta declaración anual por las rentas exentas; la exención se pierde, con impuesto retroactivo, si no se cumplían las condiciones.
Residencia fiscal
Se aplica desde el 1 de enero de 2026 a las personas que pasan a ser residentes; añadida por la Ley 7582 de 21 de mayo de 2026, publicada el 4 de junio de 2026. El Ministerio de Hacienda y Finanzas fija los procedimientos.
Visas
La residencia fiscal deriva de la presencia o del domicilio, no de un permiso de residencia concreto.
Otros impuestos
La seguridad social, el IVA y los impuestos locales son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Deducción por exportación de servicios (Ley del Impuesto sobre la Renta, art. 89/13)
Ventaja fiscal
Detalles
Para las rentas de 2026, se deduce de los ingresos el 100% de lo percibido por servicios de arquitectura, ingeniería, diseño, software, informes médicos, contabilidad, centros de llamadas, pruebas de productos, certificación, almacenamiento, tratamiento y análisis de datos y formación profesional designada, prestados a clientes no residentes y utilizados exclusivamente en el extranjero.
Qué grava
Ingresos por servicios que cumplen los requisitos, prestados a clientes sin residencia ni centro de trabajo en Türkiye y utilizados únicamente en el extranjero. La deducción es del 100% de esos ingresos para los períodos impositivos que comiencen a partir del 1 de enero de 2026 (Decisión Presidencial 11257); el tipo legal de la ley es del 80%, que se aplicó a las rentas de 2024 y 2025.
A quién se aplica
- El cliente es una persona no residente en Türkiye con centro de trabajo, jurídico y de negocios en el extranjero (incluidas las empresas de educación y salud que atienden a no residentes con autorización ministerial).
- La factura o documento similar se emite a nombre del cliente extranjero.
- Todos los ingresos de la actividad se transfieren a Türkiye antes de la fecha límite de la declaración anual del impuesto sobre la renta del año en que se obtuvieron.
Exclusiones
- Servicios utilizados en Türkiye; solo cumplen los requisitos las categorías de servicios enumeradas.
Residencia fiscal
La ley fija el tipo en el 80% y permite al Presidente fijarlo entre el 0 y el 100 por ciento y fijar la parte de los ingresos que debe transferirse a Türkiye; los procedimientos los fija el Ministerio de Hacienda y Finanzas. La Decisión Presidencial 11257 de 29 de abril de 2026 (Resmî Gazete de 30 de abril de 2026, n.º 33239) fijó el tipo en el 100% para las rentas de los períodos impositivos que comiencen a partir del 1 de enero de 2026. El tipo del 80% y la condición de transferencia íntegra sustituyeron a un tipo del 50% mediante la Ley 7491 de 27 de diciembre de 2023.
Visas
Norma tributaria independiente del estatus migratorio, pero un extranjero que trabaje en Türkiye necesita un permiso de trabajo o un permiso de trabajo independiente.
Otros impuestos
El tratamiento del IVA a la exportación, la seguridad social y otros impuestos son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto sobre la renta de las personas físicas: criterio de residencia y tipos progresivos de 2026
Tipos progresivos
Detalles
- Sobre: Renta imponible anual
- Quién: Residente: domicilio en Türkiye o permanencia continuada de más de seis meses en un año natural
- Límite: TRY 190k/año ≈ $3,850
Los residentes tributan por su renta mundial a tipos progresivos del 15% al 40%; los no residentes, por las rentas de fuente turca.
Qué grava
Renta imponible anual; los residentes, por las rentas obtenidas dentro y fuera de Türkiye (art. 3).
A quién se aplica
- Residente: domicilio en Türkiye o permanencia continuada de más de seis meses en un año natural (las ausencias temporales no la interrumpen); ciertos extranjeros en una misión temporal definida, estudios, tratamiento o viaje no se consideran residentes (art. 5).
Límites
- TRY 190,000 al año (≈ $3,850) · 15% sobre la renta imponible hasta este importe (cifra de 2026 entre paréntesis en el art. 103).
- TRY 400,000 al año (≈ $8,100) · 20% hasta este importe.
- TRY 1,000,000 al año (≈ $20,300) · 27% hasta este importe (1,500,000 para rentas del trabajo).
- TRY 5,300,000 al año (≈ $107,000) · 35% hasta este importe; 40% por encima.
Residencia fiscal
La residencia a efectos del impuesto sobre la renta es independiente del estatus migratorio.
Visas
Ninguna.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Pensiones pagadas por instituciones extranjeras de seguridad social: exentas
0% de impuesto
Detalles
- Sobre: Pensiones pagadas por instituciones extranjeras de seguridad social (Ley del Impuesto sobre la Renta, art. 23(13))
- Quién: La pensión la paga una institución de seguridad social situada en un país extranjero
Las pensiones de jubilación, invalidez, viudedad y orfandad pagadas por instituciones de seguridad social del extranjero están exentas del impuesto sobre la renta turco.
Qué grava
Pensiones pagadas por instituciones extranjeras de seguridad social (Ley del Impuesto sobre la Renta, art. 23(13)).
A quién se aplica
- La pensión la paga una institución de seguridad social situada en un país extranjero.
Exclusiones
- Las demás rentas de fuente extranjera de un residente fiscal turco (pensiones privadas, alquileres, dividendos, salarios) quedan fuera de esta exención.
Residencia fiscal
La exención figura en el artículo de la Ley del Impuesto sobre la Renta relativo a las exenciones de salarios; la residencia fiscal depende del domicilio o de una permanencia de más de seis meses en un año natural (arts. 3-4).
Visas
Independiente del permiso de residencia que se tenga.
Otros impuestos
La seguridad social y los impuestos locales son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Salarios pagados en moneda extranjera por un empleador no residente: exentos
0% de impuesto
Detalles
Los salarios pagados en moneda extranjera a un empleado por un empleador sin centro jurídico ni de negocios en Türkiye, con cargo a los ingresos de ese empleador en el extranjero, están exentos del impuesto sobre la renta.
Qué grava
Salarios pagados en moneda extranjera por un empleador no residente con cargo a sus ingresos en el extranjero (Ley del Impuesto sobre la Renta, art. 23(14)(a)).
A quién se aplica
- El empleador no tiene su centro jurídico ni su centro de negocios en Türkiye y está sujeto a obligación tributaria limitada.
- El salario se paga en moneda extranjera y procede de los ingresos del empleador fuera de Türkiye.
Exclusiones
- Los salarios de empleadores con centro jurídico o de negocios en Türkiye tributan a los tipos progresivos.
- Las rentas del trabajo autónomo quedan fuera de esta exención.
Residencia fiscal
Se aplica al salario como partida de renta; la residencia fiscal depende del domicilio o de una permanencia de más de seis meses en un año natural (arts. 3-4).
Visas
Un extranjero que trabaje en Türkiye necesita un permiso de trabajo o un permiso de trabajo independiente; la exención fiscal no lo sustituye.
Otros impuestos
La seguridad social y los impuestos locales son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
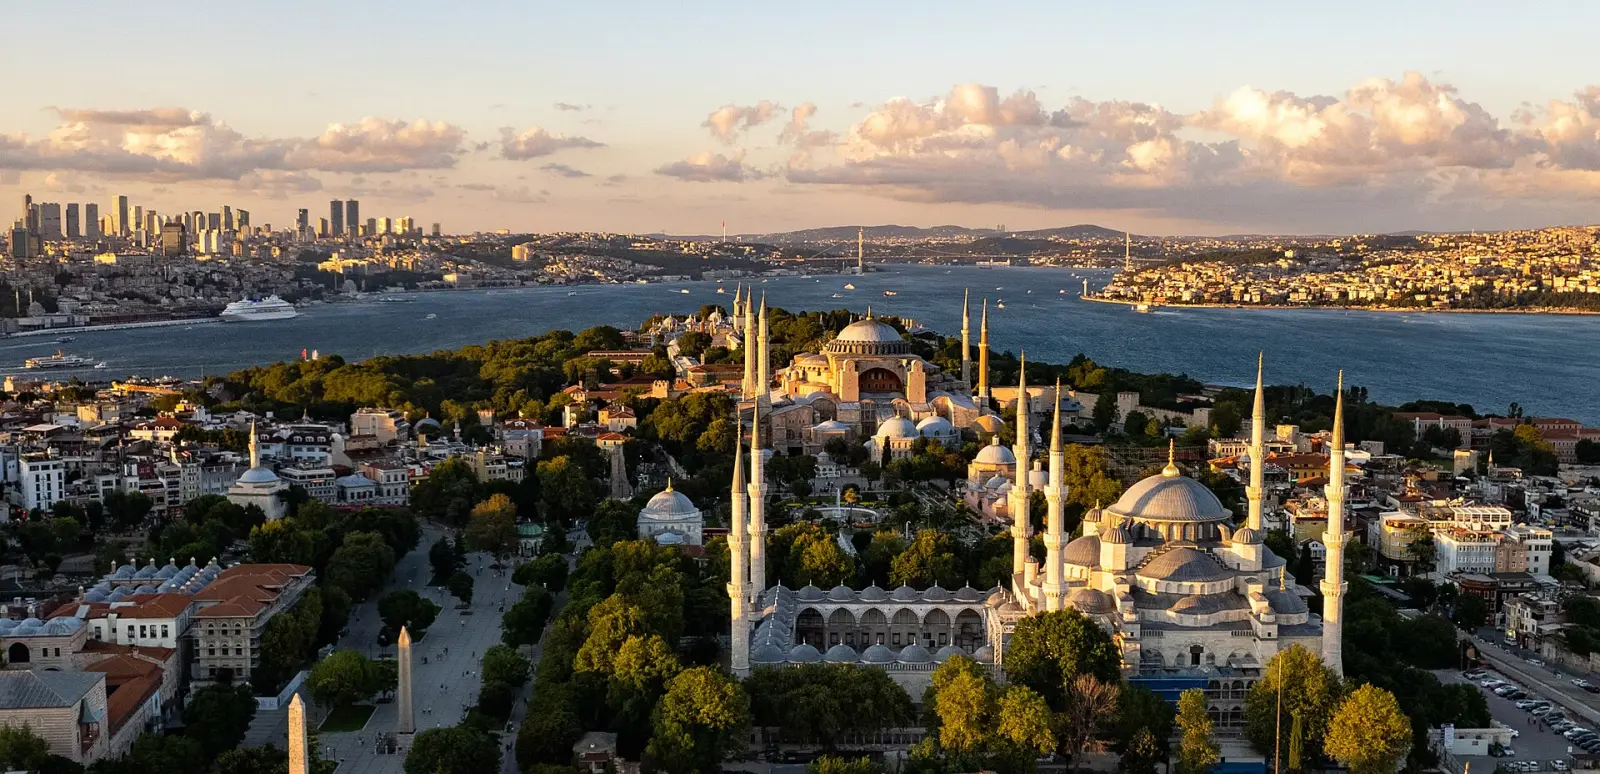
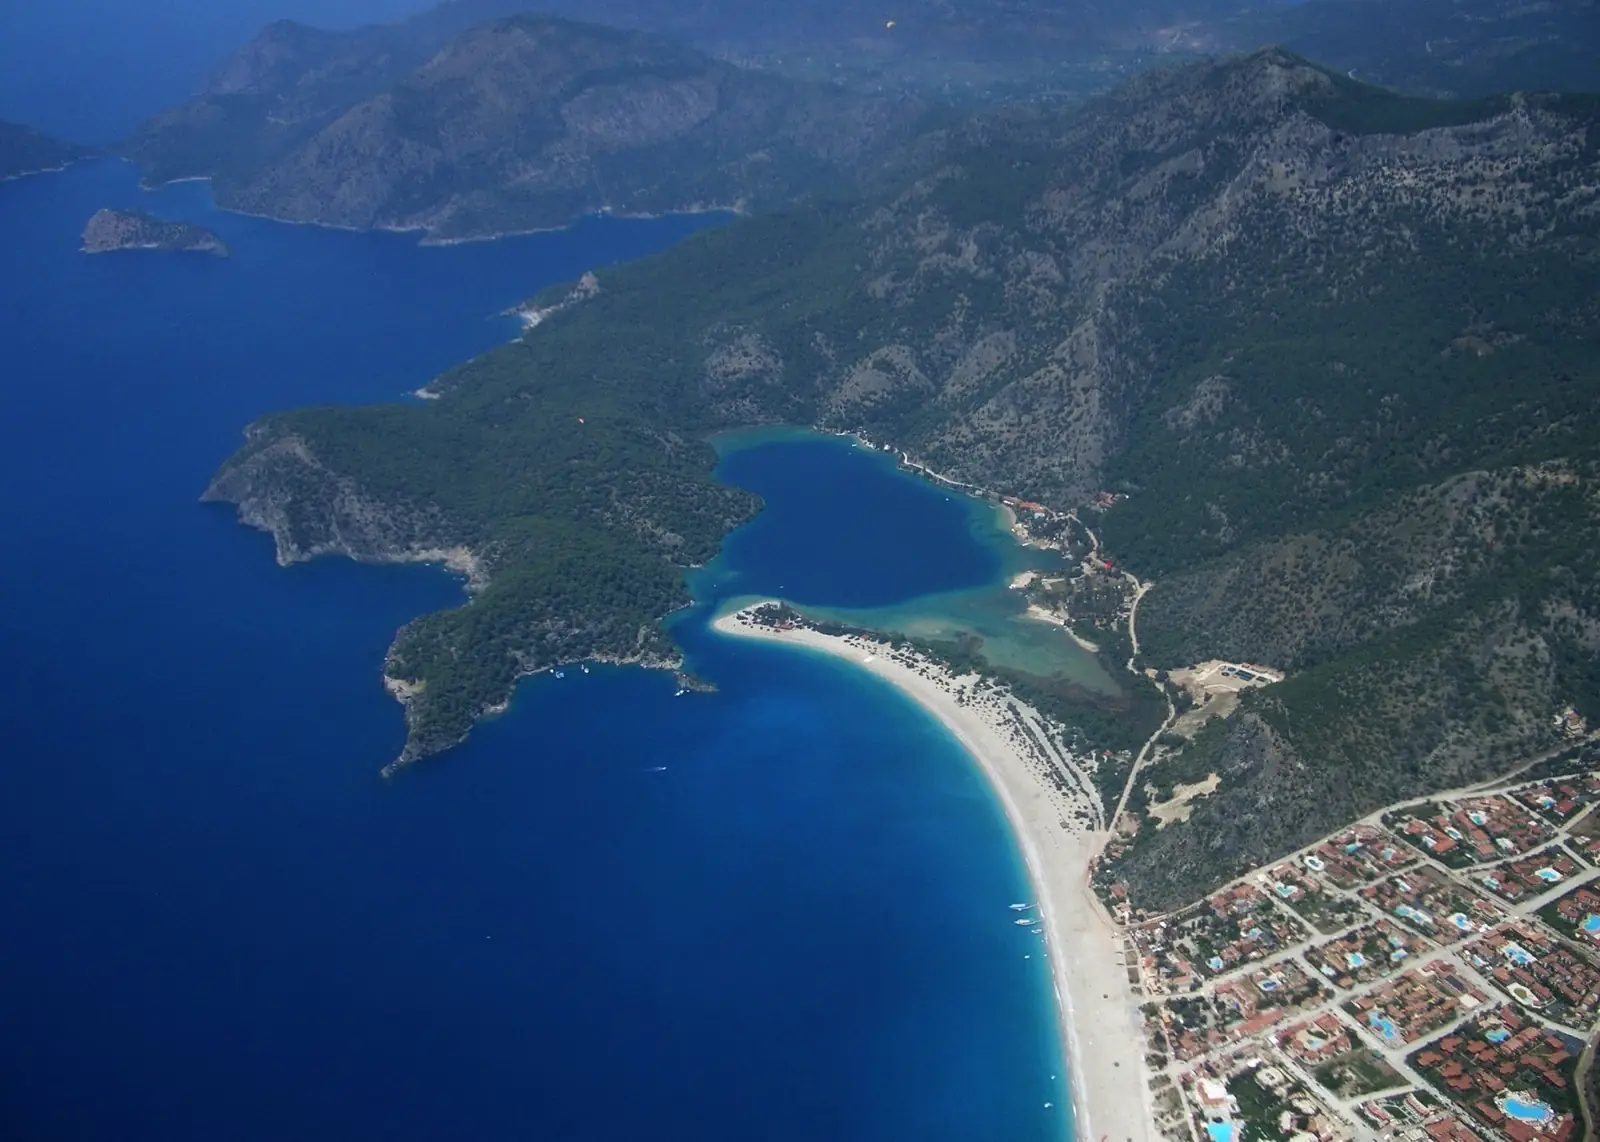
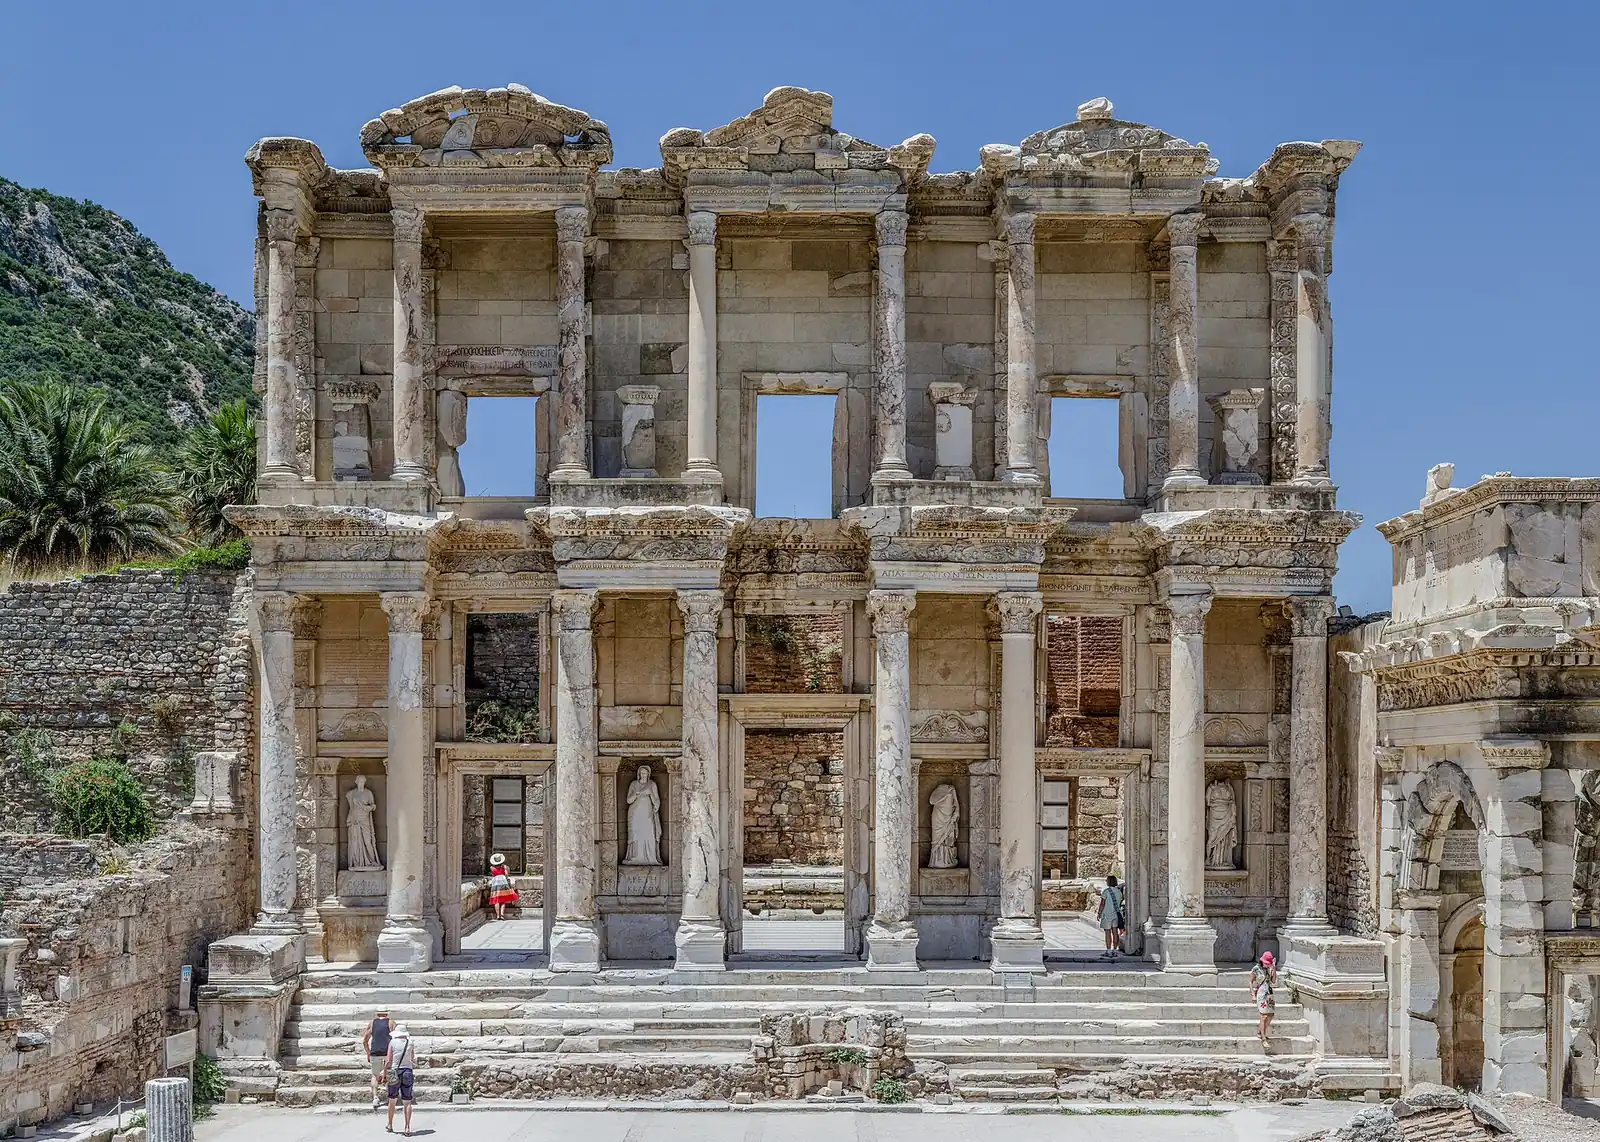
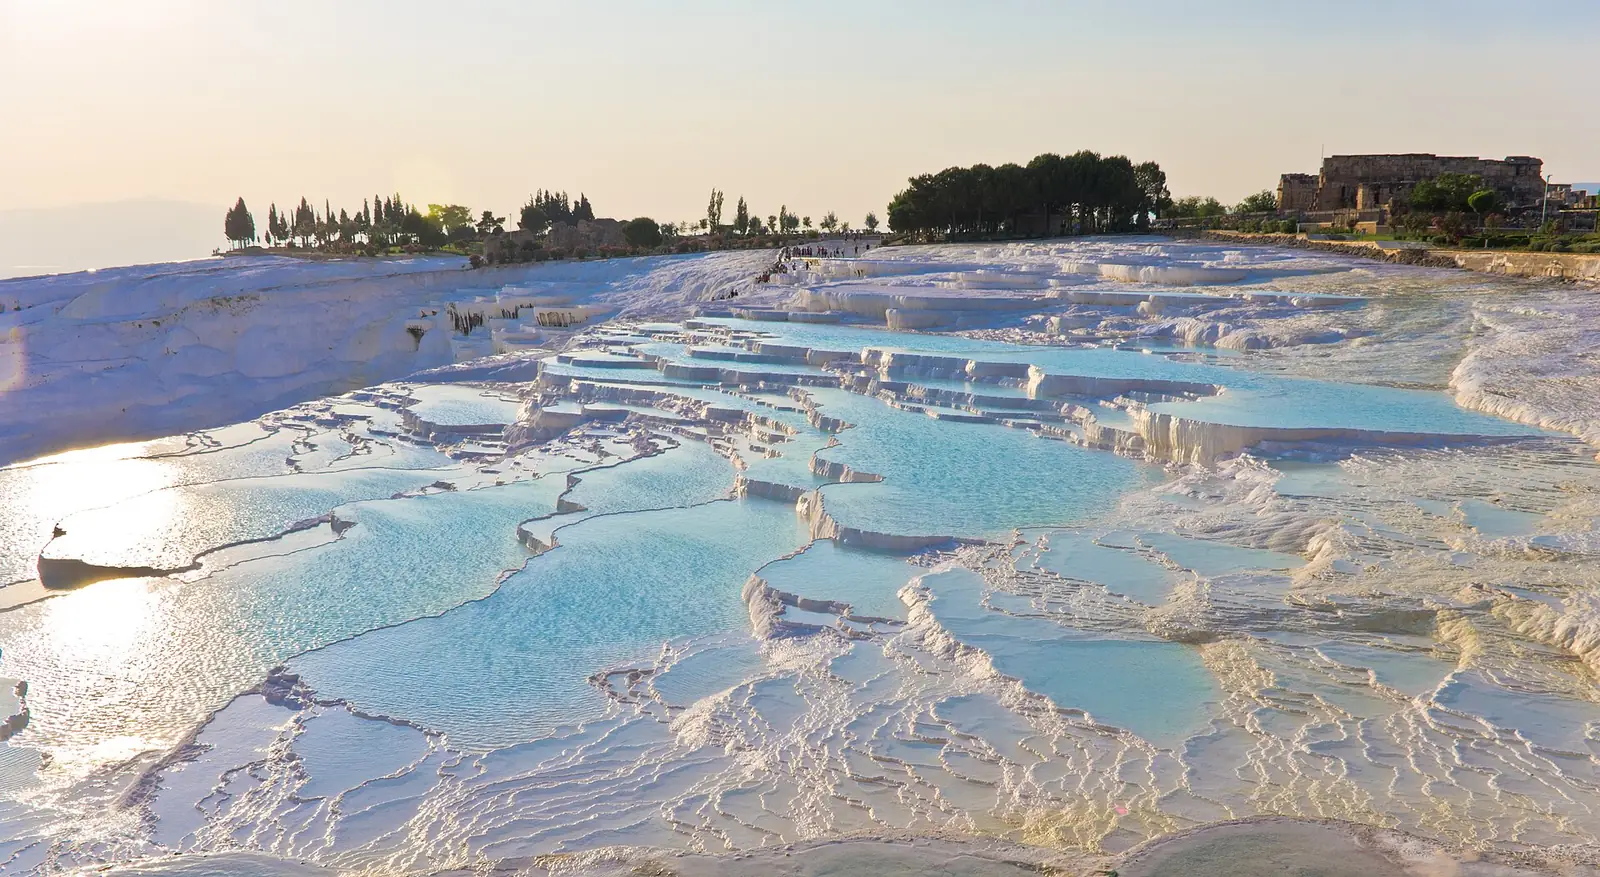
Turquía en imágenes
Estancias más cortas · 3
Inversión
Permiso de residencia de inversor
Primera estancia: 5 años
Inversión
Permiso de residencia por inmueble
Inversión exigida: $200k+
Negocio / Startup
Residencia por contactos de negocios
Ingresos exigidos: TRY 28k+ al mes ≈ $570
Camino a la residencia permanente · 2
- Residencia permanente tras 8 años · Long-term residence permit
- Residencia permanente tras 8 años · Permanent work permit
Al llegar a Turquía: primeros pasos
- Conviene resolver primero la situación migratoria: las vías de inversión exigen un certificado de conformidad y después un permiso de residencia de corta duración antes de cualquier solicitud de ciudadanía, y las solicitudes deben presentarse en persona.
- Si se prevé trabajar, hay que recordar que un permiso de residencia no da derecho a trabajar; se necesita un permiso de trabajo, y un permiso vinculado a un empleador queda atado al empleador, el centro de trabajo y el puesto indicados.
- Conviene contratar la cobertura médica como parte de la planificación de la residencia, ya que los permisos y sus condiciones son lo que sustenta la estancia.
- Conviene tener a mano un domicilio estable y la escritura de propiedad o los documentos de arrendamiento, ya que la vía inmobiliaria depende en particular de que la vivienda sea de propiedad y se utilice como residencia.
- Conviene abrir una cuenta bancaria turca si se utiliza una vía de depósito, y mantener los fondos durante todo el período de compromiso.
- Conviene registrarse en la dirección provincial de población y ciudadanía al llegar a la fase de ciudadanía, y guardar juntos el certificado de conformidad y los documentos del permiso.
Preguntas frecuentes
¿Qué visas de talento tiene Turquía?
Turquía tiene 1 programa de talento. Turquoise Card da una primera estancia de 3 años.
¿Cuál es el requisito de ingresos de la visa de nómada digital de Turquía en 2026?
Turquía tiene 1 visa de nómada o trabajo en remoto. Visa de nómada digital exige unos ingresos de al menos $3,000 al mes.
¿Cuánto hay que invertir para obtener la residencia en Turquía?
Turquía tiene 7 vías para inversores. Ciudadanía · depósito de $500k exige unos ahorros de al menos $500,000 y da una primera estancia de 5 años. Ciudadanía · bonos de $500k exige una inversión de al menos $500,000 y da una primera estancia de 5 años. Ciudadanía · pensión de $500k exige una inversión de al menos $500,000 y da una primera estancia de 5 años.
¿Puedo mudarme a Turquía abriendo un negocio?
Turquía tiene 1 vía de negocio o startup. Es Permiso de trabajo independiente.
¿Qué visas de trabajo ofrece Turquía a extranjeros?
Turquía tiene 1 visa de trabajo. Permiso de trabajo da una primera estancia de 1 año que se puede renovar.
¿Cómo se obtiene una visa de estudiante para Turquía?
Turquía tiene 1 visa de estudiante. Es Residencia de estudiante.
¿Puedo reunirme con mi cónyuge o pareja en Turquía?
Sí. Turquía tiene 2 visas de cónyuge. Cónyuge de un residente da una primera estancia de 3 años que se puede renovar. Cónyuge de un ciudadano da una primera estancia de 3 años que se puede renovar.
¿Tiene Turquía un régimen fiscal especial para nuevos residentes?
Sí: Exención de las rentas de fuente extranjera para nuevos residentes fiscales (Ley del Impuesto sobre la Renta, art. 20/D repetido). Las personas que pasen a ser residentes fiscales en Türkiye y no hayan tenido domicilio ni obligación tributaria en Türkiye en los tres años naturales anteriores están exentas del impuesto sobre la renta por las rentas y ganancias obtenidas fuera de Türkiye durante veinte años. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Turquía AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.