Umzug nach Türkei
14 Möglichkeiten für den Umzug nach Türkei in unserem Leitfaden: 1 Programm für Fachkräfte, 1 Nomaden-/Remote-Arbeit-Visum, 7 Investorenrouten, 1 Route für Unternehmen / Start-ups, 1 Arbeitsvisum, 1 Studienvisum, 2 Ehegattenvisa.
Remote-Arbeit: Visum für digitale Nomaden, $3,000+ im Monat. Kleinste Investition: Staatsangehörigkeit · $500k Anleihen, $500k+. Steuern für Neuzugezogene: Steuerbefreiung für Einkünfte aus ausländischen Quellen bei neuen Steueransässigen (Einkommensteuergesetz wiederholter Art. 20/D), 0% Steuer. Am anhand der amtlichen Quellen geprüft.
Türkiye bietet neben gewöhnlichen Aufenthalts- und Arbeitserlaubnissen eine Reihe von Wegen zur Einbürgerung durch Investition. Die Investitionswege haben einen gemeinsamen Ablauf: Zuerst holen Sie eine Konformitätsbescheinigung von der zuständigen Stelle ein, dann eine kurzfristige Aufenthaltserlaubnis, und erst dann stellen Sie den Antrag bei der Provinzdirektion für Bevölkerung und Staatsangehörigkeit.
Programme für Fachkräfte · 1

Turquoise Card
Erster Aufenthalt: 3 J.
Nomaden / Remote-Arbeit · 1

Visum für digitale Nomaden
Nötiges Einkommen: $3,000+ im Monat
Investition · 7

Unternehmen / Start-up · 1

Arbeit · 1

Arbeitsgenehmigung
Erster Aufenthalt: 1 J.
Studium · 1

Studentenaufenthalt
Ehegattenvisa · 2

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner einer ansässigen Person
Erster Aufenthalt: 3 J.
Ehepartner eines Staatsbürgers
Erster Aufenthalt: 3 J.
Steuern
Türkiye besteuert Ansässige mit dem Welteinkommen und Gebietsfremde mit in Türkiye bezogenen Einkünften, und die Einkommensteuer-Ansässigkeit ist vom Einwanderungsstatus getrennt. Außerdem gibt es einen Abzug für Einnahmen aus bestimmten Leistungen an Kunden ohne Wohnsitz oder Arbeitsstätte in Türkiye, die ausschließlich im Ausland genutzt werden. Beide Regelungen haben Bedingungen und Verfahren, die von den Behörden festgelegt werden; lassen Sie sich daher zu Ihrem eigenen Sachverhalt beraten.
Sonderregelung
Steuerbefreiung für Einkünfte aus ausländischen Quellen bei neuen Steueransässigen (Einkommensteuergesetz wiederholter Art. 20/D)
0% Steuer
Details
- Auf: Außerhalb von Türkiye erzielte Einkünfte und Gewinne aus ausländischen Quellen (kazanç ve iratlar)
- Wer: Natürliche Person, die ab dem 1 Januar 2026 in Türkiye als ansässig gilt
Personen, die in Türkiye steuerlich ansässig werden und in den vorangegangenen drei Kalenderjahren in Türkiye weder Wohnsitz noch Steuerpflicht hatten, sind zwanzig Jahre lang von der Einkommensteuer auf außerhalb von Türkiye erzielte Einkünfte und Gewinne befreit.
Besteuert wird
Außerhalb von Türkiye erzielte Einkünfte und Gewinne aus ausländischen Quellen (kazanç ve iratlar).
Für wen es gilt
- Natürliche Person, die ab dem 1 Januar 2026 in Türkiye als ansässig gilt (Wohnsitz in Türkiye oder ununterbrochener Aufenthalt von mehr als sechs Monaten in einem Kalenderjahr, Art. 3-4).
- Kein Wohnsitz und keine Steuerpflicht in Türkiye in den drei Kalenderjahren vor dem Ansässigwerden.
- Eine frühere Steuerpflicht für in Türkiye bezogene Mieteinkünfte, Wertpapiererträge oder Veräußerungsgewinne steht der Befreiung nicht entgegen; ein in Türkiye besteuertes Gehalt oder Gewerbe in diesen drei Jahren schon.
- Beim Finanzamt ist eine Befreiungsbescheinigung einzuholen: Der Antrag ist bis zum Ende des Kalenderjahres zu stellen, in dem die Person ansässig wird, oder bis Ende Februar des Folgejahres bei Personen, die im November oder Dezember ansässig werden. Ein verspäteter Antrag wird abgelehnt.
Ausschlüsse
- In Türkiye erzielte Einkünfte sind nicht erfasst.
- Kosten und Aufwendungen für befreite Einkünfte sind nicht abziehbar; auf befreite Einkünfte gezahlte ausländische Steuern können nicht auf die türkische Einkommensteuer angerechnet werden.
- Für die befreiten Einkünfte wird keine Jahressteuererklärung abgegeben; die Befreiung entfällt mit rückwirkender Steuer, wenn die Voraussetzungen nicht erfüllt waren.
Steuerliche Ansässigkeit
Gilt ab dem 1 Januar 2026 für Personen, die ansässig werden; eingefügt durch Gesetz 7582 vom 21 Mai 2026, veröffentlicht am 4 Juni 2026. Das Ministerium für Schatzamt und Finanzen legt die Verfahren fest.
Visa
Die steuerliche Ansässigkeit ergibt sich aus Aufenthalt oder Wohnsitz, nicht aus einer bestimmten Aufenthaltserlaubnis.
Weitere Steuern
Sozialversicherung, Mehrwertsteuer und lokale Steuern sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Abzug für Dienstleistungsexporte (Einkommensteuergesetz Art. 89/13)
Steuererleichterung
Details
Für Einkünfte des Jahres 2026 werden 100% der Einnahmen aus Architektur-, Ingenieur-, Design-, Software-, medizinischen Befund-, Buchhaltungs-, Callcenter-, Produkttest-, Zertifizierungs-, Datenspeicherungs-, Datenverarbeitungs- und Datenanalyseleistungen sowie aus bestimmten beruflichen Ausbildungsleistungen, die für gebietsfremde Kunden erbracht und ausschließlich im Ausland genutzt werden, vom Einkommen abgezogen.
Besteuert wird
Einnahmen aus qualifizierten Leistungen an Kunden ohne Wohnsitz oder Arbeitsstätte in Türkiye, die ausschließlich im Ausland genutzt werden. Der Abzug beträgt 100% dieser Einnahmen für Steuerzeiträume, die am oder nach dem 1 Januar 2026 beginnen (Präsidialbeschluss 11257); der gesetzliche Satz beträgt 80%, der für die Einkünfte 2024 und 2025 galt.
Für wen es gilt
- Der Kunde ist eine in Türkiye nicht ansässige Person mit Arbeitsstätte, Rechts- und Geschäftssitz im Ausland (einschließlich Bildungs- und Gesundheitsunternehmen, die mit Genehmigung des Ministeriums Gebietsfremde versorgen).
- Die Rechnung oder ein ähnliches Dokument wird auf den Namen des ausländischen Kunden ausgestellt.
- Alle Einnahmen aus der Tätigkeit werden bis zum Fälligkeitstermin der jährlichen Einkommensteuererklärung für das Jahr, in dem sie erzielt wurden, nach Türkiye überführt.
Ausschlüsse
- In Türkiye genutzte Leistungen; nur die aufgeführten Leistungskategorien kommen in Betracht.
Steuerliche Ansässigkeit
Das Gesetz legt den Satz auf 80% fest und erlaubt dem Präsidenten, ihn zwischen 0 und 100 Prozent festzusetzen sowie den nach Türkiye zu überführenden Anteil der Einnahmen zu bestimmen; die Verfahren legt das Ministerium für Schatzamt und Finanzen fest. Der Präsidialbeschluss 11257 vom 29 April 2026 (Resmî Gazete 30 April 2026, Nr. 33239) setzte den Satz für Einkünfte von Steuerzeiträumen, die am oder nach dem 1 Januar 2026 beginnen, auf 100% fest. Der Satz von 80% und die Bedingung der vollständigen Überführung ersetzten durch Gesetz 7491 vom 27 Dezember 2023 einen Satz von 50%.
Visa
Steuerregel, unabhängig vom Einwanderungsstatus; ein in Türkiye arbeitender Ausländer benötigt jedoch eine Arbeitserlaubnis oder eine Erlaubnis für selbstständige Tätigkeit.
Weitere Steuern
Mehrwertsteuerbehandlung von Exporten, Sozialversicherung und andere Steuern sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Einkommensteuer für natürliche Personen: Ansässigkeitstest und progressive Sätze 2026
Progressive Sätze
Details
- Auf: Jährliches zu versteuerndes Einkommen
- Wer: Ansässig: Wohnsitz in Türkiye oder ununterbrochener Aufenthalt von mehr als sechs Monaten in einem Kalenderjahr (vorübergehende Abwesenheiten unterbrechen ihn nicht)
- Grenze: TRY 190k/Jahr ≈ $3,850
Ansässige werden mit ihrem Welteinkommen zu progressiven Sätzen von 15% bis 40% besteuert; Gebietsfremde mit ihren in Türkiye bezogenen Einkünften.
Besteuert wird
Jährliches zu versteuerndes Einkommen; bei Ansässigen Einkünfte in und außerhalb von Türkiye (Art. 3).
Für wen es gilt
- Ansässig: Wohnsitz in Türkiye oder ununterbrochener Aufenthalt von mehr als sechs Monaten in einem Kalenderjahr (vorübergehende Abwesenheiten unterbrechen ihn nicht); bestimmte Ausländer mit einem festgelegten befristeten Einsatz, Studium, einer Behandlung oder Reise gelten nicht als ansässig (Art. 5).
Grenzen
- TRY 190,000 im Jahr (≈ $3,850) · 15% auf das zu versteuernde Einkommen bis zu diesem Betrag (Wert für 2026 in Klammern in Art. 103).
- TRY 400,000 im Jahr (≈ $8,100) · 20% bis zu diesem Betrag.
- TRY 1,000,000 im Jahr (≈ $20,300) · 27% bis zu diesem Betrag (1,500,000 für Lohneinkünfte).
- TRY 5,300,000 im Jahr (≈ $107,000) · 35% bis zu diesem Betrag; 40% darüber.
Steuerliche Ansässigkeit
Die Einkommensteuer-Ansässigkeit ist vom Einwanderungsstatus getrennt.
Visa
Keine.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Renten ausländischer Sozialversicherungsträger: befreit
0% Steuer
Details
- Auf: Renten, die von ausländischen Sozialversicherungsträgern gezahlt werden (Einkommensteuergesetz Art. 23(13))
- Wer: Die Rente wird von einem Sozialversicherungsträger mit Sitz in einem anderen Land gezahlt
Alters-, Invaliditäts-, Witwen- und Waisenrenten, die von Sozialversicherungsträgern im Ausland gezahlt werden, sind von der türkischen Einkommensteuer befreit.
Besteuert wird
Renten, die von ausländischen Sozialversicherungsträgern gezahlt werden (Einkommensteuergesetz Art. 23(13)).
Für wen es gilt
- Die Rente wird von einem Sozialversicherungsträger mit Sitz in einem anderen Land gezahlt.
Ausschlüsse
- Andere ausländische Einkünfte eines in Türkiye steuerlich Ansässigen (private Renten, Mieten, Dividenden, Löhne) fallen nicht unter diese Befreiung.
Steuerliche Ansässigkeit
Die Befreiung steht im Artikel des Einkommensteuergesetzes über Lohnbefreiungen; die steuerliche Ansässigkeit richtet sich nach Wohnsitz oder einem Aufenthalt von mehr als sechs Monaten in einem Kalenderjahr (Art. 3-4).
Visa
Unabhängig von der gehaltenen Aufenthaltserlaubnis.
Weitere Steuern
Sozialversicherung und lokale Steuern sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
In Fremdwährung gezahlte Löhne eines gebietsfremden Arbeitgebers: befreit
0% Steuer
Details
Löhne, die einem Arbeitnehmer in Fremdwährung von einem Arbeitgeber ohne Rechts- oder Geschäftssitz in Türkiye aus dessen Auslandseinnahmen gezahlt werden, sind von der Einkommensteuer befreit.
Besteuert wird
In Fremdwährung gezahlte Löhne eines gebietsfremden Arbeitgebers aus dessen Auslandseinnahmen (Einkommensteuergesetz Art. 23(14)(a)).
Für wen es gilt
- Der Arbeitgeber hat weder Rechts- noch Geschäftssitz in Türkiye und unterliegt der beschränkten Steuerpflicht.
- Der Lohn wird in Fremdwährung gezahlt und stammt aus den Einnahmen des Arbeitgebers außerhalb von Türkiye.
Ausschlüsse
- Löhne von Arbeitgebern mit Rechts- oder Geschäftssitz in Türkiye werden mit den progressiven Sätzen besteuert.
- Einkünfte aus selbstständiger Tätigkeit fallen nicht unter diese Befreiung.
Steuerliche Ansässigkeit
Gilt für den Lohn als Einkunftsposten; die steuerliche Ansässigkeit richtet sich nach Wohnsitz oder einem Aufenthalt von mehr als sechs Monaten in einem Kalenderjahr (Art. 3-4).
Visa
Ein in Türkiye arbeitender Ausländer benötigt eine Arbeitserlaubnis oder eine Erlaubnis für selbstständige Tätigkeit; die Steuerbefreiung ersetzt sie nicht.
Weitere Steuern
Sozialversicherung und lokale Steuern sind gesondert zu betrachten.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
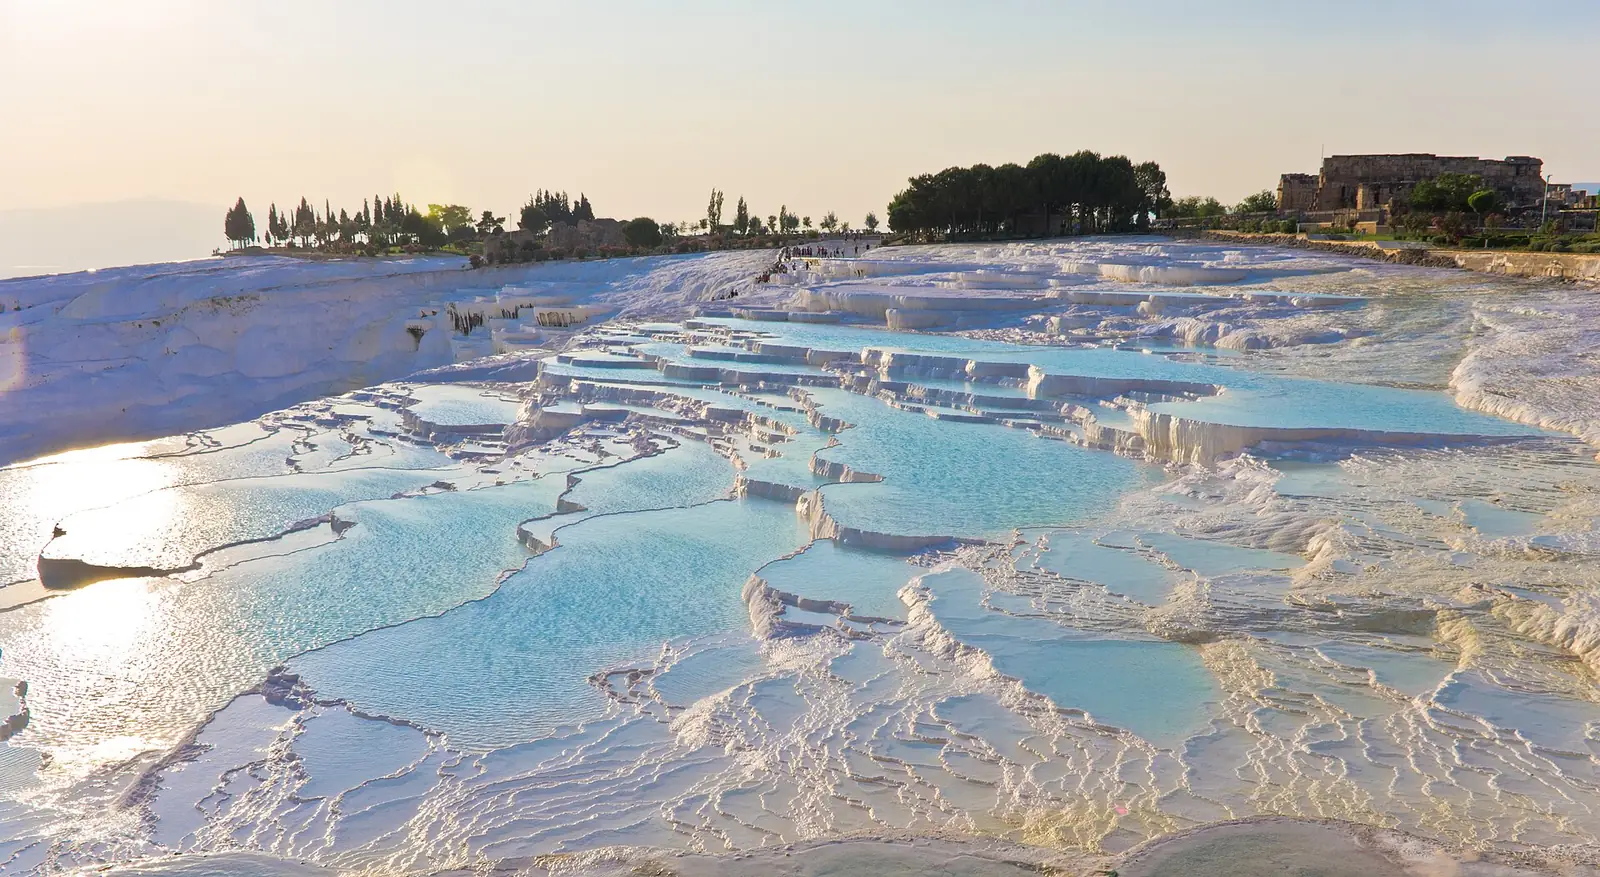
Türkei in Bildern
Kürzere Aufenthalte · 3
Investition
Investorenaufenthaltsgenehmigung
Erster Aufenthalt: 5 J.
Investition
Aufenthaltsgenehmigung durch Immobilienerwerb
Nötige Investition: $200k+
Unternehmen / Start-up
Aufenthalt für Geschäftskontakte
Nötiges Einkommen: TRY 28k+ im Monat ≈ $570
Weg zum Daueraufenthalt · 2
- Daueraufenthalt nach 8 Jahren · Long-term residence permit
- Daueraufenthalt nach 8 Jahren · Permanent work permit
Ankunft in Türkei: erste Schritte
- Klären Sie zuerst Ihre aufenthaltsrechtliche Lage: Die Investitionswege erfordern vor jedem Einbürgerungsantrag eine Konformitätsbescheinigung und dann eine kurzfristige Aufenthaltserlaubnis, und Anträge müssen persönlich gestellt werden.
- Wenn Sie arbeiten möchten, bedenken Sie, dass eine Aufenthaltserlaubnis kein Recht auf Arbeit verleiht; Sie benötigen eine Arbeitserlaubnis, und eine arbeitgebergebundene Erlaubnis ist an den genannten Arbeitgeber, Arbeitsplatz und die genannte Tätigkeit gebunden.
- Sorgen Sie im Rahmen Ihrer Aufenthaltsplanung für Krankenversicherungsschutz, da Ihr Aufenthalt auf den Erlaubniswegen und deren Bedingungen beruht.
- Halten Sie eine feste Adresse sowie Ihre Eigentumsurkunde oder Mietunterlagen bereit, da gerade der Immobilienweg davon abhängt, dass die Wohnung im Eigentum steht und als Wohnsitz genutzt wird.
- Eröffnen Sie ein türkisches Bankkonto, wenn Sie einen Einlageweg nutzen, und belassen Sie die Mittel für den gesamten Verpflichtungszeitraum an Ort und Stelle.
- Melden Sie sich bei der Provinzdirektion für Bevölkerung und Staatsangehörigkeit, wenn Sie die Einbürgerungsphase erreichen, und bewahren Sie Konformitätsbescheinigung und Erlaubnisunterlagen zusammen auf.
Häufige Fragen
Welche Visa für Fachkräfte gibt es in Türkei?
Türkei hat 1 Programm für Fachkräfte. Turquoise Card gewährt einen ersten Aufenthalt von 3 Jahre.
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Türkei im Jahr 2026?
Türkei hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Visum für digitale Nomaden verlangt ein Einkommen von mindestens $3,000 im Monat.
Wie viel muss man für einen Aufenthalt in Türkei investieren?
Türkei hat 7 Investorenrouten. Staatsangehörigkeit · $500k Einlage verlangt Ersparnisse von mindestens $500,000 und gewährt einen ersten Aufenthalt von 5 Jahre. Staatsangehörigkeit · $500k Anleihen verlangt eine Investition von mindestens $500,000 und gewährt einen ersten Aufenthalt von 5 Jahre. Staatsangehörigkeit · $500k Pension verlangt eine Investition von mindestens $500,000 und gewährt einen ersten Aufenthalt von 5 Jahre.
Kann man durch die Gründung eines Unternehmens nach Türkei ziehen?
Türkei hat 1 Route für Unternehmen oder Start-ups. Es handelt sich um Genehmigung für selbstständige Arbeit.
Welche Arbeitsvisa bietet Türkei Ausländern an?
Türkei hat 1 Arbeitsvisum. Arbeitsgenehmigung gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Wie erhält man ein Studienvisum für Türkei?
Türkei hat 1 Studienvisum. Es handelt sich um Studentenaufenthalt.
Kann man in Türkei zu Ehe- oder Lebenspartner ziehen?
Ja. Türkei hat 2 Ehegattenvisa. Ehepartner einer ansässigen Person gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann. Ehepartner eines Staatsbürgers gewährt einen ersten Aufenthalt von 3 Jahre, der verlängert werden kann.
Gibt es in Türkei eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Steuerbefreiung für Einkünfte aus ausländischen Quellen bei neuen Steueransässigen (Einkommensteuergesetz wiederholter Art. 20/D). Personen, die in Türkiye steuerlich ansässig werden und in den vorangegangenen drei Kalenderjahren in Türkiye weder Wohnsitz noch Steuerpflicht hatten, sind zwanzig Jahre lang von der Einkommensteuer auf außerhalb von Türkiye erzielte Einkünfte und Gewinne befreit. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Türkei fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.