トルコへの移住
当ガイドではトルコへの移住方法が14件あります:高度人材制度1件, ノマド・リモートワークビザ1件, 投資家ルート7件, ビジネス・起業ルート1件, 就労ビザ1件, 留学ビザ1件, 配偶者ビザ2件。
リモートワーカー:デジタルノマドビザ、$3,000+ /月。 最も低い投資額:国籍 · $500k bonds、$500k+。 新規居住者の税金:新たに税務上の居住者となった人の国外源泉所得の免除(所得税法 追加第 20/D 条)、税率0%。 に公的情報源で確認済み。
トルコには、通常の在留許可や就労許可とは別に、投資による市民権取得のルートがいくつかあります。投資ルートには共通の流れがあり、まず所管機関から適合証明書を取得し、次に短期在留許可を取得し、その後で初めて県の人口・市民権局に申請します。
高度人材制度 · 1

Turquoise Card
初回の滞在: 3年
ノマド・リモートワーク · 1

投資 · 7

ビジネス・起業 · 1

就労 · 1

留学 · 1

配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
トルコは居住者に全世界所得、非居住者にトルコ源泉の所得を課税し、所得税上の居住は在留資格とは別です。また、トルコに居住地も事業所もない顧客に提供され、もっぱら国外で利用される一部のサービスからの収入には、控除があります。いずれの制度にも当局が定める条件と手続きがあるため、ご自身の事情に応じて助言を受けてください。
特別制度
新たに税務上の居住者となった人の国外源泉所得の免除(所得税法 追加第 20/D 条)
税率0%
詳細
- 課税対象:トルコ国外で得た国外源泉の所得と利益(kazanç ve iratlar)
- 対象者:2026 年 1 月 1 日以降にトルコの居住者として扱われる自然人(トルコに住所がある、または暦年中に継続して 6 か月を超えて滞在している場合、第 3 条〜第 4 条)
トルコの税務上の居住者となり、直前の 3 暦年にトルコに住所も納税義務もなかった個人は、トルコ国外で得た所得と利益について、20 年間所得税が免除されます。
課税対象
トルコ国外で得た国外源泉の所得と利益(kazanç ve iratlar)。
適用対象
- 2026 年 1 月 1 日以降にトルコの居住者として扱われる自然人(トルコに住所がある、または暦年中に継続して 6 か月を超えて滞在している場合、第 3 条〜第 4 条)。
- 居住者となる前の 3 暦年の間、トルコに住所も納税義務もなかったこと。
- 以前にトルコ源泉の賃貸収入、有価証券所得、またはキャピタルゲインの納税義務があっても免除は妨げられませんが、その 3 年間にトルコで課税された給与や事業所得がある場合は妨げられます。
- 税務署から免除証明書を取得する必要があります。申請期限は、居住者となった暦年の末日、または 11 月か 12 月に居住者となった人は翌年 2 月末です。期限後の申請は却下されます。
適用除外
- トルコ国内で得た所得は対象外です。
- 免除対象の所得に係る費用や経費は控除できず、免除対象の所得に対して納付した外国税をトルコの所得税から控除することはできません。
- 免除対象の所得について年次申告は行いません。条件を満たしていなかった場合、免除は失われ、遡って課税されます。
税務上の居住
2026 年 1 月 1 日から、居住者となる人に適用されます。2026 年 6 月 4 日公布の 2026 年 5 月 21 日付法律 7582 により追加されました。手続きは財務省が定めます。
ビザ
税務上の居住は、滞在または住所によって生じ、特定の在留許可によるものではありません。
その他の税
社会保障、VAT、地方税は別です。
に公的情報源で確認変更履歴
特別制度
サービス輸出控除(所得税法 第 89/13 条)
税の軽減
詳細
2026 年分の所得については、非居住者の顧客に提供され、もっぱら国外で利用される、建築、エンジニアリング、デザイン、ソフトウェア、医療報告、記帳、コールセンター、製品テスト、認証、データの保管・処理・分析、および指定された職業訓練サービスによる収入の 100% が所得から控除されます。
課税対象
トルコに居住地も事業所もない顧客に提供され、もっぱら国外で利用される対象サービスからの収入。控除は、2026 年 1 月 1 日以降に始まる課税期間について、これらの収入の 100% です(大統領決定 11257)。法律上の税率は 80% で、2024 年分と 2025 年分の所得に適用されました。
適用対象
- 顧客は、法的拠点と事業拠点が国外にあるトルコの非居住者です(省の許可を得て非居住者にサービスを提供する教育・医療事業を含みます)。
- 請求書またはそれに類する書類が、外国の顧客の名義で発行されること。
- その活動からの収入の全額が、それを得た年の年次所得税申告の期限までにトルコへ送金されること。
適用除外
- トルコ国内で利用されるサービス。対象となるのは、列挙されたサービス区分のみです。
税務上の居住
法律は税率を 80% と定め、大統領が 0 から 100 パーセントの範囲で税率を設定し、トルコへ送金すべき収入の割合を定めることを認めています。手続きは財務省が定めます。2026 年 4 月 29 日付大統領決定 11257(2026 年 4 月 30 日付官報 Resmî Gazete 33239 号)は、2026 年 1 月 1 日以降に始まる課税期間の所得について税率を 100% と定めました。80% の税率と全額送金の条件は、2023 年 12 月 27 日付法律 7491 により、50% の税率に代わって導入されました。
ビザ
税制上の規定は在留資格とは別ですが、トルコで働く外国人には就労許可または独立就労許可が必要です。
その他の税
VAT の輸出取扱い、社会保障、その他の税は別です。
に公的情報源で確認変更履歴
通常のルール
個人所得税:居住の判定と 2026 年の累進税率
累進税率
詳細
- 課税対象:年間の課税所得
- 対象者:居住者:トルコに住所がある、または暦年中に継続して 6 か月を超えて滞在する人(一時的な不在では中断しません)
- 上限:TRY 190k/年 ≈ $3,850
居住者は全世界所得に対して 15% から 40% の累進税率で課税され、非居住者はトルコ源泉の所得に対して課税されます。
課税対象
年間の課税所得。居住者はトルコ国内外で得た所得が対象です(第 3 条)。
適用対象
- 居住者:トルコに住所がある、または暦年中に継続して 6 か月を超えて滞在する人(一時的な不在では中断しません)。所定の一時的な任務、就学、治療、旅行で滞在する一部の外国人は居住者として扱われません(第 5 条)。
上限
- 年額TRY 190,000 (≈ $3,850) · この金額までの課税所得には 15%(2026 年の金額は第 103 条のかっこ内)。
- 年額TRY 400,000 (≈ $8,100) · この金額までは 20%。
- 年額TRY 1,000,000 (≈ $20,300) · この金額までは 27%(給与所得は 1,500,000)。
- 年額TRY 5,300,000 (≈ $107,000) · この金額までは 35%、それを超える部分は 40%。
税務上の居住
所得税上の居住は、在留資格とは別です。
ビザ
なし。
に公的情報源で確認変更履歴
通常のルール
外国の社会保障機関が支払う年金:免除
税率0%
詳細
- 課税対象:外国の社会保障機関が支払う年金(所得税法 第 23 条(13))
- 対象者:年金が外国にある社会保障機関から支払われること
外国の社会保障機関が支払う退職年金、障害年金、遺族年金(寡婦・孤児年金)は、トルコの所得税が免除されます。
課税対象
外国の社会保障機関が支払う年金(所得税法 第 23 条(13))。
適用対象
- 年金が外国にある社会保障機関から支払われること。
適用除外
- トルコの税務上の居住者のその他の国外源泉所得(私的年金、賃料、配当、給与)は、この免除の対象外です。
税務上の居住
この免除は所得税法の給与免除の条項に置かれています。税務上の居住は、住所があること、または暦年中に 6 か月を超えて滞在することによって決まります(第 3 条〜第 4 条)。
ビザ
保有する在留許可とは関係ありません。
その他の税
社会保障と地方税は別です。
に公的情報源で確認変更履歴
特別制度
非居住者の雇用主が外貨で支払う給与:免除
税率0%
詳細
トルコに法的拠点も事業拠点もない雇用主が、その雇用主の国外での収益から従業員に外貨で支払う給与は、所得税が免除されます。
課税対象
非居住者の雇用主が、その国外の収益から外貨で支払う給与(所得税法 第 23 条(14)(a))。
適用対象
- 雇用主はトルコに法的拠点も事業拠点も持たず、限定的な納税義務を負っています。
- 給与が外貨で支払われ、雇用主のトルコ国外での収益から支払われていること。
適用除外
- トルコに法的拠点または事業拠点がある雇用主からの給与には、累進税率で課税されます。
- 自営業の所得は、この免除の対象外です。
税務上の居住
所得項目としての給与に適用されます。税務上の居住は、住所があること、または暦年中に 6 か月を超えて滞在することによって決まります(第 3 条〜第 4 条)。
ビザ
トルコで働く外国人には就労許可または独立就労許可が必要で、この税の免除はそれに代わるものではありません。
その他の税
社会保障と地方税は別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るトルコ
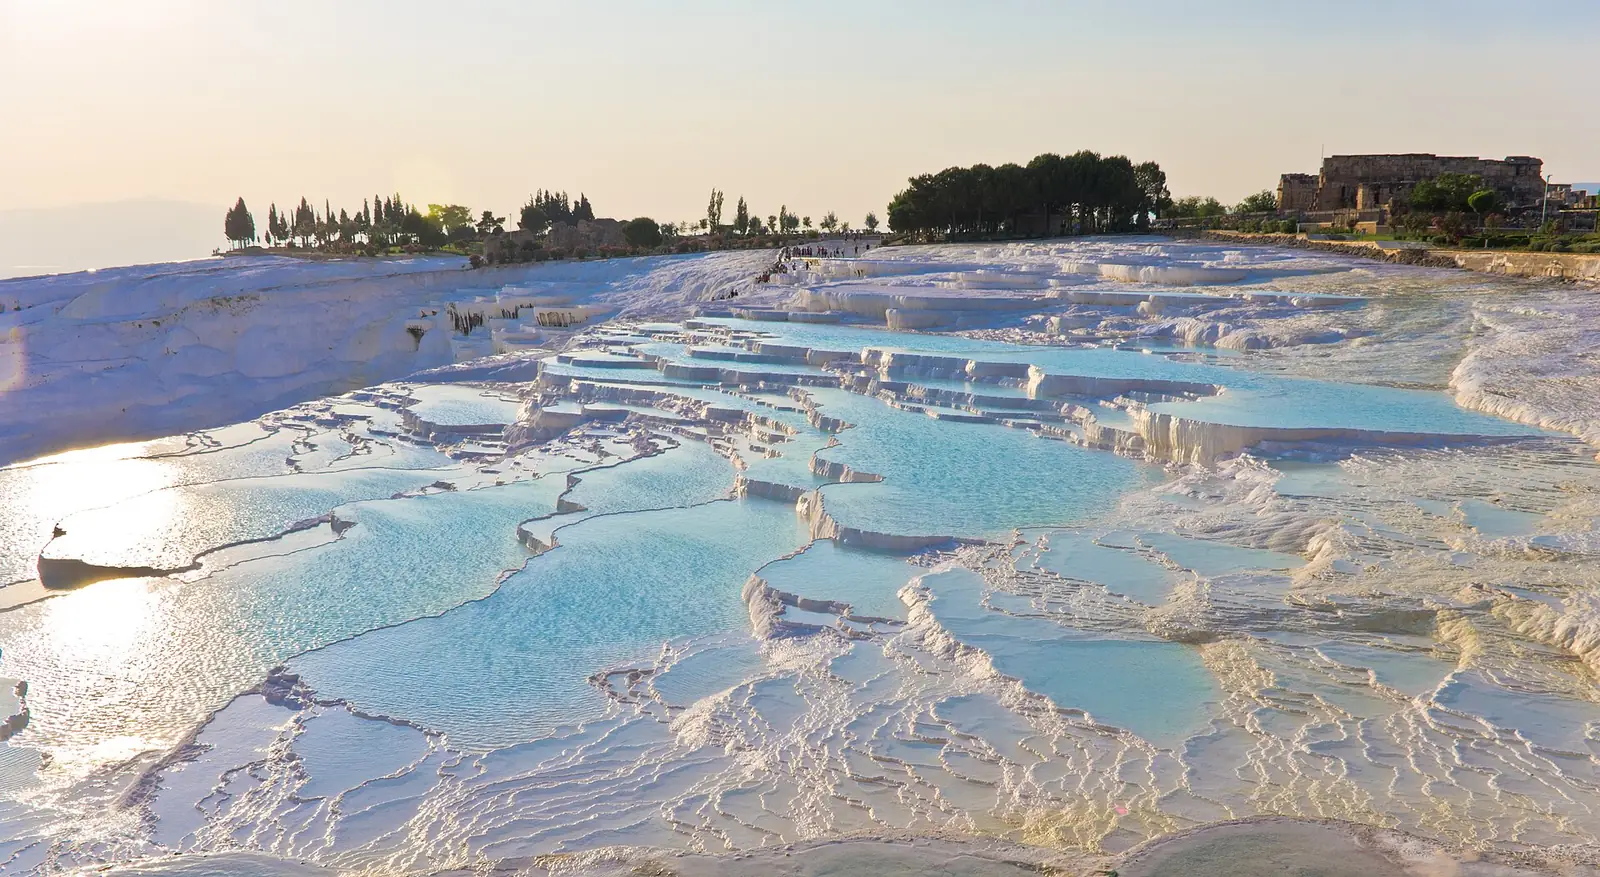
短期滞在・3
永住への道 · 2
- 永住:8年後 · Long-term residence permit
- 永住:8年後 · Permanent work permit
トルコ到着後の最初の手続き
- まず在留面の状況を整理してください。投資ルートでは、市民権の申請の前に適合証明書と短期在留許可が必要で、申請は本人が出向いて行う必要があります。
- 就労を予定している場合は、在留許可には就労する権利がなく、就労許可が必要であることに留意してください。雇用主紐付きの許可は、指定された雇用主、職場、職務に紐付けられます。
- 許可のルートとその条件が滞在の基盤となるため、在留の計画の一環として医療保障を手配してください。
- 安定した住所と、権利証書または賃貸借の書類を手元に置いてください。特に不動産ルートでは、住居を所有し、居住用に使っていることが要点となります。
- 預金ルートを利用する場合はトルコの銀行口座を開設し、約束した期間の全体にわたって資金を維持してください。
- 市民権の段階に至ったら県の人口・市民権局に登録し、適合証明書と許可の書類をまとめて保管してください。
よくある質問
トルコにはどんな高度人材ビザがありますか?
トルコには高度人材制度が1件あります。 Turquoise Cardは初回の滞在期間が3年です。
2026年のトルコのデジタルノマドビザの収入要件は?
トルコにはノマド・リモートワークビザが1件あります。 デジタルノマドビザは収入として月額$3,000以上が必要です。
トルコの居住権にはいくら投資が必要ですか?
トルコには投資家ルートが7件あります。 国籍 · $500k depositは預貯金として$500,000以上が必要と初回の滞在期間が5年です。 国籍 · $500k bondsは投資として$500,000以上が必要と初回の滞在期間が5年です。 国籍 · $500k pensionは投資として$500,000以上が必要と初回の滞在期間が5年です。
事業を始めてトルコに移住できますか?
トルコにはビジネス・起業ルートが1件あります。 独立就労許可です。
トルコは外国人にどんな就労ビザを出していますか?
トルコには就労ビザが1件あります。 就労許可は初回の滞在期間が1年で、更新可能です。
トルコの留学ビザはどう取得しますか?
トルコには留学ビザが1件あります。 学生居住です。
トルコで配偶者やパートナーのもとに移れますか?
はい。トルコには配偶者ビザが2件あります。 居住者の配偶者は初回の滞在期間が3年で、更新可能です。 国民の配偶者は初回の滞在期間が3年で、更新可能です。
トルコには新規居住者向けの特別な税制度がありますか?
はい:新たに税務上の居住者となった人の国外源泉所得の免除(所得税法 追加第 20/D 条)。トルコの税務上の居住者となり、直前の 3 暦年にトルコに住所も納税義務もなかった個人は、トルコ国外で得た所得と利益について、20 年間所得税が免除されます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
トルコについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。