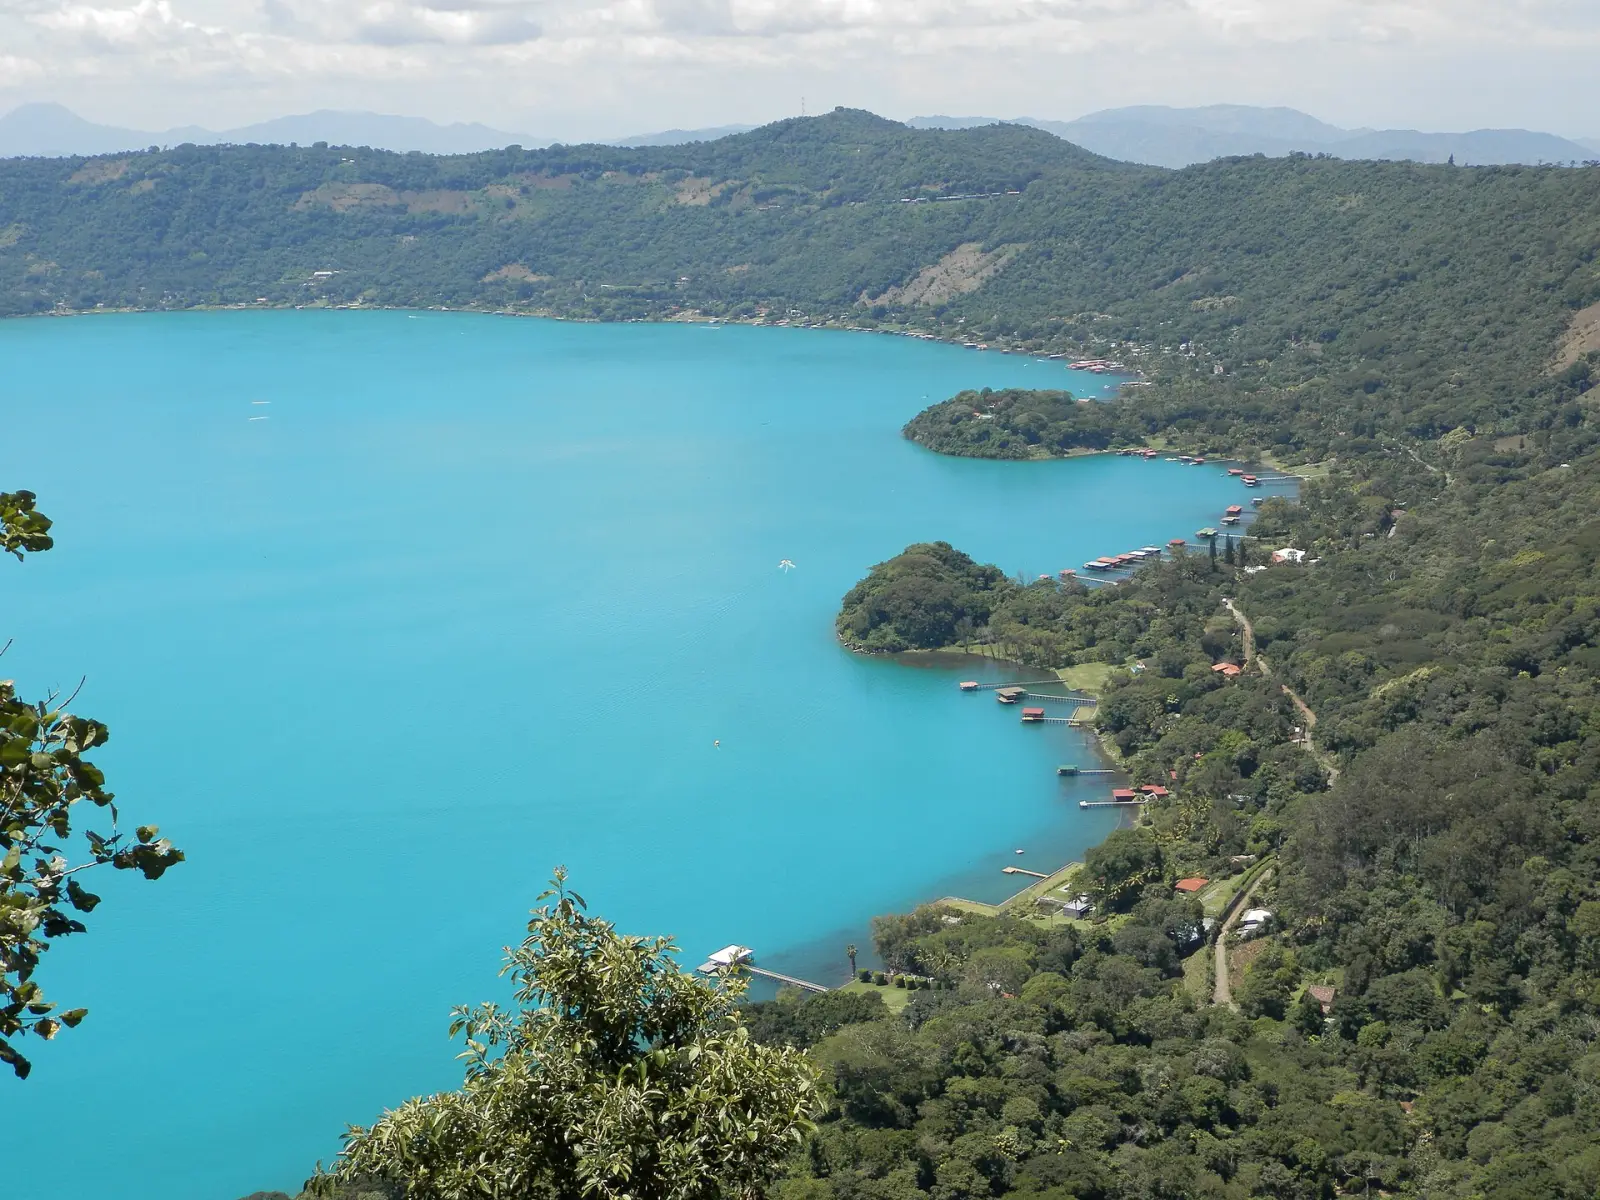
Mudar para El Salvador
7 formas de se mudar para El Salvador no nosso guia: 1 via para investidores, 2 vias de pagar para residir, 1 via de negócios / startup, 1 visto de trabalho, 1 visto de estudante, 1 visto de cônjuge.
Não há visto de nômade digital. Menor investimento: Residência para proprietário de negócio, $10k+. Imposto para recém-chegados: Renda de fonte estrangeira excluída da renda tributável (Decreto 969), Benefício fiscal. Verificado em com fontes oficiais.
El Salvador oferece algumas vias de residência temporária, cada uma ligada a uma finalidade específica, como renda de aposentadoria, investimento, trabalho ou estudo. Como os detalhes estão nesses formulários, trate isto como um mapa inicial, e não como um guia completo.
Investimento · 1

Residência para investidores
Primeira estadia: 2 anos
Aposentadoria ou viver de poupança · 2

Residência para pensionistas
Renda exigida: $1,226+ por mês
Residência Rentista
Renda exigida: a partir de $1,635 por mês
Negócios / Startups · 1

Residência para proprietário de negócio
Investimento exigido: $10k+
Trabalho · 1

Residência de trabalho
Primeira estadia: 2 anos
Estudante · 1

Residência de estudante
Primeira estadia: 1 ano
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 2 anos
Impostos
Os registros não abrangem o imposto para recém-chegados. Vistos e impostos são separados: uma via de residência, por si só, não diz como a renda de fonte estrangeira é tratada.
Regras gerais
Imposto de renda: renda de fonte salvadorenha e tabela de pessoas domiciliadas
Detalhes
- Sobre: Renda líquida tributável de pessoas, sucessões e trusts
- Quem: Pessoas físicas domiciliadas em El Salvador usam a tabela progressiva
- Limite: $6,600/ano
Pessoas físicas domiciliadas pagam 0% sobre a renda líquida anual de até US$6,600 (elevado de US$4,064 pelo Decreto Legislativo 293 de 30 de abril de 2025), 10% até US$9,142.86, 20% até US$22,857.14 e 30% acima; pessoas físicas não domiciliadas pagam 30% fixos. A renda de fontes estrangeiras é excluída do imposto de renda salvadorenho.
Tributado sobre
Renda líquida tributável de pessoas, sucessões e trusts
A quem se aplica
- Pessoas físicas domiciliadas em El Salvador usam a tabela progressiva; pessoas físicas não domiciliadas são tributadas a 30%.
Limites
- $6,600 por ano · Faixa isenta: sem imposto sobre a renda líquida de até US$6,600 (US$550 por mês), em vigor desde maio de 2025; antes da reforma a faixa terminava em US$4,064.
- $9,142.86 por ano · Faixa de 10%: a renda líquida de US$6,600.01 até este valor paga 10% do excedente sobre US$6,600 mais um valor fixo de US$212.12.
- $22,857.14 por ano · Faixa de 20%: a renda líquida de US$9,142.87 até este valor paga 20% do excedente sobre US$9,142.86 mais um valor fixo de US$720; acima dele se aplica a alíquota de 30% sobre o excedente sobre US$22,857.14 mais um valor fixo de US$3,462.86.
Residência fiscal
O Artigo 16 trata a renda como obtida em El Salvador por sua fonte; o Decreto 969 (março de 2024) acrescenta ao Artigo 3 que os valores obtidos no exterior de qualquer fonte estrangeira, por pessoas domiciliadas ou não domiciliadas, não são renda para os fins da Lei.
Vistos
Residentes temporários rentistas e aposentados não podem exercer trabalho remunerado em El Salvador.
Outros impostos
Os empregadores usam tabelas de retenção separadas (Decreto Executivo 10 de 2025). Sua tabela de recálculo anual mostra US$10,742.86 e US$24,457.14 como limites superiores das faixas porque a dedução fixa de US$1,600 para assalariados está incorporada a essas faixas; os limites deste registro são os do Artigo 37, aplicados à renda líquida após as deduções.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Renda de fonte estrangeira excluída da renda tributável (Decreto 969)
Benefício fiscal
Detalhes
- Sobre: Renda e movimentos de capital de fonte estrangeira
O Decreto 969 (12 de março de 2024) exclui da "renta" todos os valores, movimentos de capital, remunerações ou emolumentos obtidos no exterior de qualquer fonte estrangeira, por pessoas físicas ou jurídicas domiciliadas ou não domiciliadas.
Tributado sobre
Renda e movimentos de capital de fonte estrangeira
A quem se aplica
- Pessoas físicas, pessoas jurídicas e entidades sem personalidade jurídica, domiciliadas ou não em El Salvador.
Exclusões
- A renda de fonte salvadorenha continua tributável pela tabela padrão.
Residência fiscal
Aplica-se, seja ou não o beneficiário domiciliado em El Salvador.
Vistos
Aplica-se a qualquer status de residente, incluindo rentistas e aposentados temporários.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
El Salvador: renda de fonte estrangeira excluída da renda (Decreto 969 de 2024)
Benefício fiscal
Detalhes
- Sobre: A renda de fonte estrangeira de qualquer beneficiário
Desde a reforma de 2024 do art. 3 da Ley del Impuesto sobre la Renta, os valores recebidos de qualquer forma que tenham sido obtidos no exterior, incluindo movimentos de capital, remunerações e rendimentos, nominalmente obtidos ou recebidos por pessoas físicas, empresas ou entidades domiciliadas ou não em El Salvador de qualquer tipo de fonte estrangeira, não constituem renda.
Tributado sobre
A renda de fonte estrangeira de qualquer beneficiário (domiciliado ou não) é excluída da base do imposto de renda; a renda de fonte salvadorenha continua tributável pelas regras comuns.
A quem se aplica
- Aplica-se a pessoas físicas, pessoas jurídicas e entidades sem personalidade jurídica, domiciliadas ou não em El Salvador (art. 3 nº 4 acrescentado pelo Decreto 969, em vigor oito dias após a publicação no Diário Oficial de 14 de março de 2024).
- O decreto não indica nenhum pedido ou registro.
Exclusões
- A renda de fonte salvadorenha continua tributável.
- Contribuintes que têm renda tributada e também recebem esses valores excluídos ficam isentos do mecanismo de proporção de custos e despesas do art. 28, parágrafo final.
- O Decreto 969 revoga disposições dos arts. 14-A, 16 e 27 que tributavam certos rendimentos de títulos estrangeiros, renda de financiamento estrangeiro e juros de depósitos estrangeiros de contribuintes salvadorenhos domiciliados.
Dias no país
- Mais de 200 dias em ano civil · Pessoas físicas que residem temporária ou permanentemente no país por mais de 200 dias consecutivos em um ano civil são domiciliadas para fins fiscais.
Residência fiscal
O teste de domicílio vem das instruções do formulário da DGII de 2020;.
Vistos
Aplica-se pelo tratamento tributário da renda, e não pela categoria de visto.
Outros impostos
Serviços utilizados em El Salvador que se originam no exterior são listados como uma linha separada de renda tributável no formulário da DGII.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
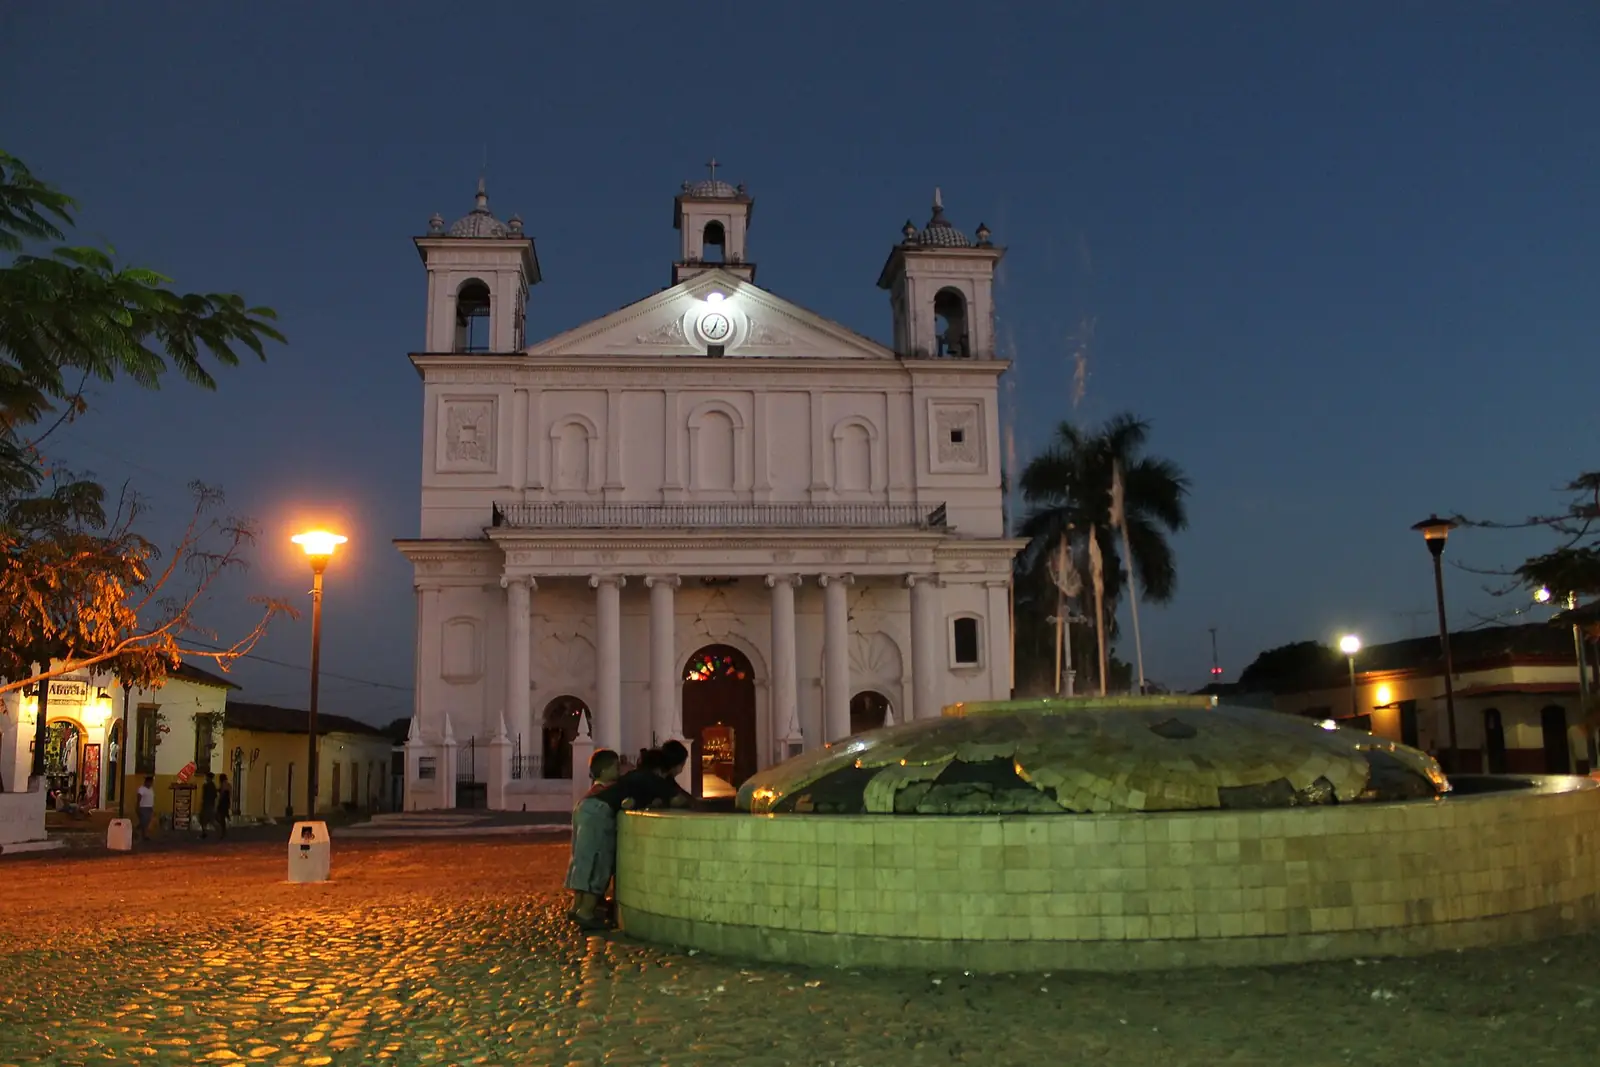
El Salvador em imagens
Caminho para a residência permanente · 1
- Residência permanente · Permanent residence — pensioner (Form F33)
Chegar a El Salvador: primeiros passos
- Obter cobertura de saúde que funcione em El Salvador antes ou logo após a chegada.
- Garantir um endereço fixo que possa ser usado para correspondência oficial e registro.
- Abrir uma conta bancária local depois que a documentação de residência estiver em ordem.
- Concluir qualquer registro exigido na autoridade de imigração para a via.
- Guardar cópias dos formulários de pedido e dos recibos, caso sejam necessários para a renovação.
Perguntas frequentes
Quanto é preciso investir para obter residência em El Salvador?
El Salvador tem 1 via para investidores. Residência para investidores dá uma primeira estadia de 2 anos que pode ser renovada.
Posso me aposentar ou morar em El Salvador com minha poupança ou pensão?
El Salvador tem 2 vias de aposentadoria ou de pagar para residir. Residência para pensionistas exige renda de pelo menos $1,226.4 por mês e dá uma primeira estadia de 1 ano que pode ser renovada. Residência Rentista exige renda a partir de $1,635.2 por mês e dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me mudar para El Salvador abrindo um negócio?
El Salvador tem 1 via de negócios ou startup. Residência para proprietário de negócio exige um investimento de pelo menos $10,000 e dá uma primeira estadia de 2 anos que pode ser renovada.
Que vistos de trabalho El Salvador oferece a estrangeiros?
El Salvador tem 1 visto de trabalho. Residência de trabalho dá uma primeira estadia de 2 anos que pode ser renovada.
Como se obtém um visto de estudante para El Salvador?
El Salvador tem 1 visto de estudante. Residência de estudante dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em El Salvador?
Sim. El Salvador tem 1 visto de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 2 anos que pode ser renovada.
El Salvador tem um regime fiscal especial para novos residentes?
Sim: Renda de fonte estrangeira excluída da renda tributável (Decreto 969). O Decreto 969 (12 de março de 2024) exclui da "renta" todos os valores, movimentos de capital, remunerações ou emolumentos obtidos no exterior de qualquer fonte estrangeira, por pessoas físicas ou jurídicas domiciliadas ou não domiciliadas. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre El Salvador AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.