エルサルバドルへの移住
当ガイドではエルサルバドルへの移住方法が7件あります:投資家ルート1件, 支払いで滞在するルート2件, ビジネス・起業ルート1件, 就労ビザ1件, 留学ビザ1件, 配偶者ビザ1件。
デジタルノマドビザはありません。 最も低い投資額:事業主居住、$10k+。 新規居住者の税金:課税所得から除外される国外源泉所得(令 969)、税の軽減。 に公的情報源で確認済み。
エルサルバドルは、退職所得、投資、就労、就学など、特定の目的に紐づく、いくつかの一時在留のルートを用意しています。詳細はそれらの様式にあるため、完全なガイドではなく、出発点となる地図として扱ってください。
投資 · 1

リタイア・預貯金で滞在 · 2

年金受給者居住
必要な収入: $1,226+ /月
Rentista residence
必要な収入: $1,635から /月
ビジネス・起業 · 1

就労 · 1

留学 · 1

配偶者ビザ · 1

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
記録は、新規に来る人の税を扱っていません。ビザと税は別です。在留のルートだけでは、国外源泉所得の扱いは分かりません。
通常のルール
所得税:サルバドル源泉所得と住所を有する人の税率表
詳細
- 課税対象:個人、相続財産、信託の純課税所得
- 対象者:エルサルバドルに住所を有する自然人は累進税率表を使い、住所を有しない個人は 30% で課税されます
- 上限:$6,600/年
住所を有する個人は、年間純所得 US$6,600 まで(2025 年 4 月 30 日の立法令 293 により US$4,064 から引き上げ)は 0%、US$9,142.86 までは 10%、US$22,857.14 までは 20%、それを超える部分は 30% を納め、住所を有しない個人は一律 30% を納めます。国外源泉の所得は、サルバドルの所得税から除外されます。
課税対象
個人、相続財産、信託の純課税所得
適用対象
- エルサルバドルに住所を有する自然人は累進税率表を使い、住所を有しない個人は 30% で課税されます。
上限
- 年額$6,600 · 免税区分:2025 年 5 月から施行された、純所得 US$6,600(月額 US$550)までは無税で、改革前の区分は US$4,064 まででした。
- 年額$9,142.86 · 10% の税率区分:純所得が US$6,600.01 からこの額までの場合、US$6,600 を超える部分の 10% に固定の US$212.12 を加えた額を納めます。
- 年額$22,857.14 · 20% の税率区分:純所得が US$9,142.87 からこの額までの場合、US$9,142.86 を超える部分の 20% に固定の US$720 を加えた額を納めます。それを超えると、US$22,857.14 を超える部分に 30% の税率が適用され、固定の US$3,462.86 が加わります。
税務上の居住
第 16 条は、所得をその源泉によりエルサルバドルで得たものとして扱います。令 969(2024 年 3 月)は第 3 条に、住所を有するか否かにかかわらず、あらゆる国外源泉から国外で得た金額は法の所得ではないと追加しています。
ビザ
rentista と年金受給者の一時在留者は、エルサルバドルで有償の就労はできません。
その他の税
雇用主は別の源泉徴収表を使います(2025 年行政令 10)。その年次再計算表は、給与所得者の US$1,600 の定額控除が区分に組み込まれているため、区分の上限として US$10,742.86 と US$24,457.14 を示しています。この記録の上限は、第 37 条のもので、控除後の純所得に適用されます。
に公的情報源で確認変更履歴
特別制度
課税所得から除外される国外源泉所得(令 969)
税の軽減
詳細
- 課税対象:国外源泉所得と資本移動
令 969(2024 年 3 月 12 日)は、住所を有するか否かにかかわらず、自然人または法人があらゆる国外源泉から国外で得た、すべての金額、資本移動、報酬、報償を「renta」から除外しています。
課税対象
国外源泉所得と資本移動
適用対象
- エルサルバドルに住所を有するか否かにかかわらず、自然人、法人、法人格のない団体。
適用除外
- サルバドル源泉所得は、標準の税率表で引き続き課税されます。
税務上の居住
受取人がエルサルバドルに住所を有するかどうかにかかわらず適用されます。
ビザ
一時的な rentista と年金受給者を含め、あらゆる在留の地位に適用されます。
に公的情報源で確認変更履歴
特別制度
エルサルバドル:国外源泉所得は所得から除外(2024 年令 969)
税の軽減
詳細
- 課税対象:あらゆる受取人(住所を有するか否かを問わず)の国外源泉所得は、所得税の課税標準から除外されます
所得税法第 3 条の 2024 年の改正以降、エルサルバドルに住所を有するか否かにかかわらず、個人、会社または団体が、あらゆる種類の国外源泉から名目上得た、または受け取った、国外で得たあらゆる形態の受取額(資本移動、報酬、収益を含む)は、所得を構成しません。
課税対象
あらゆる受取人(住所を有するか否かを問わず)の国外源泉所得は、所得税の課税標準から除外されます。サルバドル源泉所得は、引き続き通常の規則で課税されます。
適用対象
- エルサルバドルに住所を有するか否かにかかわらず、自然人、法人、法人格のない団体に適用されます(令 969 により追加された art. 3 no. 4、2024 年 3 月 14 日の官報への公布から 8 日後に施行)。
- 令には、申請や登録は記載されていません。
適用除外
- サルバドル源泉所得は、引き続き課税されます。
- 課税される所得があり、これらの除外される金額も受け取る納税者は、art. 28 の最終段落の費用・経費の按分の仕組みが免除されます。
- 令 969 は、住所を有するサルバドルの納税者の一部の外国証券の収益、外国融資の所得、外国預金の利子に課税していた、arts. 14-A、16、27 の規定を廃止しています。
国内での日数
- 暦年で200日超 · 暦年に連続して 200 日を超えて国内に一時的または恒久的に居住する自然人は、税務上、住所を有する人です。
税務上の居住
住所の基準は、2020 年の DGII の様式の説明によるものです。
ビザ
適用は、ビザの区分ではなく、所得の税務上の取扱いによります。
その他の税
エルサルバドルで利用される国外発のサービスは、DGII の様式で別の課税所得の項目として挙げられています。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
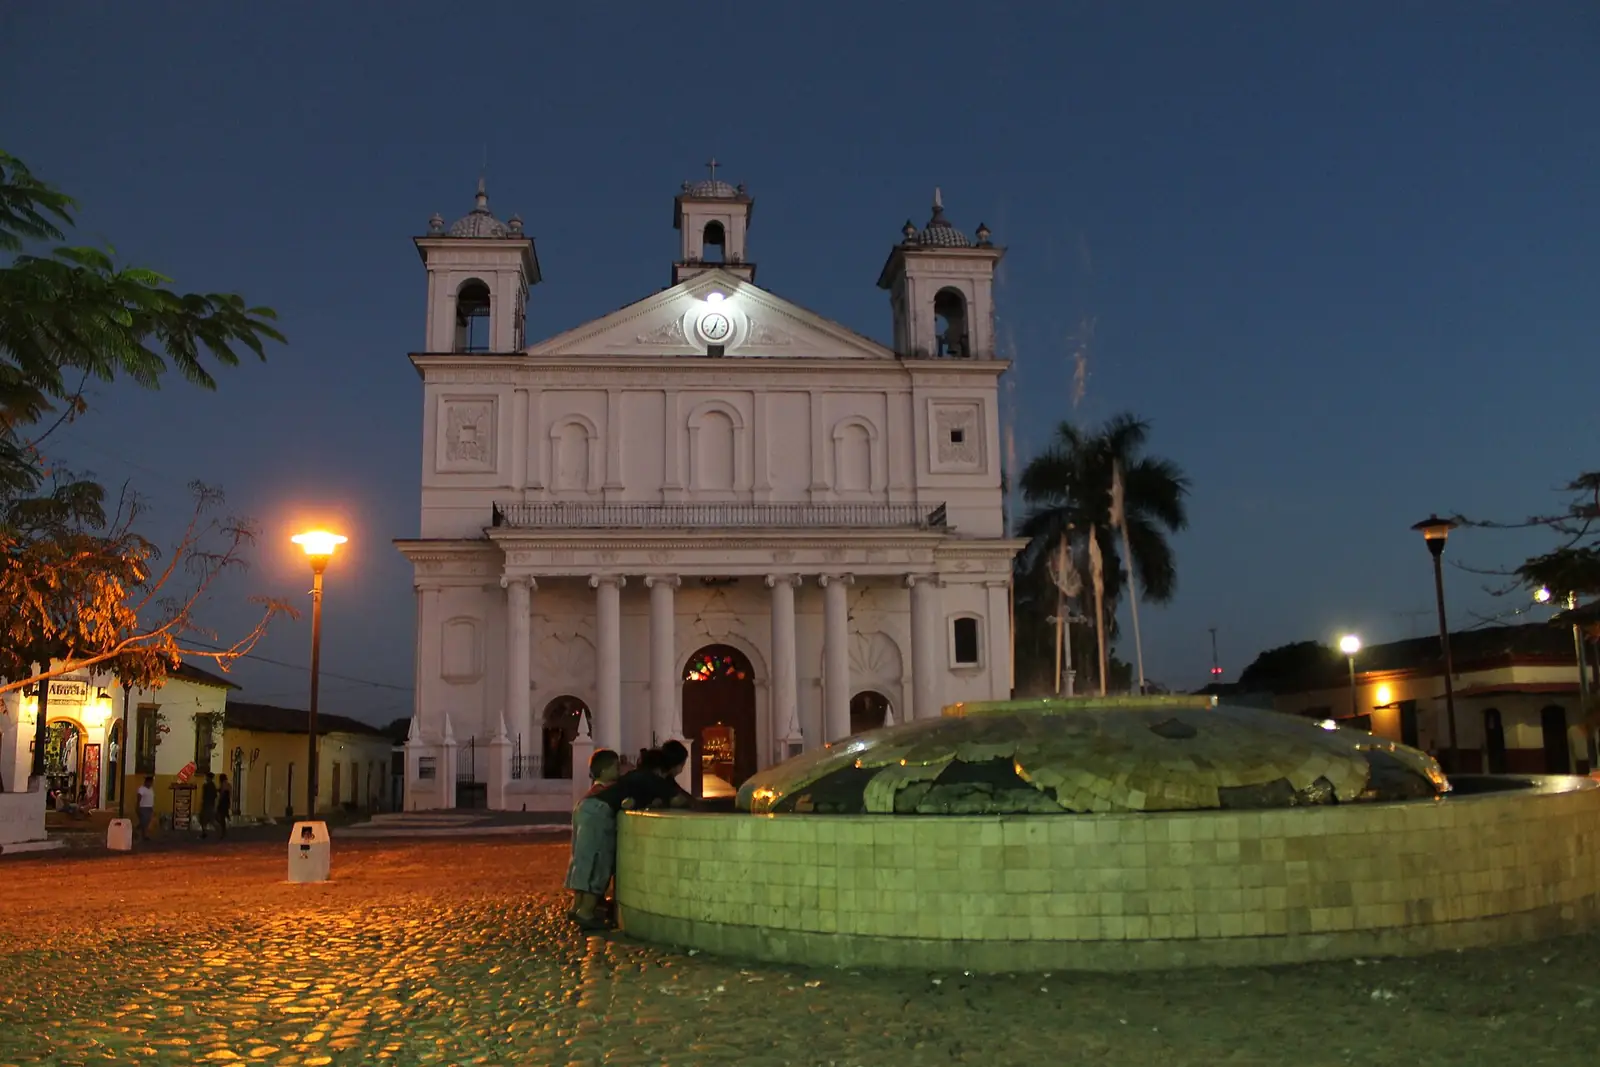
写真で見るエルサルバドル
永住への道 · 1
- 永住 · Permanent residence — pensioner (Form F33)
エルサルバドル到着後の最初の手続き
- 到着前または到着後すぐに、エルサルバドルで使える医療補償を手配してください。
- 公式の通信と登録に使える固定の住所を確保してください。
- 在留の書類が整ったら、現地の銀行口座を開設してください。
- ルートに応じて必要な、入国管理当局への登録を完了してください。
- 更新で必要になる場合に備えて、申請書と領収書の写しを保管してください。
よくある質問
エルサルバドルの居住権にはいくら投資が必要ですか?
エルサルバドルには投資家ルートが1件あります。 投資家居住は初回の滞在期間が2年で、更新可能です。
預貯金や年金でエルサルバドルに退職・居住できますか?
エルサルバドルにはリタイア・支払いで滞在するルートが2件あります。 年金受給者居住は収入として月額$1,226.4以上が必要と初回の滞在期間が1年で、更新可能です。 Rentista residenceは収入として月額$1,635.2からが必要と初回の滞在期間が1年で、更新可能です。
事業を始めてエルサルバドルに移住できますか?
エルサルバドルにはビジネス・起業ルートが1件あります。 事業主居住は投資として$10,000以上が必要と初回の滞在期間が2年で、更新可能です。
エルサルバドルは外国人にどんな就労ビザを出していますか?
エルサルバドルには就労ビザが1件あります。 就労居住は初回の滞在期間が2年で、更新可能です。
エルサルバドルの留学ビザはどう取得しますか?
エルサルバドルには留学ビザが1件あります。 学生居住は初回の滞在期間が1年で、更新可能です。
エルサルバドルで配偶者やパートナーのもとに移れますか?
はい。エルサルバドルには配偶者ビザが1件あります。 国民の配偶者は初回の滞在期間が2年で、更新可能です。
エルサルバドルには新規居住者向けの特別な税制度がありますか?
はい:課税所得から除外される国外源泉所得(令 969)。令 969(2024 年 3 月 12 日)は、住所を有するか否かにかかわらず、自然人または法人があらゆる国外源泉から国外で得た、すべての金額、資本移動、報酬、報償を「renta」から除外しています。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
エルサルバドルについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。