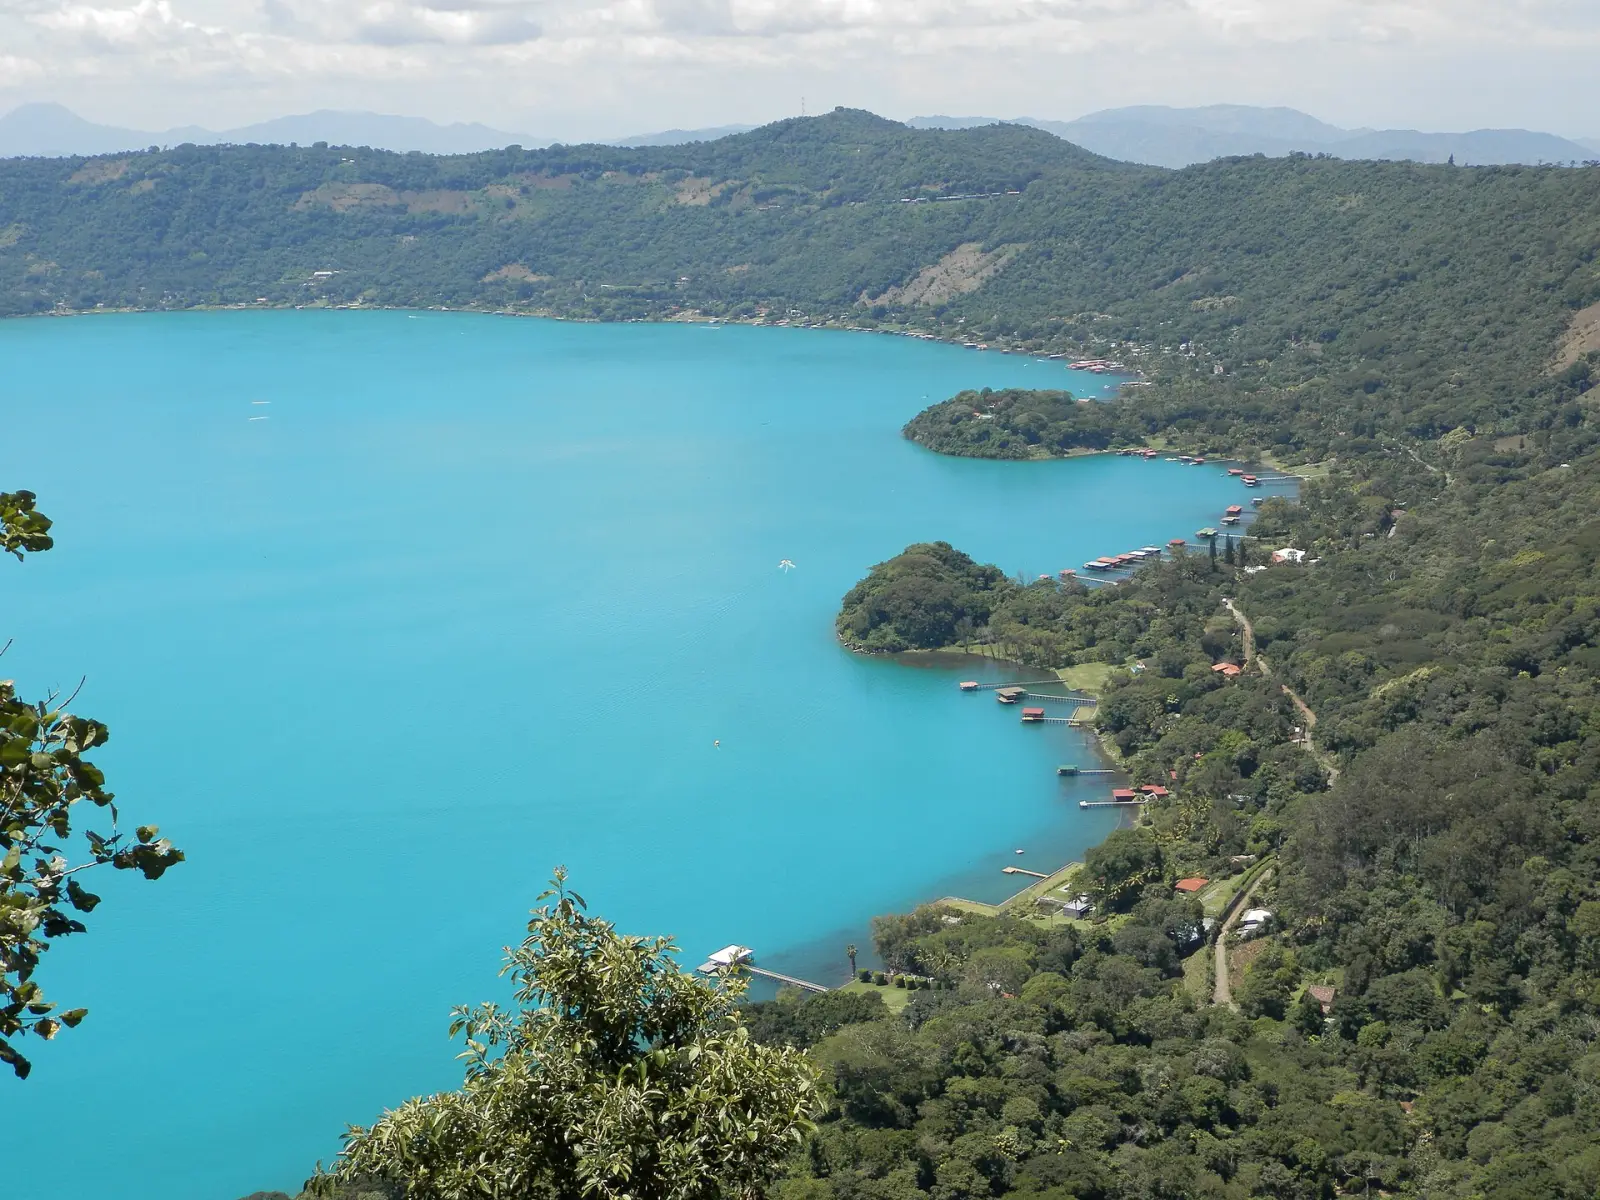
Mudarse a El Salvador
7 formas de mudarse a El Salvador en nuestra guía: 1 vía para inversores, 2 vías de pago por residir, 1 vía de negocio o startup, 1 visa de trabajo, 1 visa de estudiante, 1 visa de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Residencia de propietario de negocio, $10k+. Impuestos para recién llegados: Rentas de fuente extranjera excluidas de la renta imponible, Ventaja fiscal. Comprobado con fuentes oficiales el .
El Salvador ofrece unas pocas vías de residencia temporal, cada una vinculada a una finalidad concreta como los ingresos de jubilación, la inversión, el trabajo o los estudios. Como los detalles figuran en esos formularios, trata esto como un mapa de partida y no como una guía completa.
Inversión · 1

Residencia de inversor
Primera estancia: 2 años
Jubilarse o vivir de ahorros · 2

Residencia de pensionista
Ingresos exigidos: $1,226+ al mes
Residencia de rentista
Ingresos exigidos: desde $1,635 al mes
Negocio / Startup · 1

Residencia de propietario de negocio
Inversión exigida: $10k+
Trabajo · 1

Residencia de trabajo
Primera estancia: 2 años
Estudiante · 1

Residencia de estudiante
Primera estancia: 1 año
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un ciudadano
Primera estancia: 2 años
Impuestos
Los registros no abarcan los impuestos de los recién llegados. La visa y los impuestos son cuestiones distintas: una vía de residencia no indica por sí sola cómo se tratan las rentas de fuente extranjera.
Normas generales
Impuesto sobre la renta: ingresos de fuente salvadoreña y escala de las personas domiciliadas
Detalles
- Sobre: Renta neta imponible de personas, sucesiones y fideicomisos
- Quién: Las personas físicas domiciliadas en El Salvador utilizan la tabla progresiva
- Límite: $6,600/año
Las personas físicas domiciliadas pagan el 0% sobre la renta neta anual de hasta US$6,600 (elevada desde US$4,064 por el Decreto Legislativo 293 del 30 de abril de 2025), el 10% hasta US$9,142.86, el 20% hasta US$22,857.14 y el 30% por encima; las personas físicas no domiciliadas pagan un 30% fijo. Los ingresos de fuentes extranjeras quedan excluidos del impuesto sobre la renta salvadoreño.
Qué grava
Renta neta imponible de personas, sucesiones y fideicomisos
A quién se aplica
- Las personas físicas domiciliadas en El Salvador utilizan la tabla progresiva; las personas físicas no domiciliadas tributan al 30%.
Límites
- $6,600 al año · Tramo exento: sin impuesto sobre la renta neta de hasta US$6,600 (US$550 al mes), en vigor desde mayo de 2025; antes de la reforma el tramo terminaba en US$4,064.
- $9,142.86 al año · Tramo del 10%: la renta neta de US$6,600.01 a este importe paga el 10% del exceso sobre US$6,600 más una cuota fija de US$212.12.
- $22,857.14 al año · Tramo del 20%: la renta neta de US$9,142.87 a este importe paga el 20% del exceso sobre US$9,142.86 más una cuota fija de US$720; por encima se aplica el tipo del 30% sobre el exceso sobre US$22,857.14 más una cuota fija de US$3,462.86.
Residencia fiscal
El artículo 16 trata la renta como obtenida en El Salvador según su fuente; el Decreto 969 (marzo de 2024) añade al artículo 3 que las sumas obtenidas en el extranjero de cualquier fuente extranjera, por personas domiciliadas o no domiciliadas, no son renta a efectos de la Ley.
Visas
Los residentes temporales rentistas y pensionados no pueden realizar trabajo remunerado en El Salvador.
Otros impuestos
Los empleadores utilizan tablas de retención aparte (Decreto Ejecutivo 10 de 2025). Su tabla de recálculo anual muestra US$10,742.86 y US$24,457.14 como límites superiores de los tramos porque la deducción fija de US$1,600 para los trabajadores asalariados está incorporada en esos tramos; los límites de este registro son los del artículo 37, aplicados a la renta neta tras las deducciones.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Rentas de fuente extranjera excluidas de la renta imponible (Decreto 969)
Ventaja fiscal
Detalles
- Sobre: Rentas y movimientos de capital de fuente extranjera
El Decreto 969 (12 de marzo de 2024) excluye de la «renta» todas las sumas, movimientos de capital, remuneraciones o emolumentos obtenidos en el extranjero de cualquier fuente extranjera, por personas naturales o jurídicas domiciliadas o no domiciliadas.
Qué grava
Rentas y movimientos de capital de fuente extranjera
A quién se aplica
- Personas naturales, personas jurídicas y entidades sin personalidad jurídica, domiciliadas o no en El Salvador.
Exclusiones
- Los ingresos de fuente salvadoreña siguen sujetos a impuesto conforme a la escala ordinaria.
Residencia fiscal
Se aplica tanto si el perceptor está domiciliado como si no en El Salvador.
Visas
Se aplica a cualquier condición de residente, incluidos los rentistas y pensionados temporales.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
El Salvador: rentas de fuente extranjera excluidas de la renta (Decreto 969 de 2024)
Ventaja fiscal
Detalles
- Sobre: Las rentas de fuente extranjera de cualquier perceptor
Desde la reforma de 2024 del art. 3 de la Ley del Impuesto sobre la Renta, los valores recibidos en cualquier forma que se obtuvieron en el extranjero, incluidos los movimientos de capital, las remuneraciones y los rendimientos, nominalmente obtenidos o recibidos por personas físicas, sociedades o entidades domiciliadas o no en El Salvador de cualquier tipo de fuente extranjera no constituyen renta.
Qué grava
Las rentas de fuente extranjera de cualquier perceptor (domiciliado o no) quedan excluidas de la base del impuesto sobre la renta; los ingresos de fuente salvadoreña siguen sujetos a las normas ordinarias.
A quién se aplica
- Se aplica a personas naturales, personas jurídicas y entidades sin personalidad jurídica, domiciliadas o no en El Salvador (art. 3 n.º 4 añadido por el Decreto 969, en vigor ocho días después de su publicación en el Diario Oficial del 14 de marzo de 2024).
- El decreto no indica ninguna solicitud ni registro.
Exclusiones
- Los ingresos de fuente salvadoreña siguen sujetos a impuesto.
- Los contribuyentes que tienen rentas gravadas y además reciben estos valores excluidos quedan exentos del mecanismo de proporcionalidad de costos y gastos del párrafo final del art. 28.
- El Decreto 969 deroga disposiciones de los arts. 14-A, 16 y 27 que gravaban ciertos rendimientos de valores extranjeros, ingresos de financiación extranjera e intereses de depósitos extranjeros de contribuyentes salvadoreños domiciliados.
Días en el país
- Más de 200 días en año natural · Las personas naturales que residen temporal o permanentemente en el país más de 200 días consecutivos en un año natural están domiciliadas a efectos fiscales.
Residencia fiscal
El criterio de domicilio procede de las instrucciones del formulario de la DGII de 2020;.
Visas
Se aplica según el tratamiento fiscal de la renta, no según la categoría de visa.
Otros impuestos
Los servicios utilizados en El Salvador que se originan en el extranjero figuran como una línea de renta imponible aparte en el formulario de la DGII.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
El Salvador en imágenes
Camino a la residencia permanente · 1
- Residencia permanente · Permanent residence — pensioner (Form F33)
Al llegar a El Salvador: primeros pasos
- Contrata una cobertura médica que funcione en El Salvador antes de llegar o poco después.
- Asegura una dirección fija que puedas utilizar para la correspondencia oficial y el registro.
- Abre una cuenta bancaria local cuando tengas en orden la documentación de residencia.
- Completa el registro exigido ante la autoridad migratoria para tu vía.
- Conserva copias de tus formularios de solicitud y recibos por si los necesitas para la renovación.
Preguntas frecuentes
¿Cuánto hay que invertir para obtener la residencia en El Salvador?
El Salvador tiene 1 vía para inversores. Residencia de inversor da una primera estancia de 2 años que se puede renovar.
¿Puedo jubilarme o vivir en El Salvador con mis ahorros o mi pensión?
El Salvador tiene 2 vías de jubilación o de pago por residir. Residencia de pensionista exige unos ingresos de al menos $1,226.4 al mes y da una primera estancia de 1 año que se puede renovar. Residencia de rentista exige unos ingresos desde $1,635.2 al mes y da una primera estancia de 1 año que se puede renovar.
¿Puedo mudarme a El Salvador abriendo un negocio?
El Salvador tiene 1 vía de negocio o startup. Residencia de propietario de negocio exige una inversión de al menos $10,000 y da una primera estancia de 2 años que se puede renovar.
¿Qué visas de trabajo ofrece El Salvador a extranjeros?
El Salvador tiene 1 visa de trabajo. Residencia de trabajo da una primera estancia de 2 años que se puede renovar.
¿Cómo se obtiene una visa de estudiante para El Salvador?
El Salvador tiene 1 visa de estudiante. Residencia de estudiante da una primera estancia de 1 año que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en El Salvador?
Sí. El Salvador tiene 1 visa de cónyuge. Cónyuge de un ciudadano da una primera estancia de 2 años que se puede renovar.
¿Tiene El Salvador un régimen fiscal especial para nuevos residentes?
Sí: Rentas de fuente extranjera excluidas de la renta imponible (Decreto 969). El Decreto 969 (12 de marzo de 2024) excluye de la «renta» todas las sumas, movimientos de capital, remuneraciones o emolumentos obtenidos en el extranjero de cualquier fuente extranjera, por personas naturales o jurídicas domiciliadas o no domiciliadas. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre El Salvador AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.