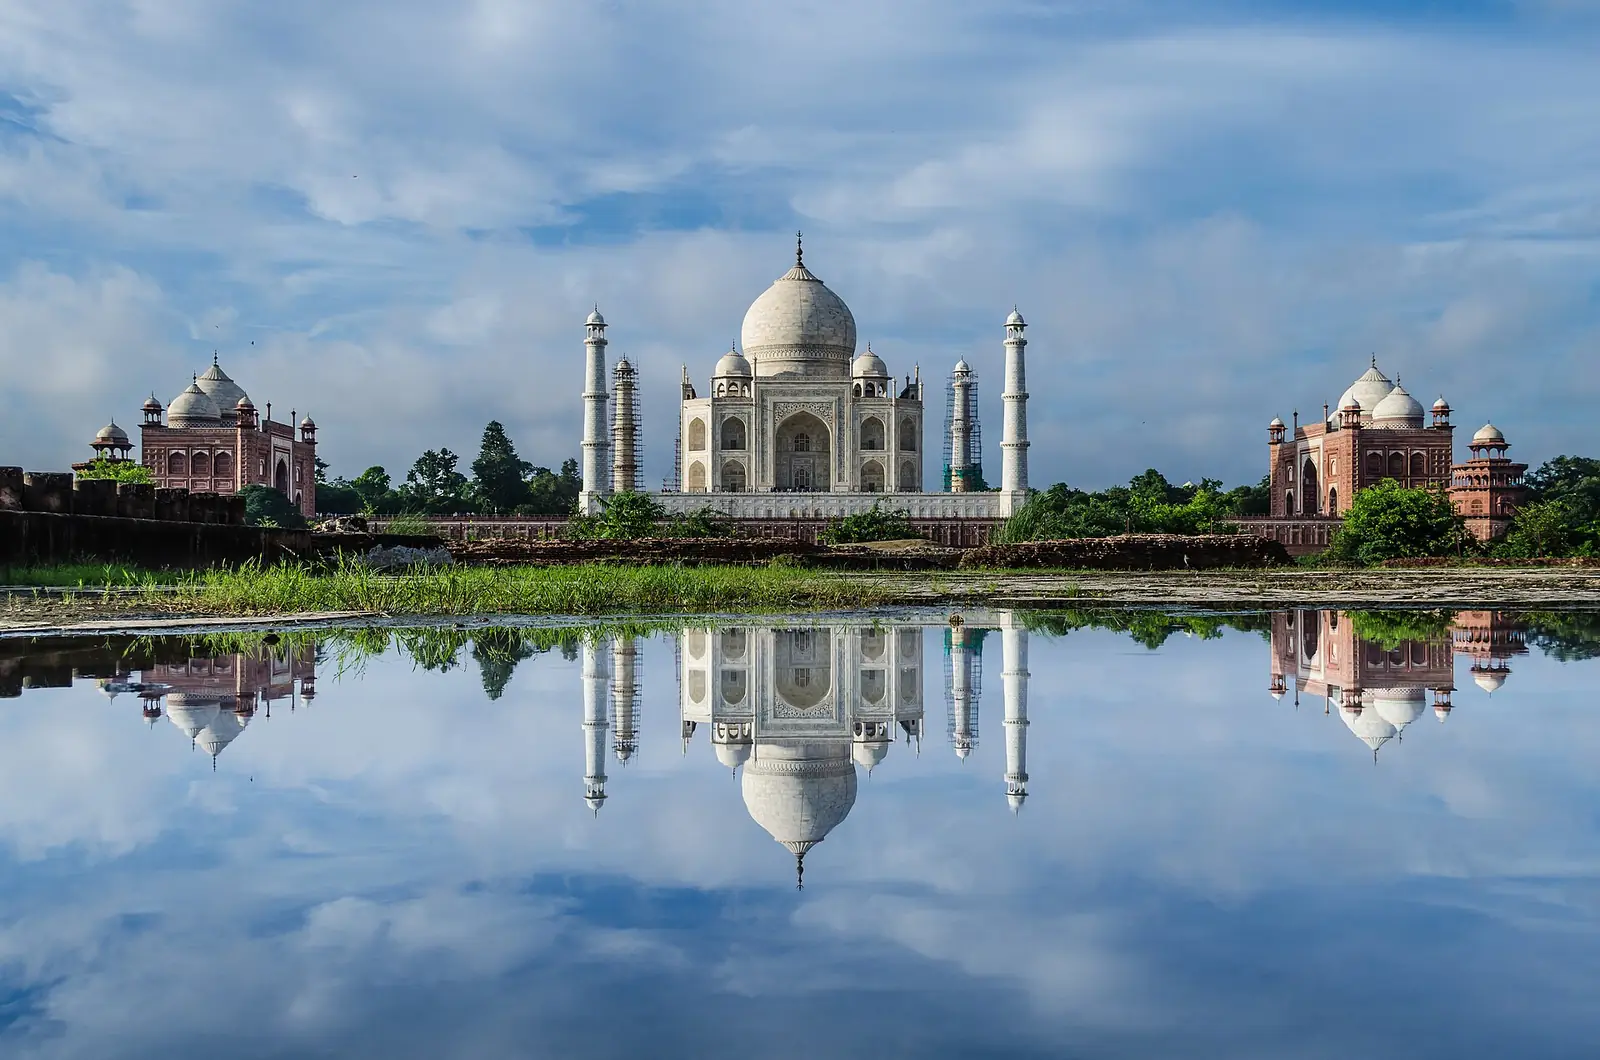
インドへの移住
当ガイドではインドへの移住方法が11件あります:投資家ルート1件, 就労ビザ5件, 留学ビザ2件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:PRS · Foreign investor、₹100Mから ≈ $1M。 新規居住者の税金:インドに「通常は居住していない」(RNOR)地位:国外源泉所得の大部分は課税対象外、RNOR軽減。 に公的情報源で確認済み。
インドは、外国人投資家、業務訪問者、労働者および学生向けに、さまざまなビザのルートを提供しています。投資家のルートは特定の投資および雇用の約束に結び付いており、業務および就労ビザは、より短期または雇用主に関連する目的に役立ちます。
投資 · 1

PRS · Foreign investor
必要な投資: ₹100Mから ≈ $1M
就労 · 5

留学 · 2

e-Student visa
初回の滞在: 1年
学生ビザ (S-1)
初回の滞在: 5年
国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
血統によるOCIカード
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
国民の配偶者
初回の滞在: 5年
国民の配偶者向けOCIカード
自由移動とビザなし滞在 · 2
条約に基づく自由移動 · ここで居住可能
1か国のパスポートが対象:ネパール。
条約に基づく自由移動 · ここで居住可能
1か国のパスポートが対象:ブータン。
税金
新たに来る人の税制は、ビザおよび居住の地位とは別です。
特別制度
インドに「通常は居住していない」(RNOR)地位:国外源泉所得の大部分は課税対象外
税の軽減
詳細
- 課税対象:インドで受け取った、または発生した所得、およびインドで支配される事業またはインドに設立された専門職から生じた国外源泉所得
- 上限:₹1.5M/年 ≈ $16k
インドで「通常は居住していない」居住者である個人は、インドで受け取った、または発生した所得に課税され、国外源泉所得は、インドで支配される事業またはインドに設立された専門職から生じた場合にのみ課税されます。
課税対象
インドで受け取った、または発生した所得、およびインドで支配される事業またはインドに設立された専門職から生じた国外源泉所得。
適用対象
- 課税年度中はインドの居住者ですが、直前の10年のうち9年は非居住者である、または直前の7年間にインドに729日以下滞在した者。
- 直前の10年間の所得の証明がない限り、インド国籍者またはインド系の人で、インドに120日から181日訪問し、インド源泉所得が INR 15 lakh (≈ $15,600) を超える者は、通常は居住していないものとして扱われます。
- インド所得が INR 15 lakh (≈ $15,600) を超えることにより居住とみなされ、他の国では納税義務がないインド国民は、通常は居住していないものとして扱われます。
- 2026年4月1日以降に開始する課税年度については、所得税法2025年の第6条(13)項および第5条が適用されます。基準は1961年法と一致しています。
適用除外
- 通常の居住者(直前の7年間で729日を超え、直前の10年間のうち少なくとも2年間居住した者)は、全世界所得に課税されます。
上限
- 年額INR 1,500,000 (≈ $15,600) · インドの源泉所得(国外源泉以外)が、この金額を超えると、他で課税されない国民は RNOR として居住とみなされます。
国内での日数
- 直前の7課税年度で729日超 · 729日を超える滞在(直前の10年のうち2年の居住と合わせて)により、個人は通常の居住者となります。729日以下の場合は RNOR の地位となります。
税務上の居住
RNOR の地位は年次で、判定は1961年法に従う年度を遡って行われます。
ビザ
ビザの種類は関係ありません。地位は、滞在日数と過去の居住によります。
その他の税
商品およびサービス税、サーチャージおよびセスは別々に適用されます。
に公的情報源で確認変更履歴
通常のルール
インド:居住のテストと、居住者の全世界所得への課税
全世界所得
詳細
- 上限:₹1.5M/年 ≈ $16k
個人は、課税年度中に182日以上、または年中の60日以上かつ直前の4年間に365日以上インドに滞在する場合、インドの居住者です。居住者は、「通常は居住していない」場合を除き、全世界所得に課税され、非居住者はインド源泉所得に課税されます。
課税対象
通常の居住者である個人の全世界所得。非居住者のインド源泉所得。
適用対象
- 2026年4月1日以降に開始する課税年度は、所得税法2025年の第6条の下に入ります。それ以前の年は、所得税法1961年の下に残ります。
- 雇用のため海外へ出国する国民、および訪問する国民またはインド系の人は、182日以上の場合にのみ居住者となります。INR 15 lakh (≈ $15,600) を超えるインド所得のある人については、60日のテストは120日となります。
適用除外
- 他の国で納税義務のないインド所得が INR 15 lakh (≈ $15,600) を超える国民は、日数にかかわらず居住者とみなされます(RNOR として扱われます)。
上限
- 年額INR 1,500,000 (≈ $15,600) · 他の国で課税されない国民に対して120日のテストおよび居住とみなす規定が適用される、インド所得(国外源泉以外)の額。
国内での日数
- 課税年度(4月1日から3月31日まで)で182日以上 · インドの居住者
- 課税年度、および直前の4課税年度に365日以上で60日以上 · 代替の居住テスト
- 課税年度、および直前の4課税年度に365日以上で120日以上 · INR 15 lakh (≈ $15,600) を超えるインド所得のあるインド国民またはインド系の人の代替テスト
税務上の居住
居住の地位は年ごとに判定されます。FY 2025-26 およびそれ以前の日数は、遡及テストに引き続き算入されます。
ビザ
課税上の居住は、ビザまたは OCI の地位とは独立しています。
その他の税
サーチャージ、セスおよび商品およびサービス税は別々に適用されます。
に公的情報源で確認変更履歴
通常のルール
インドの個人所得税率、新制度(所得税法2025年第202条、2026年財政法により改正)
詳細
- 上限:₹400k/年 ≈ $4,170
個人は、オプトアウトしない限り、新制度の下で、INR 4 lakh (≈ $4,170) までは 0%、その後は INR 4 lakh (≈ $4,170) 刻みで 5% から 30% を支払い、INR 24 lakh (≈ $25,000) を超える部分は 30% です。
課税対象
2026年4月1日以降に開始する個人の課税年度の総所得。
適用対象
- 個人、HUFs、個人の団体および個人の集合体に対する原則的な制度です。適用を外れる選択肢があります。
適用除外
- サーチャージ、セスおよび旧制度の免税は、この表の対象外です。
上限
- 年額INR 400,000 (≈ $4,170) · INR 400,000 (≈ $4,170) までは非課税
- 年額INR 800,000 (≈ $8,340) · INR 400,001 (≈ $4,170) から 800,000 までは 5%
- 年額INR 1,200,000 (≈ $12,500) · INR 800,001 (≈ $8,340) から 1,200,000 までは 10%
- 年額INR 1,600,000 (≈ $16,700) · INR 1,200,001 (≈ $12,500) から 1,600,000 までは 15%
- 年額INR 2,000,000 (≈ $20,900) · INR 1,600,001 (≈ $16,700) から 2,000,000 までは 20%
- 年額INR 2,400,000 (≈ $25,000) · INR 2,000,001 (≈ $20,900) から 2,400,000 までは 25%;INR 2,400,000 (≈ $25,000) を超える部分は 30%
税務上の居住
居住者には全世界所得に、非居住者にはインド源泉所得に適用されます。
ビザ
税率は、すべてのビザの種類で同じです。
その他の税
サーチャージ、セスおよび GST は別々に適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るインド
永住への道 · 1
- 永住:10年後 · Permanent Residency Status (PRS) for Foreign Investors
インド到着後の最初の手続き
- ビザの区分と個人の事情に応じて必要な医療保険に加入してください。
- 公的な要請に備えて、インドの住所の証明と、投資または雇用の証拠を保管してください。
- 投資家のルートでは、当局の指示に従い、年次の FDI および雇用の記録を保持してください。
- 家族については、学業および民間部門の雇用の許可を、FRRO または FRO で確認してください。
よくある質問
インドの居住権にはいくら投資が必要ですか?
インドには投資家ルートが1件あります。 PRS · Foreign investorは投資としてINR 100,000,000 (≈ $1,040,000)からが必要と初回の滞在期間が1.5年で、更新可能です。
インドは外国人にどんな就労ビザを出していますか?
インドには就労ビザが5件あります。 就労ビザ (E-1)は給与として年額INR 1,625,000 (≈ $16,900)以上が必要と初回の滞在期間が2年で、更新可能です。 コンサルタントビザ (E-1)は給与として年額INR 1,625,000 (≈ $16,900)以上が必要と初回の滞在期間が2年で、更新可能です。 NGO就労 (E-2)は初回の滞在期間が1年で、更新可能です。
インドの留学ビザはどう取得しますか?
インドには留学ビザが2件あります。 e-Student visaは初回の滞在期間が1年です。 学生ビザ (S-1)は初回の滞在期間が5年で、更新可能です。
国籍や祖先をもとにインドの居住権を得られますか?
はい。インドには国籍・祖先によるルートが1件あります。 血統によるOCIカードです。
インドで配偶者やパートナーのもとに移れますか?
はい。インドには配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が5年で、更新可能です。 ほかに国民の配偶者向けOCIカードがあります。
インドには新規居住者向けの特別な税制度がありますか?
はい:インドに「通常は居住していない」(RNOR)地位:国外源泉所得の大部分は課税対象外。インドで「通常は居住していない」居住者である個人は、インドで受け取った、または発生した所得に課税され、国外源泉所得は、インドで支配される事業またはインドに設立された専門職から生じた場合にのみ課税されます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
インドについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。