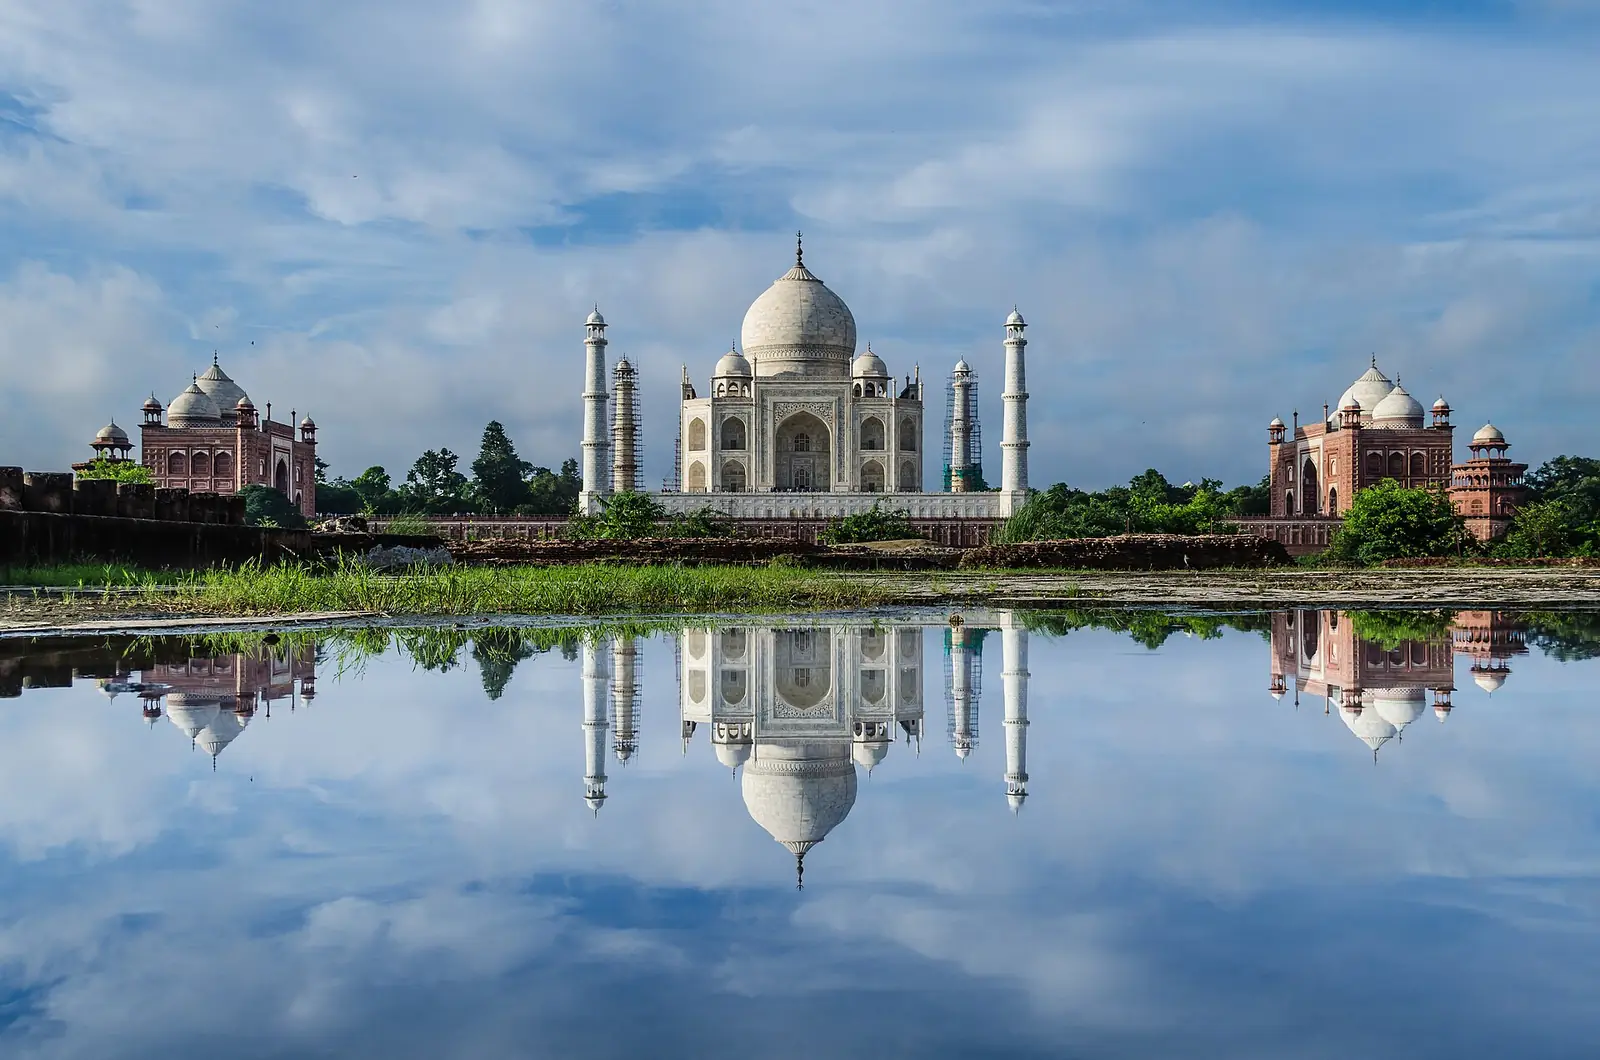
Mudar para Índia
11 formas de se mudar para Índia no nosso guia: 1 via para investidores, 5 vistos de trabalho, 2 vistos de estudante, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Não há visto de nômade digital. Menor investimento: PRS · Investidor estrangeiro, a partir de ₹100M ≈ $1M. Imposto para recém-chegados: Condição de não residente habitual, Benefício RNOR. Verificado em com fontes oficiais.
A Índia oferece várias rotas de visto para investidores estrangeiros, visitantes de negócios, trabalhadores e estudantes. As rotas de investidor estão vinculadas a compromissos específicos de investimento e emprego, enquanto os vistos de negócios e de emprego atendem a finalidades mais curtas ou vinculadas a empregadores.
Investimento · 1

PRS · Investidor estrangeiro
Investimento exigido: a partir de ₹100M ≈ $1M
Trabalho · 5

Estudante · 2

Visto e-Student
Primeira estadia: 1 ano
Visto de estudante (S-1)
Primeira estadia: 5 anos
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Cartão OCI por descendência
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 5 anos
Cartão OCI para cônjuge de cidadão
Livre circulação e estadias sem visto · 2
Livre circulação por tratado · Permite viver aqui
Aberta a 1 passaporte: Nepal.
Livre circulação por tratado · Permite viver aqui
Aberta a 1 passaporte: Butão.
Impostos
As regras tributárias para recém-chegados são separadas do status de visto e de residência.
Regime especial
Condição de não residente habitual (RNOR): renda de fonte estrangeira em grande parte fora do imposto
Benefício fiscal
Detalhes
- Sobre: Renda recebida ou acumulada na Índia, mais renda de fonte estrangeira derivada de negócio controlado na Índia ou de profissão exercida na Índia
- Limite: ₹1.5M/ano ≈ $16k
Pessoa física residente que seja "não residente habitual" na Índia é tributada sobre a renda recebida ou acumulada na Índia e sobre renda de fonte estrangeira apenas quando ela provenha de negócio controlado na Índia ou de profissão exercida na Índia.
Tributado sobre
Renda recebida ou acumulada na Índia, mais renda de fonte estrangeira derivada de negócio controlado na Índia ou de profissão exercida na Índia.
A quem se aplica
- Residente na Índia no ano-base, mas não residente em nove dos dez anos anteriores, ou presente na Índia por 729 dias ou menos nos sete anos anteriores.
- Cidadãos indianos ou pessoas de origem indiana que visitam a Índia por 120 a 181 dias com renda de fonte indiana acima de INR 15 lakh (≈ $15,600) são tratados como não residentes habituais.
- Cidadãos indianos considerados residentes porque a renda indiana excede INR 15 lakh (≈ $15,600) e que não estão sujeitos a imposto em nenhum outro lugar são tratados como não residentes habituais.
- Para anos-base a partir de 1º de abril de 2026, a regra é a seção 6(13) e a seção 5 da Lei do Imposto de Renda de 2025; os critérios coincidem com a Lei de 1961.
Exclusões
- Pessoas físicas residentes habituais (mais de 729 dias nos sete anos anteriores e residentes em pelo menos dois dos dez anos anteriores) são tributadas sobre a renda mundial.
Limites
- INR 1,500,000 por ano (≈ $15,600) · Renda de fonte indiana (diferente da de fonte estrangeira) acima da qual um cidadão não tributado em outro lugar é considerado residente, como RNOR
Dias no país
- Mais de 729 dias em sete anos-base anteriores · Presença acima de 729 dias (junto com residência em dois dos dez anos anteriores) torna a pessoa física residente habitual; 729 dias ou menos dão status de RNOR
Residência fiscal
O status de RNOR é anual, e os testes olham para trás em anos regidos pela Lei de 1961.
Vistos
O tipo de visto é irrelevante; o status depende dos dias de presença e da residência passada.
Outros impostos
Imposto sobre bens e serviços (GST), sobretaxa e cess se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Índia: testes de residência e tributação mundial de residentes
Renda global
Detalhes
- Limite: ₹1.5M/ano ≈ $16k
Uma pessoa física é residente na Índia com 182 dias ou mais no ano-base, ou 60 dias ou mais no ano somados a 365 dias ou mais nos quatro anos anteriores; residentes são tributados sobre a renda mundial, salvo se forem não residentes habituais, e não residentes sobre a renda de fonte indiana.
Tributado sobre
Renda mundial de pessoas físicas residentes habituais; renda de fonte indiana para não residentes.
A quem se aplica
- Anos-base que começam em ou após 1º de abril de 2026 seguem a seção 6 da Lei do Imposto de Renda de 2025; anos anteriores permanecem na Lei do Imposto de Renda de 1961.
- Cidadãos que saem para trabalhar no exterior e cidadãos ou pessoas de origem indiana em visita são residentes somente com 182 dias ou mais; o teste de 60 dias passa a ser de 120 dias para os que têm renda indiana acima de INR 15 lakh (≈ $15,600).
Exclusões
- Cidadãos com renda indiana acima de INR 15 lakh (≈ $15,600) que estão sujeitos a imposto em nenhum outro país são considerados residentes independentemente dos dias (tratados como RNOR).
Limites
- INR 1,500,000 por ano (≈ $15,600) · Renda indiana (exceto de fonte estrangeira) acima da qual o teste de 120 dias e a residência presumida se aplicam a cidadãos
Dias no país
- Pelo menos 182 dias em ano-base (1º de abril a 31 de março) · Residente na Índia
- Pelo menos 60 dias em ano-base, somados a 365 dias ou mais nos quatro anos-base anteriores · Teste alternativo de residência
- Pelo menos 120 dias em ano-base, somados a 365 dias ou mais nos quatro anos-base anteriores · Teste alternativo para cidadãos ou pessoas de origem indiana com renda indiana acima de INR 15 lakh (≈ $15,600)
Residência fiscal
A condição de residência é determinada ano a ano; os dias do ano fiscal 2025-26 e anteriores ainda contam para os testes de olhar para trás.
Vistos
A residência fiscal é independente do status de visto ou de OCI.
Outros impostos
Sobretaxa, cess e imposto sobre bens e serviços se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Alíquotas do imposto de renda de pessoa física da Índia, novo regime (Lei do Imposto de Renda de 2025, seção 202, conforme alterada pela Lei Financeira de 2026)
Detalhes
- Limite: ₹400k/ano ≈ $4,170
Pessoas físicas pagam imposto de renda no novo regime de 0% até INR 4 lakh (≈ $4,170), depois de 5% a 30% em degraus de INR 4 lakh (≈ $4,170), com 30% acima de INR 24 lakh (≈ $25,000), salvo se optarem por sair do regime.
Tributado sobre
Renda total do ano-base de uma pessoa física, para anos-base que começam em ou após 1º de abril de 2026.
A quem se aplica
- Regime padrão para pessoas físicas, HUFs, associações de pessoas e entidades de pessoas; há opção de sair do regime.
Exclusões
- Sobretaxa, cess e as isenções do regime antigo ficam fora desta tabela.
Limites
- INR 400,000 por ano (≈ $4,170) · Isento até INR 400,000 (≈ $4,170)
- INR 800,000 por ano (≈ $8,340) · 5% de INR 400,001 (≈ $4,170) a 800,000
- INR 1,200,000 por ano (≈ $12,500) · 10% de INR 800,001 (≈ $8,340) a 1,200,000
- INR 1,600,000 por ano (≈ $16,700) · 15% de INR 1,200,001 (≈ $12,500) a 1,600,000
- INR 2,000,000 por ano (≈ $20,900) · 20% de INR 1,600,001 (≈ $16,700) a 2,000,000
- INR 2,400,000 por ano (≈ $25,000) · 25% de INR 2,000,001 (≈ $20,900) a 2,400,000; 30% acima de INR 2,400,000 (≈ $25,000)
Residência fiscal
Aplica-se a residentes sobre a renda mundial e a não residentes sobre a renda de fonte indiana.
Vistos
As alíquotas são as mesmas para todos os tipos de visto.
Outros impostos
Sobretaxa, cess e GST se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
Índia em imagens
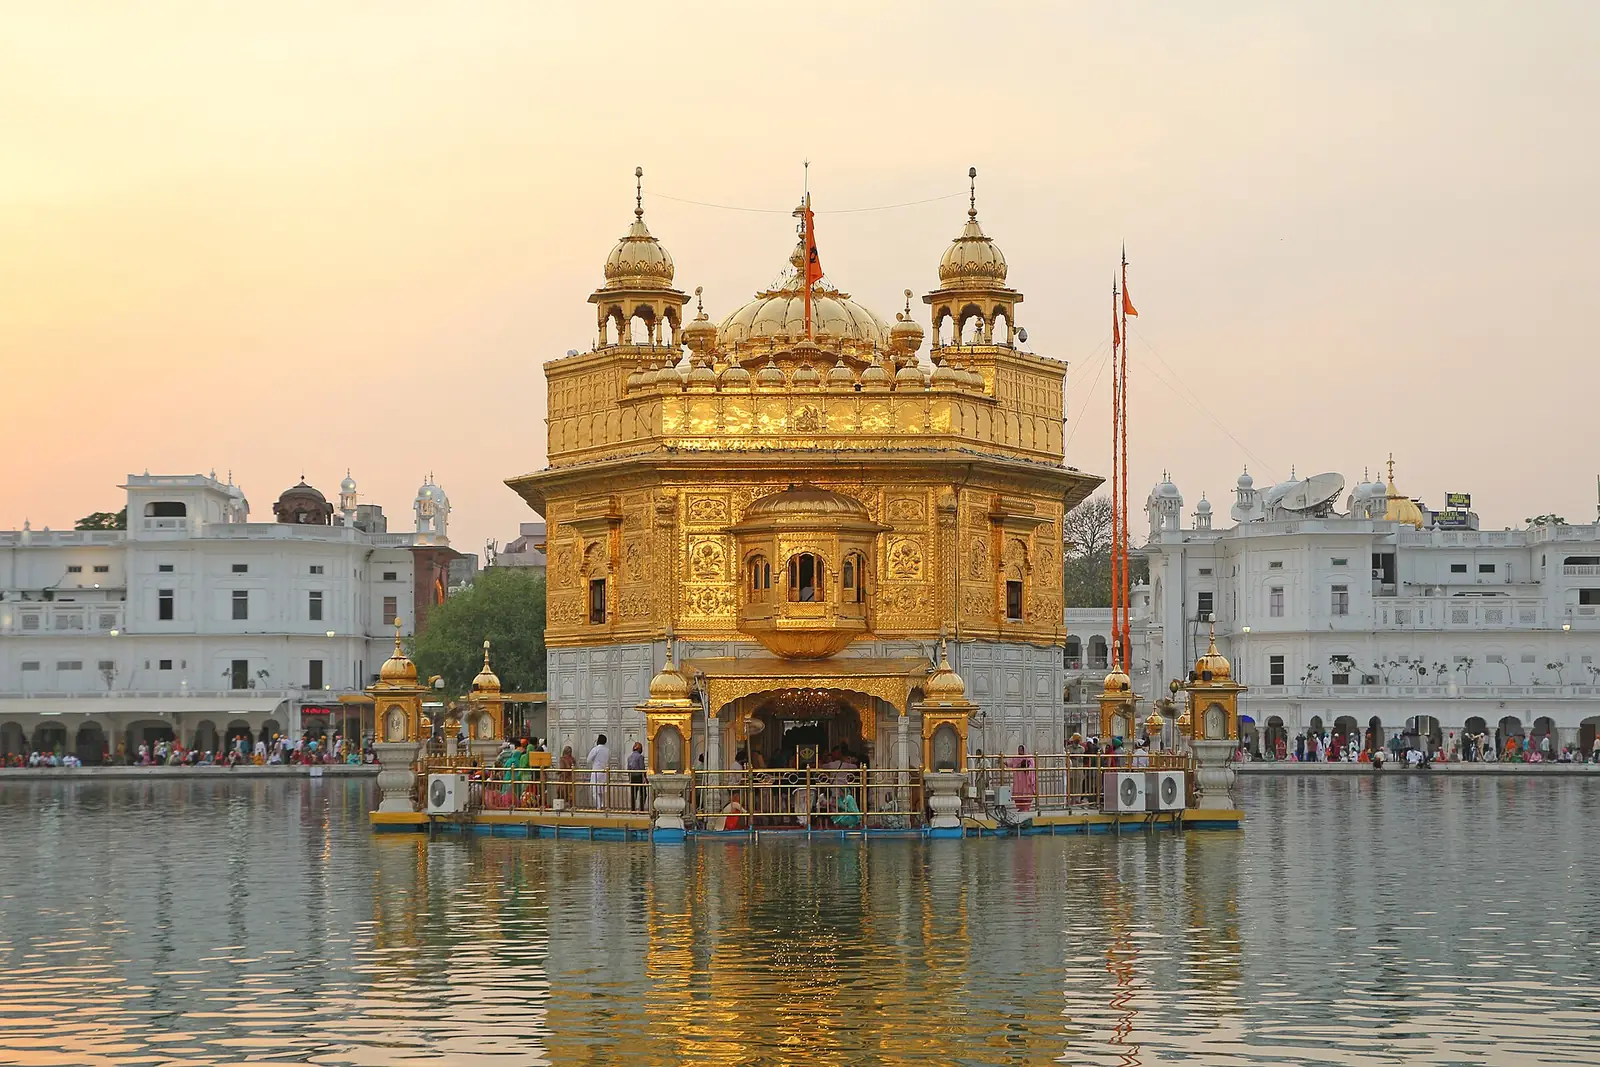
Caminho para a residência permanente · 1
- Residência permanente após 10 anos · Permanent Residency Status (PRS) for Foreign Investors
Chegar a Índia: primeiros passos
- Contrate seguro-saúde conforme exigido para sua categoria de visto e sua situação pessoal.
- Tenha à mão a comprovação do seu endereço na Índia e qualquer evidência de investimento ou emprego para pedidos oficiais.
- Para as rotas de investidor, mantenha registros anuais de IDE e de empregos conforme determinado pelas autoridades.
- Para dependentes, confirme com o FRRO ou FRO as permissões de estudo e de qualquer emprego no setor privado.
Perguntas frequentes
Quanto é preciso investir para obter residência em Índia?
Índia tem 1 via para investidores. PRS · Investidor estrangeiro exige um investimento a partir de INR 100,000,000 (≈ $1,040,000) e dá uma primeira estadia de 1.5 anos que pode ser renovada.
Que vistos de trabalho Índia oferece a estrangeiros?
Índia tem 5 vistos de trabalho. Visto de emprego (E-1) exige um salário de pelo menos INR 1,625,000 por ano (≈ $16,900) e dá uma primeira estadia de 2 anos que pode ser renovada. Visto de consultor (E-1) exige um salário de pelo menos INR 1,625,000 por ano (≈ $16,900) e dá uma primeira estadia de 2 anos que pode ser renovada. Emprego em ONG (E-2) dá uma primeira estadia de 1 ano que pode ser renovada.
Como se obtém um visto de estudante para Índia?
Índia tem 2 vistos de estudante. Visto e-Student dá uma primeira estadia de 1 ano. Visto de estudante (S-1) dá uma primeira estadia de 5 anos que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Índia?
Sim. Índia tem 1 via por nacionalidade ou ascendência. É Cartão OCI por descendência.
Posso me juntar ao meu cônjuge ou parceiro em Índia?
Sim. Índia tem 2 vistos de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 5 anos que pode ser renovada. Existe também Cartão OCI para cônjuge de cidadão.
Índia tem um regime fiscal especial para novos residentes?
Sim: Condição de não residente habitual (RNOR): renda de fonte estrangeira em grande parte fora do imposto. Pessoa física residente que seja "não residente habitual" na Índia é tributada sobre a renda recebida ou acumulada na Índia e sobre renda de fonte estrangeira apenas quando ela provenha de negócio controlado na Índia ou de profissão exercida na Índia. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Índia AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.