Mudar para Hong Kong, RAE da China
9 formas de se mudar para Hong Kong, RAE da China no nosso guia: 2 programas de talento, 1 visto de férias e trabalho, 1 via para investidores, 1 via de negócios / startup, 3 vistos de trabalho, 1 visto de estudante.
Não há visto de nômade digital. Menor investimento: New CIES · HK$30M, HKD 30M+ ≈ $3.8M. Imposto para recém-chegados: Tributação territorial e serviços de emprego no exterior, Territorial. Verificado em com fontes oficiais.
Hong Kong é uma cidade de ritmo acelerado e alta densidade, onde a documentação é precisa e as regras são claras. Oferece várias rotas distintas para pessoas com diferentes perfis, de profissionais altamente qualificados a investidores e graduados.
Principais opções em Hong Kong, RAE da China · 2
Programas de talento
QMAS
Renda exigida: a partir de HKD 1M por ano ≈ $127k
Programas de talento
Top Talent Pass
Renda exigida: HKD 2.5M+ por ano ≈ $319k
Férias e trabalho · 1

Working Holiday
Limite de idade e fundos exigidos: Idades 18–30 · os fundos variam consoante o passaporte
Investimento · 1

New CIES · HK$30M
Investimento exigido: HKD 30M+ ≈ $3.8M
Negócios / Startups · 1

Visto de empreendedor (GEP)
Primeira estadia: 3 anos
Trabalho · 3

Talento da China continental (ASMTP)
Primeira estadia: 3 anos
Visto de trabalho (GEP)
Primeira estadia: 3 anos
Profissionais de tecnologia (GEP-TP)
Primeira estadia: 3 anos
Estudante · 1

Visto de estudante
Primeira estadia: 6 anos
Livre circulação e estadias sem visto · 1
Estadia sem visto (6 meses) · Até 6 meses como visitante
Trabalho não permitido
Aberta a 1 passaporte: Reino Unido.
Impostos
Hong Kong tributa a renda gerada em ou derivada de Hong Kong. Para empregados, o imposto sobre salários geralmente segue o local em que os serviços de emprego são prestados, portanto a renda de fonte estrangeira normalmente não é tributada ali. O sistema usa alíquotas progressivas sobre a renda líquida tributável, limitadas a uma alíquota padrão sobre o valor mais alto. A obrigação tributária depende da fonte e da tributabilidade, não de você ser ou não residente, portanto locais de trabalho mistos exigem análise cuidadosa.
Regras gerais
Tributação territorial e serviços de emprego no exterior
Territorial
Detalhes
- Sobre: Imposto sobre salários sobre a renda de emprego de Hong Kong e a renda de serviços prestados em Hong Kong
- Quem: O imposto sobre salários se aplica à renda gerada em ou derivada de Hong Kong
Hong Kong tributa pelo conceito territorial: o imposto sobre salários, o imposto sobre propriedade e o imposto sobre lucros se aplicam à renda gerada em ou derivada de Hong Kong, seja a pessoa residente ou não. A renda gerada fora de Hong Kong não é tributada por esses impostos; o imposto sobre salários segue o local em que os serviços de emprego são prestados.
Tributado sobre
Imposto sobre salários sobre a renda de emprego de Hong Kong e a renda de serviços prestados em Hong Kong; imposto sobre lucros sobre os lucros de negócios de fonte de Hong Kong.
A quem se aplica
- O imposto sobre salários se aplica à renda gerada em ou derivada de Hong Kong; para serviços, a análise de fonte depende do emprego e do local em que as funções são exercidas.
- O emprego fora de Hong Kong é tributado apenas pelos serviços prestados em Hong Kong; serviços prestados durante visitas que somem no máximo 60 dias no ano de avaliação são isentos, quando o trabalho é controlado e supervisionado fora de Hong Kong.
- O regime FSIE se aplica a juros, dividendos, renda de PI e ganhos na alienação de participações de fonte estrangeira especificados, recebidos por uma entidade de um grupo multinacional (MNE) que exerce um negócio em Hong Kong, sujeito a exceções.
Exclusões
- A remuneração de emprego de Hong Kong é tributável mesmo quando paga por uma empresa estrangeira ou fora de Hong Kong.
- O regime FSIE se aplica à renda passiva de fonte estrangeira especificada de entidades de grupos multinacionais, não a pessoas físicas.
Dias no país
- Mais de 60 dias em ano de avaliação (visitas agregadas a Hong Kong) · Emprego fora de Hong Kong: visitas a Hong Kong que somem mais de 60 dias no ano de avaliação tornam a remuneração por esses serviços tributável na base de dias a dias; qualquer parte de um dia conta.
Residência fiscal
A obrigação tributária se baseia na fonte de Hong Kong e na tributabilidade; indivíduos podem ser tributáveis sendo ou não residentes de Hong Kong. As regras de fonte dependem dos fatos, especialmente para empregados com locais de trabalho mistos.
Vistos
Não há isenção fiscal geral baseada em visto; a categoria de visto não substitui a análise de fonte e tributabilidade.
Outros impostos
Sem IVA/GST geral. As contribuições do Mandatory Provident Fund se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Alíquotas progressivas e padrão do imposto sobre salários de Hong Kong (2025/26)
Taxas progressivas
Detalhes
- Sobre: Renda líquida tributável = renda salarial tributável menos deduções e abatimentos
- Limite: HKD 50k/ano ≈ $6,370
O imposto sobre salários é de 2% a 17% sobre a renda líquida tributável em cinco faixas, limitado a uma alíquota padrão de 15% sobre os primeiros HK$5,000,000 de renda líquida e 16% sobre o restante.
Tributado sobre
Renda líquida tributável = renda salarial tributável menos deduções e abatimentos; o imposto é o menor entre o resultado progressivo e a alíquota padrão sobre a renda líquida sem abatimentos.
A quem se aplica
- Aplica-se a todos os indivíduos com renda de emprego gerada em ou derivada de Hong Kong, independentemente da nacionalidade ou do tipo de visto.
Limites
- HKD 50,000 por ano (≈ $6,370) · 2% sobre os primeiros HK$50,000 de renda líquida tributável
- HKD 100,000 por ano (≈ $12,700) · 6% sobre os próximos HK$50,000
- HKD 150,000 por ano (≈ $19,100) · 10% sobre os próximos HK$50,000
- HKD 200,000 por ano (≈ $25,500) · 14% sobre os próximos HK$50,000; 17% sobre o restante
- HKD 5,000,000 por ano (≈ $637,000) · Alíquota padrão de 15% sobre os primeiros HK$5,000,000 de renda líquida (de 2024/25 em diante), 16% sobre o restante
- HKD 145,000 por ano (≈ $18,500) · Abatimento básico a partir do ano de avaliação de 2026/27 (HK$132,000 para 2025/26), deduzido antes de aplicar as alíquotas progressivas
- HKD 3,000 por ano (≈ $380) · Teto da redução única de 100% do imposto sobre salários final do ano de avaliação de 2025/26 (por contribuinte; por casal quando tributado em conjunto)
Vistos
O imposto segue a fonte do emprego, não a categoria de visto.
Outros impostos
O Orçamento 2026-27 concedeu uma redução única de 100% do imposto sobre salários final, do imposto sobre lucros e do imposto da avaliação pessoal do ano de avaliação de 2025/26, limitada a HK$3,000 por caso (legislação publicada em 22 de maio de 2026); a redução não se aplica ao imposto provisório. A partir de 2026/27, os abatimentos básico e de pessoa casada sobem de HK$132,000 para HK$145,000 e de HK$264,000 para HK$290,000. Nenhum IVA nem imposto sobre ganhos de capital é descrito no guia resumido do IRD; o imposto sobre lucros se aplica a negócios sobre lucros de fonte de Hong Kong.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
Hong Kong, RAE da China em imagens
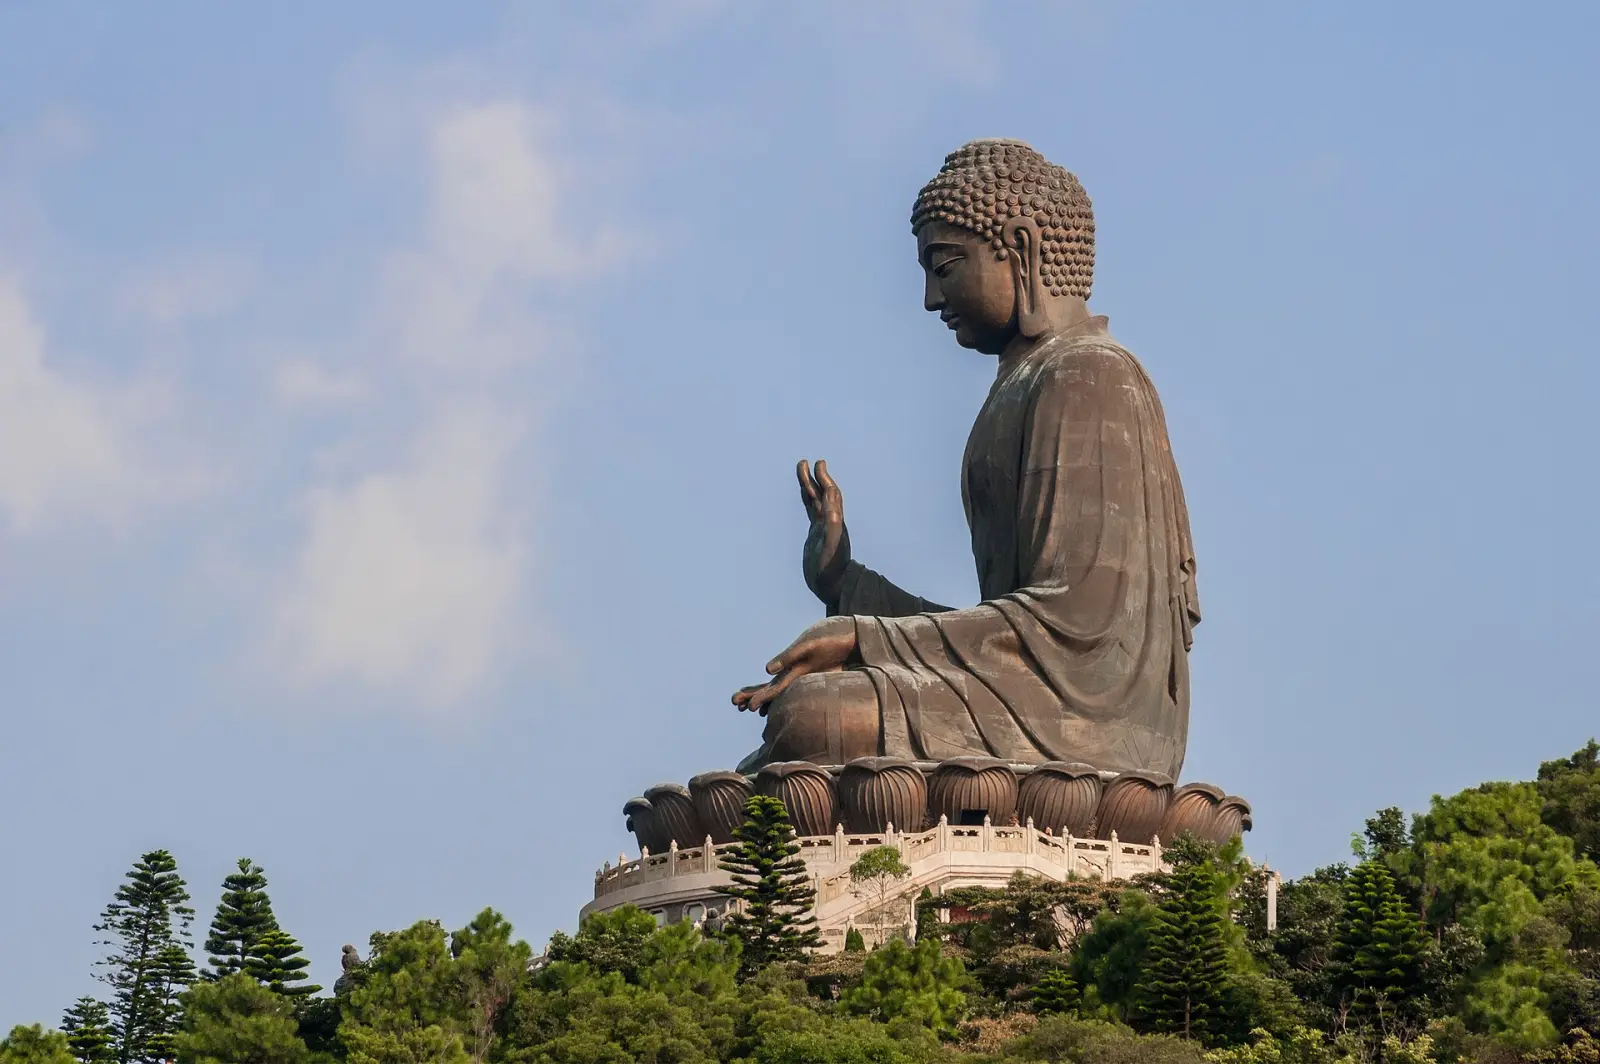
Estadias mais curtas · 1
Vistos de cônjuge
Cônjuge de residente permanente
Passar para mais tarde · 1
Trabalho
Visto de graduado IANG
Primeira estadia: 2 anos
Chegar a Hong Kong, RAE da China: primeiros passos
- Providencie seguro médico, de saúde, de repatriação e de responsabilidade civil para toda a estadia, se a sua rota exigir.
- Garanta um endereço residencial e guarde o comprovante, pois ele pode ser necessário para registro e pedidos de dependentes.
- Abra uma conta bancária local quando tiver o visto e o comprovante de endereço; alguns bancos podem exigir seus documentos de emprego ou de investimento.
- Registre-se para obter um documento de identidade de Hong Kong se a sua estadia exceder o período especificado para a sua categoria de visto.
- Mantenha consigo cópias da aprovação do visto, do passaporte e de quaisquer cartas de patrocinador ou empregador nas primeiras semanas.
Perguntas frequentes
Que vistos de talento especial tem Hong Kong, RAE da China?
Hong Kong, RAE da China tem 2 programas de talento. QMAS exige renda a partir de HKD 1,000,000 por ano (≈ $127,000) e dá uma primeira estadia de 3 anos que pode ser renovada. Top Talent Pass exige renda de pelo menos HKD 2,500,000 por ano (≈ $319,000) e dá uma primeira estadia de 3 anos que pode ser renovada.
Hong Kong, RAE da China tem um visto de férias e trabalho?
Sim. Hong Kong, RAE da China tem 1 visto de férias e trabalho. Working Holiday é para idades de 18 a 30 e dá uma primeira estadia de 1 ano.
Quanto é preciso investir para obter residência em Hong Kong, RAE da China?
Hong Kong, RAE da China tem 1 via para investidores. New CIES · HK$30M exige um investimento de pelo menos HKD 30,000,000 (≈ $3,820,000) e dá uma primeira estadia de 2 anos que pode ser renovada.
Posso me mudar para Hong Kong, RAE da China abrindo um negócio?
Hong Kong, RAE da China tem 1 via de negócios ou startup. Visto de empreendedor (GEP) dá uma primeira estadia de 3 anos que pode ser renovada.
Que vistos de trabalho Hong Kong, RAE da China oferece a estrangeiros?
Hong Kong, RAE da China tem 3 vistos de trabalho. Talento da China continental (ASMTP) dá uma primeira estadia de 3 anos que pode ser renovada. Visto de trabalho (GEP) dá uma primeira estadia de 3 anos que pode ser renovada. Profissionais de tecnologia (GEP-TP) dá uma primeira estadia de 3 anos que pode ser renovada.
Como se obtém um visto de estudante para Hong Kong, RAE da China?
Hong Kong, RAE da China tem 1 visto de estudante. Visto de estudante dá uma primeira estadia de 6 anos que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Hong Kong, RAE da China AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.