Mudarse a RAE de Hong Kong (China)
9 formas de mudarse a RAE de Hong Kong (China) en nuestra guía: 2 programas de talento, 1 visa de vacaciones y trabajo, 1 vía para inversores, 1 vía de negocio o startup, 3 visas de trabajo, 1 visa de estudiante.
No hay visa para nómadas digitales. Inversión más baja: New CIES · HK$30M, HKD 30M+ ≈ $3.8M. Impuestos para recién llegados: Tributación territorial y servicios de empleo en el extranjero, Territorial. Comprobado con fuentes oficiales el .
Hong Kong es una ciudad de ritmo rápido y alta densidad donde los trámites son precisos y las reglas, claras. Ofrece varias vías distintas para personas con perfiles diferentes, desde profesionales altamente cualificados hasta inversores y graduados.
Mejores opciones en RAE de Hong Kong (China) · 2
Programas de talento
QMAS
Ingresos exigidos: desde HKD 1M al año ≈ $127k
Programas de talento
Top Talent Pass
Ingresos exigidos: HKD 2.5M+ al año ≈ $319k
Vacaciones y trabajo · 1

Working Holiday
Límite de edad y fondos exigidos: Edades 18–30 · los fondos varían según el pasaporte
Inversión · 1

New CIES · HK$30M
Inversión exigida: HKD 30M+ ≈ $3.8M
Negocio / Startup · 1

Visa de emprendedor (GEP)
Primera estancia: 3 años
Trabajo · 3

Talento de China continental (ASMTP)
Primera estancia: 3 años
Visa de trabajo (GEP)
Primera estancia: 3 años
Profesionales tecnológicos (GEP-TP)
Primera estancia: 3 años
Estudiante · 1

Visa de estudiante
Primera estancia: 6 años
Libre circulación y estancias sin visa · 1
Estancia sin visa (6 meses) · Hasta 6 meses como visitante
No se permite trabajar
Disponible para 1 pasaporte: Reino Unido.
Impuestos
Hong Kong grava los ingresos que se originan en Hong Kong o derivan de él. Para los empleados, el impuesto sobre salarios sigue en general el lugar donde se prestan los servicios del empleo, por lo que los ingresos de fuente extranjera normalmente no tributan aquí. El sistema usa tipos progresivos sobre la renta neta imponible, con un tope en un tipo estándar para el importe más alto. La obligación tributaria depende de la fuente y de la sujeción al impuesto, no de que seas residente, por lo que conviene revisar con cuidado los casos de varios lugares de trabajo.
Normas generales
Tributación territorial y servicios de empleo en el extranjero
Territorial
Detalles
- Sobre: Impuesto sobre salarios por ingresos de empleo en Hong Kong y por servicios prestados en Hong Kong
- Quién: El impuesto sobre salarios se aplica a los ingresos originados en Hong Kong o derivados de él
Hong Kong grava conforme al concepto territorial: el impuesto sobre salarios, el impuesto sobre la propiedad y el impuesto sobre beneficios se aplican a los ingresos originados en Hong Kong o derivados de él, sea o no residente la persona. Los ingresos originados fuera de Hong Kong no tributan por esos impuestos; el impuesto sobre salarios sigue el lugar donde se prestan los servicios del empleo.
Qué grava
Impuesto sobre salarios por ingresos de empleo en Hong Kong y por servicios prestados en Hong Kong; impuesto sobre beneficios por los beneficios empresariales de fuente de Hong Kong.
A quién se aplica
- El impuesto sobre salarios se aplica a los ingresos originados en Hong Kong o derivados de él; en el caso de los servicios, el análisis de la fuente depende del empleo y del lugar donde se desempeñan las funciones.
- El empleo fuera de Hong Kong tributa solo por los servicios prestados en Hong Kong; los servicios prestados durante visitas que sumen no más de 60 días en el ejercicio fiscal están exentos, cuando el trabajo se controla y supervisa fuera de Hong Kong.
- El régimen FSIE se aplica a determinados intereses, dividendos, ingresos de propiedad intelectual y plusvalías por enajenación de participaciones de fuente extranjera recibidos por una entidad de un grupo multinacional que ejerce una actividad en Hong Kong, con excepciones.
Exclusiones
- La retribución por un empleo en Hong Kong tributa aunque la pague una empresa extranjera o se pague fuera de Hong Kong.
- El régimen FSIE se aplica a determinados ingresos pasivos de fuente extranjera de las entidades de grupos multinacionales, no a las personas físicas.
Días en el país
- Más de 60 días en ejercicio fiscal (visitas acumuladas a Hong Kong) · Empleo fuera de Hong Kong: las visitas a Hong Kong que sumen más de 60 días en el ejercicio fiscal hacen que la retribución por esos servicios tribute en proporción a los días trabajados; cualquier fracción de día cuenta.
Residencia fiscal
La obligación tributaria se basa en la fuente de Hong Kong y en la sujeción al impuesto; las personas físicas pueden tributar sean o no residentes de Hong Kong. Las reglas de fuente dependen de los hechos, en especial para los empleados con varios lugares de trabajo.
Visas
No existe una exención fiscal general ligada a la visa; la categoría de visa no sustituye el análisis de la fuente y de la sujeción al impuesto.
Otros impuestos
No hay IVA ni GST generales. Las aportaciones al fondo de previsión obligatorio se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Tipos progresivos y tipo estándar del impuesto sobre salarios de Hong Kong (2025/26)
Tipos progresivos
Detalles
- Sobre: Renta neta imponible = ingresos salariales sujetos a gravamen menos deducciones y desgravaciones
- Límite: HKD 50k/año ≈ $6,370
El impuesto sobre salarios es del 2% al 17% sobre la renta neta imponible en cinco tramos, con un tope del tipo estándar del 15% sobre los primeros HK$5,000,000 de renta neta y del 16% sobre el resto.
Qué grava
Renta neta imponible = ingresos salariales sujetos a gravamen menos deducciones y desgravaciones; el impuesto es el menor entre el resultado progresivo y el tipo estándar sobre la renta neta sin desgravaciones.
A quién se aplica
- Se aplica a todas las personas físicas con ingresos de empleo originados en Hong Kong o derivados de él, con independencia de la nacionalidad o del tipo de visa.
Límites
- HKD 50,000 al año (≈ $6,370) · 2% sobre los primeros HK$50,000 de renta neta imponible
- HKD 100,000 al año (≈ $12,700) · 6% sobre los siguientes HK$50,000
- HKD 150,000 al año (≈ $19,100) · 10% sobre los siguientes HK$50,000
- HKD 200,000 al año (≈ $25,500) · 14% sobre los siguientes HK$50,000; 17% sobre el resto
- HKD 5,000,000 al año (≈ $637,000) · Tipo estándar del 15% sobre los primeros HK$5,000,000 de renta neta (desde 2024/25) y del 16% sobre el resto
- HKD 145,000 al año (≈ $18,500) · Desgravación básica desde el ejercicio fiscal 2026/27 (HK$132,000 en 2025/26), que se deduce antes de aplicar los tipos progresivos
- HKD 3,000 al año (≈ $380) · Límite de la reducción única del 100% del impuesto sobre salarios definitivo del ejercicio fiscal 2025/26 (por contribuyente; por pareja en tributación conjunta)
Visas
El impuesto sigue la fuente del empleo, no la categoría de visa.
Otros impuestos
El Presupuesto 2026-27 concedió una reducción única del 100% del impuesto sobre salarios definitivo, del impuesto sobre beneficios y del impuesto de tributación personal del ejercicio fiscal 2025/26, con un tope de HK$3,000 por caso (legislación publicada en la Gaceta el 22 de mayo de 2026); la reducción no se aplica al impuesto provisional. Desde 2026/27 las desgravaciones básica y por persona casada pasan de HK$132,000 a HK$145,000 y de HK$264,000 a HK$290,000. La guía breve del IRD no describe IVA ni impuesto sobre las ganancias de capital; el impuesto sobre beneficios se aplica a las empresas sobre los beneficios de fuente de Hong Kong.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
RAE de Hong Kong (China) en imágenes
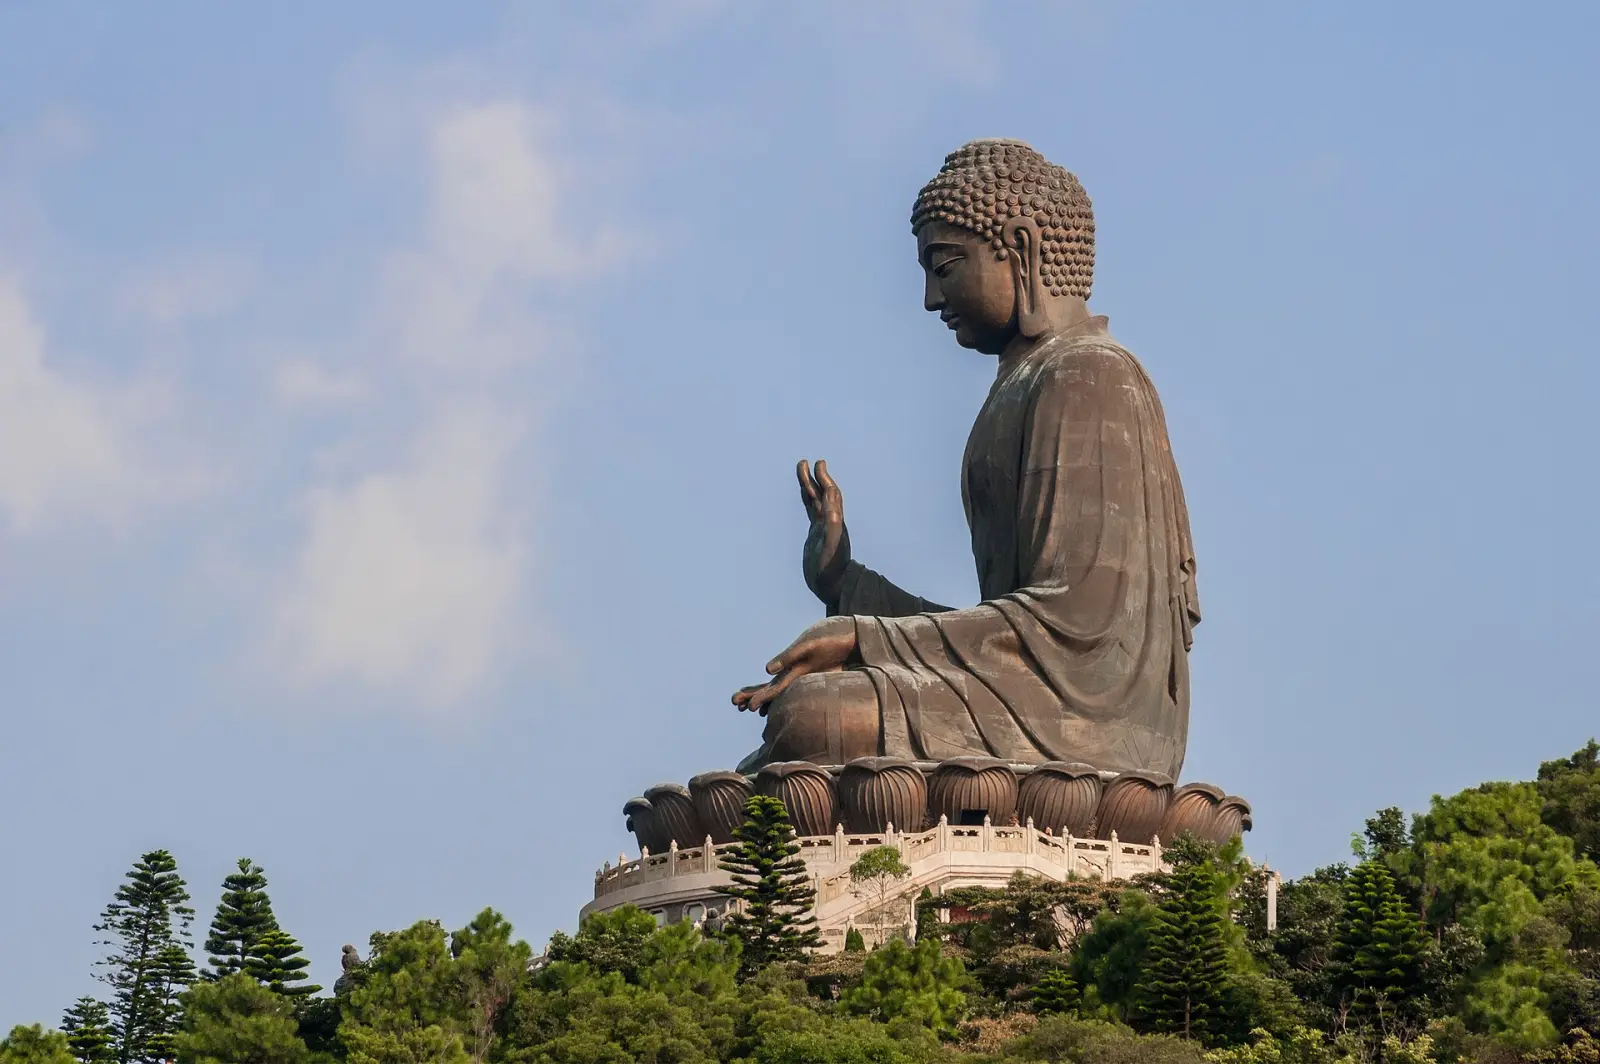
Estancias más cortas · 1
Visas de cónyuge
Cónyuge de residente permanente
Para cambiar más adelante · 1
Trabajo
Visa de graduado IANG
Primera estancia: 2 años
Al llegar a RAE de Hong Kong (China): primeros pasos
- Contrata un seguro médico, de asistencia sanitaria, de repatriación y de responsabilidad civil para toda tu estancia si tu vía lo exige.
- Consigue una dirección de residencia y conserva el comprobante, ya que puede hacer falta para el registro y las solicitudes de familiares a cargo.
- Abre una cuenta bancaria local cuando tengas la visa y el comprobante de domicilio; algunos bancos pueden exigir tus documentos de empleo o de inversión.
- Regístrate para obtener la tarjeta de identidad de Hong Kong si tu estancia supera el plazo fijado para tu categoría de visa.
- Lleva contigo copias de la aprobación de tu visa, del pasaporte y de las cartas del patrocinador o del empleador durante las primeras semanas.
Preguntas frecuentes
¿Qué visas de talento tiene RAE de Hong Kong (China)?
RAE de Hong Kong (China) tiene 2 programas de talento. QMAS exige unos ingresos desde HKD 1,000,000 al año (≈ $127,000) y da una primera estancia de 3 años que se puede renovar. Top Talent Pass exige unos ingresos de al menos HKD 2,500,000 al año (≈ $319,000) y da una primera estancia de 3 años que se puede renovar.
¿Tiene RAE de Hong Kong (China) visa de vacaciones y trabajo?
Sí. RAE de Hong Kong (China) tiene 1 visa de vacaciones y trabajo. Working Holiday es para personas de 18 a 30 años y da una primera estancia de 1 año.
¿Cuánto hay que invertir para obtener la residencia en RAE de Hong Kong (China)?
RAE de Hong Kong (China) tiene 1 vía para inversores. New CIES · HK$30M exige una inversión de al menos HKD 30,000,000 (≈ $3,820,000) y da una primera estancia de 2 años que se puede renovar.
¿Puedo mudarme a RAE de Hong Kong (China) abriendo un negocio?
RAE de Hong Kong (China) tiene 1 vía de negocio o startup. Visa de emprendedor (GEP) da una primera estancia de 3 años que se puede renovar.
¿Qué visas de trabajo ofrece RAE de Hong Kong (China) a extranjeros?
RAE de Hong Kong (China) tiene 3 visas de trabajo. Talento de China continental (ASMTP) da una primera estancia de 3 años que se puede renovar. Visa de trabajo (GEP) da una primera estancia de 3 años que se puede renovar. Profesionales tecnológicos (GEP-TP) da una primera estancia de 3 años que se puede renovar.
¿Cómo se obtiene una visa de estudiante para RAE de Hong Kong (China)?
RAE de Hong Kong (China) tiene 1 visa de estudiante. Visa de estudiante da una primera estancia de 6 años que se puede renovar.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre RAE de Hong Kong (China) AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.