パラグアイへの移住
当ガイドではパラグアイへの移住方法が5件あります:投資家ルート3件, 就労ビザ1件, 配偶者ビザ1件。
デジタルノマドビザはありません。 最も低い投資額:Investor Pass · 観光、$150k+。 新規居住者の税金:パラグアイの属地主義の個人所得税(IRP):パラグアイ源泉所得のみ、属地主義課税。 に公的情報源で確認済み。
パラグアイは、主に投資または特定の短期の活動を軸とした、外国人のためのいくつかの明確な在留の道筋を用意しています。投資家のルートは、外国投資家証明書が整えば、すぐに永住につながり、臨時在留のルートは、定められた合法的な活動のために来る人のためのものです。
投資 · 3

Investor Pass
必要な投資: $150kから
就労 · 1

配偶者ビザ · 1

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
パラグアイの居住者に対する個人所得税(IRP)は属地主義で、パラグアイ源泉所得のみに課税します。資本所得と利益は一律の税率で、個人サービス所得は累進税率表で課税されます。国外で行われたサービスは、法人所得税または個人所得税の納税者に提供された場合にのみ、パラグアイ源泉とみなされます。
通常のルール
パラグアイの個人所得税(IRP):パラグアイ源泉所得
詳細
- 上限:PYG 50M/年 ≈ $8,750
IRP は、居住者である個人のパラグアイ源泉所得にのみ課税します。資本所得と利益は 8%、個人サービス所得は 8% から 10% の税率表で課税されます。国外で行われたサービスは、IRE または IRP の納税者に提供された場合にのみ、パラグアイ源泉とみなされます。
課税対象
居住者の資本所得と利益(8%)および個人サービス所得で、パラグアイ源泉所得に限られます。
適用対象
- パラグアイに居住する、国民または外国人の個人。
適用除外
- IRE または IRP の対象ではない顧客のために、パラグアイ国外での活動から得た所得は、art. 48 に基づくパラグアイ源泉ではありません。
- 国債の利子と一部の利益は免除されます(art. 56)。
上限
- 年額PYG 50,000,000 (≈ $8,750) · この額までの純個人サービス所得は 8% で課税されます(art. 69)。
- 年額PYG 150,000,000 (≈ $26,200) · PYG 50,000,001 (≈ $8,750) からこの額までの純個人サービス所得は 9% で、PYG 150,000,001 (≈ $26,200) からは 10% で課税されます(art. 69)。
- 年額PYG 80,000,000 (≈ $14,000) · 会計年度の個人サービスからの総所得がこの額を超えない納税者は、形式上の義務を果たす必要がありますが、税を納める必要はありません(art. 69、最終段落)。
税務上の居住
法 6380 は、パラグアイに居住する個人を納税者としており(art. 49)、個人の居住自体は定義しておらず、定義は規則に委ねられています。
ビザ
属地主義の IRP の規則を変えるビザの区分はありません。投資家の永住は、入国管理上の地位にすぎません。
その他の税
VAT(IVA)と社会保障の拠出金は、別に適用されます。
に公的情報源で確認、一部は部分的に確認変更履歴
特別制度
パラグアイの属地主義の個人所得税(IRP):パラグアイ源泉所得のみ
税の軽減
詳細
- 上限:PYG 50M/年 ≈ $8,750
パラグアイの個人所得税(Impuesto a la Renta Personal、IRP)は、居住者である個人のパラグアイ源泉所得にのみ課税します。サービス所得は 8%、9%、10% の累進区分、資本所得は一律 8% です。
課税対象
サービス所得(雇用と独立):累進区分で、純所得 G 50,000,000 までは 8%、G 50,000,001 から G 150,000,000 までは 9%、G 150,000,001 以上は 10%。資本所得と利益:8%。パラグアイ源泉所得のみが課税標準に含まれます(arts. 48、69、60)。
適用対象
- パラグアイに居住する、国民または外国人の個人に適用されます(art. 49)。国外源泉所得を IRP の課税標準の外に置くために、申請は不要です。
- Art. 48 は、パラグアイ源泉として、パラグアイで行われる活動、パラグアイにある資産、パラグアイで経済的に使用される権利、パラグアイ源泉の資本所得、および IRP の納税者が国外で行うサービスで IRE または IRP の納税者に提供されるものを扱います。
適用除外
- IRE または IRP の納税者(パラグアイの所得税の対象となる事業または個人)のためにパラグアイ国外で行われる個人サービスは、パラグアイ源泉とみなされ、課税されます(art. 48 no. 3)。
- パラグアイ企業の配当と利益には、別の IDU が課されます:居住者の受取人は 8%、非居住者は 15%(arts. 42-43)。
- Art. 6(法人所得税、IRE)は、国外で同等以上の税率の所得税が納付された場合を除き、国外で行われる一部の活動もパラグアイ源泉とみなしています。これは IRE の納税者に適用されます。
上限
- 年額PYG 50,000,000 (≈ $8,750) · 純サービス所得の 8% 区分の上限(art. 69)
- 年額PYG 150,000,000 (≈ $26,200) · G 150,000,001 からの純サービス所得は 10% 区分で課税されます。G 50,000,001 から G 150,000,000 までの区分は 9% です
- 年額PYG 80,000,000 (≈ $14,000) · 会計年度の個人サービスからの総所得がこの額を超えない納税者は、形式上の義務を果たす必要がありますが、税を納める必要はありません(art. 69、最終段落)。
税務上の居住
法 6380 は、パラグアイに居住する個人を IRP の納税者としており(art. 49)、個人の居住自体は定義しておらず、定義は規則に委ねられています。
ビザ
IRP の納税義務を決めるのは、ビザの種類ではなく税務上の居住であり、属地主義はすべての居住者に適用されます。
その他の税
VAT(IVA)と社会保障の拠出金は、別に適用されます。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
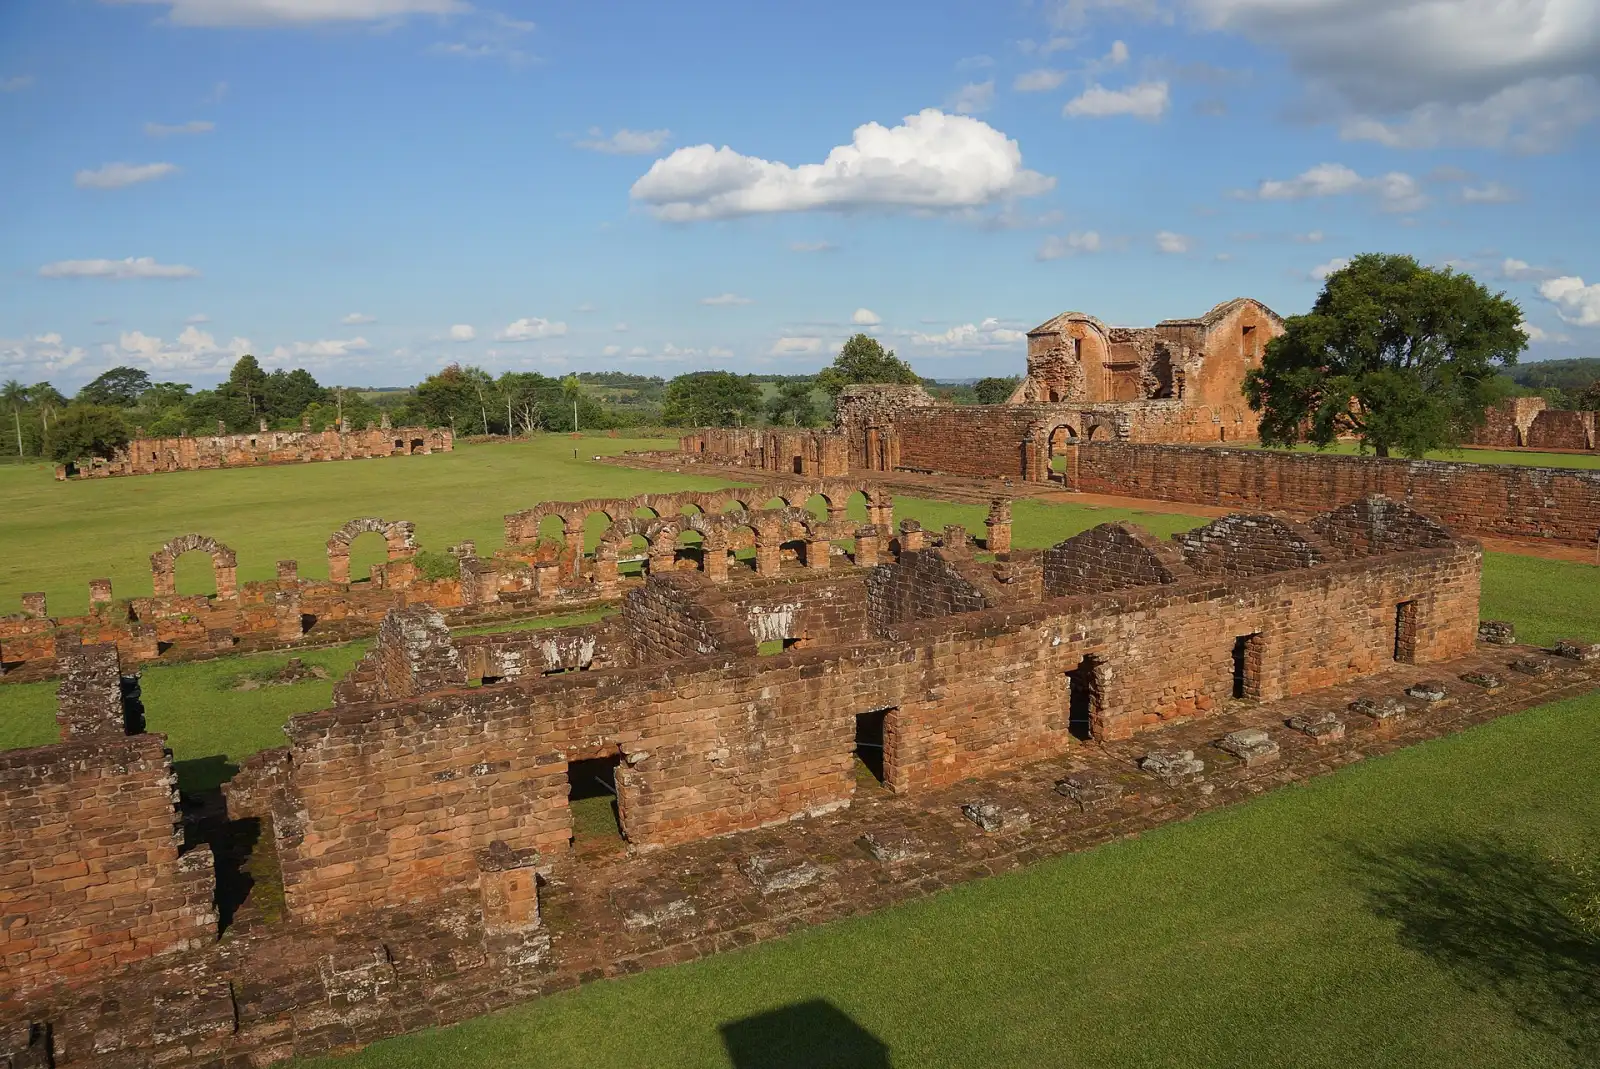
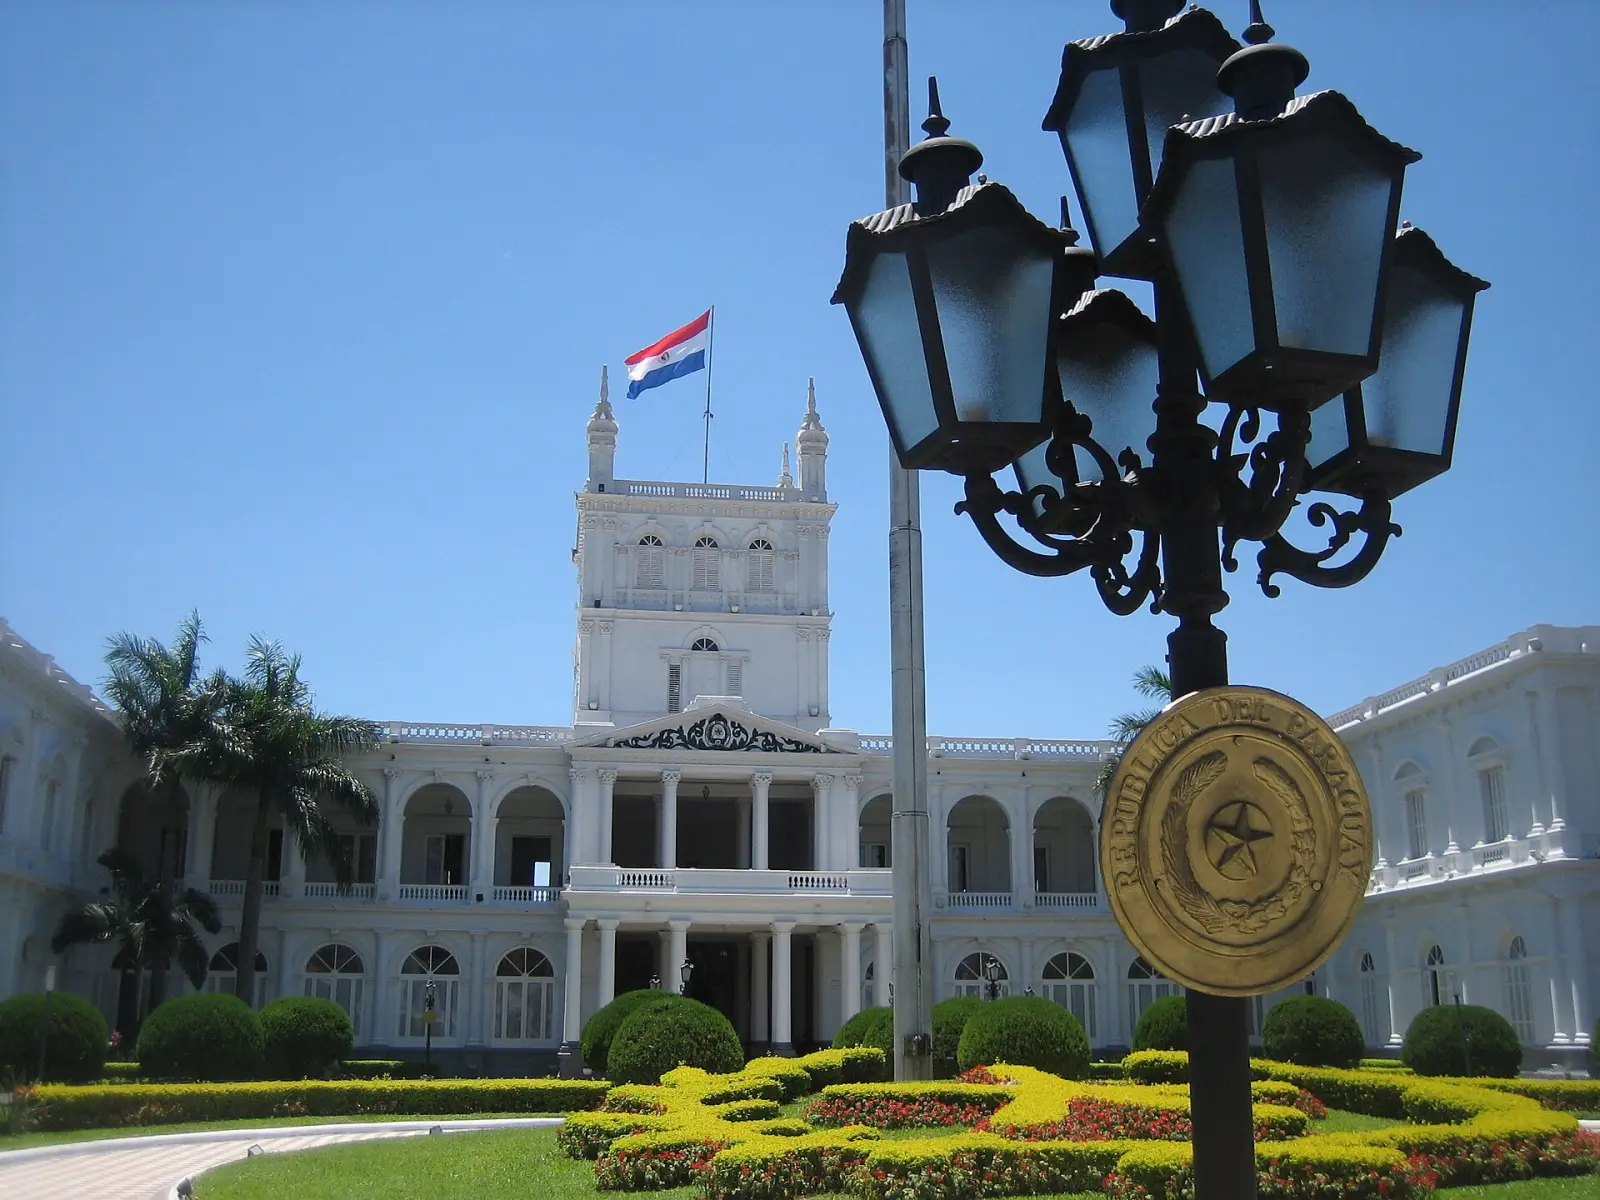
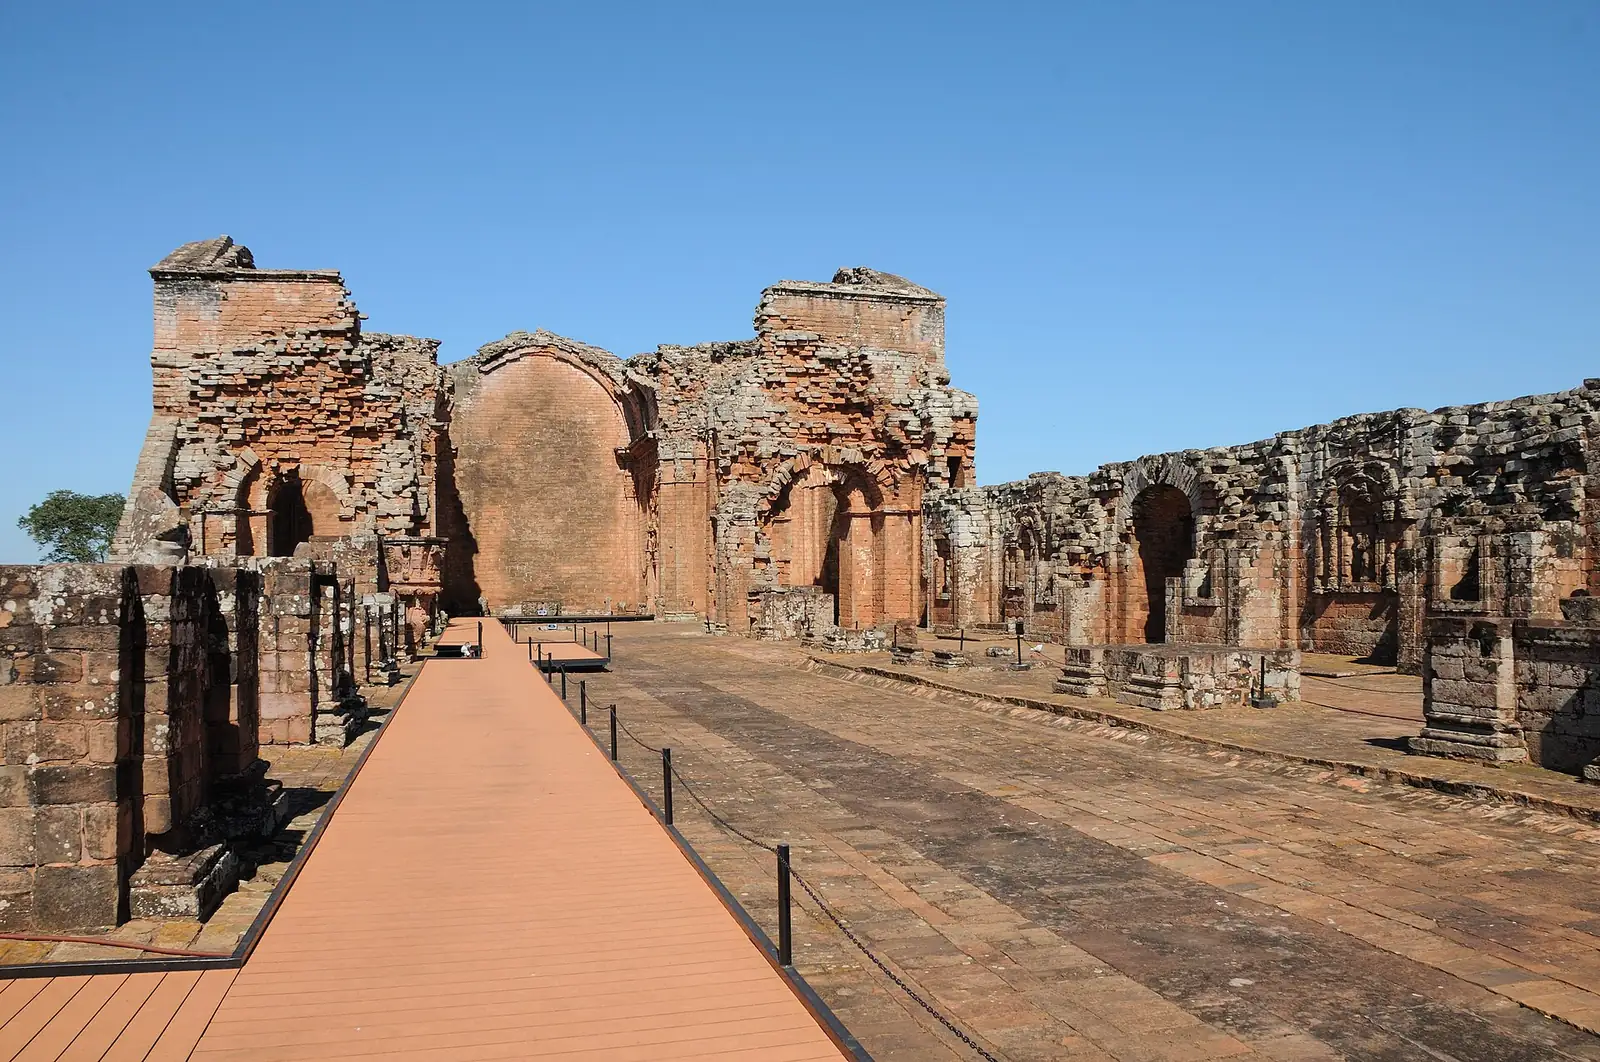
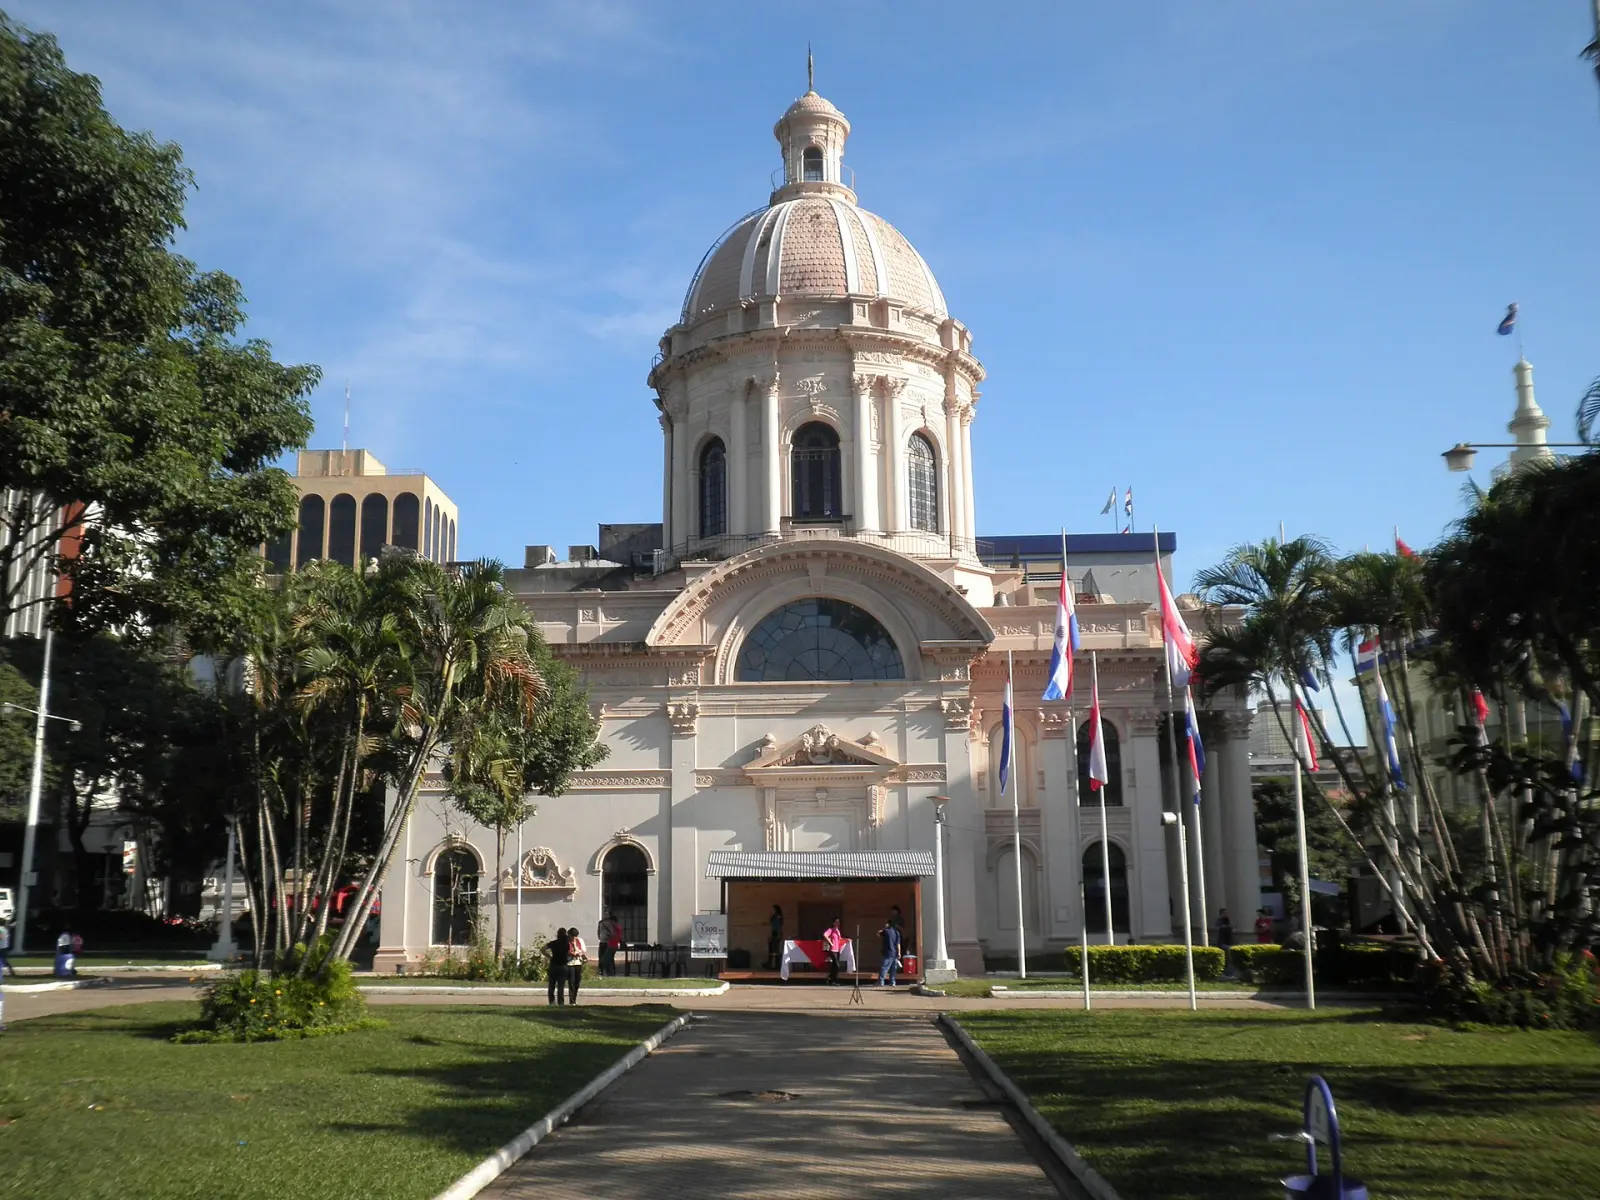
写真で見るパラグアイ
永住への道 · 1
- 永住 · Residencia permanente tras residencia temporal (Ley 6984/2022)
パラグアイ到着後の最初の手続き
- 記録には新規の居住者の公的医療へのアクセスが記載されていないため、医療補償を整えてください。
- ルートが検証の必要な投資を伴う場合は、現地の銀行口座を開設してください。
- 投資家のルートを利用する場合は、投資の遵守状況を確認できるよう、SUACE システムで会社を登録してください。
- 投資家のルートでは、在留申請の前、または同時に、外国投資家証明書を取得してください。
- 臨時在留のルートは一時在留と同じ書類一式を使うため、身分証明、犯罪経歴、宣誓供述書の書類を用意しておいてください。
よくある質問
パラグアイの居住権にはいくら投資が必要ですか?
パラグアイには投資家ルートが3件あります。 Investor Pass · 有価証券は投資として$200,000以上が必要です。 Investor Pass · 不動産は投資として$200,000以上が必要です。 Investor Pass · 観光は投資として$150,000以上が必要です。
パラグアイは外国人にどんな就労ビザを出していますか?
パラグアイには就労ビザが1件あります。 臨時居住は初回の滞在期間が3か月で、更新可能です。
パラグアイで配偶者やパートナーのもとに移れますか?
はい。パラグアイには配偶者ビザが1件あります。 帰国国民の配偶者です。
パラグアイには新規居住者向けの特別な税制度がありますか?
はい:パラグアイの属地主義の個人所得税(IRP):パラグアイ源泉所得のみ。パラグアイの個人所得税(Impuesto a la Renta Personal、IRP)は、居住者である個人のパラグアイ源泉所得にのみ課税します。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
パラグアイについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。