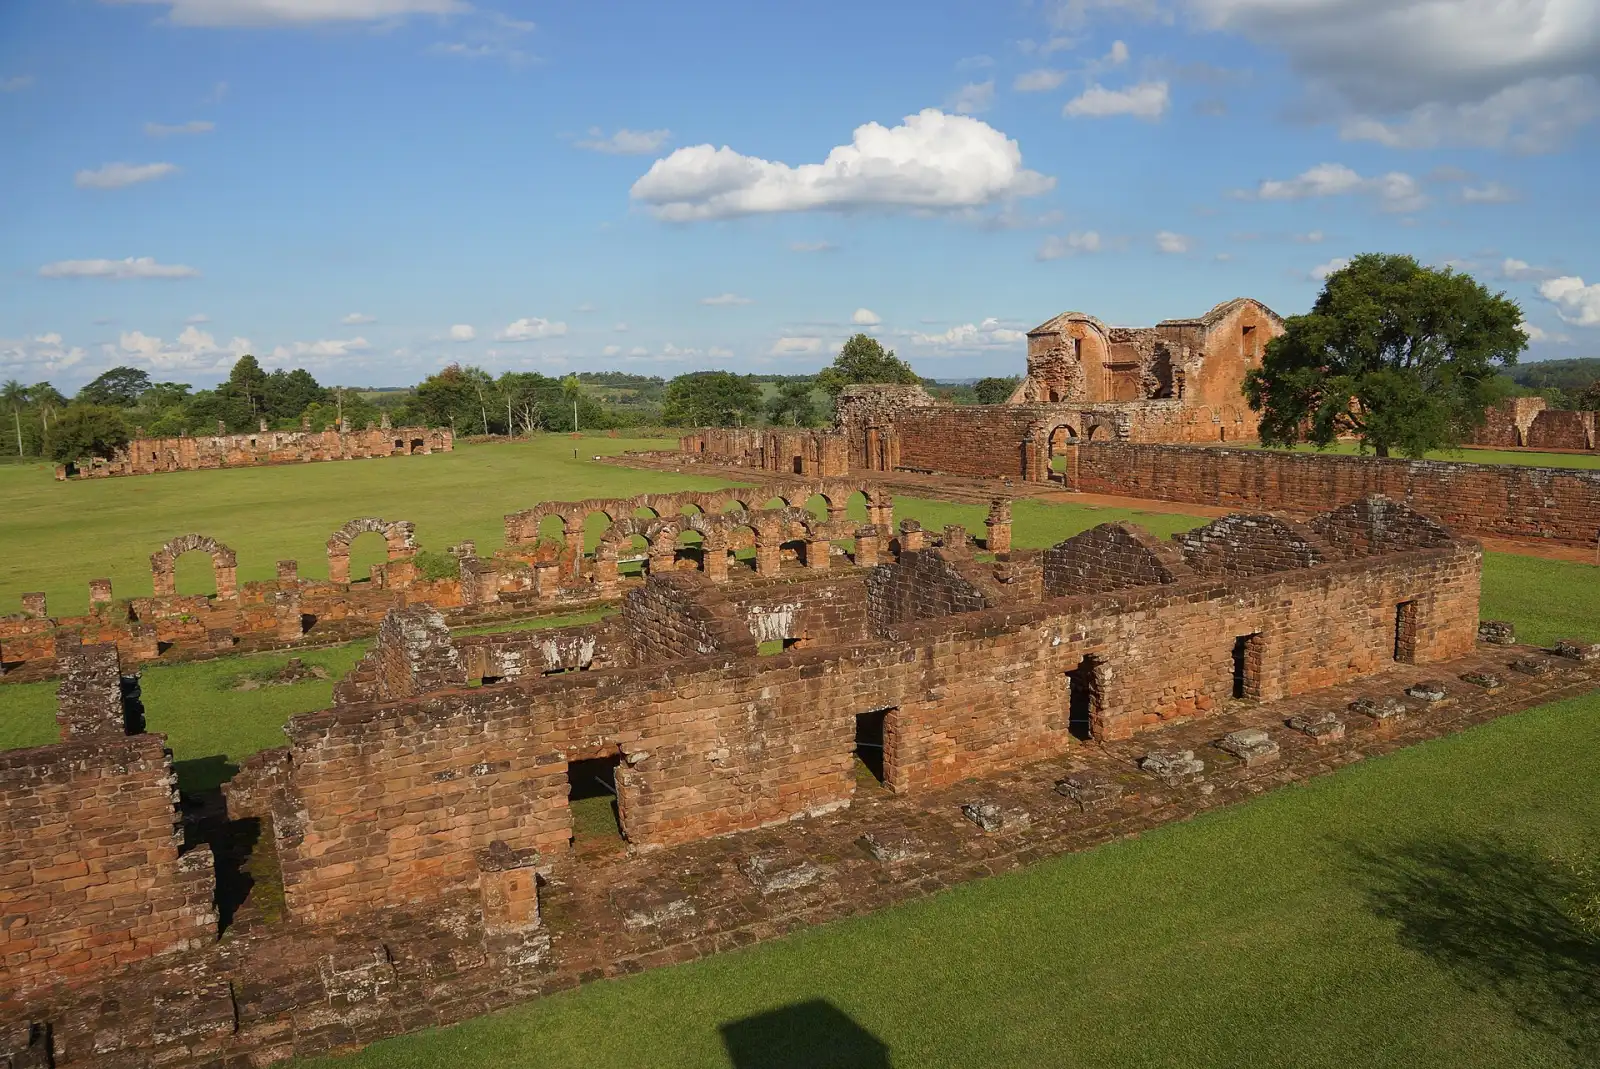
Umzug nach Paraguay
5 Möglichkeiten für den Umzug nach Paraguay in unserem Leitfaden: 3 Investorenrouten, 1 Arbeitsvisum, 1 Ehegattenvisum.
Kein Visum für digitale Nomaden. Kleinste Investition: Investor Pass · Tourismus, $150k+. Steuern für Neuzugezogene: Paraguayische territoriale Einkommensteuer für natürliche Personen, Territorial. Am anhand der amtlichen Quellen geprüft.
Paraguay bietet Ausländern wenige klare Aufenthaltswege, meist auf Investitionen oder eine bestimmte kurzfristige Tätigkeit gestützt. Die Investorenwege führen direkt zum Daueraufenthalt, sobald das Zertifikat für ausländische Investoren vorliegt; der Weg des gelegentlichen Aufenthalts dient Personen, die für eine bestimmte rechtmäßige Tätigkeit kommen.
Investition · 3

Investor Pass
Nötige Investition: ab $150k
Arbeit · 1

Gelegentlicher Aufenthalt
Erster Aufenthalt: Einreise 90 Tage, verlängerbar
Ehegattenvisa · 1

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehepartner eines zurückkehrenden Staatsbürgers
Freizügigkeit und visumfreie Aufenthalte · 1
Mercosur-Aufenthalt · Erlaubt das Leben hier
Offen für 8 Pässe: Argentinien, Bolivien, Brasilien, Chile, Ecuador, Kolumbien, Peru, Uruguay.
Steuern
Die persönliche Einkommensteuer (IRP) Paraguays ist für Ansässige territorial: Sie besteuert nur Einkünfte aus paraguayischer Quelle. Kapitalerträge und Gewinne unterliegen einem Pauschalsatz, während Einkünfte aus persönlichen Dienstleistungen einer progressiven Skala folgen. Im Ausland erbrachte Dienstleistungen gelten nur dann als paraguayische Quelle, wenn sie Steuerpflichtigen der Körperschaftsteuer oder der persönlichen Einkommensteuer erbracht werden.
Allgemeine Regeln
Paraguayische Einkommensteuer für natürliche Personen (IRP): Einkünfte aus paraguayischer Quelle
Details
- Grenze: PYG 50M/Jahr ≈ $8,750
Die IRP besteuert ansässige natürliche Personen nur auf Einkünfte aus paraguayischer Quelle: Kapitalerträge und Gewinne mit 8%, Einkünfte aus persönlichen Dienstleistungen nach einer Staffel von 8% bis 10%; im Ausland erbrachte Dienstleistungen gelten nur dann als paraguayische Quelle, wenn sie Steuerpflichtigen der IRE oder der IRP erbracht werden.
Besteuert wird
Kapitalerträge und Gewinne (8%) sowie Einkünfte aus persönlichen Dienstleistungen von Ansässigen, beschränkt auf Einkünfte aus paraguayischer Quelle.
Für wen es gilt
- Natürliche Personen, inländische oder ausländische, mit Wohnsitz in Paraguay.
Ausschlüsse
- Einkünfte aus Tätigkeiten außerhalb Paraguays für Auftraggeber, die weder der IRE noch der IRP unterliegen, gelten nach Art. 48 nicht als paraguayische Quelle.
- Zinsen aus Staatsanleihen und bestimmte Gewinne sind befreit (Art. 56).
Grenzen
- PYG 50,000,000 im Jahr (≈ $8,750) · Nettoeinkünfte aus persönlichen Dienstleistungen bis zu diesem Betrag werden mit 8% besteuert (Art. 69).
- PYG 150,000,000 im Jahr (≈ $26,200) · Nettoeinkünfte aus persönlichen Dienstleistungen von PYG 50,000,001 (≈ $8,750) bis zu diesem Betrag werden mit 9% besteuert; ab PYG 150,000,001 (≈ $26,200) mit 10% (Art. 69).
- PYG 80,000,000 im Jahr (≈ $14,000) · Steuerpflichtige, deren Bruttoeinkünfte aus persönlichen Dienstleistungen im Geschäftsjahr diesen Betrag nicht übersteigen, müssen die formalen Pflichten erfüllen, zahlen aber keine Steuer (Art. 69, letzter Absatz).
Steuerliche Ansässigkeit
Das Gesetz 6380 macht in Paraguay ansässige natürliche Personen zu Steuerpflichtigen (Art. 49), definiert die Ansässigkeit natürlicher Personen aber nicht selbst; die Definition bleibt der Verordnung überlassen.
Visa
Keine Visakategorie ändert die territoriale IRP-Regel; der Daueraufenthalt für Investoren ist nur ein Migrationsstatus.
Weitere Steuern
Mehrwertsteuer (IVA) und Sozialversicherungsbeiträge gelten getrennt.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Sonderregelung
Paraguayische territoriale Einkommensteuer für natürliche Personen (IRP): nur Einkünfte aus paraguayischer Quelle
Steuererleichterung
Details
- Grenze: PYG 50M/Jahr ≈ $8,750
Die paraguayische Impuesto a la Renta Personal (IRP) besteuert nur Einkünfte aus paraguayischer Quelle ansässiger natürlicher Personen: bei Dienstleistungseinkünften mit progressiven Stufen von 8%, 9% und 10%, bei Kapitaleinkünften pauschal 8%.
Besteuert wird
Dienstleistungseinkünfte (angestellt und selbstständig): progressiv, 8% bis G 50,000,000 Nettoeinkommen, 9% von G 50,000,001 bis G 150,000,000, 10% ab G 150,000,001. Kapitalerträge und Gewinne: 8%. Nur Einkünfte aus paraguayischer Quelle fallen in die Bemessungsgrundlage (Art. 48, 69, 60).
Für wen es gilt
- Gilt für natürliche Personen, inländische oder ausländische, mit Wohnsitz in Paraguay (Art. 49); es ist kein Antrag nötig, damit ausländische Einkünfte außerhalb der IRP-Bemessungsgrundlage bleiben.
- Art. 48 behandelt als paraguayische Quelle: Tätigkeiten in Paraguay, in Paraguay gelegene Vermögenswerte, in Paraguay wirtschaftlich genutzte Rechte, Kapitaleinkünfte aus paraguayischer Quelle und im Ausland erbrachte Dienstleistungen von IRP-Steuerpflichtigen, wenn sie an IRE- oder IRP-Steuerpflichtige erbracht werden.
Ausschlüsse
- Im Ausland erbrachte persönliche Dienstleistungen für IRE- oder IRP-Steuerpflichtige (Unternehmen oder Personen, die der paraguayischen Einkommensteuer unterliegen) gelten als paraguayische Quelle und sind steuerpflichtig (Art. 48 Nr. 3).
- Dividenden und Gewinne paraguayischer Gesellschaften unterliegen der gesonderten IDU: 8% für ansässige Empfänger, 15% für nicht ansässige (Art. 42-43).
- Art. 6 (Körperschaftsteuer, IRE) behandelt einige im Ausland ausgeübte Tätigkeiten ebenfalls als paraguayische Quelle, sofern dort keine Einkommensteuer in gleicher oder höherer Höhe gezahlt wurde; dies gilt für IRE-Steuerpflichtige.
Grenzen
- PYG 50,000,000 im Jahr (≈ $8,750) · Obergrenze der 8%-Stufe für Nettoeinkünfte aus Dienstleistungen (Art. 69)
- PYG 150,000,000 im Jahr (≈ $26,200) · Nettoeinkünfte aus Dienstleistungen ab G 150,000,001 werden mit der 10%-Stufe besteuert; die Stufe von G 50,000,001 bis G 150,000,000 beträgt 9%
- PYG 80,000,000 im Jahr (≈ $14,000) · Steuerpflichtige, deren Bruttoeinkünfte aus persönlichen Dienstleistungen im Geschäftsjahr diesen Betrag nicht übersteigen, müssen die formalen Pflichten erfüllen, zahlen aber keine Steuer (Art. 69, letzter Absatz).
Steuerliche Ansässigkeit
Das Gesetz 6380 macht in Paraguay ansässige natürliche Personen zu IRP-Steuerpflichtigen (Art. 49), definiert die Ansässigkeit natürlicher Personen aber nicht selbst; die Definition bleibt der Verordnung überlassen.
Visa
Die steuerliche Ansässigkeit, nicht die Visakategorie, bestimmt die IRP-Pflicht; die territoriale Bemessungsgrundlage gilt für alle Ansässigen.
Weitere Steuern
Mehrwertsteuer (IVA) und Sozialversicherungsbeiträge gelten getrennt.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
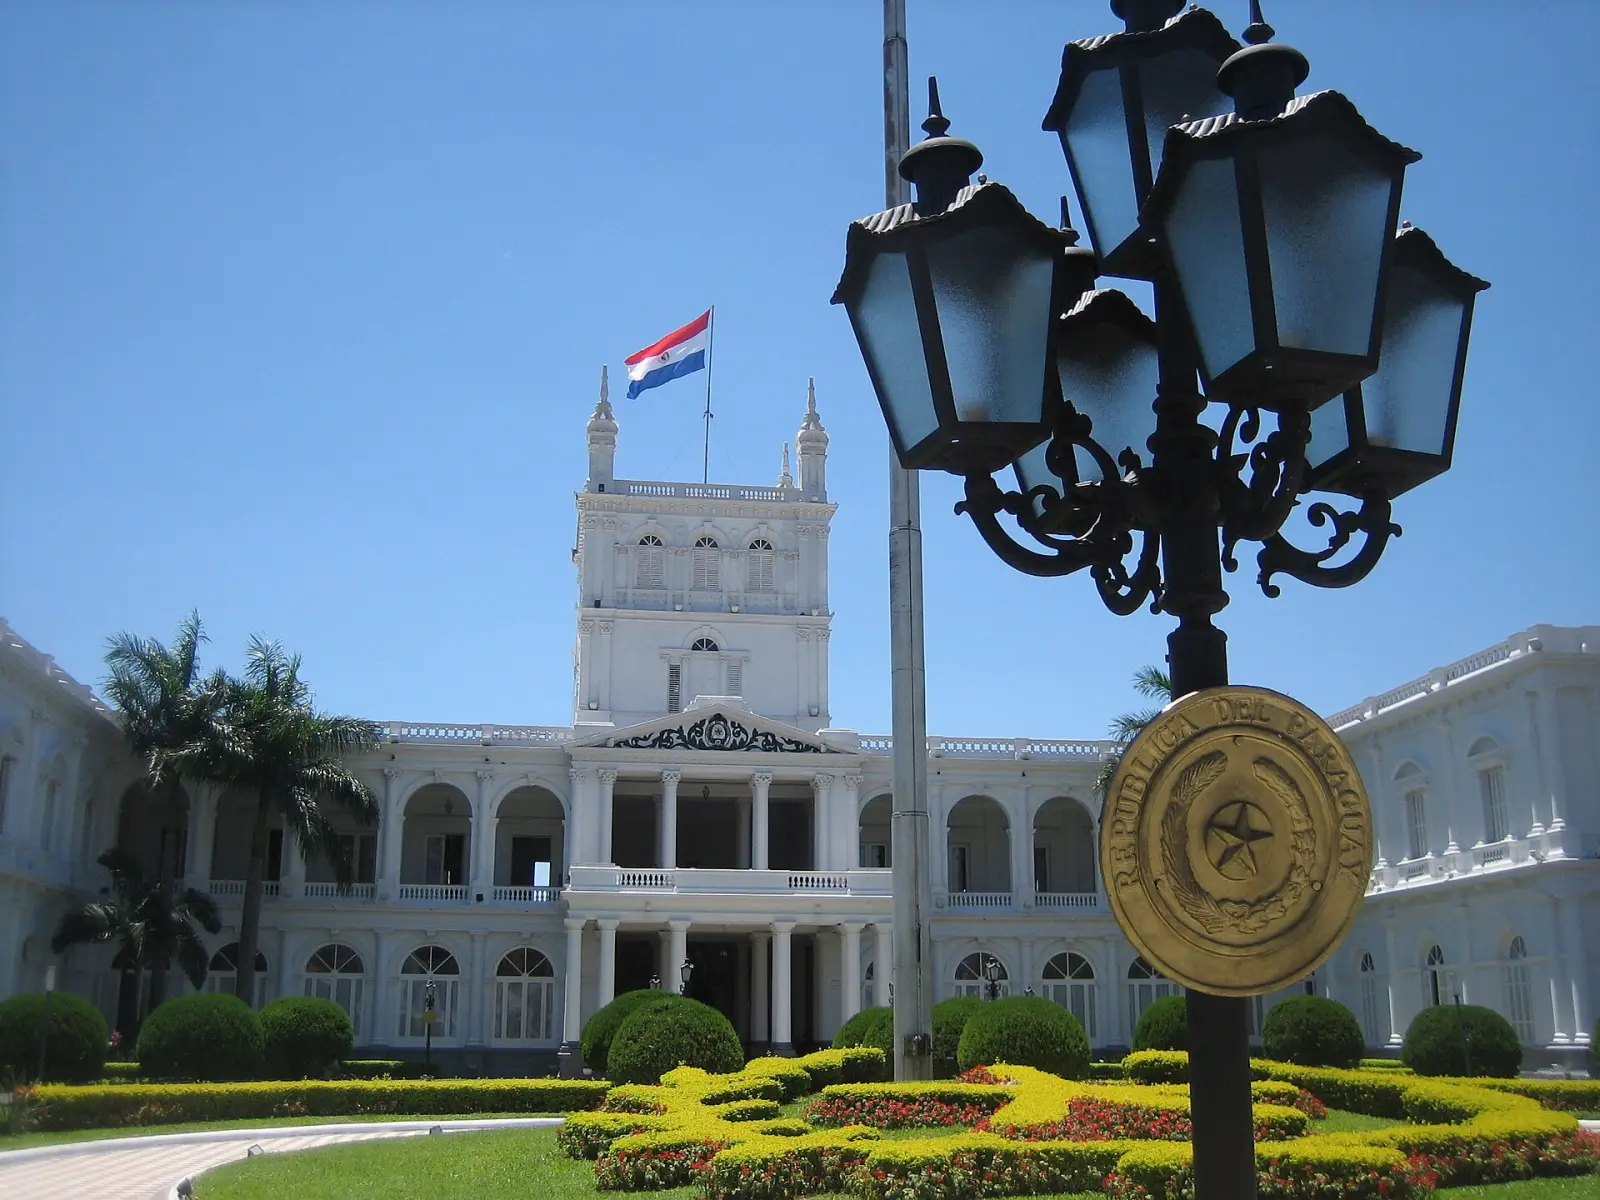
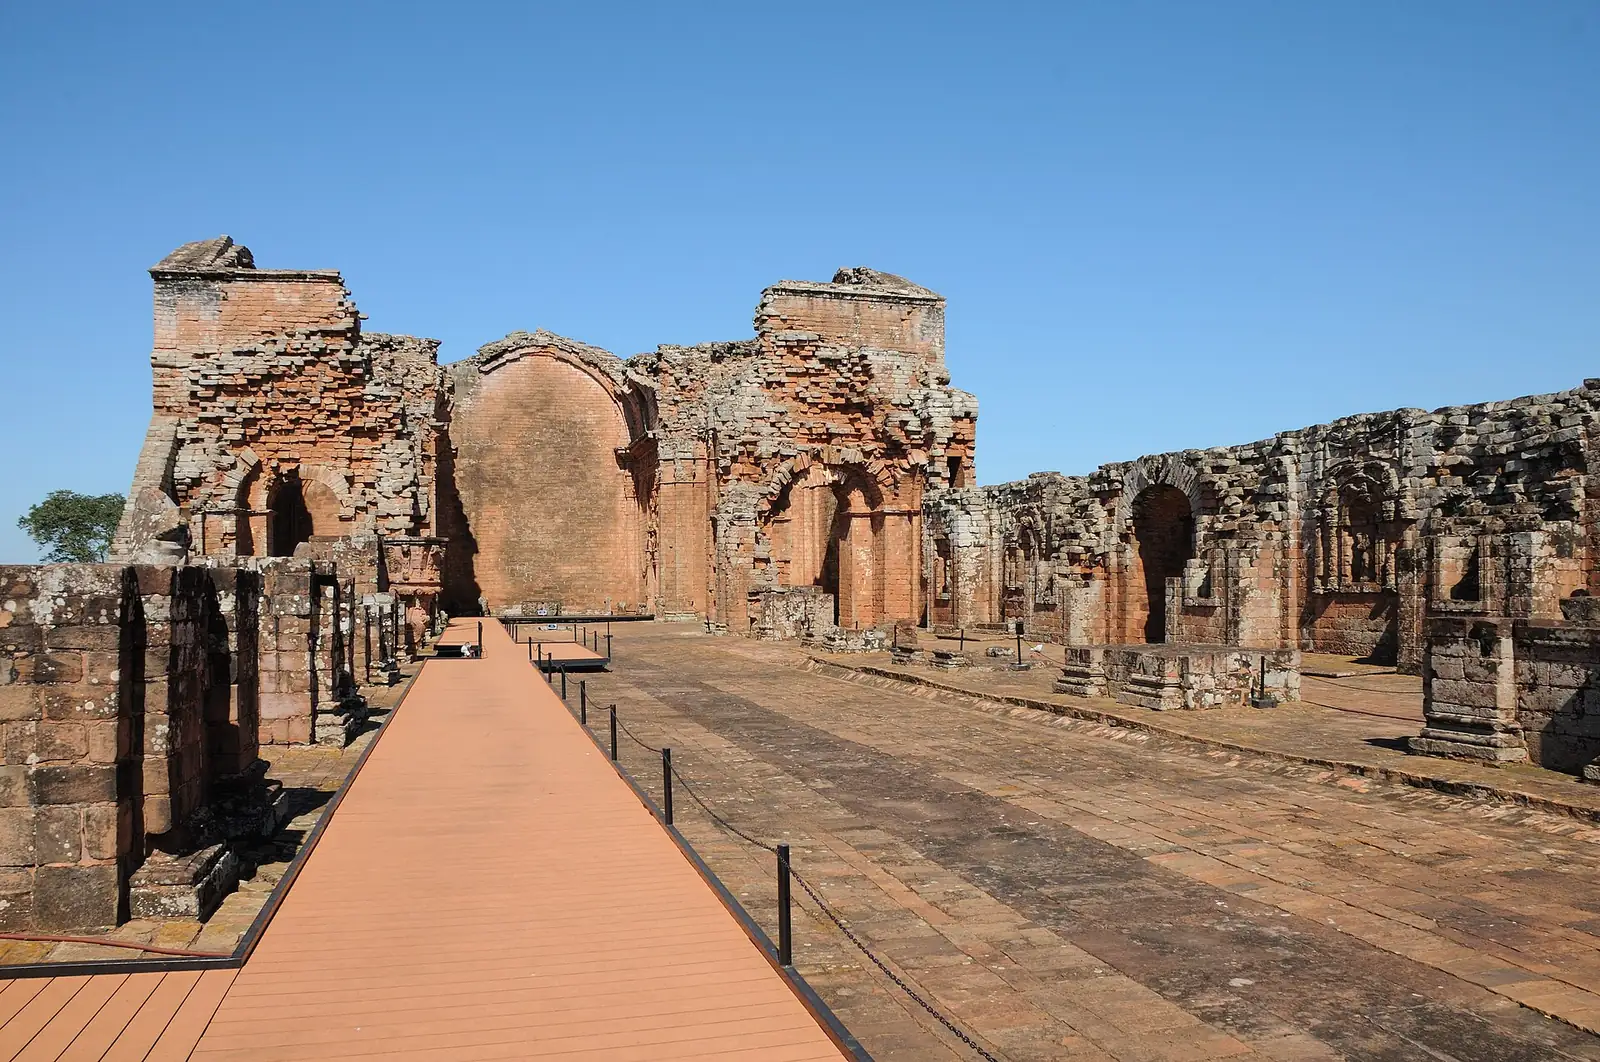
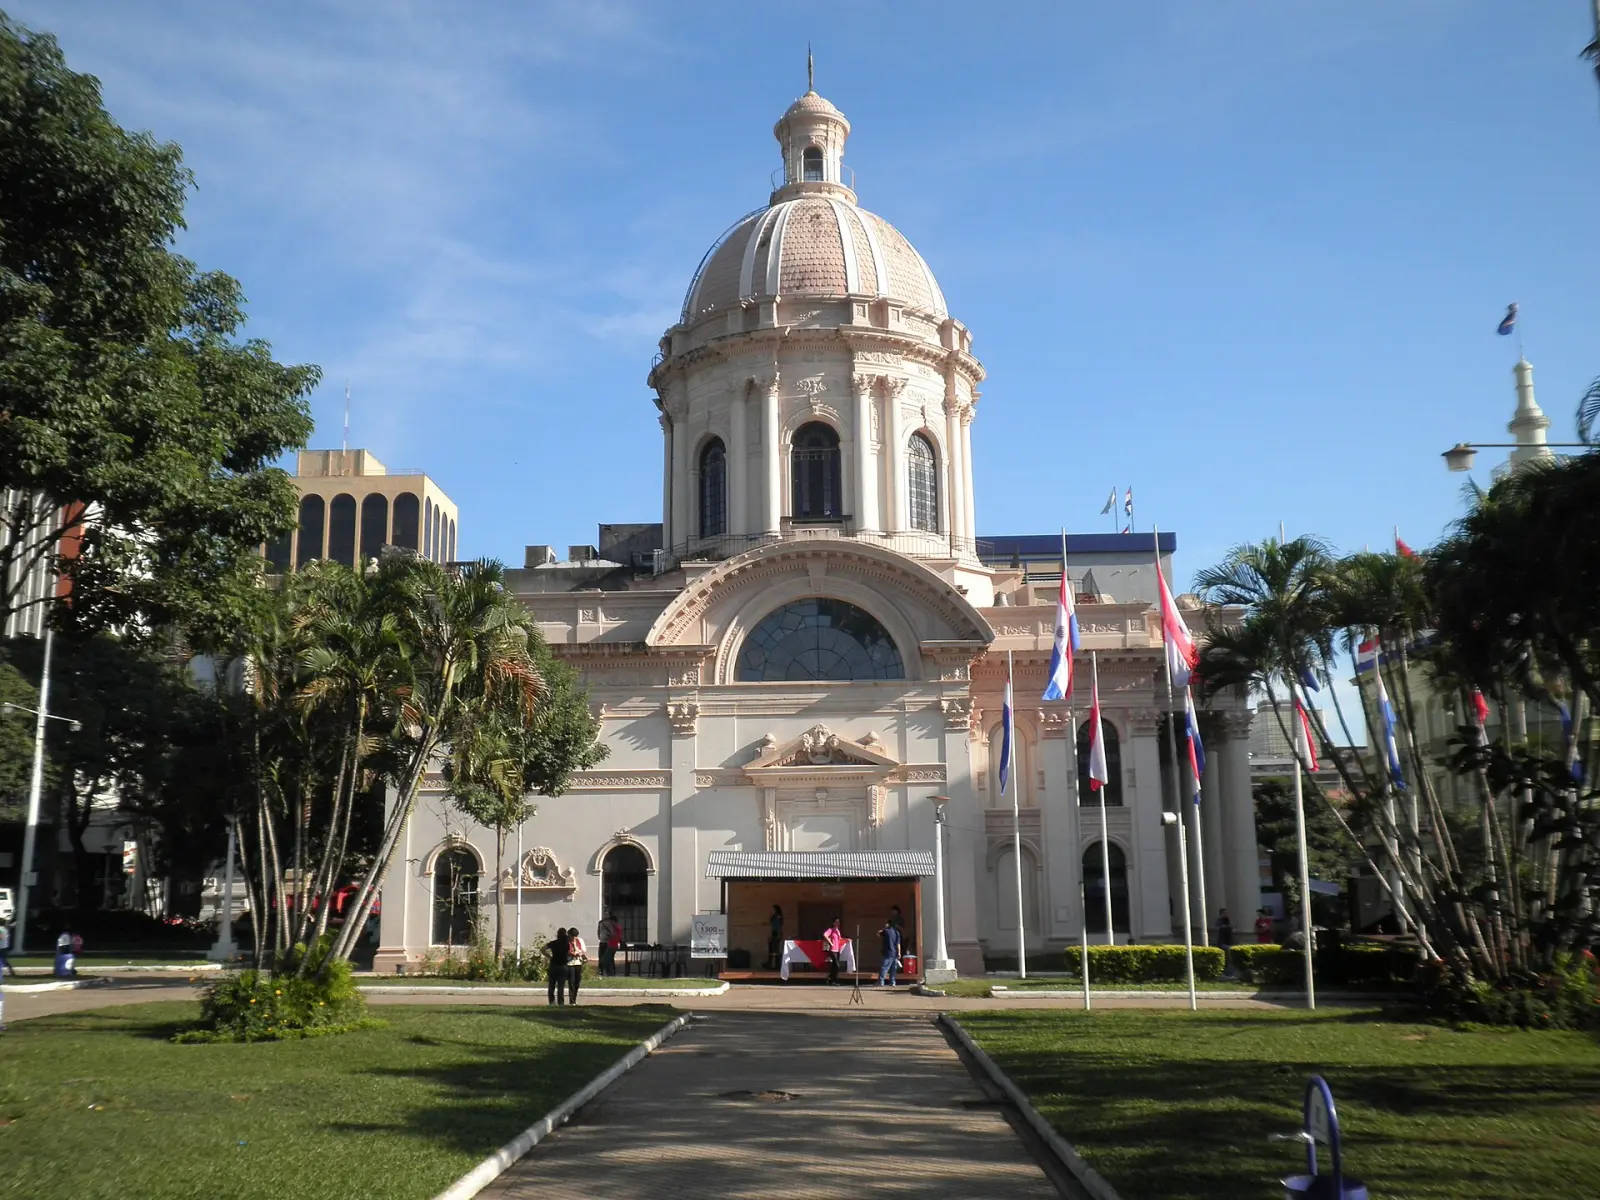
Paraguay in Bildern
Weg zum Daueraufenthalt · 1
- Daueraufenthalt · Residencia permanente tras residencia temporal (Ley 6984/2022)
Ankunft in Paraguay: erste Schritte
- Sorgen Sie für eine Krankenversicherung, da die Unterlagen keinen Zugang zur öffentlichen Gesundheitsversorgung für Neuankömmlinge beschreiben.
- Eröffnen Sie ein lokales Bankkonto, wenn Ihr Weg eine Investition umfasst, die überprüft werden muss.
- Registrieren Sie Ihr Unternehmen über das System SUACE, wenn Sie einen Investorenweg nutzen, damit die Einhaltung der Investitionsvorschriften geprüft werden kann.
- Beschaffen Sie das Zertifikat für ausländische Investoren vor oder zusammen mit Ihrem Aufenthaltsantrag auf den Investorenwegen.
- Halten Sie Ihre Identitäts-, Strafregister- und eidesstattlichen Unterlagen bereit, da der Weg des gelegentlichen Aufenthalts dieselben Unterlagen wie der befristete Aufenthalt verlangt.
Häufige Fragen
Wie viel muss man für einen Aufenthalt in Paraguay investieren?
Paraguay hat 3 Investorenrouten. Investor Pass · Wertpapiere verlangt eine Investition von mindestens $200,000. Investor Pass · Immobilie verlangt eine Investition von mindestens $200,000. Investor Pass · Tourismus verlangt eine Investition von mindestens $150,000.
Welche Arbeitsvisa bietet Paraguay Ausländern an?
Paraguay hat 1 Arbeitsvisum. Gelegentlicher Aufenthalt gewährt einen ersten Aufenthalt von 3 Monate, der verlängert werden kann.
Kann man in Paraguay zu Ehe- oder Lebenspartner ziehen?
Ja. Paraguay hat 1 Ehegattenvisum. Es handelt sich um Ehepartner eines zurückkehrenden Staatsbürgers.
Gibt es in Paraguay eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Paraguayische territoriale Einkommensteuer für natürliche Personen (IRP): nur Einkünfte aus paraguayischer Quelle. Die paraguayische Impuesto a la Renta Personal (IRP) besteuert nur Einkünfte aus paraguayischer Quelle ansässiger natürlicher Personen: bei Dienstleistungseinkünften mit progressiven Stufen von 8%, 9% und 10%, bei Kapitaleinkünften pauschal 8%. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Paraguay fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.