Mudarse a Paraguay
5 formas de mudarse a Paraguay en nuestra guía: 3 vías para inversores, 1 visa de trabajo, 1 visa de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Investor Pass · Turismo, $150k+. Impuestos para recién llegados: Impuesto territorial sobre la renta personal, Territorial. Comprobado con fuentes oficiales el .
Paraguay ofrece unas pocas vías claras de residencia para extranjeros, basadas sobre todo en la inversión o en una actividad concreta de corta duración. Las vías de inversionista conducen directamente a la residencia permanente una vez obtenido el certificado de inversionista extranjero, mientras que la vía de residencia ocasional es para quienes vienen para una actividad lícita definida.
Inversión · 3

Investor Pass
Inversión exigida: desde $150k
Trabajo · 1

Residencia ocasional
Primera estancia: Entradas de 90 días, prorrogable
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de ciudadano que regresa
Libre circulación y estancias sin visa · 1
Impuestos
El impuesto sobre la renta personal (IRP) de Paraguay para los residentes es territorial: grava solo los ingresos de fuente paraguaya. Las rentas y ganancias de capital tributan a un tipo fijo, mientras que las rentas de servicios personales se rigen por una escala progresiva. Los servicios prestados en el extranjero cuentan como de fuente paraguaya solo cuando se prestan a contribuyentes del impuesto sobre la renta de sociedades o de personas físicas.
Normas generales
Impuesto sobre la renta personal (IRP) de Paraguay: ingresos de fuente paraguaya
Detalles
- Límite: PYG 50M/año ≈ $8,750
El IRP grava a los residentes personas físicas solo por los ingresos de fuente paraguaya: rentas y ganancias de capital al 8%, y rentas de servicios personales según una escala del 8% al 10%; los servicios prestados en el extranjero cuentan como de fuente paraguaya solo cuando se prestan a contribuyentes del IRE o del IRP.
Qué grava
Rentas y ganancias de capital (8%) y rentas de servicios personales de los residentes, limitadas a los ingresos de fuente paraguaya.
A quién se aplica
- Personas físicas, nacionales o extranjeras, residentes en Paraguay.
Exclusiones
- Los ingresos obtenidos de actividades fuera de Paraguay para clientes no sujetos al IRE ni al IRP no son de fuente paraguaya conforme al art. 48.
- Los intereses de títulos de deuda pública y ciertas ganancias están exentos (art. 56).
Límites
- PYG 50,000,000 al año (≈ $8,750) · Los ingresos netos por servicios personales hasta este importe tributan al 8% (art. 69).
- PYG 150,000,000 al año (≈ $26,200) · Los ingresos netos por servicios personales de PYG 50,000,001 (≈ $8,750) a este importe tributan al 9%; desde PYG 150,000,001 (≈ $26,200) al 10% (art. 69).
- PYG 80,000,000 al año (≈ $14,000) · El contribuyente cuyos ingresos brutos por servicios personales no superen este importe en el ejercicio fiscal debe cumplir las obligaciones formales pero no tiene que pagar el impuesto (art. 69, último párrafo).
Residencia fiscal
La Ley 6380 hace contribuyentes a las personas físicas residentes en Paraguay (art. 49) y no define por sí misma la residencia de las personas físicas; la definición se deja al reglamento.
Visas
Ninguna categoría de visa cambia la regla territorial del IRP; la residencia permanente de inversionista es solo una condición migratoria.
Otros impuestos
El IVA y las cotizaciones de seguridad social se aplican por separado.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Impuesto territorial sobre la renta personal (IRP) de Paraguay: solo ingresos de fuente paraguaya
Ventaja fiscal
Detalles
- Límite: PYG 50M/año ≈ $8,750
El Impuesto a la Renta Personal (IRP) de Paraguay grava solo los ingresos de fuente paraguaya de las personas físicas residentes: tramos progresivos del 8%, 9% y 10% sobre los ingresos por servicios y un 8% fijo sobre las rentas de capital.
Qué grava
Ingresos por servicios (por cuenta ajena e independientes): tramos progresivos, 8% hasta G 50,000,000 de renta neta, 9% de G 50,000,001 a G 150,000,000, 10% desde G 150,000,001 en adelante. Rentas y ganancias de capital: 8%. Solo los ingresos de fuente paraguaya forman parte de la base (arts. 48, 69, 60).
A quién se aplica
- Se aplica a las personas físicas, nacionales o extranjeras, residentes en Paraguay (art. 49); no se requiere ninguna solicitud para que las rentas de fuente extranjera queden fuera de la base del IRP.
- El art. 48 trata como de fuente paraguaya: las actividades realizadas en Paraguay, los bienes situados en Paraguay, los derechos utilizados económicamente en Paraguay, las rentas de capital de fuente paraguaya y los servicios prestados en el extranjero por contribuyentes del IRP cuando se prestan a contribuyentes del IRE o del IRP.
Exclusiones
- Los servicios personales prestados fuera de Paraguay para contribuyentes del IRE o del IRP (empresas o personas sujetas al impuesto sobre la renta paraguayo) se tratan como de fuente paraguaya y tributan (art. 48 n.º 3).
- Los dividendos y utilidades de sociedades paraguayas están sujetos al IDU aparte: 8% para los perceptores residentes, 15% para los no residentes (arts. 42-43).
- El art. 6 (impuesto sobre la renta de sociedades, IRE) también trata algunas actividades realizadas en el extranjero como de fuente paraguaya salvo que se haya pagado en el extranjero un impuesto sobre la renta de igual o mayor tipo; esto se aplica a los contribuyentes del IRE.
Límites
- PYG 50,000,000 al año (≈ $8,750) · Límite superior del tramo del 8% de los ingresos netos por servicios (art. 69)
- PYG 150,000,000 al año (≈ $26,200) · Los ingresos netos por servicios desde G 150,000,001 tributan en el tramo del 10%; el tramo de G 50,000,001 a G 150,000,000 es del 9%
- PYG 80,000,000 al año (≈ $14,000) · El contribuyente cuyos ingresos brutos por servicios personales no superen este importe en el ejercicio fiscal debe cumplir las obligaciones formales pero no tiene que pagar el impuesto (art. 69, último párrafo).
Residencia fiscal
La Ley 6380 hace contribuyentes del IRP a las personas físicas residentes en Paraguay (art. 49) y no define por sí misma la residencia de las personas físicas; la definición se deja al reglamento.
Visas
La residencia fiscal, y no el tipo de visa, determina la obligación del IRP; la base territorial se aplica a todos los residentes.
Otros impuestos
El IVA y las cotizaciones de seguridad social se aplican por separado.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
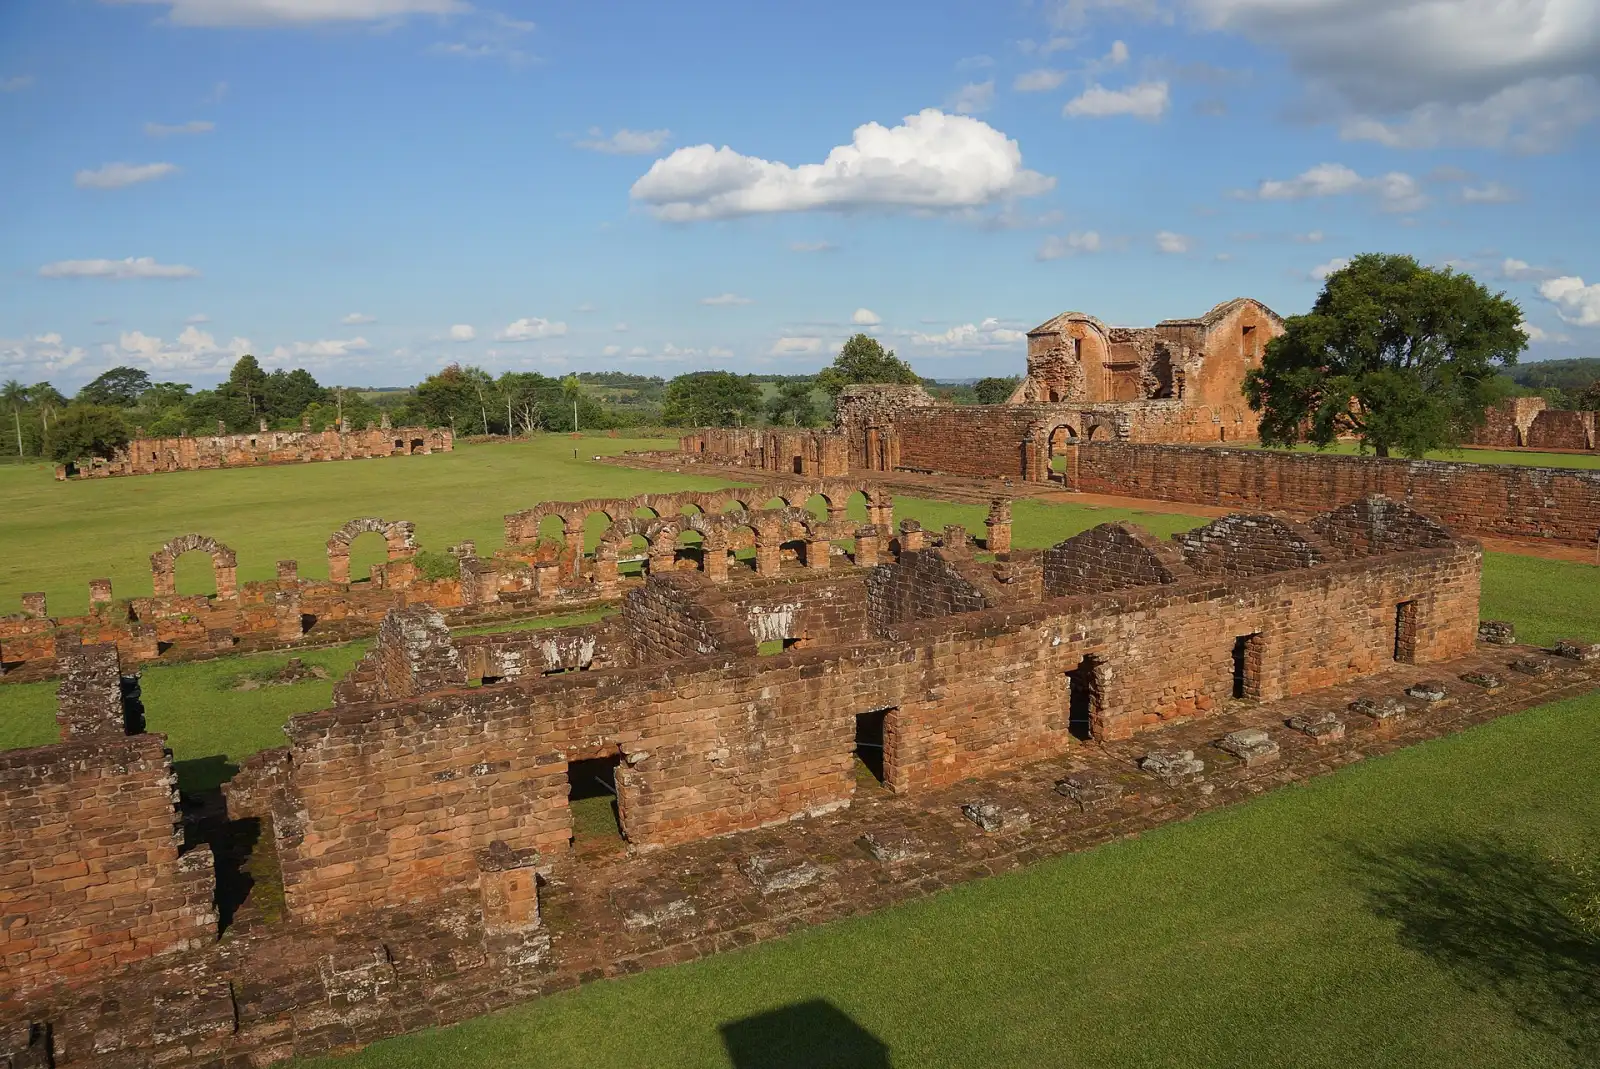
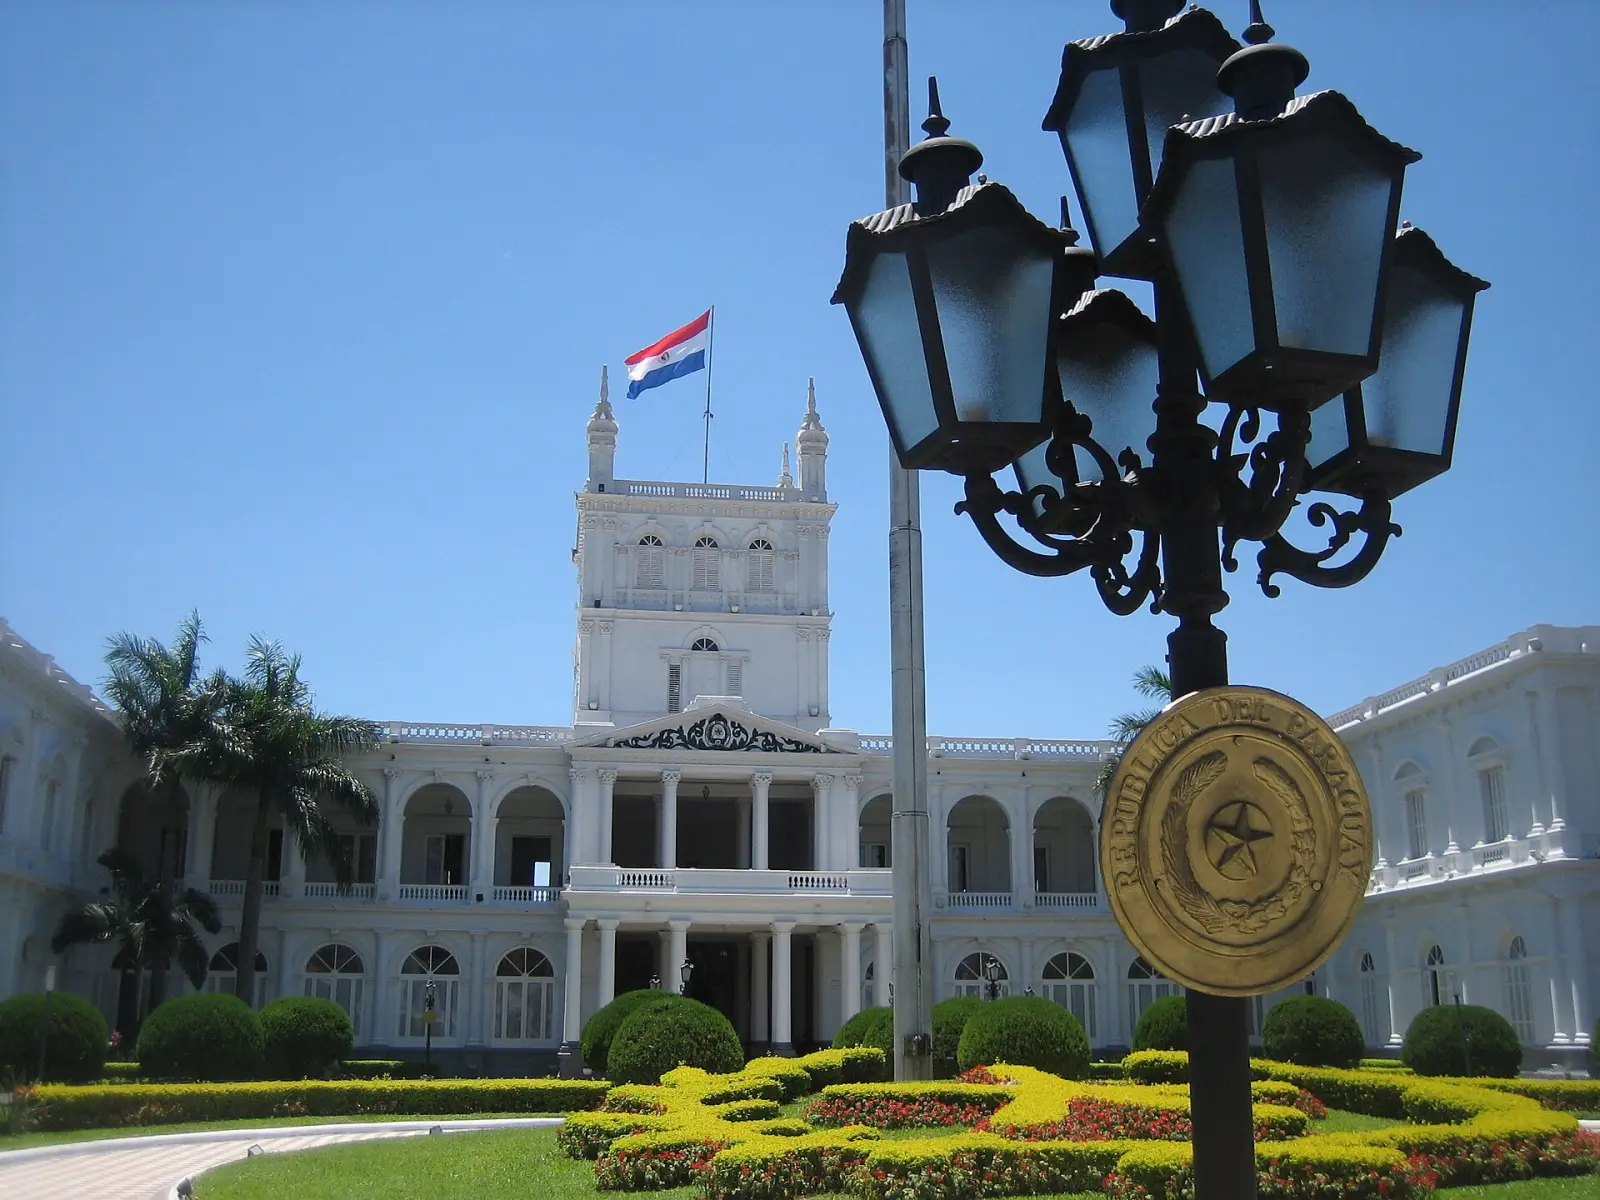
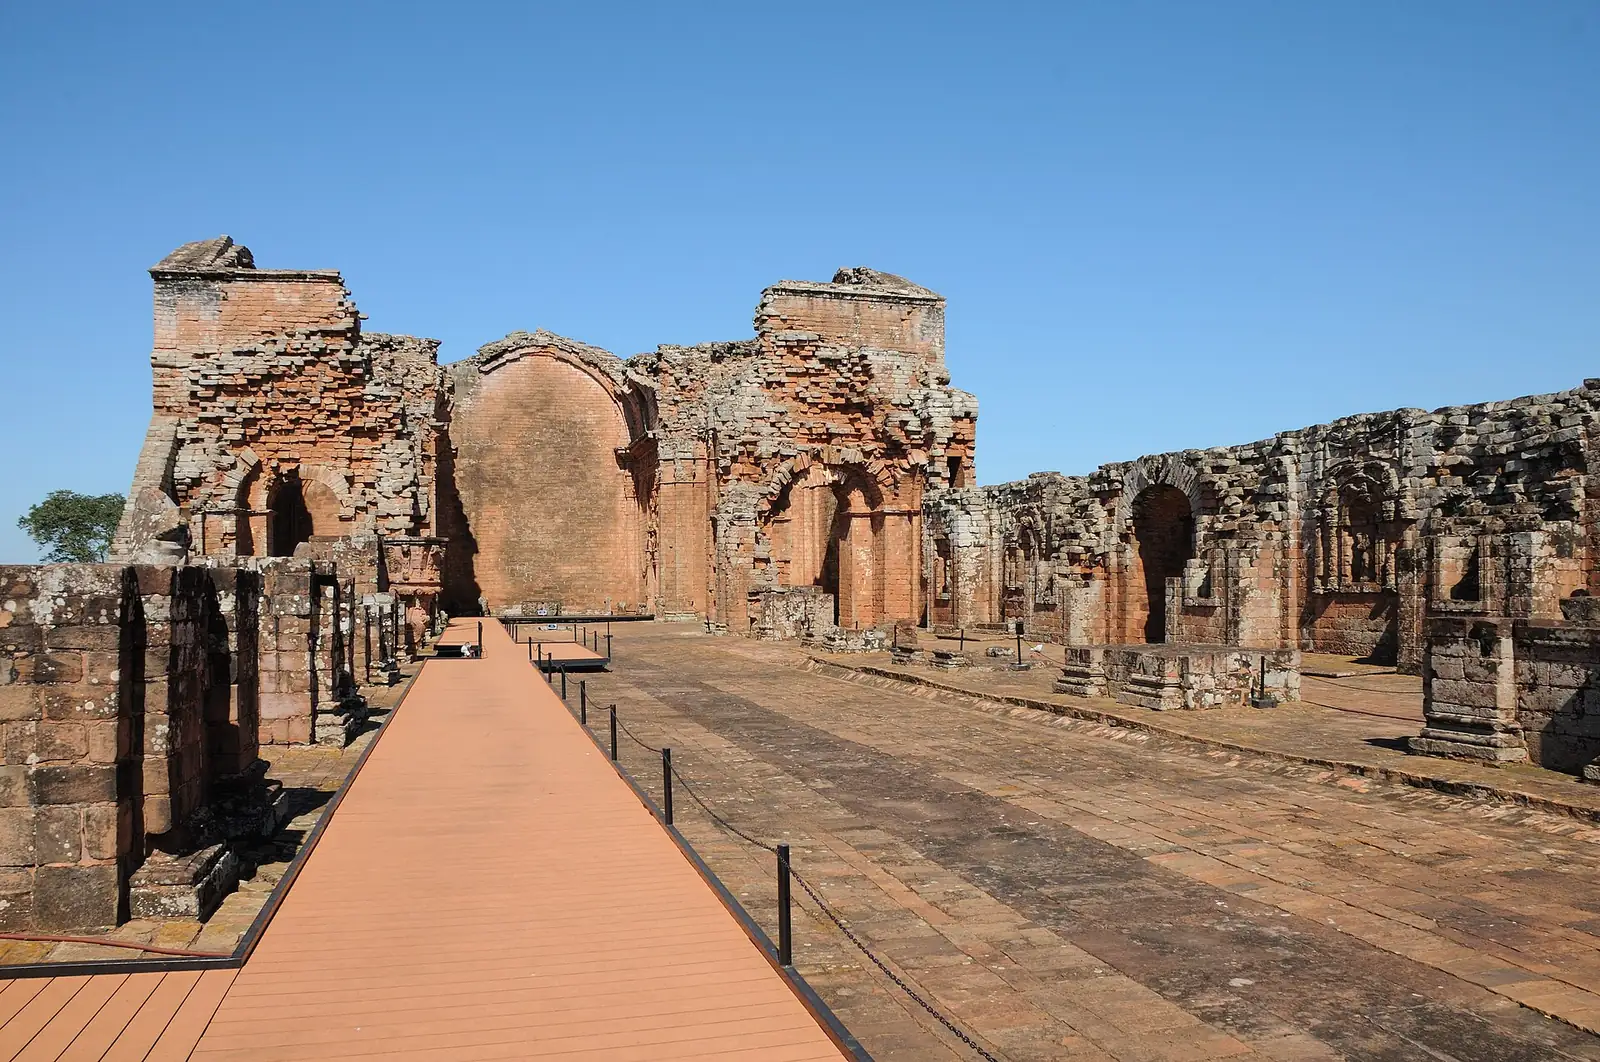
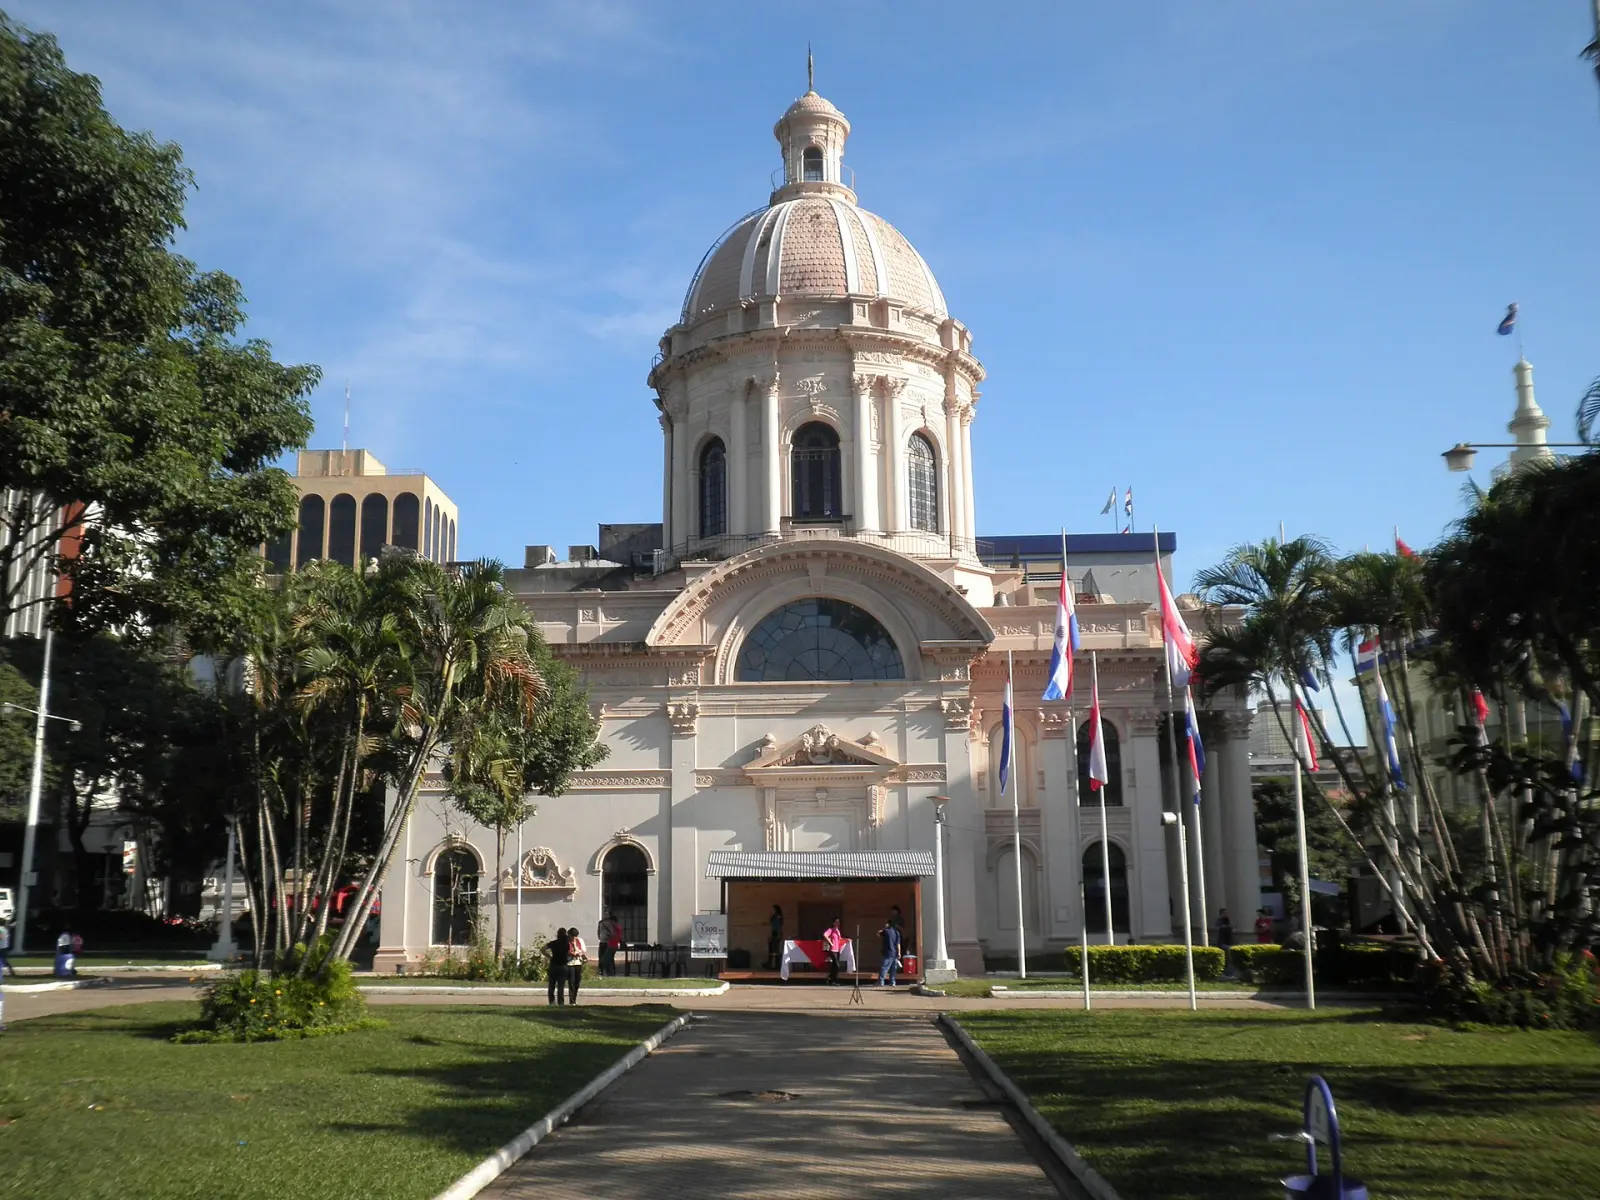
Paraguay en imágenes
Camino a la residencia permanente · 1
- Residencia permanente · Residencia permanente tras residencia temporal (Ley 6984/2022)
Al llegar a Paraguay: primeros pasos
- Organiza tu cobertura médica, ya que los registros no describen el acceso a la sanidad pública para los nuevos residentes.
- Abre una cuenta bancaria local si tu vía implica una inversión que debe verificarse.
- Registra tu empresa a través del sistema SUACE si utilizas una vía de inversionista, para que pueda comprobarse el cumplimiento de la inversión.
- Obtén el certificado de inversionista extranjero antes de tu solicitud de residencia o junto con ella en las vías de inversionista.
- Ten preparados tus documentos de identidad, de antecedentes penales y la declaración jurada, ya que la vía de residencia ocasional utiliza el mismo conjunto que la residencia temporal.
Preguntas frecuentes
¿Cuánto hay que invertir para obtener la residencia en Paraguay?
Paraguay tiene 3 vías para inversores. Investor Pass · Valores exige una inversión de al menos $200,000. Investor Pass · Propiedad exige una inversión de al menos $200,000. Investor Pass · Turismo exige una inversión de al menos $150,000.
¿Qué visas de trabajo ofrece Paraguay a extranjeros?
Paraguay tiene 1 visa de trabajo. Residencia ocasional da una primera estancia de 3 meses que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Paraguay?
Sí. Paraguay tiene 1 visa de cónyuge. Es Cónyuge de ciudadano que regresa.
¿Tiene Paraguay un régimen fiscal especial para nuevos residentes?
Sí: Impuesto territorial sobre la renta personal (IRP) de Paraguay: solo ingresos de fuente paraguaya. El Impuesto a la Renta Personal (IRP) de Paraguay grava solo los ingresos de fuente paraguaya de las personas físicas residentes: tramos progresivos del 8%, 9% y 10% sobre los ingresos por servicios y un 8% fijo sobre las rentas de capital. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Paraguay AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.