リヒテンシュタインへの移住
当ガイドではリヒテンシュタインへの移住方法が6件あります:高度人材制度1件, 就労ビザ2件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 に公的情報源で確認済み。
リヒテンシュタインは、厳格に管理された入国管理制度を持つ、アルプスの小国です。ほとんどの在留ルートは、就労、家族、または特別な事情に結びついており、規則は、EEA 国民、EEA 域外の国民、リヒテンシュタイン国民の家族のどれであるかによって異なります。
高度人材制度 · 1

特別な利益による居住
初回の滞在: 1年
就労 · 2

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
居住者は、全世界の所得と財産に対して、国の税と市町村の付加税で課税されます。リヒテンシュタインに初めて、または長期の国外滞在の後に移住し、そこで就労せず、資産または国外源泉所得で生活するリヒテンシュタイン国民以外の人には、特別な定額制度が利用できる場合があります。この制度は、所得と財産の代わりに、生活費に課税します。
通常のルール
所得税と財産税:国の税 0% から 8% に、国の税の 150% から 250% の市町村の付加税
全世界所得
詳細
- 課税対象:全世界の課税所得
- 上限:CHF 16k/年 ≈ $19k
居住者は、全世界の所得と財産に課税されます。国の税は、CHF 211,400 (≈ $253,000) を超える所得(単身)で 8% まで上昇し、市町村の付加税は国の税の 150% から 250% です。従業員には CHF 1,600 (≈ $1,920) の定額の経費控除があり、最低生活費の水準である月額総額 CHF 2,100 (≈ $2,520)(単身)を下回る場合は所得税を納めません。
課税対象
全世界の課税所得。財産は、純資産に対する標準化された 4% の収益を所得に加えることで課税されます。雇用所得については、課税額は総支給額から定額の経費控除とその他の認められた控除を差し引いたものです。
適用対象
- リヒテンシュタインに住所または常居所を持つ個人は、すべての財産と所得について全面的に納税義務を負います。
- 常居所とは、6 か月を超える継続した滞在です。
- 課税所得 x に対する単身者の国の税率表:CHF 15,855 (≈ $19,000) までは 0、CHF 15,856 (≈ $19,000) から 21,140 までは 1%(0.01 x - 159)、42,280 までは 3%、73,990 までは 4%、105,700 までは 5%、137,410 までは 6%、169,120 までは 6.5%、211,400 までは 7%、CHF 211,401 (≈ $253,000) からは 8%(0.08 x - 6,448)。ひとり親と合算課税の配偶者の税率表は別です(合算の基礎控除は CHF 31,710 (≈ $38,000))。
- 従業員:雇用所得を得るための経費は CHF 1,600 (≈ $1,920) の定額控除で賄われ、それを上回る証明された経費を請求することもできます(税法第 16 条(2)(c)、税令第 12 条)。
- 最低生活費:無制限の納税義務を負う人の所得は、最低生活費を超えない場合は課税されません。月額総額で、単身者は CHF 2,100 (≈ $2,520)、ひとり親は CHF 2,600 (≈ $3,120)、合算課税の配偶者または登録パートナーは CHF 3,200 (≈ $3,840)、別々に課税される同一世帯の配偶者と事実上のパートナーは各 CHF 1,600 (≈ $1,920) で、これに 5 歳まで、6 歳から 11 歳、12 歳以上の子 1 人につき CHF 300 (≈ $360)、450、600 が加算されます(税法第 15 条(2)(i)、税令第 8 条)。
- 2026 年の従業員の社会拠出金:家族基金に 0.2%(2026 年から新設、有給の育児休暇を含む)、これに AHV 4.025%、IV 0.675%、AHV の対象となる給与に対する失業保険 0.5% が加わります。
適用除外
- 住所も常居所も持たない人は、リヒテンシュタインの不動産、恒久的施設、一部のリヒテンシュタイン源泉所得にのみ課税されます。
- 学校、介護、治療または休暇のための最長 12 か月の滞在は、住所または常居所を生じさせません。
上限
- 年額CHF 15,855 (≈ $19,000) · 単身者の基礎控除で、これを下回る場合は国の税はかかりません
- 年額CHF 31,710 (≈ $38,000) · 合算課税される配偶者の合算の基礎控除
- 年額CHF 211,401 (≈ $253,000) · 単身者について国の最高税率 8% が適用される課税所得
- 年額CHF 1,600 (≈ $1,920) · 雇用所得を得るための経費の定額控除
- 月額CHF 2,100 (≈ $2,520) · 単身者の最低生活費(この額までの総所得は課税されません)
税務上の居住
住所とは、人が永続的に滞在する意思をもって滞在する場所であり、常居所とは、単に一時的ではない 6 か月を超える滞在です。
ビザ
在留許可そのものは納税義務を生じさせず、課税は住所または常居所に従います。
その他の税
法人所得税は純利益の 12.5% で、市町村の付加税は、国の税の 150% から 250% の間で毎年市町村が定めます。AHV、IV、家族基金、失業保険への従業員の拠出金は給与から控除されます。
に公的情報源で確認変更履歴
特別制度
支出に対する 25% の定額課税
税率25%
詳細
- 課税対象:納税者の生活費の総額(Aufwand)
リヒテンシュタインに初めて、または少なくとも 10 年の国外滞在の後に移住し、そこで就労せず、資産または国外源泉所得で生活するリヒテンシュタイン国民以外の人は、所得税と財産税の代わりに、生活費の 25% で課税されるよう申請できます。
課税対象
納税者の生活費の総額(Aufwand)。
適用対象
- その人が、リヒテンシュタインに初めて、または少なくとも 10 年の不在の後に、住所または常居所を持ちます。
- その人はリヒテンシュタイン国民ではなく、リヒテンシュタインで有償の活動を行いません。
- その人は、資産の収益または国外から入る所得で生活しています。
- 申請は、支出に関する詳細な情報を添えて税務当局に行います。
適用除外
- リヒテンシュタインの不動産は、引き続き財産税の対象です。
- 税務当局が、申請を受理するか、通常の課税が適用されるかを決定します。
税務上の居住
リヒテンシュタインに新たに居住する人、または少なくとも 10 年ぶりに戻る人のみが利用できます。
ビザ
就労しない在留許可のルートに適合します。リヒテンシュタインでの有償の活動は、この制度の対象外となります。
その他の税
支出が一定に保たれると見込まれる場合、課税は数年間固定できます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
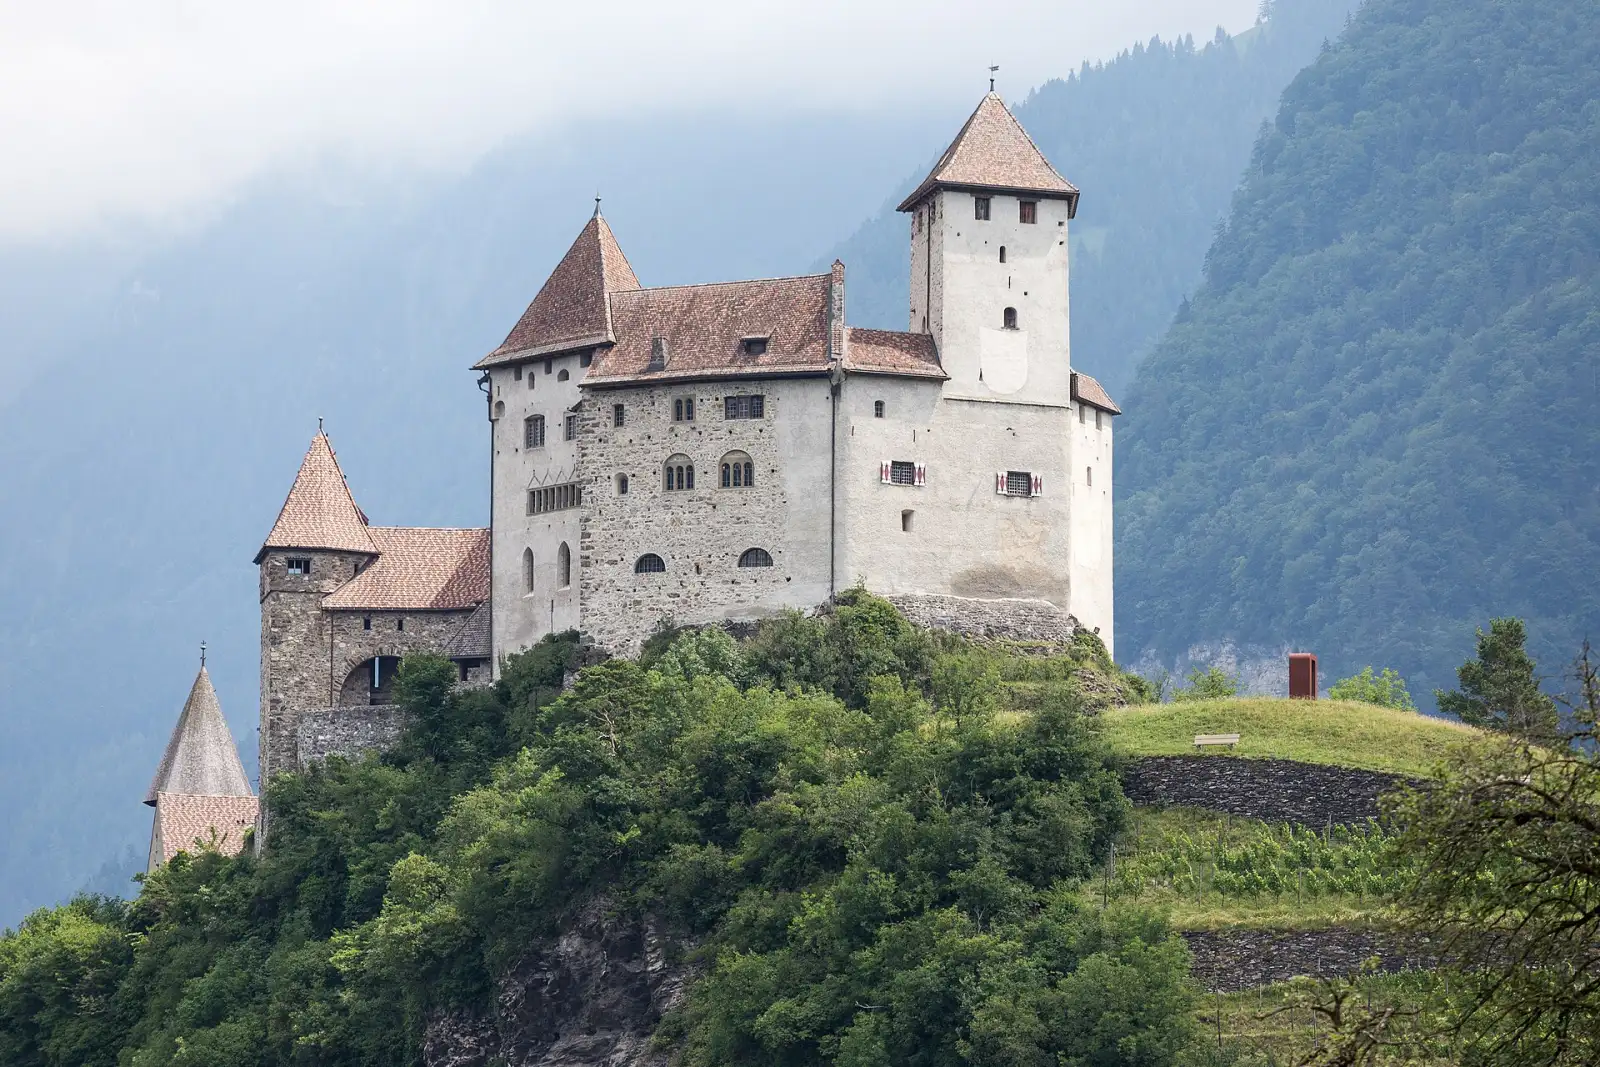
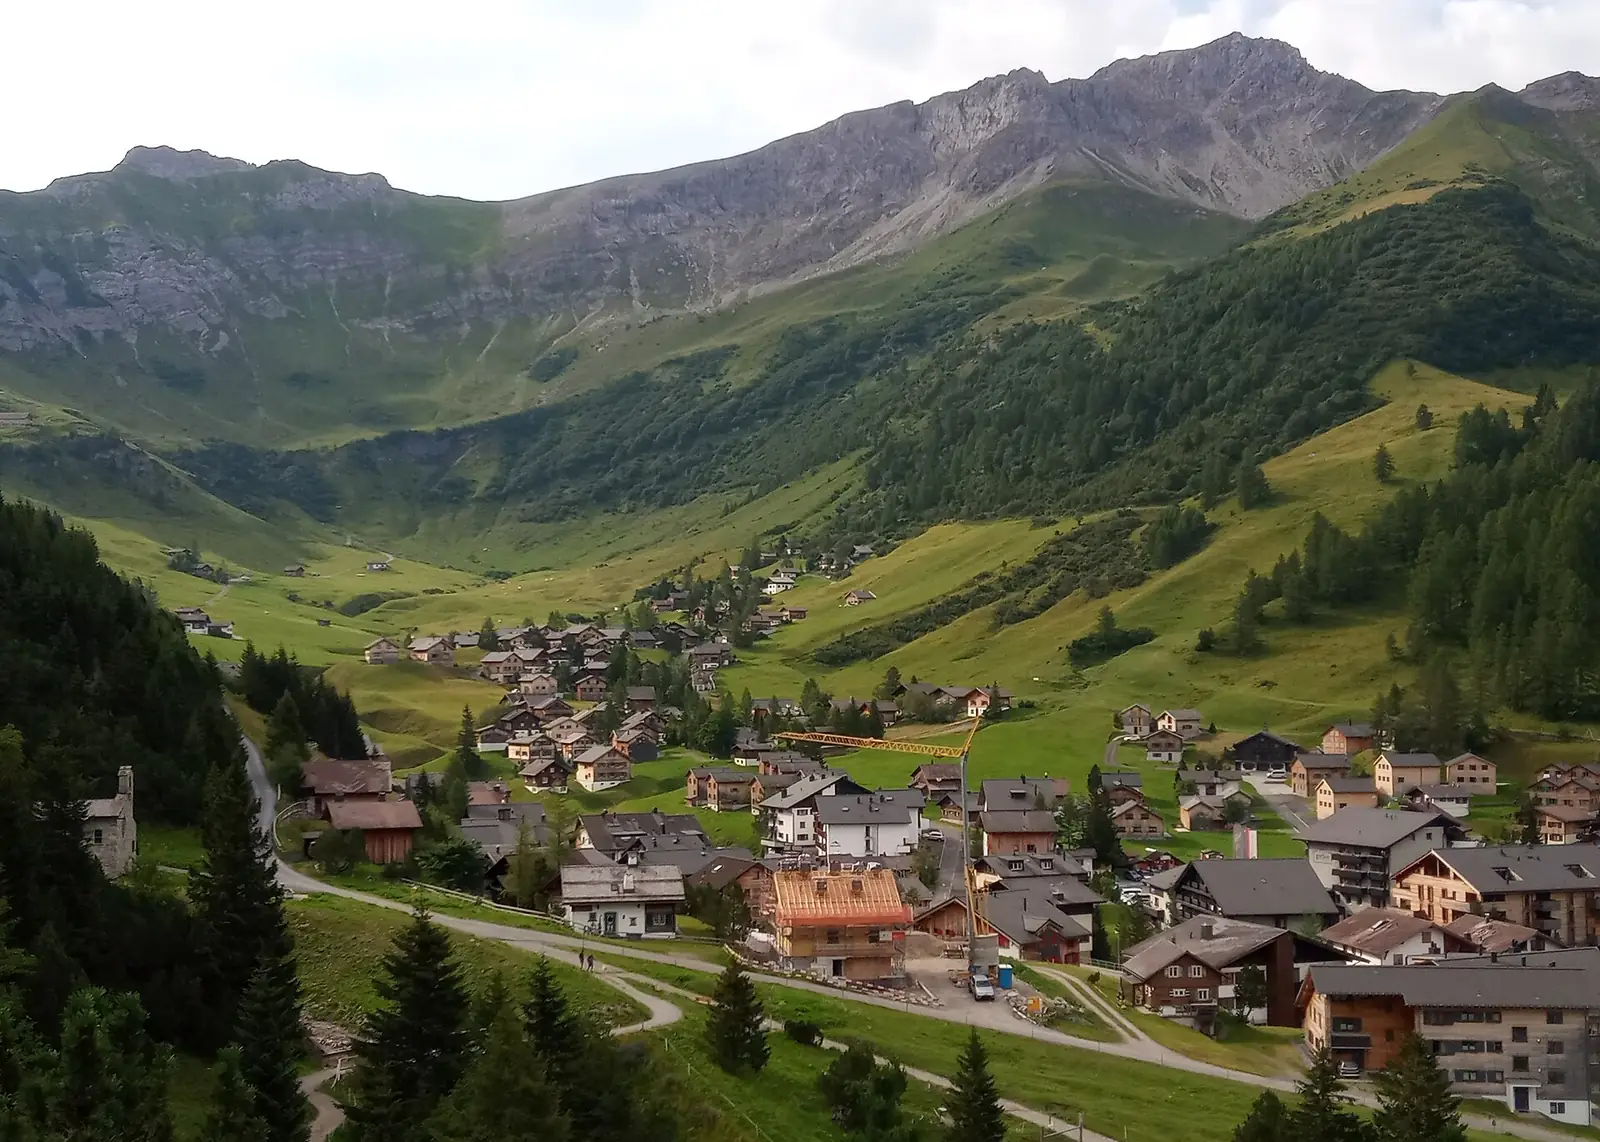
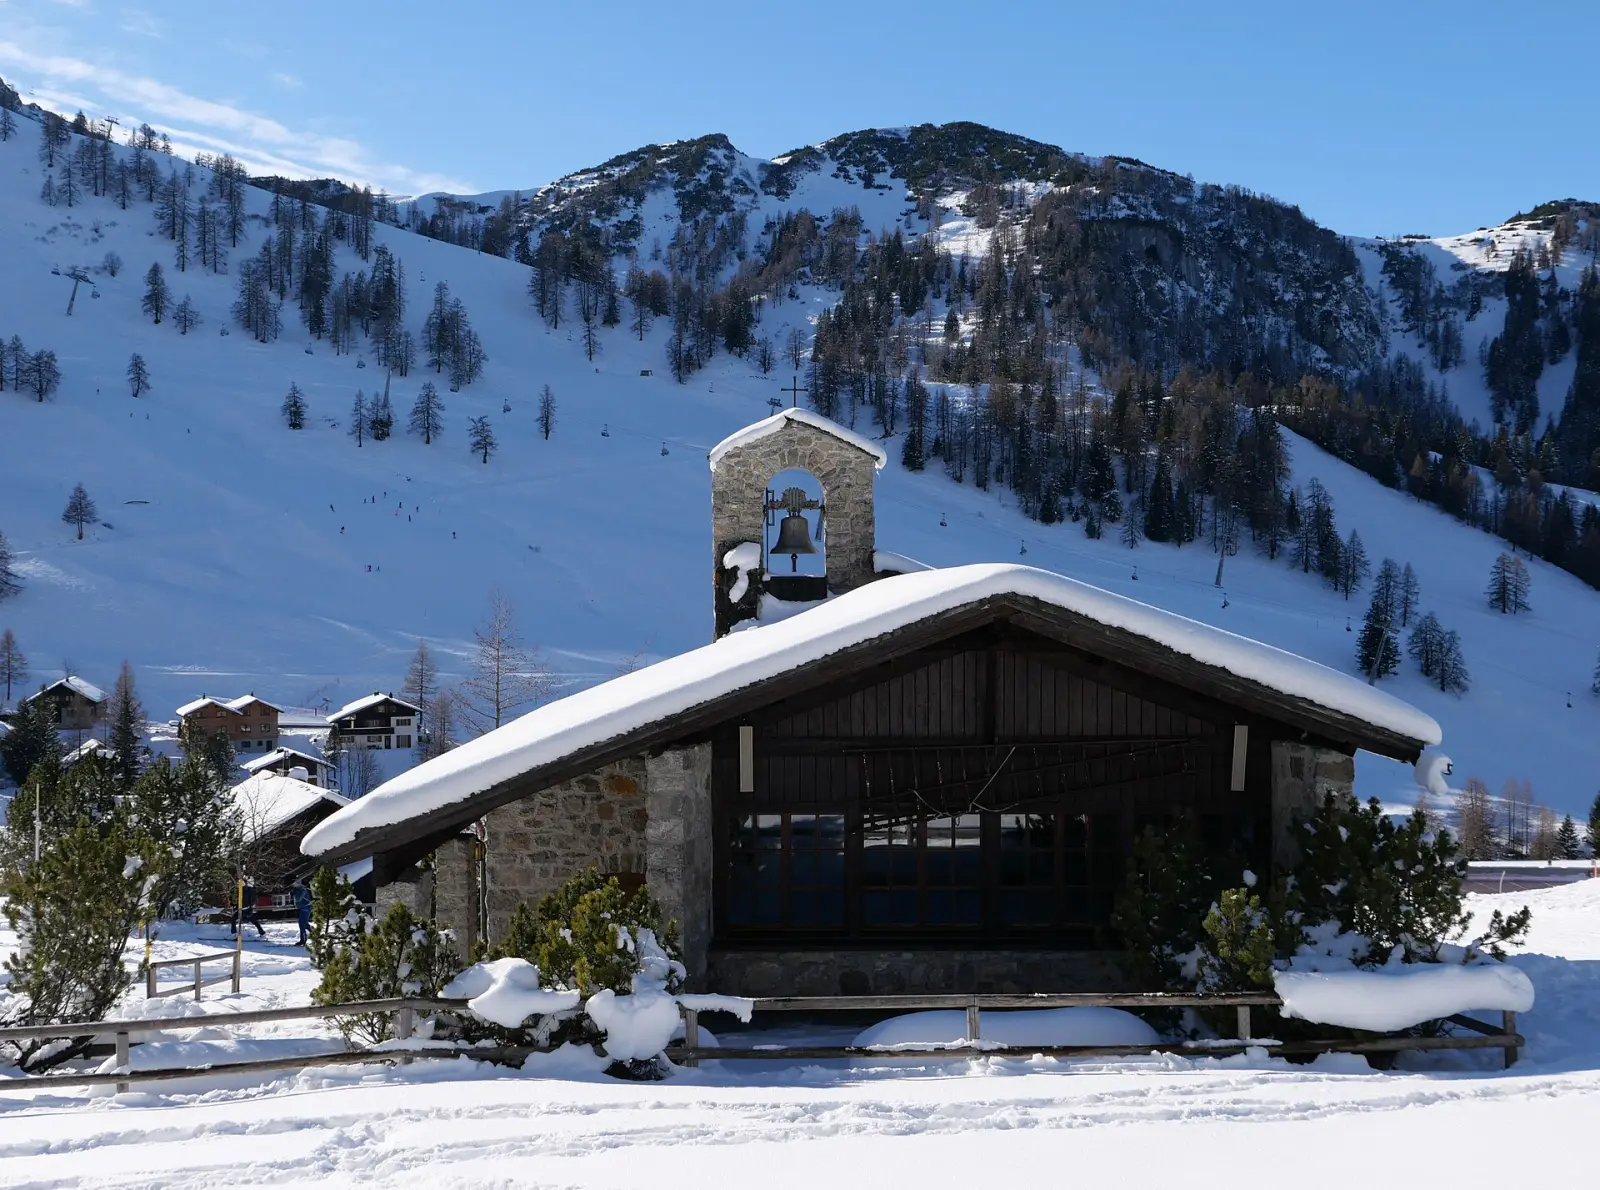
写真で見るリヒテンシュタイン
永住への道 · 1
- 永住:5年後 · Settlement permit (Niederlassungsbewilligung) after five years (Art. 27 AuG)
リヒテンシュタイン到着後の最初の手続き
- 居住するコミューンの住民事務所に登録してください。
- リヒテンシュタインですべてのリスクをカバーする法定医療保険を手配してください。
- リヒテンシュタインの銀行保証や現地での支払いが必要な場合は、銀行口座を開設してください。
- 家族で到着する場合は、子を学校に登録してください。
- 許可の条件、特に就労の権利と有償の就労の禁止に留意してください。
よくある質問
リヒテンシュタインにはどんな高度人材ビザがありますか?
リヒテンシュタインには高度人材制度が1件あります。 特別な利益による居住は初回の滞在期間が1年で、更新可能です。
リヒテンシュタインは外国人にどんな就労ビザを出していますか?
リヒテンシュタインには就労ビザが2件あります。 就労居住は初回の滞在期間が1年で、更新可能です。 管理職・専門職許可は初回の滞在期間が3年で、更新可能です。
国籍や祖先をもとにリヒテンシュタインの居住権を得られますか?
はい。リヒテンシュタインには国籍・祖先によるルートが1件あります。 EEA居住抽選は初回の滞在期間が5年です。
リヒテンシュタインで配偶者やパートナーのもとに移れますか?
はい。リヒテンシュタインには配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が5年で、更新可能です。 ほかに居住者の配偶者があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
リヒテンシュタインについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。