Mudar para Liechtenstein
6 formas de se mudar para Liechtenstein no nosso guia: 1 programa de talento, 2 vistos de trabalho, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Não há visto de nômade digital. Verificado em com fontes oficiais.
Liechtenstein é um pequeno país alpino com um sistema de imigração rigidamente controlado. A maioria das vias de residência está ligada a trabalho, família ou circunstâncias especiais, e as regras diferem conforme se trate de nacional do EEE, de nacional de fora do EEE ou de familiar de um cidadão de Liechtenstein.
Programas de talento · 1

Residência por interesse especial
Primeira estadia: 1 ano
Trabalho · 2

Residência de trabalho
Primeira estadia: 1 ano
Autorização para gerente e especialista
Primeira estadia: 3 anos
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Sorteio de residência EEE
Primeira estadia: 5 anos
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Cônjuge de cidadão
Primeira estadia: 5 anos
Livre circulação e estadias sem visto · 1
Livre circulação na UE · Permite viver aqui
Aberta a 31 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Suíça, Tchéquia.
Impostos
Residentes são tributados sobre a renda e o patrimônio mundiais, com um imposto nacional mais um adicional municipal. Um regime especial de montante fixo pode estar disponível para não nacionais de Liechtenstein que se mudam para Liechtenstein pela primeira vez ou após um longo período no exterior, não trabalham ali e vivem de patrimônio ou de renda de fonte estrangeira; ele tributa as despesas de vida em vez da renda e do patrimônio.
Regras gerais
Imposto de renda e sobre patrimônio: imposto nacional de 0% a 8% mais adicional municipal de 150% a 250%
Renda global
Detalhes
- Sobre: Renda tributável mundial
- Limite: CHF 16k/ano ≈ $19k
Residentes são tributados sobre a renda e o patrimônio mundiais por um imposto nacional que sobe até 8% da renda acima de CHF 211,400 (≈ $253,000) (solteiro), com adicional municipal de 150% a 250% do imposto nacional; empregados têm dedução fixa de despesas de CHF 1,600 (≈ $1,920) e não pagam imposto de renda abaixo de um mínimo de subsistência de CHF 2,100 (≈ $2,520) brutos por mês (solteiro).
Tributado sobre
Renda tributável mundial; o patrimônio é tributado somando à renda um rendimento padronizado de 4% sobre o patrimônio líquido. Para a renda do trabalho, o valor tributável é o salário bruto menos a dedução fixa de despesas e outras deduções permitidas.
A quem se aplica
- Pessoas físicas com domicílio ou residência habitual em Liechtenstein são integralmente tributadas sobre todo o patrimônio e a renda.
- Residência habitual é uma estadia contínua de mais de seis meses.
- Escala do imposto nacional para solteiros sobre a renda tributável x: zero até CHF 15,855 (≈ $19,000); 1% (0.01 x - 159) de CHF 15,856 (≈ $19,000) a 21,140; 3% até 42,280; 4% até 73,990; 5% até 105,700; 6% até 137,410; 6.5% até 169,120; 7% até 211,400; 8% (0.08 x - 6,448) a partir de CHF 211,401 (≈ $253,000). As escalas para pais solteiros e cônjuges tributados conjuntamente são separadas (dedução básica conjunta de CHF 31,710 (≈ $38,000)).
- Empregados: as despesas para obter renda do trabalho são cobertas por uma dedução fixa de CHF 1,600 (≈ $1,920); despesas comprovadas maiores podem ser deduzidas (Art. 16(2)(c) da Lei Tributária, Art. 12 do Decreto Tributário).
- Mínimo de subsistência: a renda de pessoas com obrigação tributária ilimitada não é tributada se não exceder o mínimo de subsistência, por mês bruto CHF 2,100 (≈ $2,520) para pessoa solteira, CHF 2,600 (≈ $3,120) para pai solteiro, CHF 3,200 (≈ $3,840) para cônjuges ou parceiros registrados tributados conjuntamente, CHF 1,600 (≈ $1,920) cada para cônjuges tributados separadamente no mesmo domicílio e para parceiros de fato, mais CHF 300, (≈ $360) 450 ou 600 por filho de até 5, 6 a 11 ou 12 anos ou mais (Art. 15(2)(i) da Lei Tributária, Art. 8 do Decreto Tributário).
- Contribuições sociais do empregado em 2026: 0.2% para o fundo familiar (novo a partir de 2026, com licença parental remunerada), junto com AHV 4.025%, IV 0.675% e 0.5% de seguro-desemprego sobre a remuneração sujeita ao AHV.
Exclusões
- Pessoas sem domicílio nem residência habitual são tributadas apenas sobre imóveis de Liechtenstein, estabelecimentos permanentes e certas rendas de fonte de Liechtenstein.
- Estadias de até doze meses para escola, cuidados, tratamento ou férias não criam domicílio nem residência habitual.
Limites
- CHF 15,855 por ano (≈ $19,000) · Dedução básica para pessoa solteira; sem imposto nacional abaixo dela
- CHF 31,710 por ano (≈ $38,000) · Dedução básica conjunta para cônjuges tributados em conjunto
- CHF 211,401 por ano (≈ $253,000) · Renda tributável a partir da qual se aplica a alíquota nacional máxima de 8% para pessoa solteira
- CHF 1,600 por ano (≈ $1,920) · Dedução fixa para despesas de obtenção de renda do trabalho
- CHF 2,100 por mês (≈ $2,520) · Mínimo de subsistência para pessoa solteira (renda bruta não tributada até este valor)
Residência fiscal
Domicílio é o lugar onde a pessoa permanece com a intenção de ficar de forma permanente; residência habitual é uma estadia de mais de seis meses que não seja meramente temporária.
Vistos
As autorizações de residência não criam, por si, obrigação tributária; o imposto segue o domicílio ou a residência habitual.
Outros impostos
O imposto de renda das sociedades é de 12.5% do lucro líquido; o adicional municipal é definido a cada ano pelo município entre 150% e 250% do imposto nacional; as contribuições do empregado para AHV, IV, o fundo familiar e o seguro-desemprego são deduzidas da remuneração.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Tributação por montante fixo sobre despesas a 25%
25% de imposto
Detalhes
- Sobre: Despesas totais de vida do contribuinte (Aufwand)
Não nacionais de Liechtenstein que se mudam para Liechtenstein pela primeira vez, ou após pelo menos dez anos no exterior, não trabalham ali e vivem de patrimônio ou de renda de fonte estrangeira podem pedir para ser tributados a 25% de suas despesas de vida em vez do imposto de renda e sobre patrimônio.
Tributado sobre
Despesas totais de vida do contribuinte (Aufwand).
A quem se aplica
- A pessoa fixa domicílio ou residência habitual em Liechtenstein pela primeira vez ou após pelo menos dez anos de ausência.
- A pessoa não é nacional de Liechtenstein e não exerce atividade remunerada em Liechtenstein.
- A pessoa vive do rendimento de bens ou de renda proveniente do exterior.
- O pedido é feito à Administração Tributária com informações detalhadas sobre as despesas.
Exclusões
- Imóveis em Liechtenstein continuam sujeitos ao imposto sobre patrimônio.
- A Administração Tributária decide se o pedido é aceito ou se se aplica a tributação ordinária.
Residência fiscal
Disponível apenas para quem acaba de se tornar residente em Liechtenstein ou retorna após pelo menos dez anos.
Vistos
Combina com as vias de autorização de residência sem trabalho; a atividade remunerada em Liechtenstein exclui o regime.
Outros impostos
A tributação pode ser fixada por vários anos se for esperado que as despesas se mantenham estáveis.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
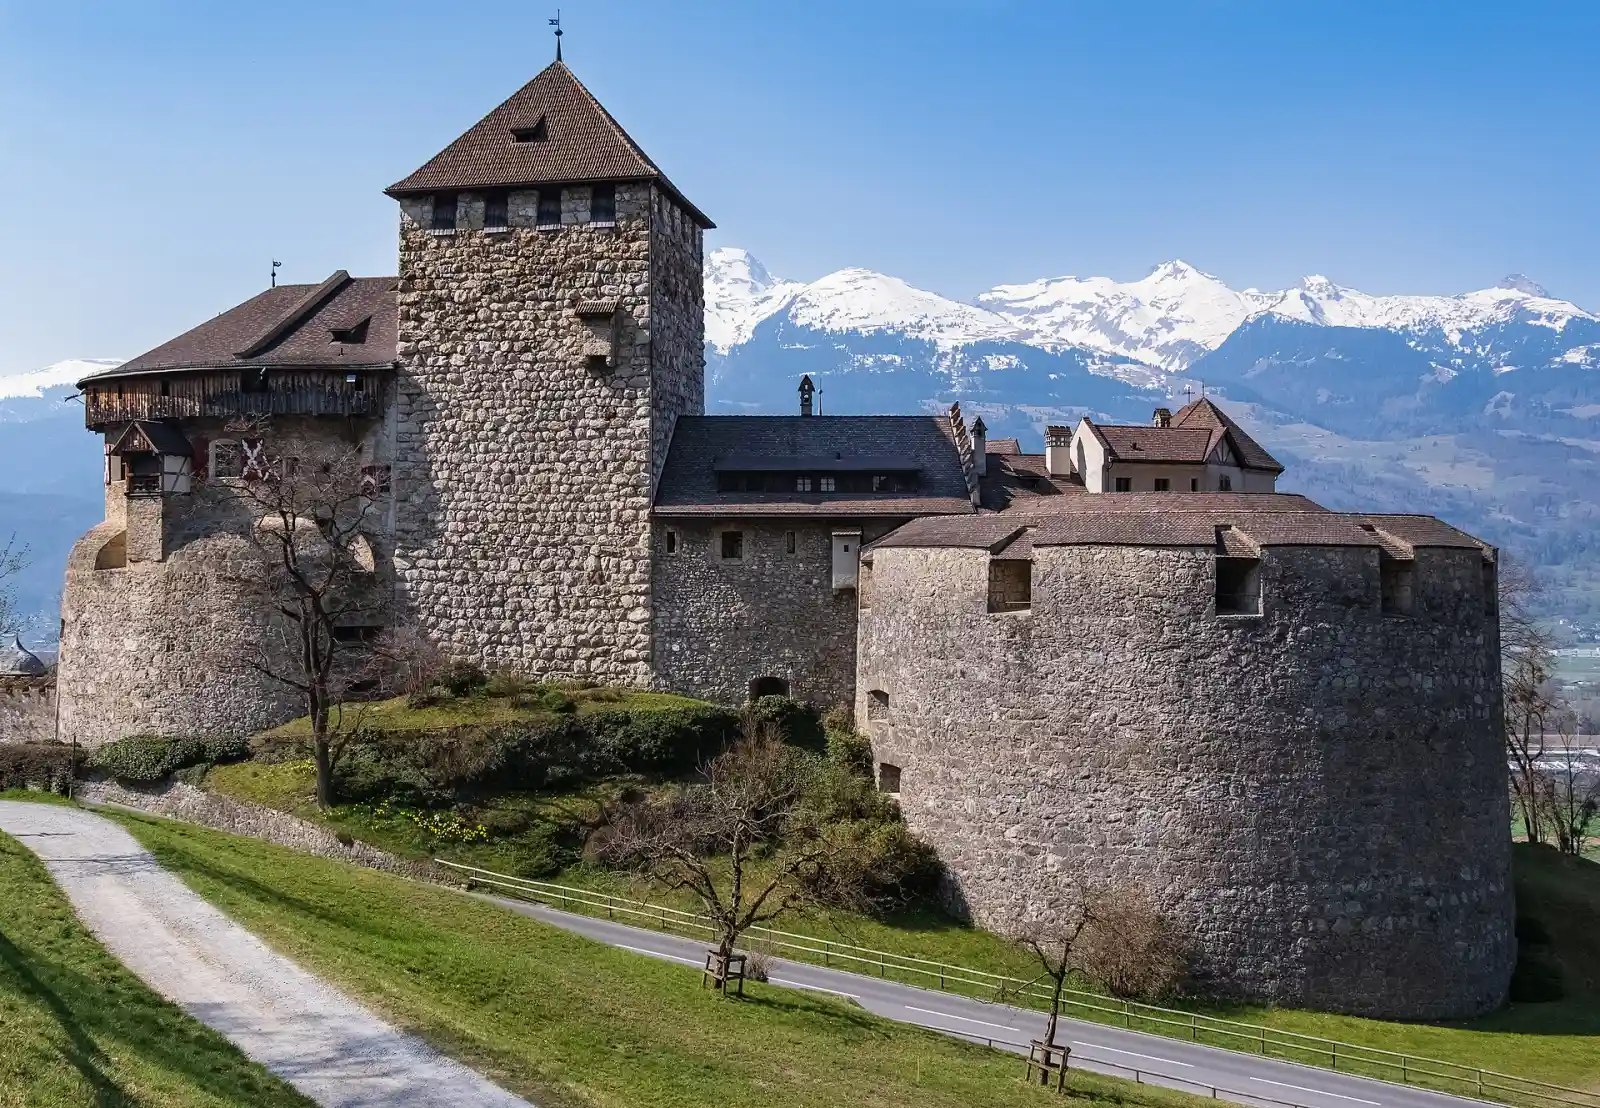
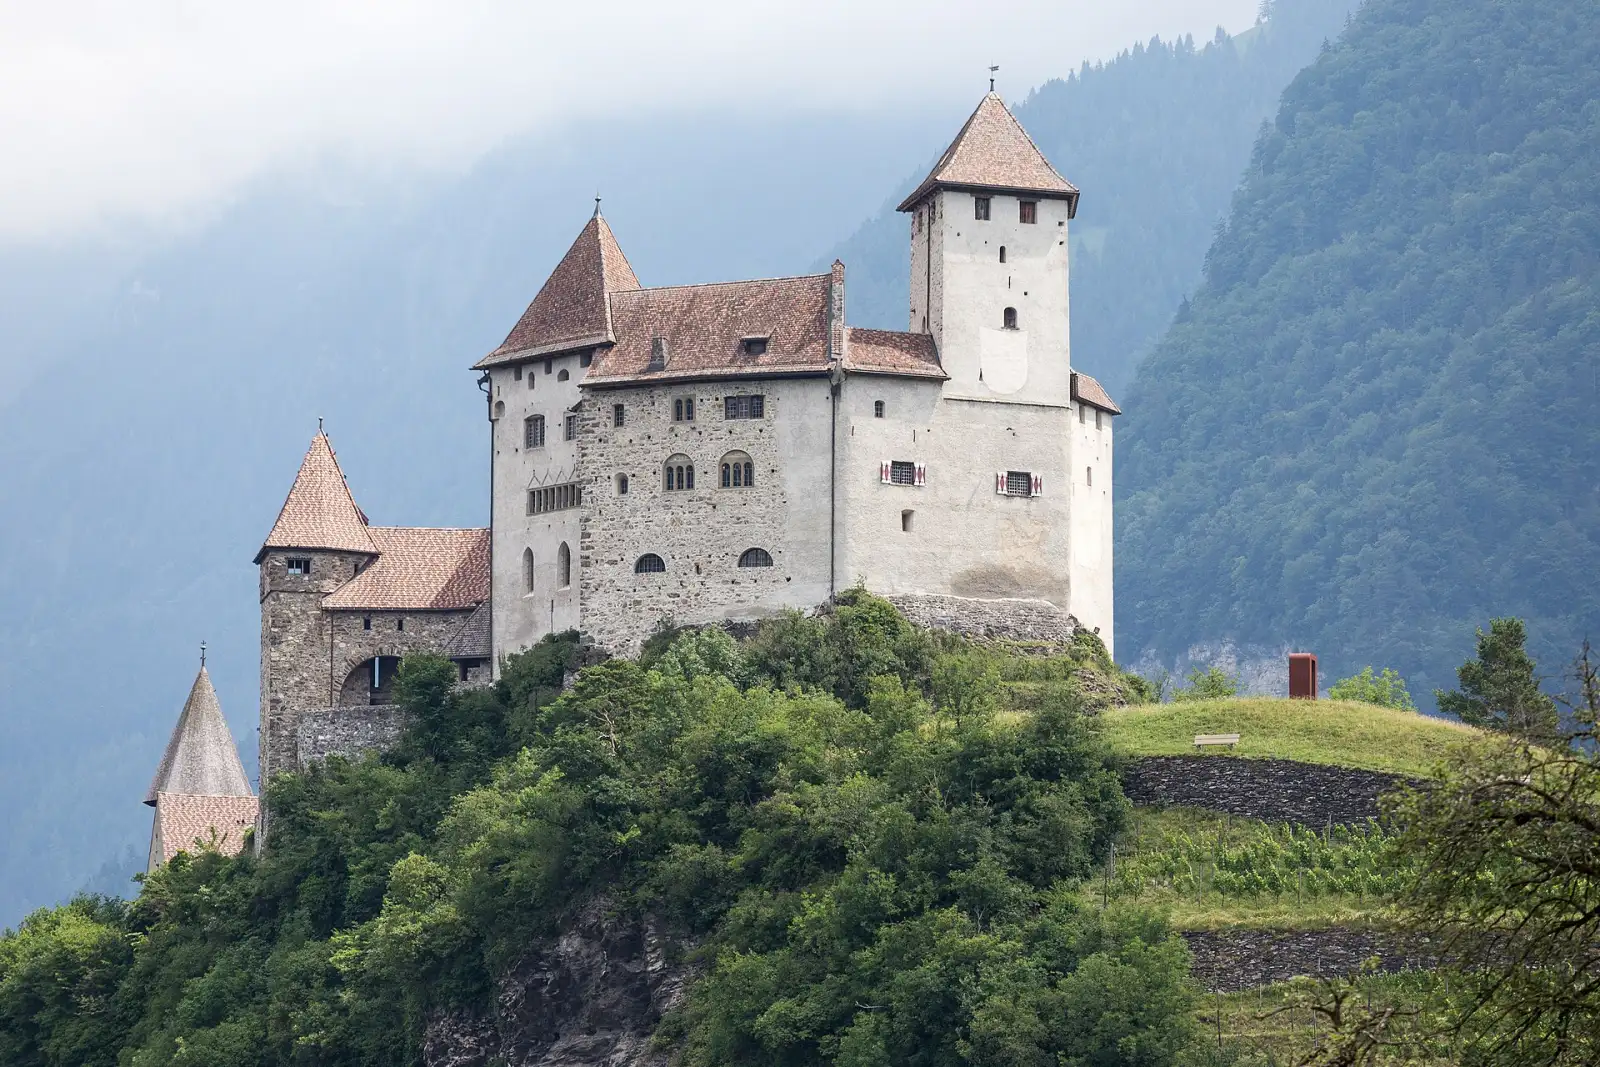
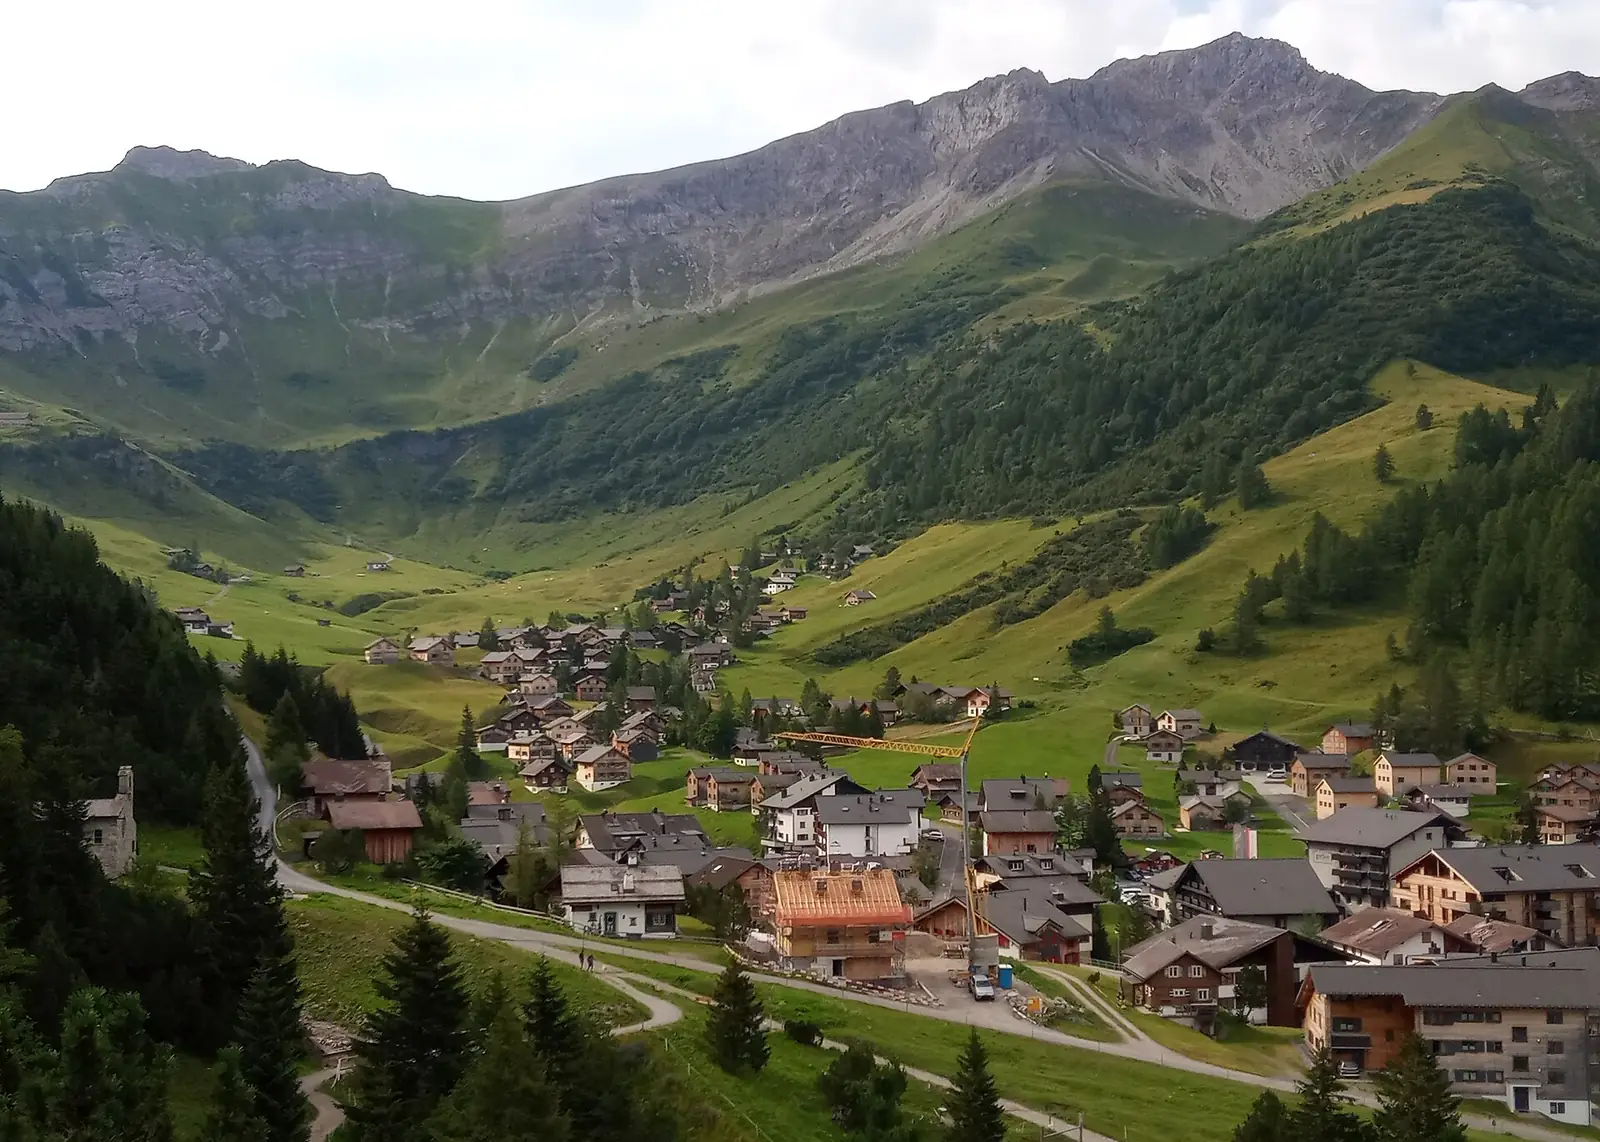
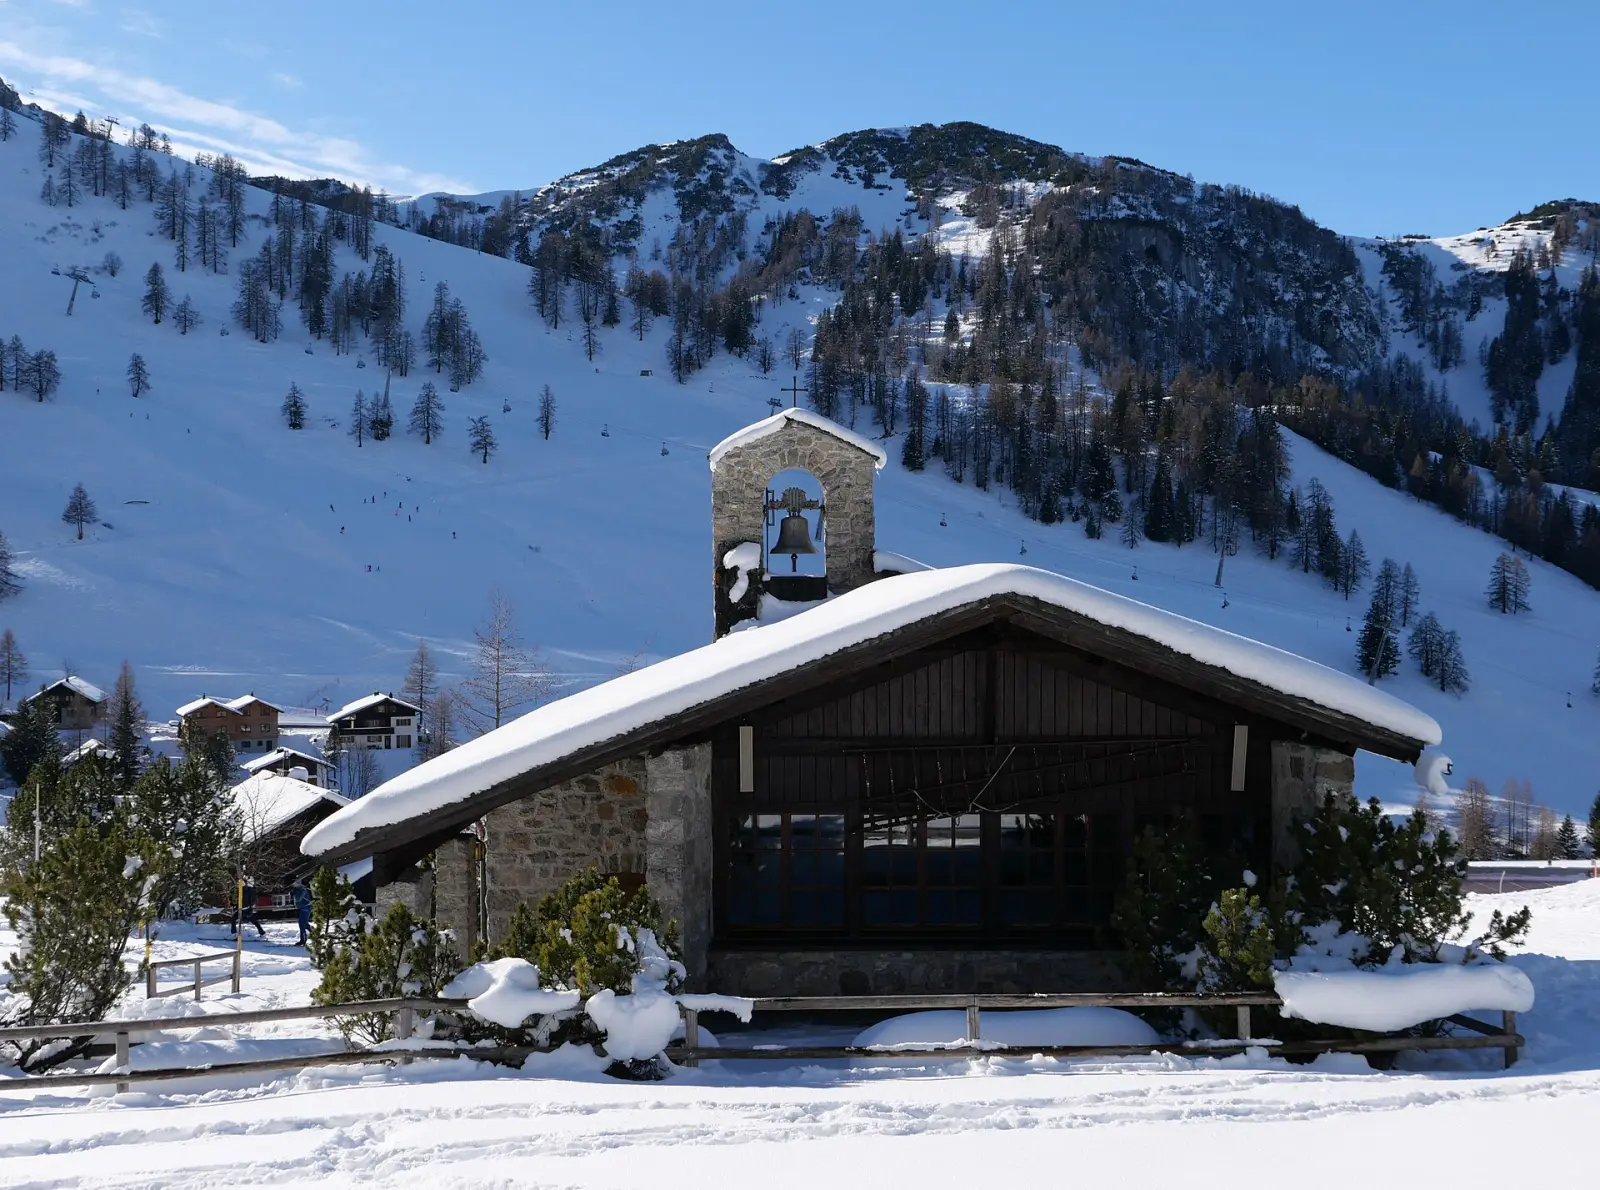
Liechtenstein em imagens
Estadias mais curtas · 2
Trabalho
Autorização de trabalho de curta estadia
Primeira estadia: 1 ano
Estudante
Autorização de estudante
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Settlement permit (Niederlassungsbewilligung) after five years (Art. 27 AuG)
Chegar a Liechtenstein: primeiros passos
- Registrar-se no escritório de residentes da comuna.
- Contratar seguro de saúde obrigatório que cubra todos os riscos em Liechtenstein.
- Abrir uma conta bancária se for preciso uma garantia bancária de Liechtenstein ou pagamentos locais.
- Matricular os filhos na escola se a chegada for em família.
- Ter em mente as condições da autorização, especialmente os direitos de trabalho e qualquer proibição de atividade remunerada.
Perguntas frequentes
Que vistos de talento especial tem Liechtenstein?
Liechtenstein tem 1 programa de talento. Residência por interesse especial dá uma primeira estadia de 1 ano que pode ser renovada.
Que vistos de trabalho Liechtenstein oferece a estrangeiros?
Liechtenstein tem 2 vistos de trabalho. Residência de trabalho dá uma primeira estadia de 1 ano que pode ser renovada. Autorização para gerente e especialista dá uma primeira estadia de 3 anos que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Liechtenstein?
Sim. Liechtenstein tem 1 via por nacionalidade ou ascendência. Sorteio de residência EEE dá uma primeira estadia de 5 anos.
Posso me juntar ao meu cônjuge ou parceiro em Liechtenstein?
Sim. Liechtenstein tem 2 vistos de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 5 anos que pode ser renovada. Existe também Cônjuge de residente.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Liechtenstein AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.