Mudarse a Liechtenstein
6 formas de mudarse a Liechtenstein en nuestra guía: 1 programa de talento, 2 visas de trabajo, 1 vía por nacionalidad u origen, 2 visas de cónyuge.
No hay visa para nómadas digitales. Comprobado con fuentes oficiales el .
Liechtenstein es un pequeño país alpino con un sistema de inmigración estrictamente gestionado. La mayoría de las vías de residencia están vinculadas al trabajo, la familia o circunstancias especiales, y las normas difieren según seas nacional del EEE, nacional de fuera del EEE o familiar de un ciudadano de Liechtenstein.
Programas de talento · 1

Residencia de interés especial
Primera estancia: 1 año
Trabajo · 2

Residencia de trabajo
Primera estancia: 1 año
Permiso de gerente y especialista
Primera estancia: 3 años
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Lotería de residencia EEE
Primera estancia: 5 años
Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Cónyuge de un ciudadano
Primera estancia: 5 años
Libre circulación y estancias sin visa · 1
Libre circulación de la UE · Te permite vivir aquí
Disponible para 31 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia, Suiza.
Impuestos
Los residentes tributan por sus ingresos y su patrimonio mundiales, con un impuesto nacional más un recargo municipal. Puede haber un régimen especial a tanto alzado para los no nacionales de Liechtenstein que se trasladan a Liechtenstein por primera vez o tras un largo periodo en el extranjero, no trabajan allí y viven de su patrimonio o de rentas de fuente extranjera; grava los gastos de manutención en lugar de los ingresos y el patrimonio.
Normas generales
Impuesto sobre la renta y el patrimonio: impuesto nacional del 0% al 8% más un recargo municipal del 150% al 250%
Renta mundial
Detalles
- Sobre: Renta imponible mundial
- Límite: CHF 16k/año ≈ $19k
Los residentes tributan por sus ingresos y su patrimonio mundiales mediante un impuesto nacional que sube hasta el 8% de los ingresos superiores a CHF 211,400 (≈ $253,000) (soltero), con un recargo municipal del 150% al 250% del impuesto nacional; los empleados tienen una deducción fija de gastos de CHF 1,600 (≈ $1,920) y no pagan impuesto sobre la renta por debajo de un mínimo de subsistencia de CHF 2,100 (≈ $2,520) brutos al mes (soltero).
Qué grava
Renta imponible mundial; el patrimonio tributa sumando a los ingresos una rentabilidad estandarizada del 4% sobre el patrimonio neto. Para los ingresos del trabajo, la base imponible es el salario bruto menos la deducción fija de gastos y otras deducciones admitidas.
A quién se aplica
- Las personas físicas con domicilio o residencia habitual en Liechtenstein tributan plenamente por todo su patrimonio e ingresos.
- La residencia habitual es una estancia continua de más de seis meses.
- Escala del impuesto nacional para personas solteras sobre la renta imponible x: nada hasta CHF 15,855 (≈ $19,000); 1% (0.01 x - 159) de CHF 15,856 (≈ $19,000) a 21,140; 3% hasta 42,280; 4% hasta 73,990; 5% hasta 105,700; 6% hasta 137,410; 6.5% hasta 169,120; 7% hasta 211,400; 8% (0.08 x - 6,448) desde CHF 211,401 (≈ $253,000). Las escalas para progenitores solos y cónyuges con tributación conjunta son distintas (mínimo exento conjunto CHF 31,710 (≈ $38,000)).
- Empleados: los gastos de obtención de los ingresos del trabajo se cubren con una deducción fija de CHF 1,600 (≈ $1,920); pueden deducirse gastos superiores si se acreditan (Art. 16(2)(c) de la Ley Tributaria, Art. 12 del Reglamento Tributario).
- Mínimo de subsistencia: los ingresos de las personas con obligación tributaria ilimitada no tributan si no superan el mínimo de subsistencia, brutos al mes CHF 2,100 (≈ $2,520) para una persona soltera, CHF 2,600 (≈ $3,120) para un progenitor solo, CHF 3,200 (≈ $3,840) para cónyuges o parejas registradas con tributación conjunta, CHF 1,600 (≈ $1,920) cada uno para cónyuges con tributación separada en el mismo hogar y para parejas de hecho, más CHF 300, (≈ $360) 450 o 600 por cada hijo de hasta 5 años, de 6 a 11 o de 12 en adelante (Art. 15(2)(i) de la Ley Tributaria, Art. 8 del Reglamento Tributario).
- Cotizaciones sociales del trabajador en 2026: 0.2% al fondo familiar (novedad desde 2026, con permiso parental remunerado), junto con AHV 4.025%, IV 0.675% y 0.5% de seguro de desempleo sobre el salario sujeto a AHV.
Exclusiones
- Las personas sin domicilio ni residencia habitual tributan solo por bienes de Liechtenstein, establecimientos permanentes y ciertos ingresos de fuente de Liechtenstein.
- Las estancias de hasta doce meses por escuela, cuidados, tratamiento o vacaciones no crean domicilio ni residencia habitual.
Límites
- CHF 15,855 al año (≈ $19,000) · Mínimo exento para una persona soltera; sin impuesto nacional por debajo de él
- CHF 31,710 al año (≈ $38,000) · Mínimo exento conjunto para cónyuges con tributación conjunta
- CHF 211,401 al año (≈ $253,000) · Renta imponible a partir de la cual se aplica el tipo nacional máximo del 8% para una persona soltera
- CHF 1,600 al año (≈ $1,920) · Deducción fija por los gastos de obtención de los ingresos del trabajo
- CHF 2,100 al mes (≈ $2,520) · Mínimo de subsistencia de una persona soltera (los ingresos brutos hasta este importe no tributan)
Residencia fiscal
El domicilio es el lugar donde una persona permanece con intención de quedarse de forma permanente; la residencia habitual es una estancia de más de seis meses que no es meramente temporal.
Visas
Los permisos de residencia no crean por sí mismos obligación tributaria; el impuesto depende del domicilio o de la residencia habitual.
Otros impuestos
El impuesto de sociedades es el 12.5% del beneficio neto; el recargo municipal lo fija cada año el municipio entre el 150% y el 250% del impuesto nacional; las cotizaciones del trabajador a AHV, IV, el fondo familiar y el seguro de desempleo se deducen del salario.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Tributación a tanto alzado sobre el gasto al 25%
25% de impuesto
Detalles
- Sobre: Gasto total de manutención del contribuyente (Aufwand)
Los no nacionales de Liechtenstein que se trasladan a Liechtenstein por primera vez, o tras al menos diez años en el extranjero, no trabajan allí y viven de su patrimonio o de rentas de fuente extranjera pueden solicitar tributar al 25% de sus gastos de manutención en lugar del impuesto sobre la renta y el patrimonio.
Qué grava
Gasto total de manutención del contribuyente (Aufwand).
A quién se aplica
- La persona fija su domicilio o residencia habitual en Liechtenstein por primera vez o tras al menos diez años de ausencia.
- La persona no es nacional de Liechtenstein y no ejerce ninguna actividad lucrativa en Liechtenstein.
- La persona vive de los rendimientos de su patrimonio o de ingresos procedentes del extranjero.
- La solicitud se presenta a la Administración Tributaria con información detallada sobre los gastos.
Exclusiones
- Los bienes inmuebles en Liechtenstein siguen sujetos al impuesto sobre el patrimonio.
- La Administración Tributaria decide si se acepta la solicitud o se aplica la liquidación ordinaria.
Residencia fiscal
Disponible solo para personas recién residentes en Liechtenstein o que regresan tras al menos diez años.
Visas
Encaja con las vías de permiso de residencia sin trabajo; la actividad lucrativa en Liechtenstein excluye el régimen.
Otros impuestos
La liquidación puede fijarse por varios años si se espera que el gasto se mantenga estable.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
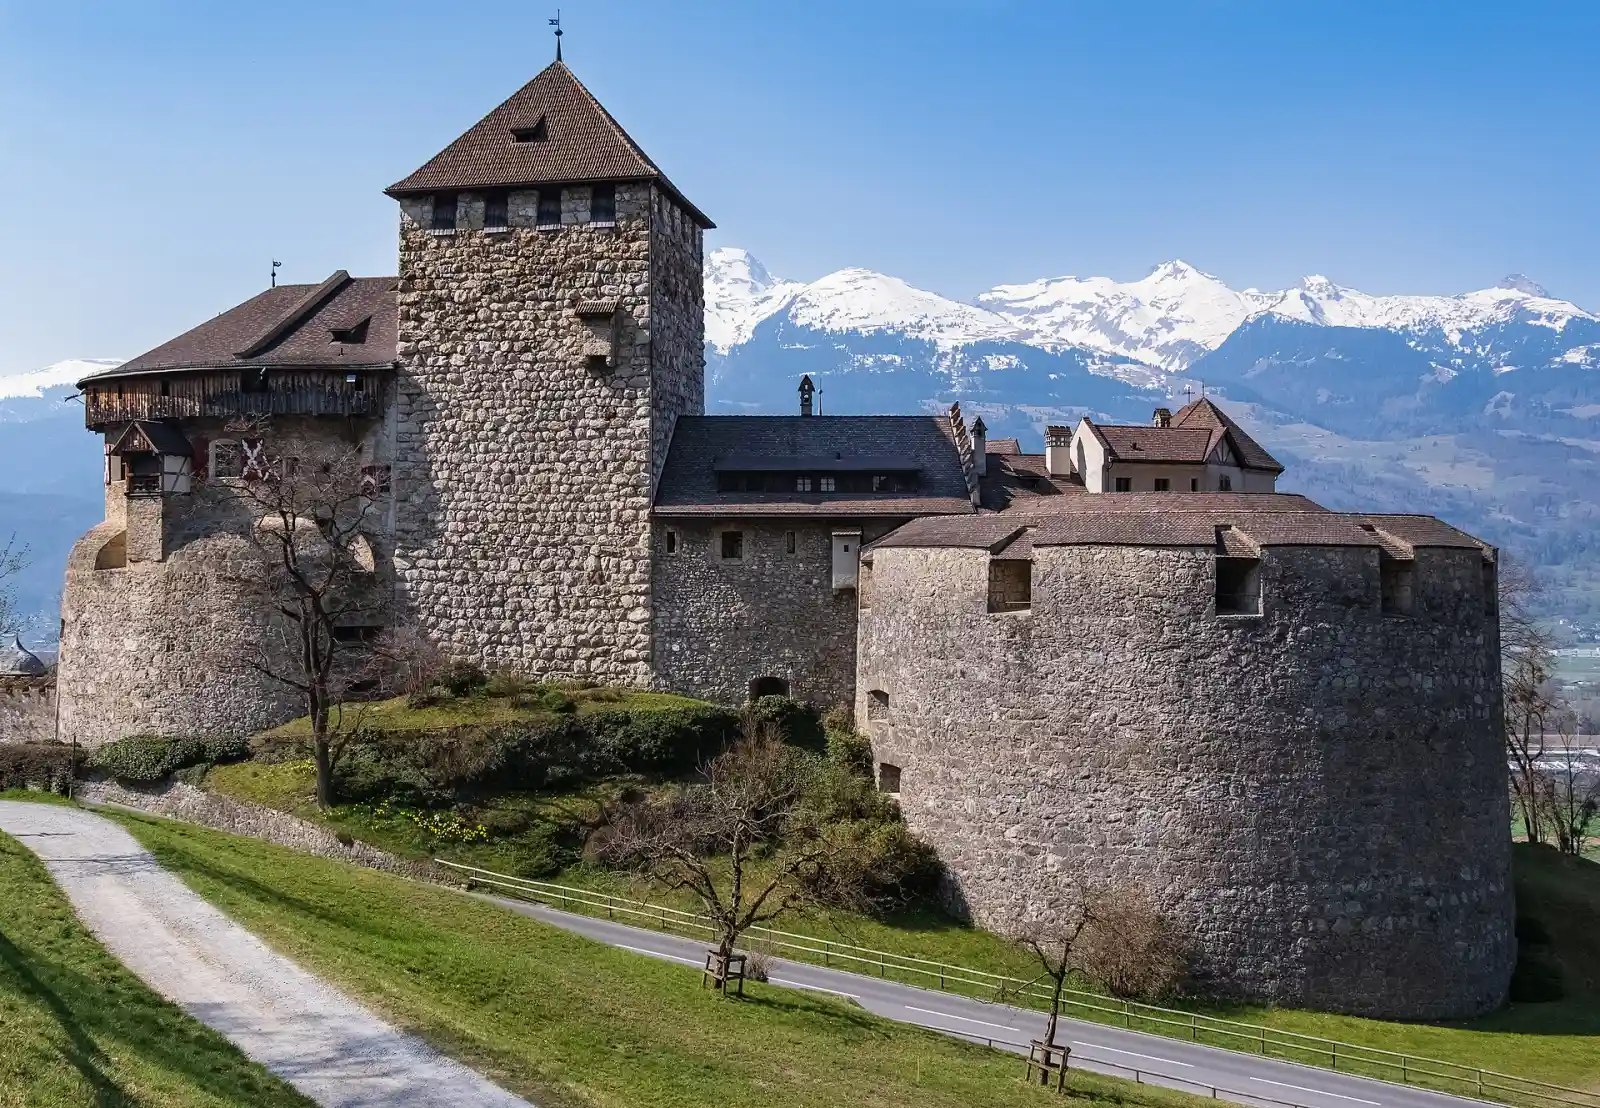
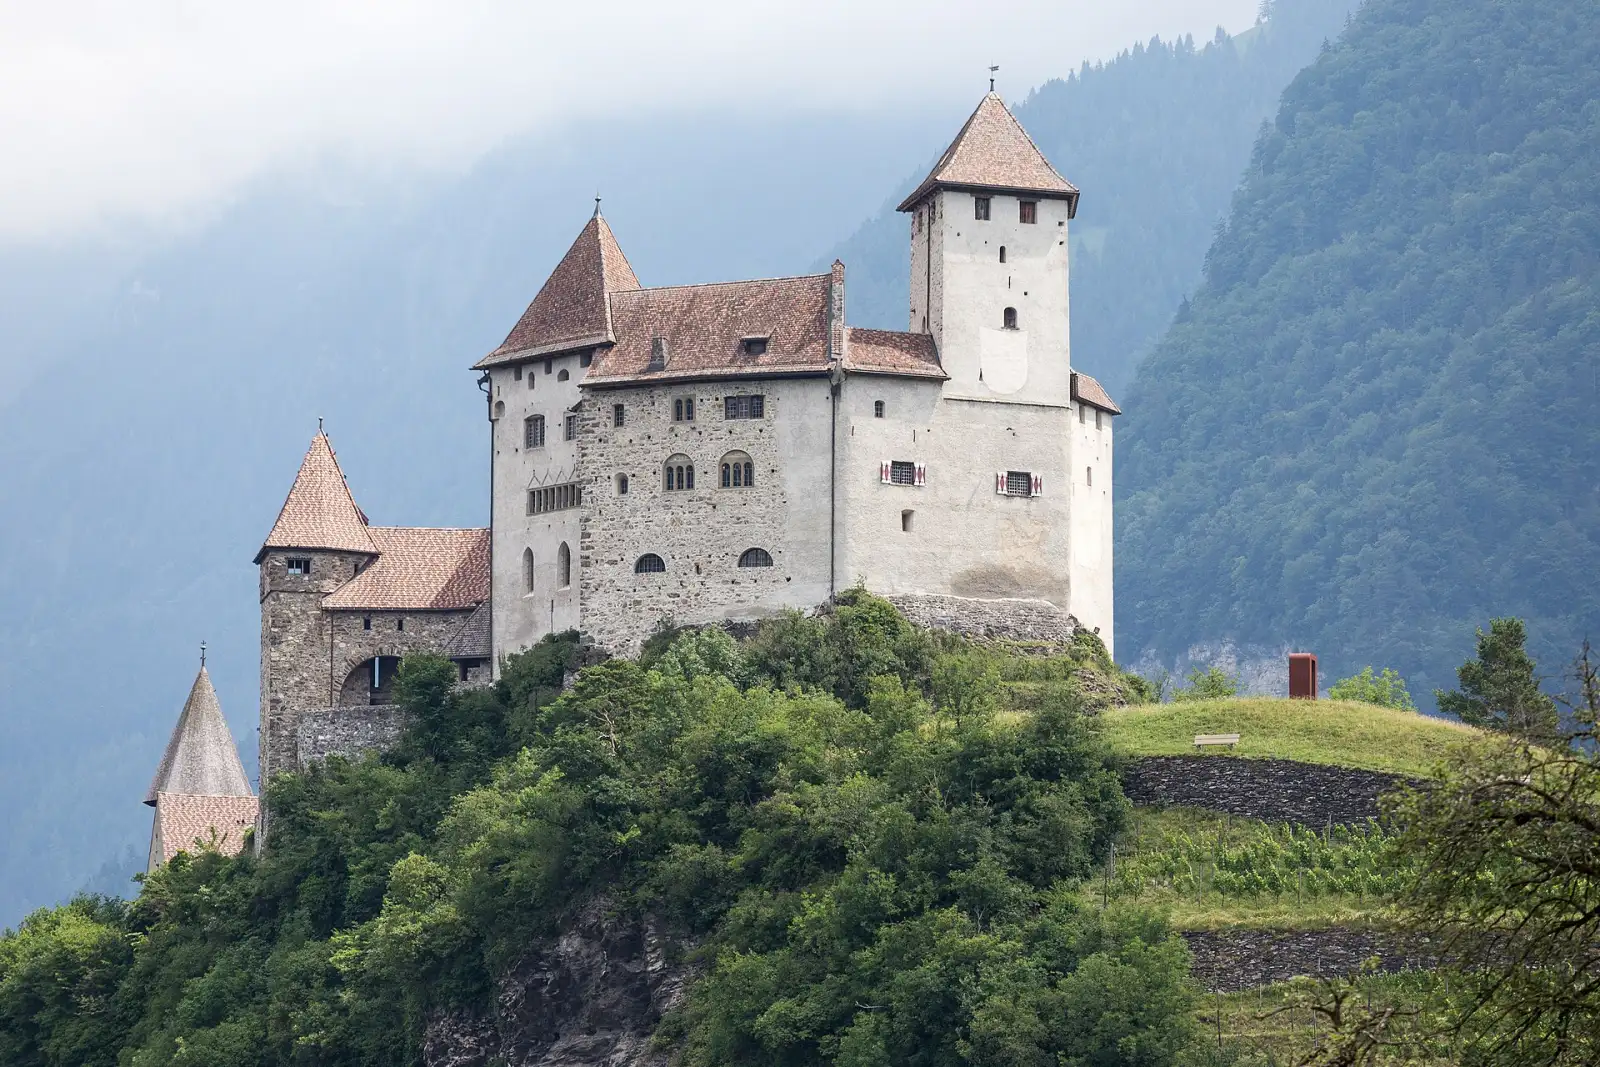
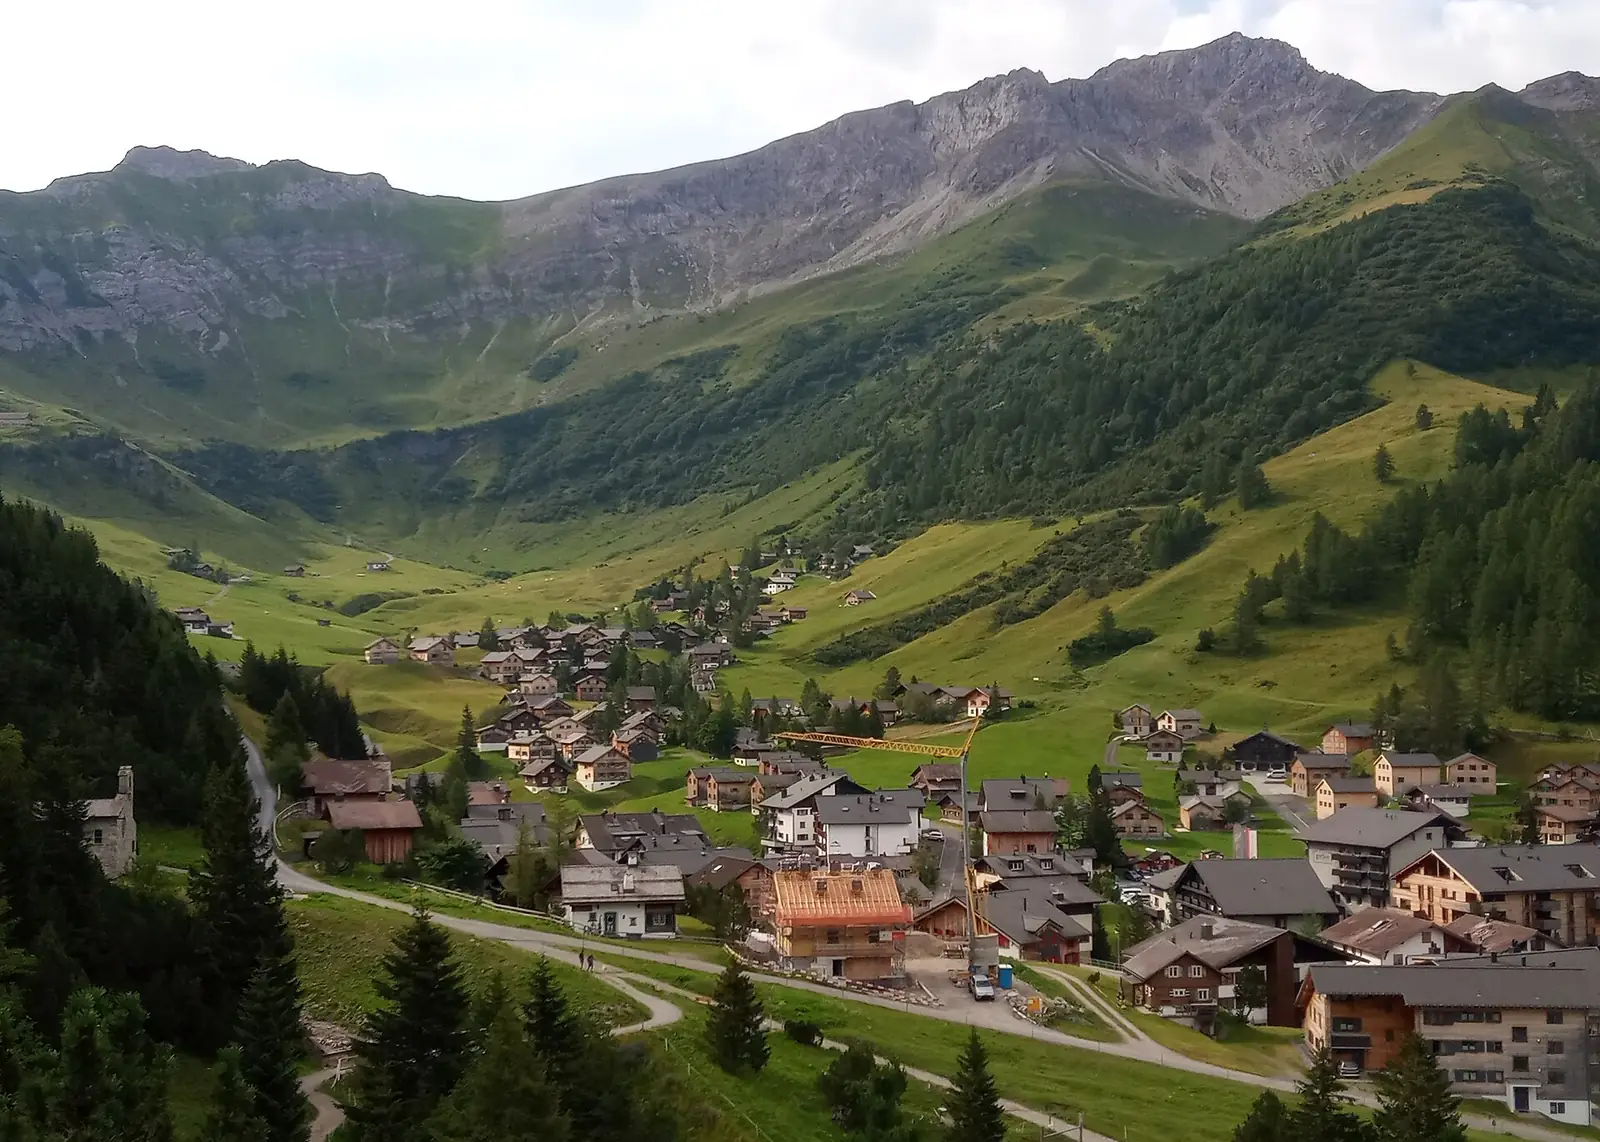
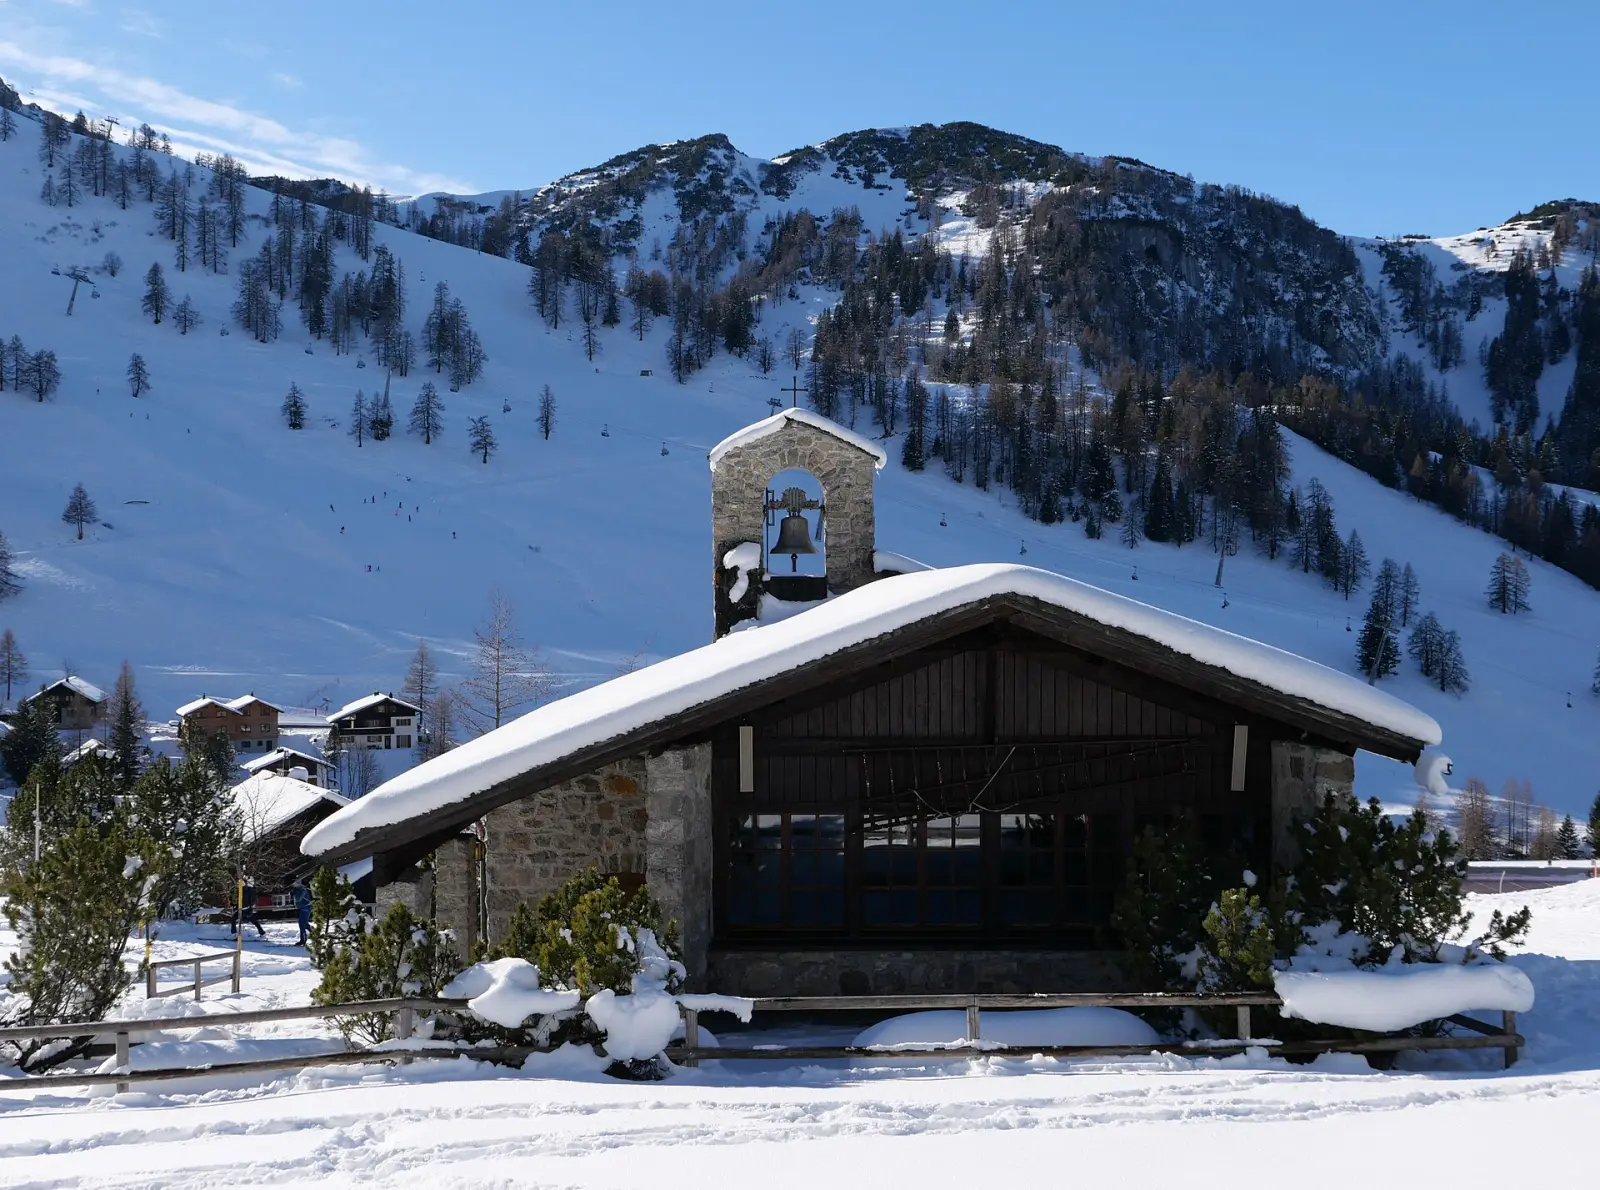
Liechtenstein en imágenes
Estancias más cortas · 2
Trabajo
Permiso de trabajo de corta estancia
Primera estancia: 1 año
Estudiante
Permiso de estudiante
Camino a la residencia permanente · 1
- Residencia permanente tras 5 años · Settlement permit (Niederlassungsbewilligung) after five years (Art. 27 AuG)
Al llegar a Liechtenstein: primeros pasos
- Regístrate en la oficina de residentes de tu municipio.
- Contrata un seguro médico obligatorio que cubra todos los riesgos en Liechtenstein.
- Abre una cuenta bancaria si necesitas un aval bancario de Liechtenstein o pagos locales.
- Matricula a los hijos en el colegio si llegas en familia.
- Ten presentes las condiciones de tu permiso, en especial los derechos laborales y cualquier prohibición de actividad lucrativa.
Preguntas frecuentes
¿Qué visas de talento tiene Liechtenstein?
Liechtenstein tiene 1 programa de talento. Residencia de interés especial da una primera estancia de 1 año que se puede renovar.
¿Qué visas de trabajo ofrece Liechtenstein a extranjeros?
Liechtenstein tiene 2 visas de trabajo. Residencia de trabajo da una primera estancia de 1 año que se puede renovar. Permiso de gerente y especialista da una primera estancia de 3 años que se puede renovar.
¿Puede mi nacionalidad u origen darme la residencia en Liechtenstein?
Sí. Liechtenstein tiene 1 vía por nacionalidad u origen. Lotería de residencia EEE da una primera estancia de 5 años.
¿Puedo reunirme con mi cónyuge o pareja en Liechtenstein?
Sí. Liechtenstein tiene 2 visas de cónyuge. Cónyuge de un ciudadano da una primera estancia de 5 años que se puede renovar. También está Cónyuge de un residente.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Liechtenstein AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.