Mudar para Eslovênia
10 formas de se mudar para Eslovênia no nosso guia: 1 visto de nômade / trabalho remoto, 4 vistos de trabalho, 1 visto de estudante, 2 vias por nacionalidade ou ascendência, 2 vistos de cônjuge.
Trabalhadores remotos: Autorização para nômade digital, ~€3,391 por mês ≈ $3,790. Verificado em com fontes oficiais.
A Eslovênia oferece um conjunto estruturado de rotas de residência para nacionais de fora da UE, de trabalhadores remotos a empregados altamente qualificados, pesquisadores, estudantes e familiares. Vistos e impostos são assuntos separados.
Nômade / Trabalho remoto · 1

Autorização para nômade digital
Renda exigida: ~€3,391 por mês ≈ $3,790
Trabalho · 4

Estudante · 1

Autorização de estudante
Renda exigida: €507+ por mês ≈ $570
Por nacionalidade ou ascendência · 2

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Naturalização eslovena para expatriados
Cidadania eslovena por origem
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Primeira estadia: 2 anos
Cônjuge de cidadão
Primeira estadia: 5 anos
Livre circulação e estadias sem visto · 1
Livre circulação na UE · Permite viver aqui
Aberta a 31 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Suíça, Tchéquia.
Impostos
Residentes pagam imposto de renda de pessoa física sobre a renda mundial a alíquotas progressivas, enquanto não residentes pagam apenas sobre a renda de fonte eslovena. A renda de fonte estrangeira de residentes é tributada na Eslovênia, com alívio de tratados de bitributação. A autoridade fiscal decide a residência mediante pedido, e a presença acima do limite de dias indicado em um ano fiscal, por si só, torna a pessoa residente, retroativamente desde o primeiro dia de presença. Um abono especial reduz o imposto de renda do trabalho de certos empregados novos residentes que atendam às condições.
Regras gerais
Imposto de renda de pessoa física: progressivo de 16-50% sobre a renda mundial de residentes
Taxas progressivas
Detalhes
- Sobre: Base tributária anual líquida de toda a renda
- Limite: €9,721/ano ≈ $11k
Residentes pagam imposto de renda de pessoa física sobre a renda mundial a alíquotas progressivas de 16% a 50%; não residentes pagam apenas sobre a renda de fonte eslovena.
Tributado sobre
Base tributária anual líquida de toda a renda; a renda de fonte estrangeira de residentes é tributada na Eslovênia, com alívio de tratados de bitributação.
A quem se aplica
- Uma pessoa é residente se tem residência permanente registrada, morada habitual ou centro de interesses pessoais e econômicos na Eslovênia, ou está presente por mais de 183 dias em um ano fiscal.
- Residentes são tributados sobre a renda auferida na Eslovênia e no exterior.
Exclusões
- Não residentes são tributados apenas sobre a renda com fonte na Eslovênia.
- Uma pessoa que é residente de outro país nos termos de tratado de bitributação é tratada como não residente.
Limites
- EUR 9,721.43 por ano (≈ $10,900) · Base tributária anual líquida até a qual se aplica a alíquota de 16% (2026)
- EUR 28,592.44 por ano (≈ $31,900) · Limite superior da faixa de 26% (2026)
- EUR 57,184.88 por ano (≈ $63,900) · Limite superior da faixa de 33% (2026)
- EUR 82,346.23 por ano (≈ $92,000) · Limite superior da faixa de 39%; a alíquota de 50% se aplica acima dele (2026)
Dias no país
- Mais de 183 dias em ano fiscal · A presença na Eslovênia por mais de 183 dias no total em um ano fiscal torna a pessoa residente fiscal eslovena.
Residência fiscal
A autoridade fiscal decide a residência mediante pedido; a presença de mais de 183 dias em um ano fiscal, por si só, torna a pessoa residente, retroativamente desde o primeiro dia de presença.
Vistos
O status migratório não decide a residência fiscal.
Outros impostos
As contribuições de seguridade social são pagas além disso e dependem do tipo de trabalho.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Abono especial para novos residentes: redução de 7% do imposto de renda sobre a renda do trabalho
Benefício fiscal
Detalhes
- Sobre: Salário ou compensação salarial recebidos em relação de emprego
Um empregado novo residente com menos de 40 anos e salário de pelo menos o dobro do salário anual médio recebe redução de 7% do imposto de renda sobre o salário, por até cinco anos fiscais consecutivos.
Tributado sobre
Salário ou compensação salarial recebidos em relação de emprego; o imposto de renda sobre esse salário é reduzido em 7% (uma redução, não uma alíquota).
A quem se aplica
- O solicitante é residente fiscal esloveno que não era residente nos dois anos fiscais anteriores ao início do trabalho na Eslovênia e não tinha renda de emprego ou de negócio esloveno nesse período.
- Salário contratual de pelo menos duas vezes o último salário anual médio conhecido dos empregados na Eslovênia, calculado por mês.
- Emprego com empregador residente esloveno ou não residente com estabelecimento permanente na Eslovênia, com o salário dedutível para o empregador.
- Menos de 40 anos na data do início do trabalho na Eslovênia.
- A condição de emprego é considerada cumprida se o emprego na Eslovênia durar pelo menos dez meses no ano fiscal.
Exclusões
- Não se aplica à renda tributada nos termos do Artigo 45.a da Lei do Imposto de Renda de Pessoa Física.
Residência fiscal
Concedido por até cinco anos fiscais consecutivos enquanto as condições do primeiro, terceiro e quarto pontos se mantiverem; o primeiro ano é o ano em que o trabalho começa.
Vistos
Não vinculado a uma autorização específica; exige emprego na Eslovênia e residência fiscal.
Outros impostos
As contribuições de seguridade social são separadas do imposto de renda.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Tributação de titulares da autorização de nômade digital (regras ordinárias do imposto de renda de pessoa física)
Renda global
Detalhes
- Sobre: Residentes: renda mundial
Não há regime tributário separado para nômades: o titular de autorização que é residente fiscal esloveno paga imposto de renda de pessoa física sobre a renda mundial a 16% a 50%, e o não residente paga apenas sobre a renda com fonte eslovena, incluindo trabalho fisicamente realizado na Eslovênia para empregador estrangeiro, salvo se um tratado fiscal o isentar.
Tributado sobre
Residentes: renda mundial. Não residentes: renda de fonte eslovena; a renda do trabalho é de fonte eslovena quando o trabalho é feito na Eslovênia, seja quem for que a pague. Nômades autônomos com negócio no exterior também podem criar um estabelecimento permanente na Eslovênia, avaliado nos termos da Lei do Imposto de Renda de Pessoa Jurídica e de qualquer tratado fiscal.
A quem se aplica
- A residência fiscal segue o Artigo 6 da Lei do Imposto de Renda de Pessoa Física, não a autorização: residência permanente registrada, morada habitual ou centro de interesses pessoais e econômicos na Eslovênia, ou mais de 183 dias de presença em um ano fiscal.
- A pessoa que é residente em outro país nos termos do critério de desempate de um tratado fiscal é tratada como não residente esloveno.
- Nos termos de um tratado, o não residente que trabalha na Eslovênia para empregador estrangeiro é tributado apenas no país de origem se estiver presente no máximo 183 dias em um período de 12 meses, o empregador não for residente na Eslovênia e a remuneração não for suportada por estabelecimento permanente ali; a isenção é pedida na declaração de imposto com certificado de residência.
- Residentes e não residentes que trabalham na Eslovênia para empregador estrangeiro devem declarar a renda eles mesmos à autoridade fiscal, que fixa o imposto antecipado por decisão.
Exclusões
- A autorização não altera a residência fiscal nem cria isenção tributária.
- A redução de 7% para novos residentes exige emprego com empregador residente na Eslovênia (ou empregador estrangeiro com estabelecimento permanente na Eslovênia) e salário contratual de pelo menos o dobro do salário anual médio.
Dias no país
- Mais de 183 dias em ano fiscal · A presença na Eslovênia por mais de 183 dias no total em um ano fiscal torna a pessoa residente fiscal eslovena (Artigo 6 ZDoh-2).
Residência fiscal
A residência é decidida pela autoridade fiscal mediante pedido; mais de 183 dias de presença em um ano fiscal, por si só, tornam a pessoa residente.
Vistos
A autorização de nômade digital define apenas o direito de permanência; não tem efeito fiscal.
Outros impostos
Seguridade social: o nômade empregado por empregador estrangeiro que está coberto pelo seguro esloveno declara e paga pessoalmente as contribuições de empregado e de empregador (formulário OPSVT, declaração até o dia 15 e pagamento até o dia 20 do mês seguinte); nômades autônomos no seguro esloveno apresentam o formulário OPSVZ. A aplicação do seguro depende das regras eslovenas de seguro e de eventual acordo bilateral de seguridade social.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
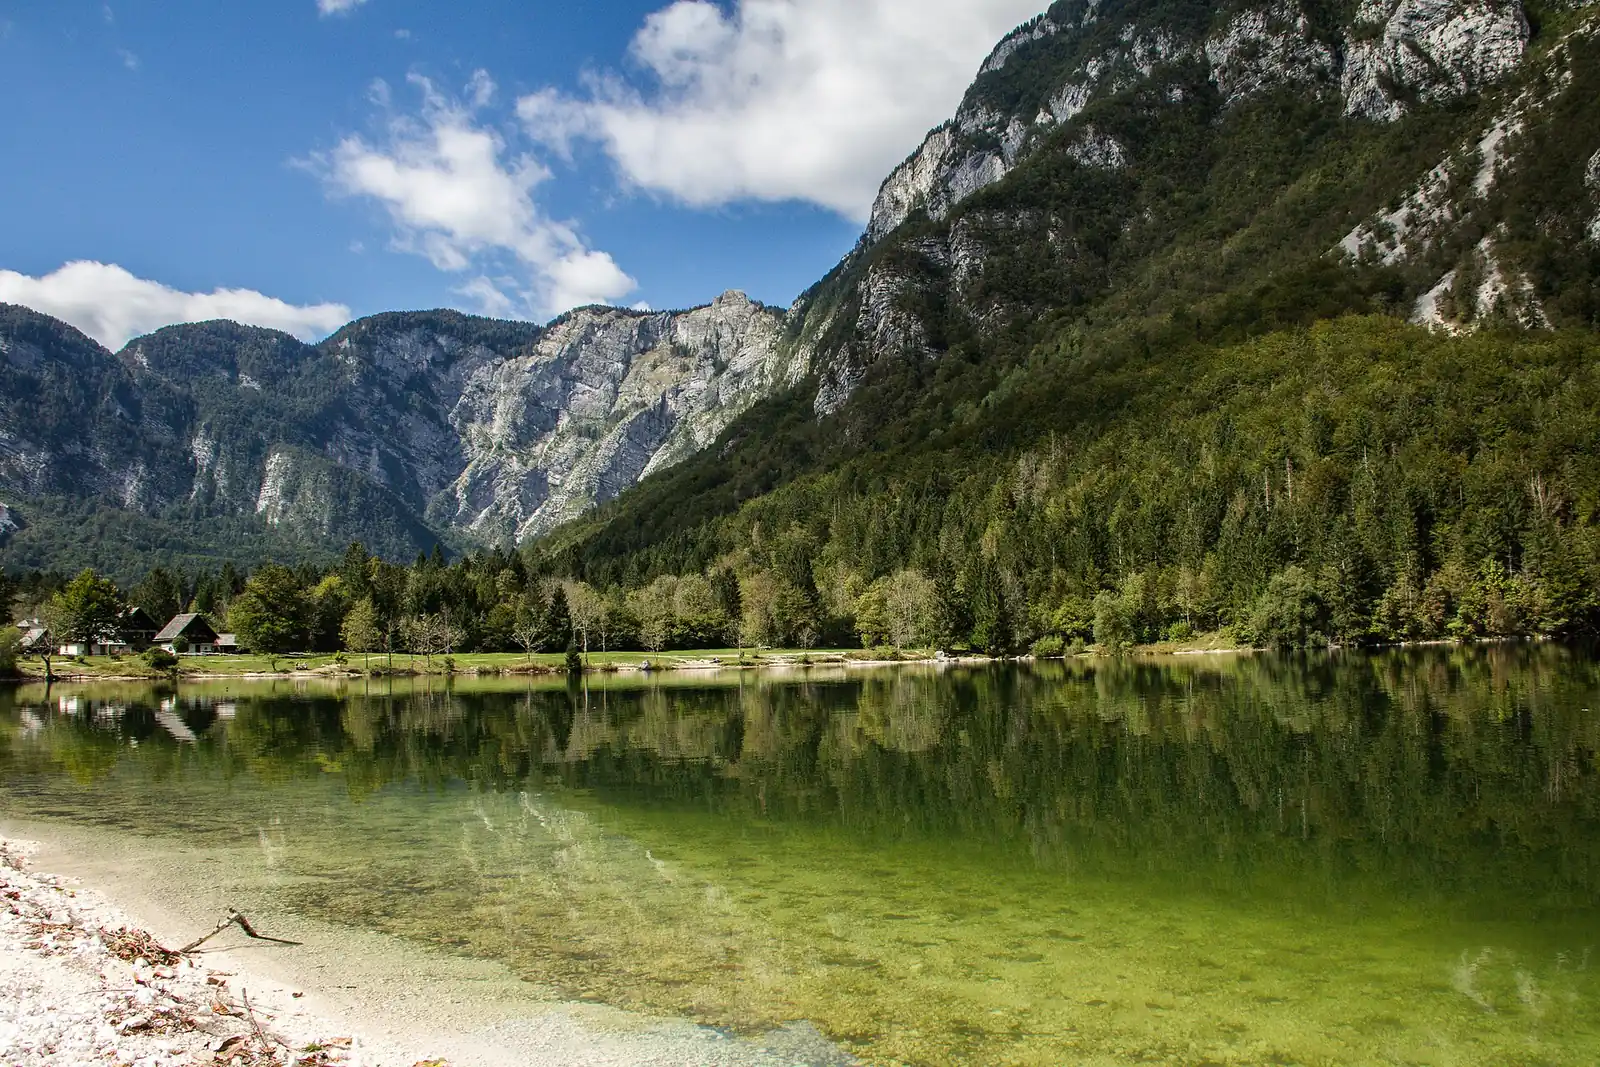
Eslovênia em imagens
Passar para mais tarde · 2
Negócios / Startups
Autorização para trabalhadores autônomos
Renda exigida: €507+ por mês ≈ $570
Trabalho
Busca de emprego após graduação
Renda exigida: €507+ por mês ≈ $570
Caminho para a residência permanente · 3
- Cidadania após 5 anos · Slovenian citizenship by naturalisation for expatriates and descendants to the second generation (Citizenship Act, national-interest naturalisation)
- Cidadania · Slovenian citizenship by origin for children born abroad to a Slovenian parent (registration before 18 or declaration by age 36)
- Residência permanente após 5 anos · Permanent residence permit
Chegar a Eslovênia: primeiros passos
- Providenciar seguro de saúde que atenda ao requisito da rota antes ou na chegada.
- Registrar o endereço na unidade administrativa que cuida da autorização.
- Abrir uma conta bancária e guardar comprovantes dos fundos exigidos pela rota.
- Comunicar prontamente à unidade administrativa se os estudos forem interrompidos, concluídos ou abandonados, quando a rota o exigir.
- Manter o passaporte válido pelo período que a rota exige.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Eslovênia em 2026?
Eslovênia tem 1 visto de nômade ou de trabalho remoto. Autorização para nômade digital exige renda de cerca de EUR 3,390.68 por mês (≈ $3,790) e dá uma primeira estadia de 1 ano.
Que vistos de trabalho Eslovênia oferece a estrangeiros?
Eslovênia tem 4 vistos de trabalho. EU Blue Card dá uma primeira estadia de 2 anos que pode ser renovada. Autorização para pesquisadores exige um salário de pelo menos EUR 507.43 por mês (≈ $570) e dá uma primeira estadia de 2 anos que pode ser renovada. Transferência intraempresa dá uma primeira estadia de 1 ano que pode ser renovada.
Como se obtém um visto de estudante para Eslovênia?
Eslovênia tem 1 visto de estudante. Autorização de estudante exige renda de pelo menos EUR 507.43 por mês (≈ $570) e dá uma primeira estadia de 1 ano que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Eslovênia?
Sim. Eslovênia tem 2 vias por nacionalidade ou ascendência. Existe também Naturalização eslovena para expatriados e Cidadania eslovena por origem.
Posso me juntar ao meu cônjuge ou parceiro em Eslovênia?
Sim. Eslovênia tem 2 vistos de cônjuge. Cônjuge de residente dá uma primeira estadia de 2 anos que pode ser renovada. Cônjuge de cidadão dá uma primeira estadia de 5 anos que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Eslovênia AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.