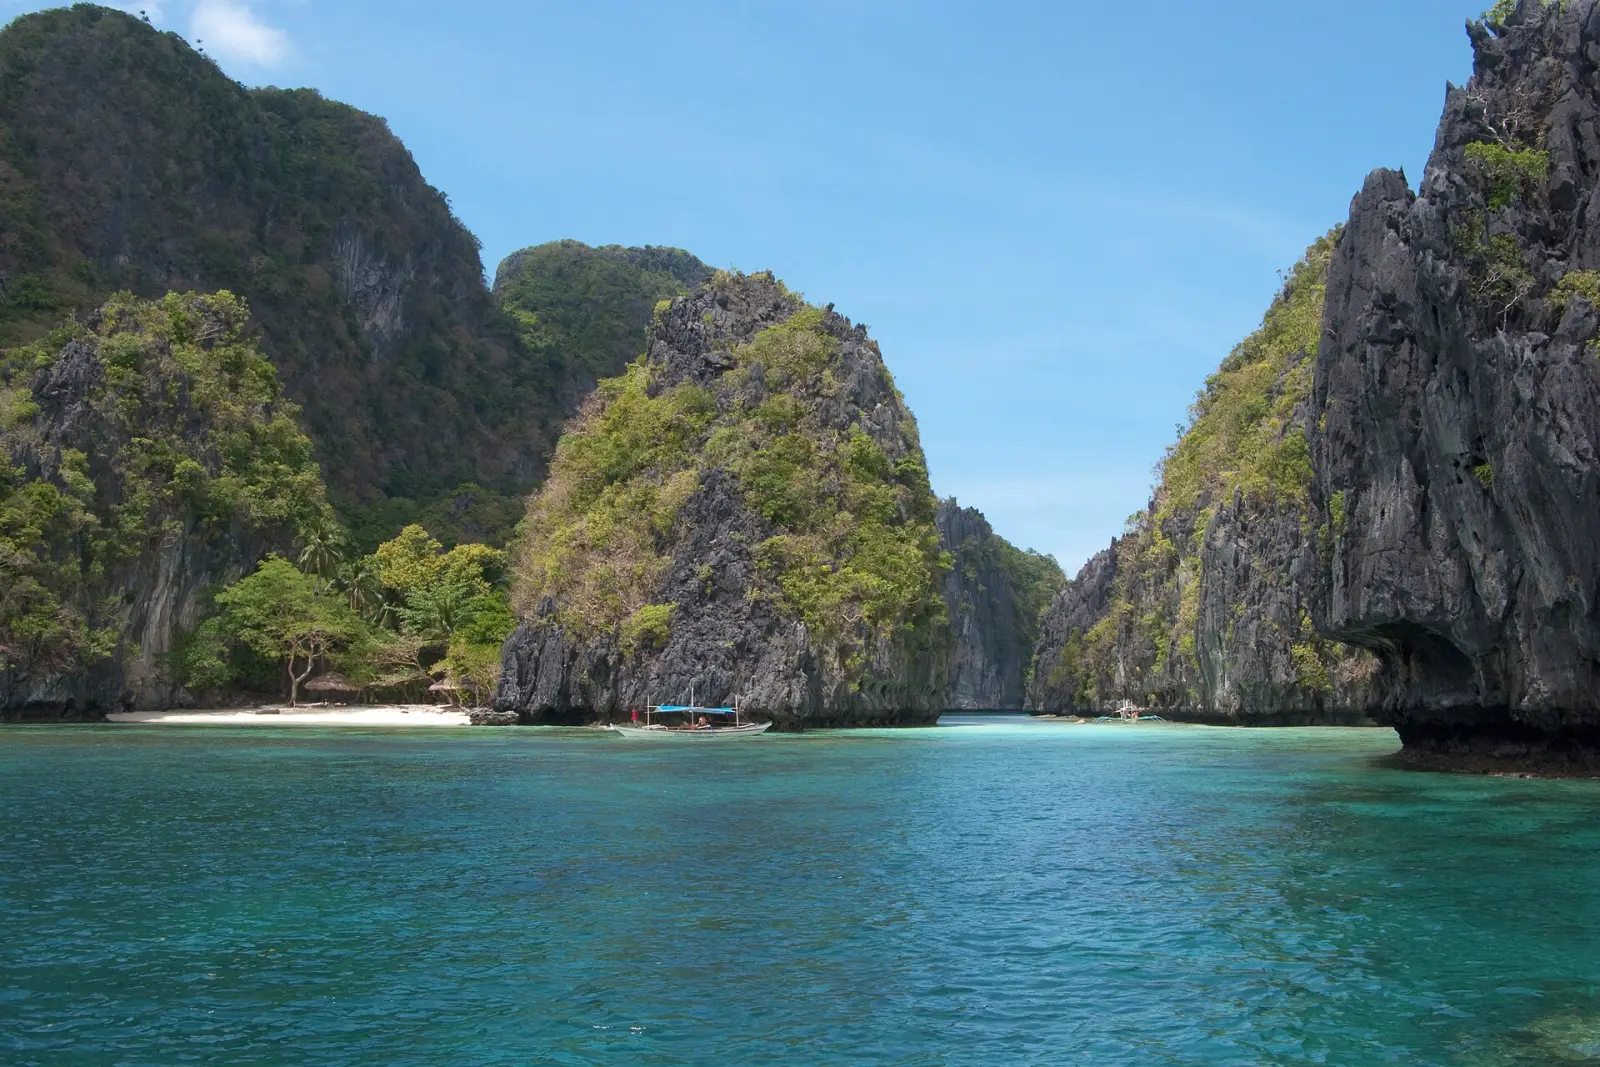
Mudar para Filipinas
12 formas de se mudar para Filipinas no nosso guia: 1 visto de nômade / trabalho remoto, 1 via para investidores, 3 vias de pagar para residir, 2 vias de negócios / startup, 3 vistos de trabalho, 1 visto de estudante, 1 via por nacionalidade ou ascendência.
Trabalhadores remotos: Visto de nômade digital. Menor investimento: SIRV · $75k, $75k+. Imposto para recém-chegados: Filipinas: estrangeiros não residentes tributados apenas sobre a renda de fonte filipina, Territorial (não residentes). Verificado em com fontes oficiais.
As Filipinas oferecem várias rotas de estadia longa baseadas em um depósito do visto, um investimento, uma oferta de emprego ou estudo. Vistos e impostos são tratados separadamente.
Nômade / Trabalho remoto · 1

Ainda não em vigor
Visto de nômade digital
Primeira estadia: 1 ano
Investimento · 1

SIRV · $75k
Investimento exigido: $75k+
Aposentadoria ou viver de poupança · 3

SRRV Classic
Renda exigida: $800+ por mês
SRRV Courtesy
Poupança exigida: $6,000
SRRV Courtesy · Ex-filipino
Taxa: $1,500
Negócios / Startups · 2

Visto SVEG de criação de empregos
Primeira estadia: 1 ano
Treaty Trader/Investor (9D)
Primeira estadia: 2 anos
Trabalho · 3

Visto de trabalho (9G)
Primeira estadia: 3 anos
Visto de banco offshore
Visto para funcionários de sede regional
Estudante · 1

Visto de estudante (9F)
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Impostos
Estrangeiros não residentes são tributados apenas sobre a renda de fonte filipina, e a remuneração por serviços segue o local onde o trabalho é fisicamente realizado. Uma estadia acima do limite em um ano-calendário é um fator para classificar um estrangeiro não residente como exercendo comércio ou negócio.
Regras gerais
Filipinas: estrangeiros não residentes tributados apenas sobre a renda de fonte filipina
Territorial (não residentes)
Detalhes
- Sobre: Renda derivada de fontes nas Filipinas
Estrangeiros não residentes são tributados apenas sobre a renda de fontes nas Filipinas (NIRC section 23). Um estrangeiro não residente que permanece mais de 180 dias em um ano-calendário é tratado como exercendo negócios nas Filipinas e paga sobre essa renda as mesmas alíquotas progressivas dos residentes; quem não exerce comércio ou negócio paga 25% fixos sobre a renda bruta de fonte filipina (section 25).
Tributado sobre
Renda derivada de fontes nas Filipinas.
A quem se aplica
- A pessoa é estrangeiro não residente para fins fiscais filipinos.
- Exerce comércio ou negócio nas Filipinas, o que inclui quem vem às Filipinas e permanece por um total de mais de 180 dias durante um ano-calendário: tributado da mesma forma que um cidadão ou estrangeiro residente sobre a renda tributável de fontes nas Filipinas (section 25(A)(1)).
- Não exerce comércio ou negócio nas Filipinas: 25% de toda a renda recebida de fontes nas Filipinas, incluindo salários, juros, dividendos, aluguéis e outros ganhos periódicos ou eventuais (section 25(B)).
Exclusões
- Cidadãos residentes são tributados sobre a renda mundial.
- Para um estrangeiro não residente que não exerce comércio ou negócio, os ganhos de capital sobre ações de empresa doméstica e sobre imóveis seguem as regras do imposto sobre ganhos de capital da section 24(C) e (D), não a alíquota de 25%.
Dias no país
- Mais de 180 dias em ano civil · Um estrangeiro não residente que permanece nas Filipinas por um total de mais de 180 dias durante um ano-calendário é considerado como exercendo negócios nas Filipinas e é tributado pelas alíquotas progressivas em vez dos 25% fixos.
Residência fiscal
O status de residência segue a classificação do indivíduo no National Internal Revenue Code, não a categoria de visto.
Vistos
O SIRV ou SRRV não estabelece, por si só, a residência fiscal nem isenta renda.
Outros impostos
O IVA, a retenção na fonte e as contribuições sociais são separados.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Filipinas: estrangeiros residentes tributados apenas sobre a renda de fonte filipina
Renda global
Detalhes
- Sobre: Renda derivada de fontes nas Filipinas para estrangeiros residentes
- Limite: ₱250k/ano ≈ $3,980
Nos termos da NIRC section 23, estrangeiros residentes (como estrangeiros não residentes e cidadãos não residentes) são tributados apenas sobre a renda de fontes nas Filipinas; cidadãos residentes são tributados sobre a renda mundial.
Tributado sobre
Renda derivada de fontes nas Filipinas para estrangeiros residentes. A renda de fora das Filipinas está fora da base, mas o ônus de provar uma fonte não filipina cabe ao estrangeiro residente e a renda é presumida de fonte filipina sem prova.
A quem se aplica
- Pessoa física estrangeira que é residente das Filipinas.
Exclusões
- Cidadãos residentes nas Filipinas são tributados sobre a renda de dentro e de fora das Filipinas.
- A renda de conteúdo com base nas Filipinas de um estrangeiro residente geralmente é tributável.
Limites
- PHP 250,000 por ano (≈ $3,980) · Autônomos abaixo do limite de IVA de PHP 3,000,000 (≈ $47,800) podem optar por 8% sobre a receita bruta acima deste valor em vez das alíquotas progressivas e do imposto percentual
- PHP 3,000,000 por ano (≈ $47,800) · Limite do IVA para vendas ou receitas brutas
Residência fiscal
O status de residência segue a classificação do indivíduo no National Internal Revenue Code; o SIRV e o SRRV não o alteram.
Vistos
O alcance fiscal segue a classificação do indivíduo na NIRC, não a categoria de visto.
Outros impostos
As alíquotas progressivas cedulares da NIRC section 24(A)(2)(a), o imposto percentual ou o IVA e as contribuições sociais se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Estrangeiros residentes nas Filipinas: imposto de renda progressivo de 0-35% sobre a renda de fonte filipina (a partir de 1 de janeiro de 2023)
35% de imposto
Detalhes
- Limite: ₱250k/ano ≈ $3,980
Um estrangeiro residente paga imposto de renda progressivo de 0% até PHP 250,000 (≈ $3,980) e de 15% a 35% acima disso sobre a renda de fontes filipinas; a tabela se aplica a partir do ano tributável de 2023. Autônomos com receita bruta de até PHP 3,000,000 (≈ $47,800) podem optar, em vez disso, por 8% sobre a receita acima de PHP 250,000 (≈ $3,980).
Tributado sobre
Renda tributável de fonte filipina da pessoa (remuneração menos benefícios não tributáveis e contribuições sociais do empregado, ou renda de negócios e profissional). Tabela a partir de 1 de janeiro de 2023: PHP 0 a 250,000 nulo; acima de 250,000 até 400,000 15% do excedente; acima de 400,000 até 800,000 PHP (≈ $12,700) 22,500 mais 20%; acima de 800,000 até 2,000,000 PHP (≈ $31,900) 102,500 mais 25%; acima de 2,000,000 até 8,000,000 PHP (≈ $127,000) 402,500 mais 30%; acima de 8,000,000 PHP (≈ $127,000) 2,202,500 mais 35%. A alíquota marginal máxima é mostrada como ratePercent.
A quem se aplica
- Pessoas físicas que ganham exclusivamente de trabalho autônomo ou profissão, cujas vendas ou receitas brutas não excedam o limite de IVA de PHP 3,000,000, (≈ $47,800) podem optar, de forma irrevogável para o ano, por 8% das vendas ou receitas brutas que excedam PHP 250,000 (≈ $3,980) no lugar das alíquotas progressivas e do imposto percentual (RR 8-2018).
- Estrangeiros residentes são tributados apenas sobre a renda de fonte filipina (veja “Philippines: resident aliens taxed on Philippine-source income only”); a tabela progressiva se aplica a essa renda.
- Marido e esposa calculam separadamente seu imposto de renda individual sobre suas respectivas rendas tributáveis.
Exclusões
- A opção de 8% não está disponível a contribuinte registrado no IVA nem a sócios de uma sociedade profissional geral sobre sua parte distribuída.
- A renda de fonte estrangeira de um estrangeiro residente está fora da base filipina, cabendo ao contribuinte o ônus de comprovar a fonte estrangeira (veja “Philippines: resident aliens taxed on Philippine-source income only”).
Limites
- PHP 250,000 por ano (≈ $3,980) · Renda tributável igual ou inferior à qual nenhum imposto de renda é devido
- PHP 400,000 por ano (≈ $6,370) · A faixa de 15% termina; 20% se aplica de PHP 400,001 (≈ $6,370) a PHP 800,000 (≈ $12,700)
- PHP 2,000,000 por ano (≈ $31,900) · A faixa de 25% termina; 30% se aplica de PHP 2,000,001 (≈ $31,900) a PHP 8,000,000 (≈ $127,000)
- PHP 8,000,000 por ano (≈ $127,000) · 35% se aplica à renda tributável acima de PHP 8,000,000 (≈ $127,000)
- PHP 3,000,000 por ano (≈ $47,800) · Limite do IVA: teto de receita bruta para o imposto de renda opcional de 8%
Residência fiscal
A tabela é a alíquota progressiva da Section 24(A)(2)(a) do Tax Code, conforme alterada pela RA 10963 (TRAIN), aplicada a estrangeiros residentes que exercem comércio, negócio ou profissão e à renda de remuneração nas Filipinas.
Vistos
O tratamento tributário segue a condição de estrangeiro residente ou não residente e a fonte da renda, não a categoria do visto; os titulares do SRRV têm a isenção de pensões e anuidades descrita em “Philippines SRRV holders: exemption from tax on pensions and annuities and from customs duties on one-time household importation up to USD 7,000”.
Outros impostos
O IVA, o imposto percentual e as contribuições do Social Security System, da PhilHealth e do Pag-IBIG se aplicam separadamente.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Titulares de SRRV nas Filipinas: isenção de imposto sobre pensões e rendas vitalícias e de direitos aduaneiros sobre a importação única de bens domésticos de até USD 7,000
Benefício fiscal
Detalhes
- Sobre: Pensões e rendas vitalícias de titulares de SRRV
- Limite: $7,000
A Philippine Retirement Authority lista os titulares de SRRV como isentos de imposto sobre pensões e rendas vitalícias, de direitos aduaneiros e impostos sobre a importação única de bens domésticos e objetos pessoais de até USD 7,000 e do travel tax. A Executive Order 1037 section 9 é a base legal da isenção aduaneira.
Tributado sobre
Pensões e rendas vitalícias de titulares de SRRV; direitos aduaneiros e impostos de importação sobre uma remessa única de bens domésticos e objetos pessoais de até USD 7,000; travel tax.
A quem se aplica
- Titular de um Special Resident Retiree's Visa emitido nos termos do programa de aposentadoria da Philippine Retirement Authority (SRRV Classic, SRRV Courtesy e as demais opções listadas na página da PRA).
- Executive Order 1037 section 9(e): isenção de direitos aduaneiros e outros impostos de importação, uma única vez, até USD 7,000 para mobiliário doméstico; se transferido a outra pessoa em até três anos da entrada, os impostos isentos se tornam devidos.
Exclusões
- A renda que não seja de pensões e rendas vitalícias é tributada pelas regras ordinárias de estrangeiro residente.
- A mesma section 9 da Executive Order 1037 permite importar um veículo automotor isento de impostos de importação, aduaneiros e sobre vendas.
Limites
- $7,000 · Valor máximo de bens domésticos e objetos pessoais importados com isenção de direitos e impostos, uma única vez
Residência fiscal
A isenção do PRA está listada como privilégio de visto; a regra de fonte para estrangeiros residentes está em “Philippines: resident aliens taxed on Philippine-source income only”.
Vistos
As isenções decorrem de possuir um SRRV.
Outros impostos
Outros impostos, como IVA, imposto predial e imposto de renda sobre renda de fonte filipina, se aplicam como para outros estrangeiros residentes.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
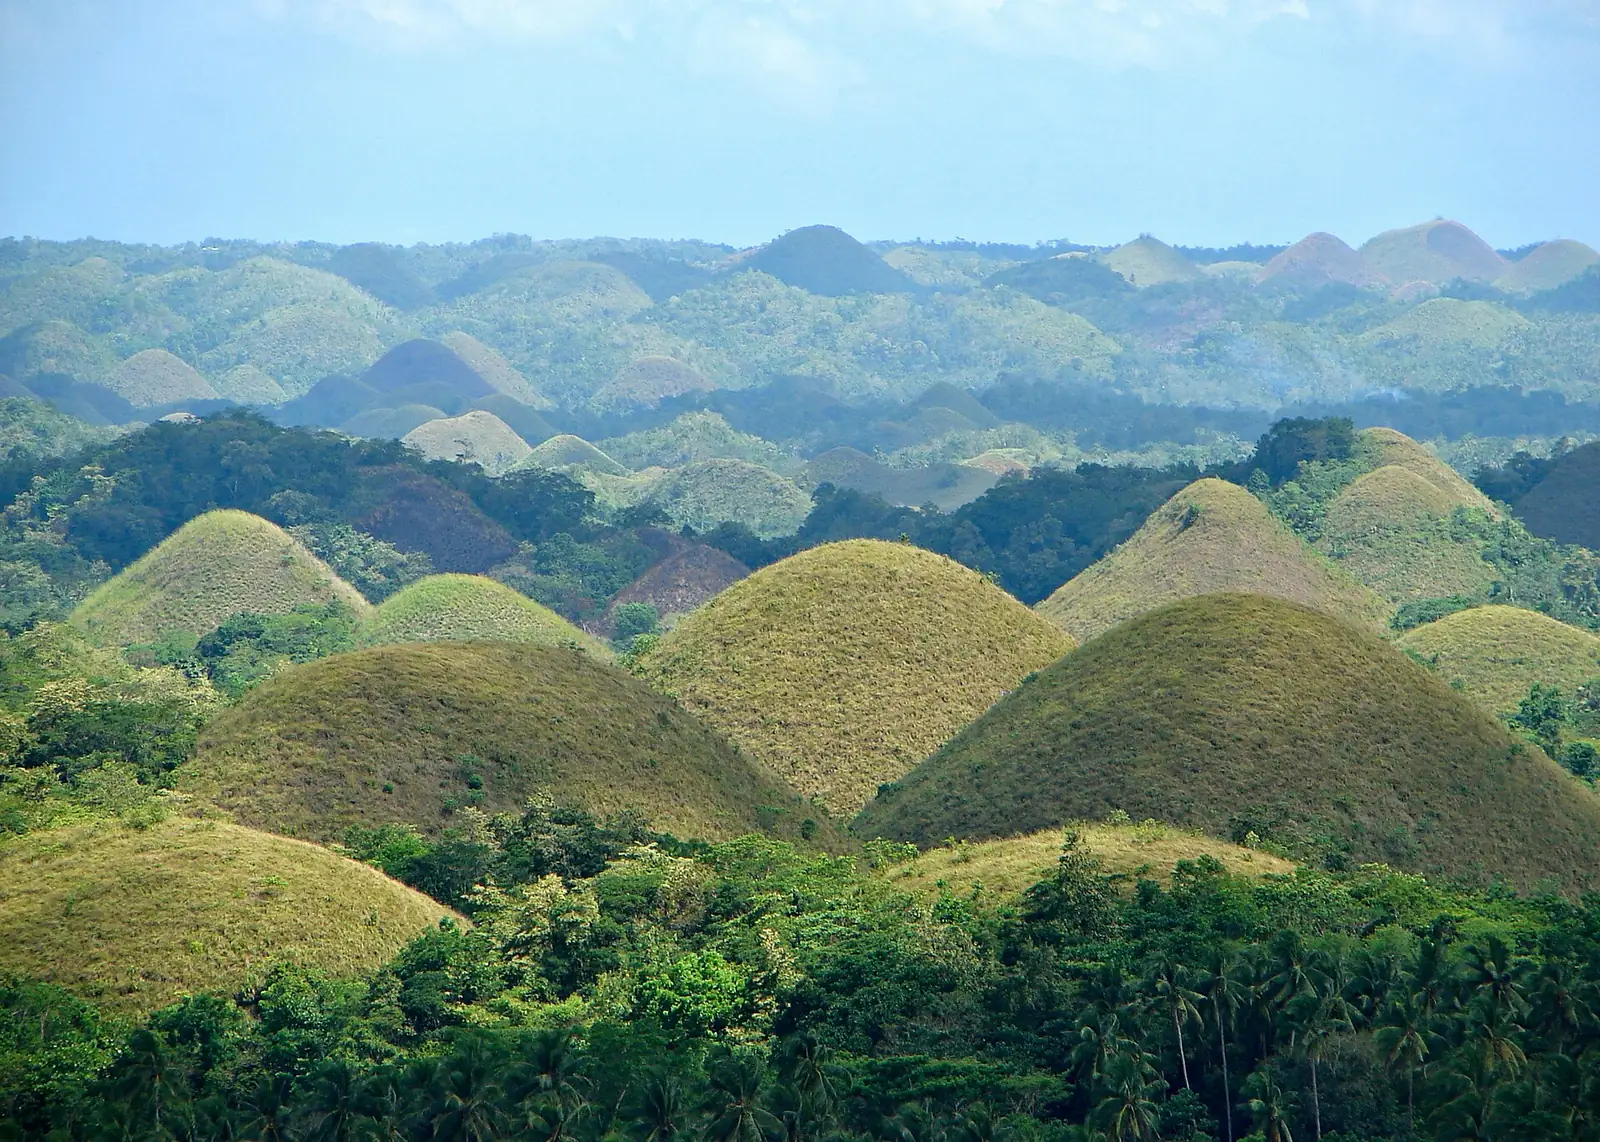
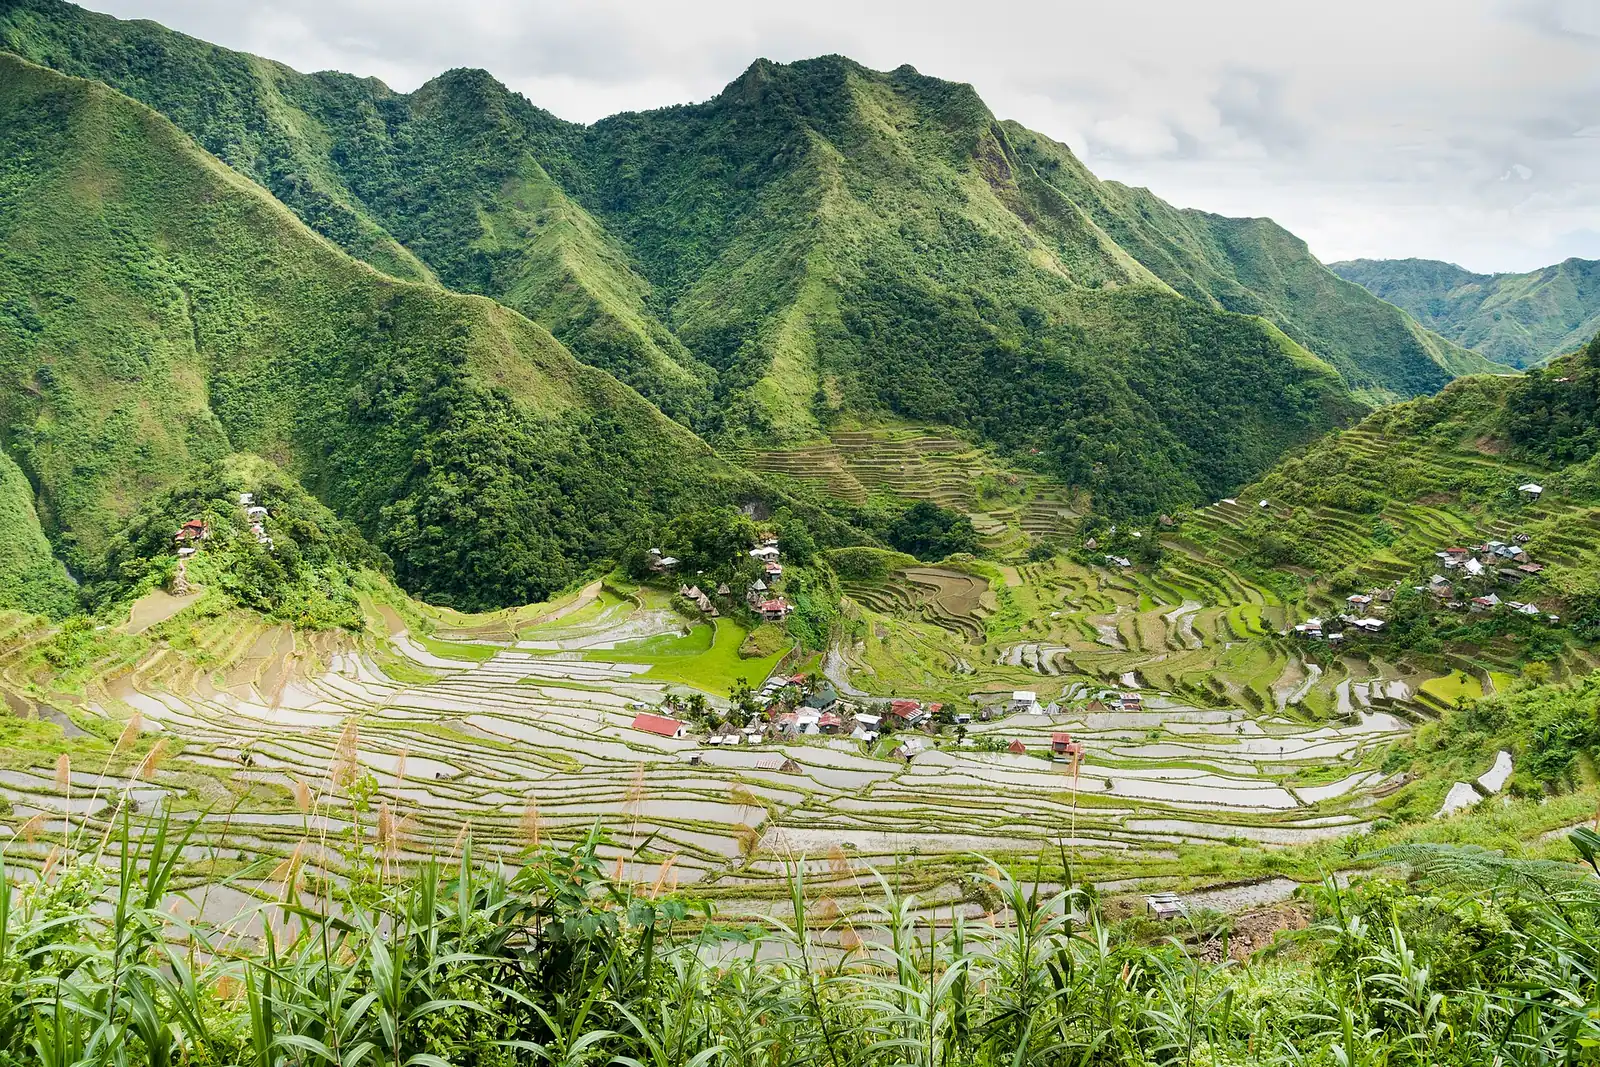
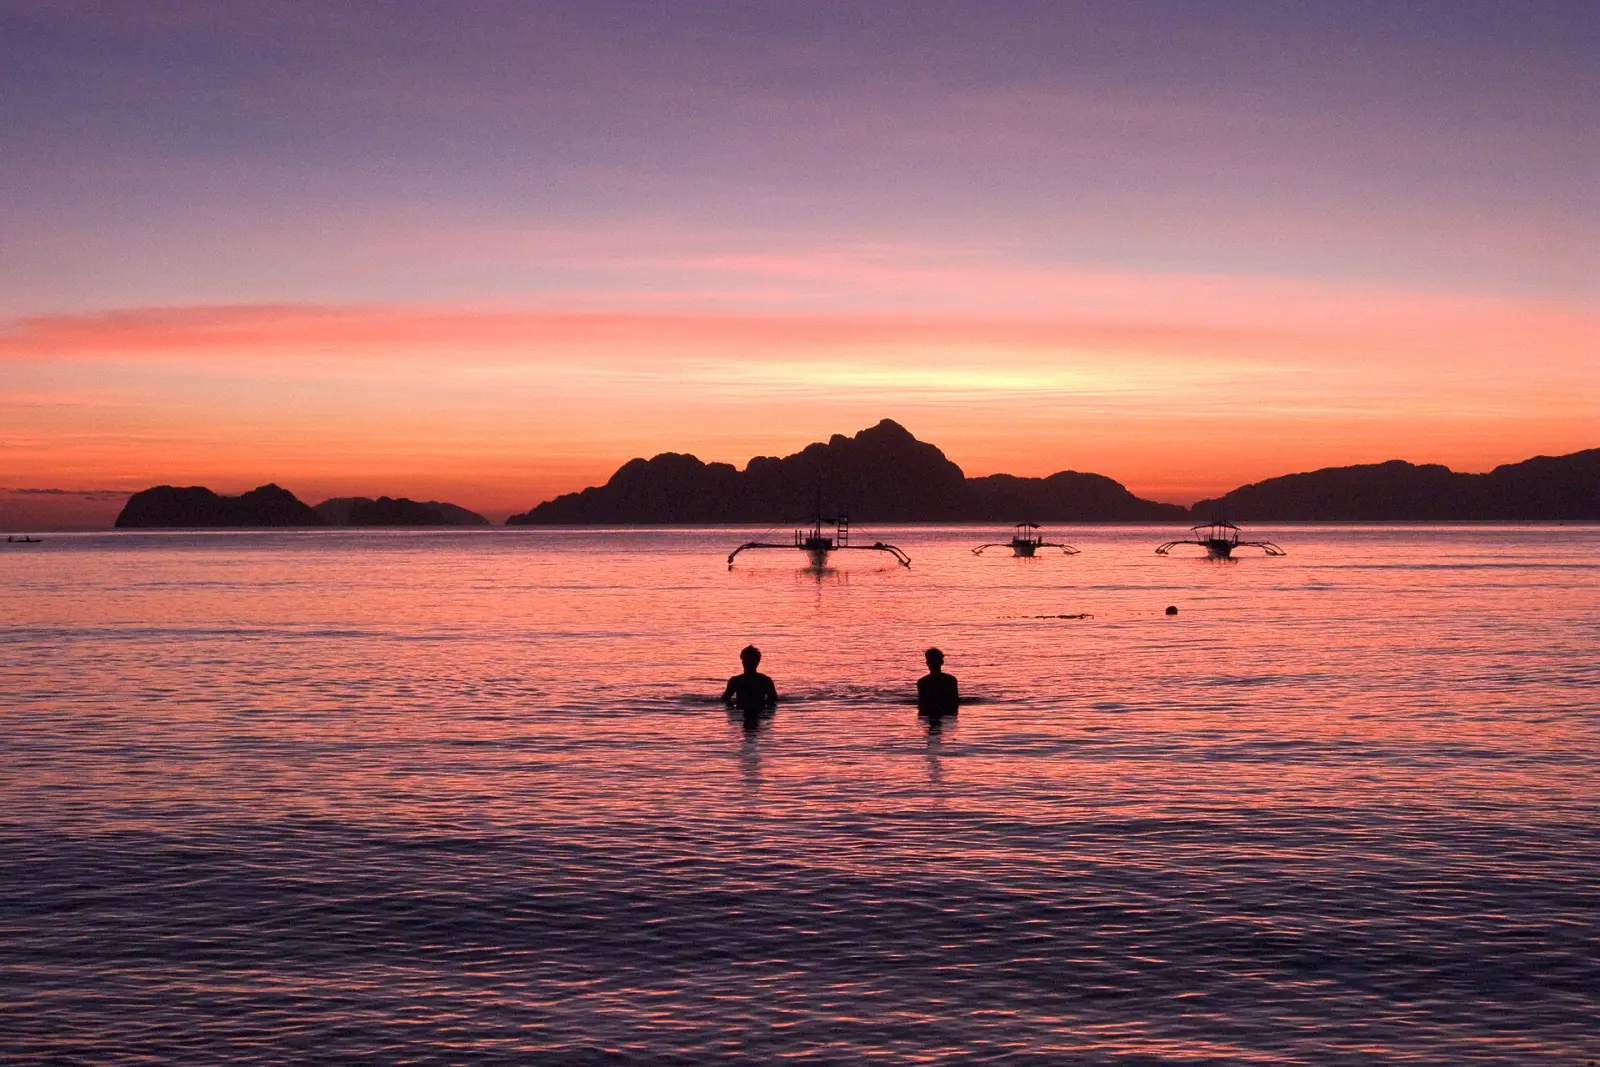
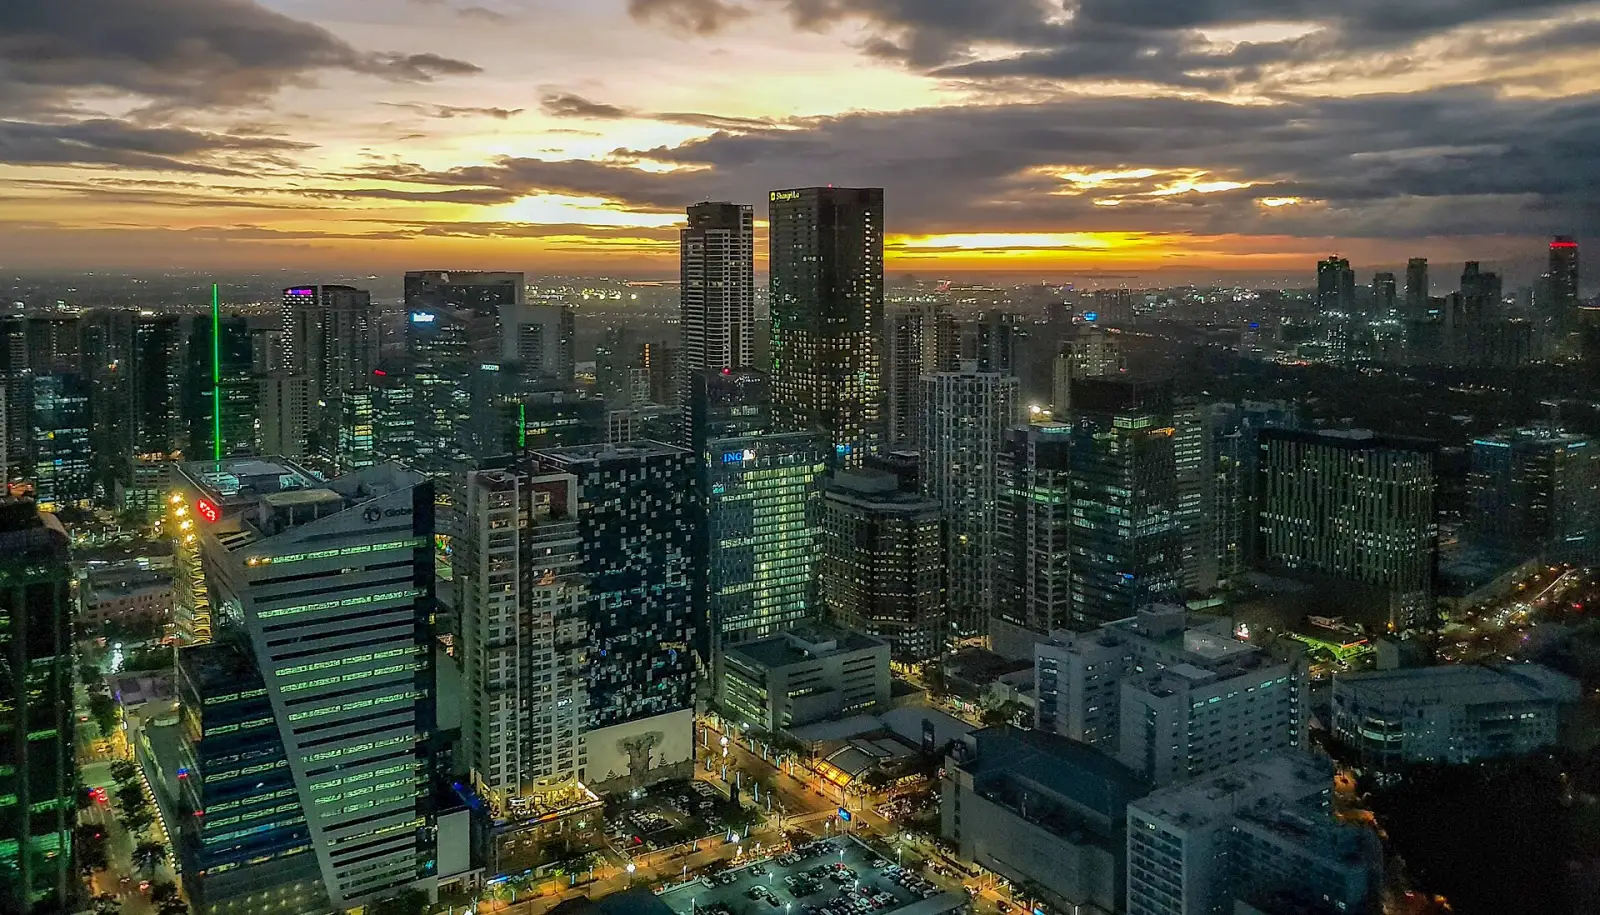
Filipinas em imagens
Passar para mais tarde · 2
Vistos de cônjuge
Cônjuge de cidadão
Vistos de cônjuge
Cônjuge de cidadão (temporário)
Caminho para a residência permanente · 1
- Residência permanente · Quota Immigrant Visa (Section 13)
Chegar a Filipinas: primeiros passos
- Providencie um seguro de saúde que atenda às exigências da sua rota e guarde os documentos da apólice com os papéis do seu visto.
- Abra uma conta bancária em um banco credenciado pela PRA se a sua rota exigir um depósito ou remessa de entrada.
- Providencie o atestado médico e as certidões de antecedentes da polícia ou da NBI que a sua rota pede, e guarde cópias.
- Apresente os formulários e as provas de vínculo de quaisquer dependentes que se juntem a você.
- Anote as datas de relatório anual e de taxa do seu visto para não perdê-las.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Filipinas em 2026?
Filipinas tem 1 visto de nômade ou de trabalho remoto. Visto de nômade digital dá uma primeira estadia de 1 ano que pode ser renovada.
Quanto é preciso investir para obter residência em Filipinas?
Filipinas tem 1 via para investidores. SIRV · $75k exige um investimento de pelo menos $75,000 e dá uma primeira estadia de 6 meses que pode ser renovada.
Posso me aposentar ou morar em Filipinas com minha poupança ou pensão?
Filipinas tem 3 vias de aposentadoria ou de pagar para residir. SRRV Classic exige renda de pelo menos $800 por mês. SRRV Courtesy exige poupança de $6,000. SRRV Courtesy · Ex-filipino exige uma taxa de $1,500.
Posso me mudar para Filipinas abrindo um negócio?
Filipinas tem 2 vias de negócios ou startup. Visto SVEG de criação de empregos dá uma primeira estadia de 1 ano. Treaty Trader/Investor (9D) dá uma primeira estadia de 2 anos que pode ser renovada.
Que vistos de trabalho Filipinas oferece a estrangeiros?
Filipinas tem 3 vistos de trabalho. Visto de trabalho (9G) dá uma primeira estadia de 3 anos que pode ser renovada. Existe também Visto de banco offshore e Visto para funcionários de sede regional.
Como se obtém um visto de estudante para Filipinas?
Filipinas tem 1 visto de estudante. É Visto de estudante (9F).
Minha nacionalidade ou ascendência pode me dar residência em Filipinas?
Sim. Filipinas tem 1 via por nacionalidade ou ascendência. É Quota Immigrant (13).
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Filipinas AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.