Mudarse a Filipinas
12 formas de mudarse a Filipinas en nuestra guía: 1 visa de nómada o trabajo en remoto, 1 vía para inversores, 3 vías de pago por residir, 2 vías de negocio o startup, 3 visas de trabajo, 1 visa de estudiante, 1 vía por nacionalidad u origen.
Trabajadores en remoto: Visa de nómada digital. Inversión más baja: SIRV · $75k, $75k+. Impuestos para recién llegados: Filipinas: los extranjeros no residentes tributan solo por rentas de fuente filipina, Territorial (no residentes). Comprobado con fuentes oficiales el .
Filipinas ofrece varias vías de larga estancia basadas en un depósito de visa, una inversión, una oferta de trabajo o los estudios. Las visas y los impuestos se tratan por separado.
Nómada / Trabajo en remoto · 1

Aún no está en vigor
Visa de nómada digital
Primera estancia: 1 año
Inversión · 1

SIRV · $75k
Inversión exigida: $75k+
Jubilarse o vivir de ahorros · 3

SRRV Classic
Ingresos exigidos: $800+ al mes
SRRV Courtesy
Ahorros exigidos: $6,000
SRRV Courtesy · Ex filipino
Tasa: $1,500
Negocio / Startup · 2

Visa SVEG de creación de empleo
Primera estancia: 1 año
Treaty Trader/Investor (9D)
Primera estancia: 2 años
Trabajo · 3

Visa de trabajo (9G)
Primera estancia: 3 años
Visa de banca offshore
Visa de personal de sede regional
Estudiante · 1

Visa de estudiante (9F)
Por tu nacionalidad u origen · 1

Solo para ciudadanos de determinados países o para personas con raíces familiares aquí. A diferencia de la libre circulación, cada una exige una solicitud.
Impuestos
Los extranjeros no residentes tributan solo por rentas de fuente filipina, y la retribución por servicios sigue el lugar donde se realiza físicamente el trabajo. Una estancia superior al umbral en un año natural es un factor para clasificar a un extranjero no residente como que ejerce comercio o negocio.
Normas generales
Filipinas: los extranjeros no residentes tributan solo por rentas de fuente filipina
Territorial (no residentes)
Detalles
- Sobre: Rentas derivadas de fuentes dentro de Filipinas
Los extranjeros no residentes tributan solo por las rentas de fuentes dentro de Filipinas (NIRC section 23). Un extranjero no residente que permanece más de 180 días en un año natural se considera que ejerce una actividad en Filipinas y paga por esas rentas los mismos tipos graduales que los residentes; quien no ejerce comercio o negocio paga un tipo fijo del 25% sobre los ingresos brutos de fuente filipina (section 25).
Qué grava
Rentas derivadas de fuentes dentro de Filipinas.
A quién se aplica
- La persona es un extranjero no residente a efectos fiscales filipinos.
- Ejerce comercio o negocio en Filipinas, lo que incluye a quien llega a Filipinas y permanece un total de más de 180 días durante un año natural: tributa del mismo modo que un ciudadano o extranjero residente sobre la renta imponible de fuentes dentro de Filipinas (section 25(A)(1)).
- No ejerce comercio o negocio en Filipinas: 25% de la totalidad de los ingresos recibidos de fuentes dentro de Filipinas, incluidos salarios, intereses, dividendos, alquileres y otras ganancias periódicas o eventuales (section 25(B)).
Exclusiones
- Los ciudadanos residentes tributan por su renta mundial.
- Para un extranjero no residente que no ejerce comercio o negocio, las ganancias de capital por acciones de una sociedad nacional y por bienes inmuebles se rigen por las reglas del impuesto sobre ganancias de capital de la section 24(C) y (D), no por el tipo del 25%.
Días en el país
- Más de 180 días en año natural · Un extranjero no residente que permanece en Filipinas un total de más de 180 días durante un año natural se considera que ejerce una actividad en Filipinas y tributa a los tipos graduales en lugar del tipo fijo del 25%.
Residencia fiscal
El estatus de residencia sigue la clasificación de la persona en el National Internal Revenue Code, no la categoría de visa.
Visas
La SIRV o la SRRV no establece por sí misma la residencia fiscal ni exime ingresos.
Otros impuestos
El IVA, las retenciones y las cotizaciones sociales son aparte.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Filipinas: los extranjeros residentes tributan solo por rentas de fuente filipina
Renta mundial
Detalles
- Sobre: Rentas derivadas de fuentes dentro de Filipinas para los extranjeros residentes
- Límite: ₱250k/año ≈ $3,980
Conforme a la NIRC section 23, los extranjeros residentes (como los extranjeros no residentes y los ciudadanos no residentes) tributan solo por las rentas de fuentes dentro de Filipinas; los ciudadanos residentes tributan por su renta mundial.
Qué grava
Rentas derivadas de fuentes dentro de Filipinas para los extranjeros residentes. Las rentas de fuera de Filipinas quedan fuera de la base, pero la carga de probar una fuente no filipina recae en el extranjero residente y se presume que las rentas son de fuente filipina si no hay prueba.
A quién se aplica
- Persona extranjera que es residente de Filipinas.
Exclusiones
- Los ciudadanos residentes en Filipinas tributan por las rentas de dentro y de fuera de Filipinas.
- Los ingresos por contenidos con base en Filipinas de un extranjero residente son en general imponibles.
Límites
- PHP 250,000 al año (≈ $3,980) · Los trabajadores autónomos por debajo del umbral de IVA de PHP 3,000,000 (≈ $47,800) pueden optar por el 8% sobre los ingresos brutos que superen este importe en lugar de los tipos graduales y el impuesto porcentual
- PHP 3,000,000 al año (≈ $47,800) · Umbral de IVA para ventas o ingresos brutos
Residencia fiscal
El estatus de residencia sigue la clasificación de la persona en el National Internal Revenue Code; la SIRV y la SRRV no lo cambian.
Visas
El alcance del impuesto sigue la clasificación de la NIRC de la persona, no la categoría de visa.
Otros impuestos
Los tipos graduales por cédulas de la NIRC section 24(A)(2)(a), el impuesto porcentual o el IVA y las cotizaciones sociales se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Filipinas, extranjeros residentes: impuesto gradual sobre la renta del 0-35% sobre rentas de fuente filipina (desde el 1 de enero de 2023)
35% de impuesto
Detalles
- Límite: ₱250k/año ≈ $3,980
Un extranjero residente paga un impuesto gradual sobre la renta del 0% hasta PHP 250,000 (≈ $3,980) y del 15% al 35% por encima de esa cifra sobre rentas de fuente filipina; la escala se aplica desde el ejercicio fiscal 2023. Los trabajadores autónomos con ingresos brutos de hasta PHP 3,000,000 (≈ $47,800) pueden optar por el 8% sobre los ingresos que superen PHP 250,000 (≈ $3,980).
Qué grava
Renta imponible de fuente filipina de la persona (remuneración menos prestaciones exentas y cotizaciones sociales del empleado, o ingresos empresariales y profesionales). Escala desde el 1 de enero de 2023: PHP 0 a 250,000 nulo; más de 250,000 hasta 400,000 15% del exceso; más de 400,000 hasta 800,000 PHP (≈ $12,700) 22,500 más 20%; más de 800,000 hasta 2,000,000 PHP (≈ $31,900) 102,500 más 25%; más de 2,000,000 hasta 8,000,000 PHP (≈ $127,000) 402,500 más 30%; más de 8,000,000 PHP (≈ $127,000) 2,202,500 más 35%. El tipo marginal máximo se muestra como ratePercent.
A quién se aplica
- Las personas físicas que obtienen ingresos exclusivamente de una actividad por cuenta propia o profesional y cuyas ventas o ingresos brutos no superan el umbral de IVA de PHP 3,000,000 (≈ $47,800) pueden optar, de forma irrevocable para el año, por el 8% de las ventas o ingresos brutos que excedan PHP 250,000 (≈ $3,980) en lugar de los tipos graduales y el impuesto porcentual (RR 8-2018).
- Los extranjeros residentes solo tributan por las rentas de fuente filipina (véase “Philippines: resident aliens taxed on Philippine-source income only”); la escala progresiva se aplica a esas rentas.
- El marido y la mujer calculan por separado su impuesto individual sobre la renta, cada uno sobre su respectiva renta imponible.
Exclusiones
- La opción del 8% no está disponible para un contribuyente registrado a efectos de IVA ni para los socios de una general professional partnership respecto de su cuota de reparto.
- Las rentas de fuente extranjera de un extranjero residente quedan fuera de la base filipina, y corresponde al contribuyente demostrar el origen extranjero (véase “Philippines: resident aliens taxed on Philippine-source income only”).
Límites
- PHP 250,000 al año (≈ $3,980) · Renta imponible igual o inferior a la cual no se debe impuesto sobre la renta
- PHP 400,000 al año (≈ $6,370) · Termina el tramo del 15%; el 20% se aplica de PHP 400,001 (≈ $6,370) a PHP 800,000 (≈ $12,700)
- PHP 2,000,000 al año (≈ $31,900) · Termina el tramo del 25%; el 30% se aplica de PHP 2,000,001 (≈ $31,900) a PHP 8,000,000 (≈ $127,000)
- PHP 8,000,000 al año (≈ $127,000) · El 35% se aplica a la renta imponible superior a PHP 8,000,000 (≈ $127,000)
- PHP 3,000,000 al año (≈ $47,800) · Umbral de IVA: límite de ingresos brutos para el impuesto sobre la renta opcional del 8%
Residencia fiscal
La escala es el tipo gradual de la Section 24(A)(2)(a) del Tax Code modificado por la RA 10963 (TRAIN), aplicado a los extranjeros residentes que ejercen comercio, negocio o profesión y a las rentas del trabajo dentro de Filipinas.
Visas
El tratamiento fiscal depende de la condición de extranjero residente o no residente y de la fuente de la renta, no de la categoría de la visa; los titulares de SRRV tienen la exención de pensiones y anualidades de “Philippines SRRV holders: exemption from tax on pensions and annuities and from customs duties on one-time household importation up to USD 7,000”.
Otros impuestos
El IVA, el impuesto porcentual y las cotizaciones al Social Security System, PhilHealth y Pag-IBIG se aplican por separado.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Titulares de SRRV de Filipinas: exención del impuesto sobre pensiones y rentas vitalicias y de derechos de aduana por la importación única de enseres domésticos hasta USD 7,000
Ventaja fiscal
Detalles
- Sobre: Pensiones y rentas vitalicias de los titulares de SRRV
- Límite: $7,000
La Philippine Retirement Authority indica que los titulares de SRRV están exentos del impuesto sobre pensiones y rentas vitalicias, de los derechos de aduana e impuestos por la importación única de enseres domésticos y efectos personales hasta USD 7,000 y del travel tax. La Executive Order 1037 section 9 es la base legal de la exención aduanera.
Qué grava
Pensiones y rentas vitalicias de los titulares de SRRV; derechos de aduana e impuestos de importación por un único envío de enseres domésticos y efectos personales hasta USD 7,000; travel tax.
A quién se aplica
- Titular de un Special Resident Retiree's Visa expedido conforme al programa de jubilación de la Philippine Retirement Authority (SRRV Classic, SRRV Courtesy y las demás opciones que figuran en la página de la PRA).
- Executive Order 1037 section 9(e): exención de derechos de aduana y otros impuestos de importación, una sola vez, hasta USD 7,000 para mobiliario doméstico; si se transmite a otra persona en los tres años siguientes a la entrada, los impuestos exentos pasan a ser exigibles.
Exclusiones
- Las rentas distintas de las pensiones y rentas vitalicias tributan conforme a las reglas ordinarias de los extranjeros residentes.
- La misma section 9 de la Executive Order 1037 permite importar un vehículo automotor libre de impuestos de importación, aduaneros y sobre las ventas.
Límites
- $7,000 · Valor máximo de enseres domésticos y efectos personales que pueden importarse libres de derechos e impuestos, una sola vez
Residencia fiscal
La exención PRA figura como privilegio de la visa; la regla de fuente para extranjeros residentes está en “Philippines: resident aliens taxed on Philippine-source income only”.
Visas
Las exenciones van unidas a la titularidad de una SRRV.
Otros impuestos
Otros impuestos, como el IVA, el impuesto sobre bienes inmuebles y el impuesto sobre la renta de fuente filipina, se aplican como a otros extranjeros residentes.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
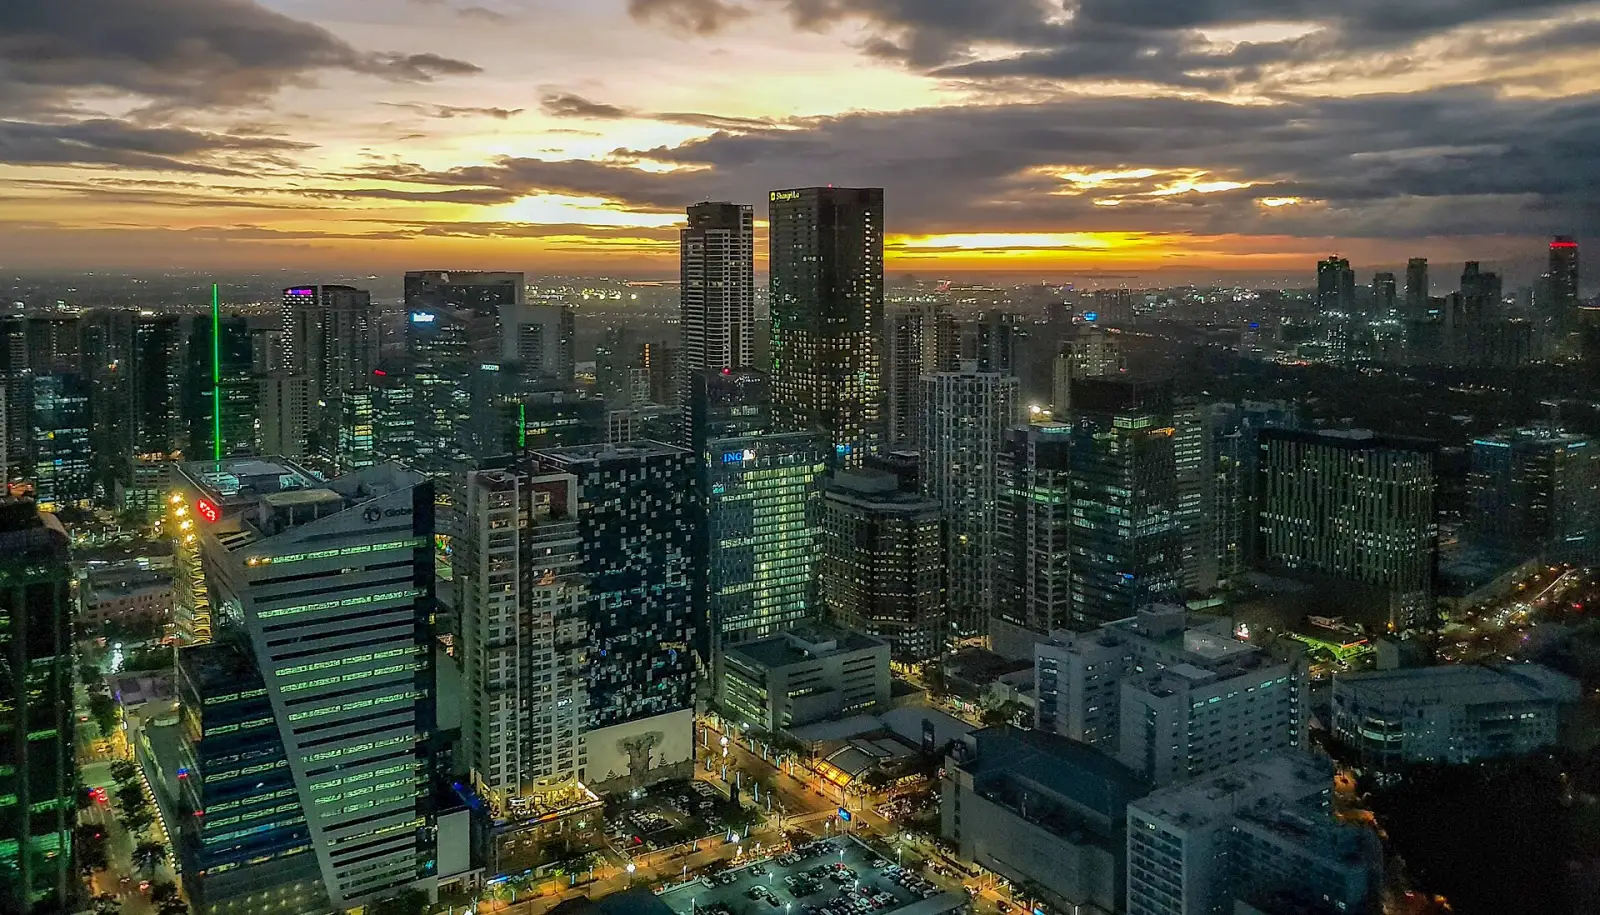
Filipinas en imágenes
Para cambiar más adelante · 2
Visas de cónyuge
Cónyuge de un ciudadano
Visas de cónyuge
Cónyuge de ciudadano (temporal)
Camino a la residencia permanente · 1
- Residencia permanente · Quota Immigrant Visa (Section 13)
Al llegar a Filipinas: primeros pasos
- Contrata un seguro médico que cumpla los requisitos de tu vía y guarda los documentos de la póliza junto con los papeles de tu visa.
- Abre una cuenta bancaria en un banco acreditado por la PRA si tu vía exige un depósito o una remesa de entrada.
- Obtén el certificado médico y los certificados de antecedentes penales de la policía o de la NBI que pida tu vía, y conserva copias.
- Presenta los formularios y las pruebas de parentesco de los familiares a cargo que se incorporen contigo.
- Anota las fechas de informe anual y de pago de tasas de tu visa para no perderlas.
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Filipinas en 2026?
Filipinas tiene 1 visa de nómada o trabajo en remoto. Visa de nómada digital da una primera estancia de 1 año que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Filipinas?
Filipinas tiene 1 vía para inversores. SIRV · $75k exige una inversión de al menos $75,000 y da una primera estancia de 6 meses que se puede renovar.
¿Puedo jubilarme o vivir en Filipinas con mis ahorros o mi pensión?
Filipinas tiene 3 vías de jubilación o de pago por residir. SRRV Classic exige unos ingresos de al menos $800 al mes. SRRV Courtesy exige unos ahorros de $6,000. SRRV Courtesy · Ex filipino exige una tasa de $1,500.
¿Puedo mudarme a Filipinas abriendo un negocio?
Filipinas tiene 2 vías de negocio o startup. Visa SVEG de creación de empleo da una primera estancia de 1 año. Treaty Trader/Investor (9D) da una primera estancia de 2 años que se puede renovar.
¿Qué visas de trabajo ofrece Filipinas a extranjeros?
Filipinas tiene 3 visas de trabajo. Visa de trabajo (9G) da una primera estancia de 3 años que se puede renovar. También está Visa de banca offshore y Visa de personal de sede regional.
¿Cómo se obtiene una visa de estudiante para Filipinas?
Filipinas tiene 1 visa de estudiante. Es Visa de estudiante (9F).
¿Puede mi nacionalidad u origen darme la residencia en Filipinas?
Sí. Filipinas tiene 1 vía por nacionalidad u origen. Es Inmigrante por cuota (13).
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Filipinas AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.