Mudar para Montenegro
14 formas de se mudar para Montenegro no nosso guia: 1 visto de nômade / trabalho remoto, 1 via para investidores, 1 via de negócios / startup, 8 vistos de trabalho, 1 visto de estudante, 2 vistos de cônjuge.
Trabalhadores remotos: Autorização para nômade digital. Verificado em com fontes oficiais.
Montenegro oferece uma combinação de rotas para quem quer morar lá: trabalhadores remotos, proprietários de imóveis, fundadores de empresas, empregados em setores-chave, estudantes, pesquisadores e familiares. As regras constam da Lei dos Estrangeiros, e cada rota tem suas próprias condições e documentação.
Nômade / Trabalho remoto · 1

Autorização para nômade digital
Primeira estadia: 2 anos
Investimento · 1

Residência para proprietário de imóvel
Patrimônio exigido: €150k+ ≈ $168k
Negócios / Startups · 1

Autorização para proprietário de empresa
Primeira estadia: 1 ano
Trabalho · 8

- Autorização de trabalhoRenda exigida: €600+ por mês ≈ $670
- Autorização de trabalho na saúdeRenda exigida: €600+ por mês ≈ $670
- Autorização de trabalho em TIRenda exigida: €600+ por mês ≈ $670
- Autorização de trabalho domésticoPrimeira estadia: 1 ano
- Transferência intraempresaPrimeira estadia: 1 ano
- Autorização para serviços contratadosPrimeira estadia: 1 ano
- Autorização de trabalho sazonalPrimeira estadia: 8 meses
- Autorização para pesquisadoresPrimeira estadia: 1 ano
Estudante · 1

Autorização de estudante
Primeira estadia: 1 ano
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Primeira estadia: 1 ano
Cônjuge de cidadão
Primeira estadia: 1 ano
Impostos
Residentes de Montenegro são tributados sobre a renda mundial, enquanto não residentes são tributados sobre a renda de fonte montenegrina. A residência é decidida pelo lar, pelo centro de interesses vitais e de negócios ou pela presença de mais do número de dias fixado no ano fiscal. A renda do trabalho é tributada pelas alíquotas dos registros, e há um regime de valor fixo para pequenos autônomos abaixo do teto de faturamento. As regras fiscais se aplicam separadamente das regras de imigração.
Regras gerais
Imposto de renda de pessoa física: residentes tributados sobre a renda mundial, alíquotas 0 / 9 / 15% a partir de 2026, mais sobretaxa municipal e contribuições de empregado de 10.5%
Até 13% de imposto
Detalhes
- Sobre: Renda mundial de residentes
- Limite: €700/mês ≈ $780
Residentes de Montenegro são tributados sobre a renda obtida em Montenegro e no exterior. A partir de 1 de janeiro de 2026, a renda tributável do trabalho é tributada a 0% até EUR 700 (≈ $780) por mês, 9% de EUR 700.01 (≈ $780) a EUR 1,000 (≈ $1,120) e 15% acima; as contribuições sociais do empregado são de 10.5% (10% previdência, 0.5% desemprego) e soma-se uma sobretaxa municipal de até 13% do imposto (até 15% na Capital e na Antiga Capital Real).
Tributado sobre
Renda mundial de residentes; renda de fonte montenegrina de não residentes.
A quem se aplica
- Uma pessoa é residente se tem lar permanente ou centro de negócios e de interesses vitais em Montenegro, ou permanece mais de 183 dias no ano fiscal.
- A renda tributável do trabalho é tributada mensalmente a 0% até EUR 700, (≈ $780) 9% de EUR 700.01 (≈ $780) a EUR 1,000 (≈ $1,120) e 15% acima de EUR 1,000.01 (≈ $1,120).
- A renda tributável da atividade autônoma principal é tributada anualmente a 0% até EUR 8,400, (≈ $9,380) 9% de EUR 8,400.01 (≈ $9,380) a EUR 12,000 (≈ $13,400) e 15% acima de EUR 12,000.01 (≈ $13,400).
- Outras categorias de renda listadas, incluindo atividade autônoma complementar e ocasional, são tributadas a 15% da base de cálculo.
- As contribuições sociais do empregado são de 10.5% do salário bruto: 10% de previdência e invalidez e 0.5% de seguro-desemprego; não há contribuição de seguro de saúde do empregado, e o empregador paga 0% de previdência e 0.5% de desemprego.
- A sobretaxa municipal é um percentual do próprio imposto de renda, não da renda: os municípios podem fixar até 13% do imposto e a Capital e a Antiga Capital Real até 15%; é devida por quem exerce atividade no município, sobre o imposto de rendimentos pessoais, atividade autônoma, patrimônio e capital.
- Alíquotas da sobretaxa fixadas por decisão municipal: Podgorica 15%, Cetinje 15%, e 13% em Bar, Kotor, Danilovgrad, Zeta e Bijelo Polje.
Exclusões
- Não residentes são tributados apenas sobre a renda obtida em Montenegro.
Limites
- EUR 700 por mês (≈ $780) · Renda do trabalho tributada a 0% até este valor
- EUR 1,000 por mês (≈ $1,120) · Limite superior da faixa de 9% da renda do trabalho
- EUR 8,400 por ano (≈ $9,380) · Renda de atividade autônoma tributada a 0% até este valor
- EUR 12,000 por ano (≈ $13,400) · Limite superior da faixa de 9% da renda de atividade autônoma
Dias no país
- Mais de 183 dias em ano fiscal · A permanência no território montenegrino por mais de 183 dias no ano fiscal torna a pessoa residente.
Residência fiscal
A residência é decidida pelo lar, pelo centro de interesses vitais e de negócios ou pela presença de mais de 183 dias no ano fiscal.
Vistos
O status migratório não define a residência fiscal; o titular de autorização que permanece mais de 183 dias no ano fiscal é residente para fins fiscais. Titulares do status de nômade digital têm isenção separada para renda de empregador não registrado em Montenegro.
Outros impostos
Imposto sobre valor agregado: alíquota padrão de 21% e registro exigido acima de EUR 30,000 (≈ $33,500) de faturamento nos últimos 12 meses; uma nova Lei do IVA adotada em julho de 2026 só se aplica a partir da adesão de Montenegro à UE. As contribuições do empregado são de 10.5% do salário bruto; a sobretaxa municipal é somada ao imposto de renda.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Imposto de renda anual em valor fixo para pequenos autônomos (faturamento até EUR 30,000)
Benefício fiscal
Detalhes
- Sobre: Valor fixo anual definido pela tabela do Ministério das Finanças
- Limite: €30k/ano ≈ $34k
Autônomos cujo faturamento do ano anterior seja inferior a EUR 30,000.01 (≈ $33,500) podem pedir para pagar o imposto de renda em valor fixo anual definido por tabela do Ministério das Finanças.
Tributado sobre
Valor fixo anual definido pela tabela do Ministério das Finanças; sem alíquota sobre o lucro efetivo.
A quem se aplica
- Aplica-se à renda da atividade autônoma principal de pessoa cujo faturamento no ano anterior (ou faturamento planejado no início) seja inferior a EUR 30,000.01 (≈ $33,500).
- O contribuinte deve pedir até o fim do ano para o ano seguinte, ou em até cinco dias após o registro, ao iniciar.
- O contribuinte mantém livros de faturamento.
Exclusões
- Advogados, tabeliães, auditores, contadores, atividades de saúde, consultoria, design, agrimensura, cabeleireiro, comércio, hospitalidade e imobiliárias, e outras ocupações profissionais, não podem usar o valor fixo.
Limites
- EUR 30,000 por ano (≈ $33,500) · Teto de faturamento (o faturamento deve ser inferior a EUR 30,000.01 (≈ $33,500))
Residência fiscal
Disponível a contribuintes que exercem atividade autônoma registrada em Montenegro.
Vistos
Não vinculado a uma autorização; estrangeiros precisam de autorização que permita atividade autônoma.
Outros impostos
O registro no imposto sobre valor agregado é exigido acima de EUR 30,000 (≈ $33,500) de faturamento; as contribuições são separadas.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Nômades digitais: isenção de imposto de renda e contribuições sociais sobre renda de empregador não registrado em Montenegro
Benefício fiscal
Detalhes
Uma pessoa com status de nômade digital nos termos da Lei dos Estrangeiros não paga imposto de renda de pessoa física nem contribuições sociais obrigatórias sobre rendimentos pessoais ou renda de atividade autônoma de empregador não registrado em Montenegro.
Tributado sobre
Rendimentos pessoais ou renda de atividade autônoma recebidos de empregador não registrado em Montenegro, por titular do status de nômade digital.
A quem se aplica
- Possui autorização de residência temporária como nômade digital nos termos do Art. 60a da Lei dos Estrangeiros.
- A renda são rendimentos pessoais ou renda de atividade autônoma de empregador não registrado em Montenegro.
Exclusões
- As disposições mencionam apenas a renda de empregador não registrado em Montenegro.
- O imposto sobre valor agregado, os impostos sobre patrimônio e os impostos do país de origem não estão abrangidos.
Residência fiscal
A residência fiscal segue o teste geral (lar permanente, centro de interesses vitais e de negócios, ou mais de 183 dias no ano fiscal); as disposições de isenção não fixam contagem de dias separada.
Vistos
Vinculada à autorização de residência temporária de nômade digital (Art. 60a da Lei dos Estrangeiros).
Outros impostos
A sobretaxa municipal é calculada como percentual do imposto de renda. O imposto sobre valor agregado e os impostos sobre patrimônio são separados.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
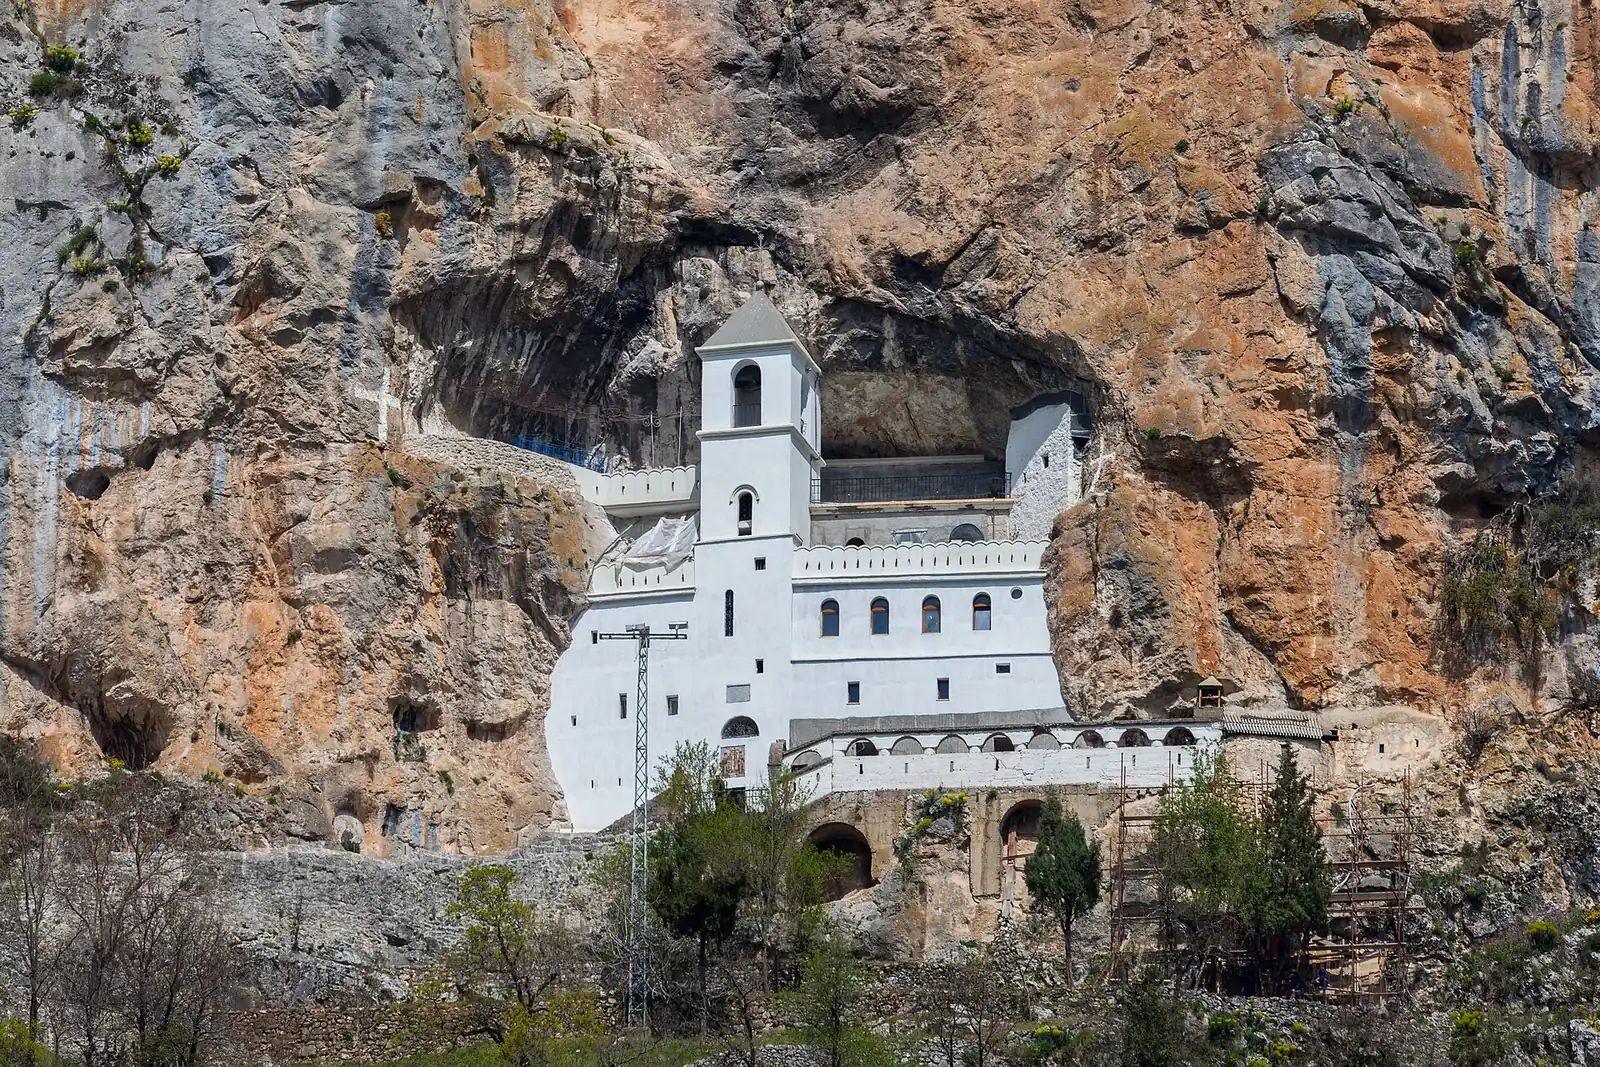
Montenegro em imagens
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Permanent residence (Law on Foreigners, Arts. 86-88)
Chegar a Montenegro: primeiros passos
- Providenciar seguro de saúde que atenda aos requisitos de residência.
- Garantir comprovante de moradia, como contrato de locação ou documento de propriedade.
- Obter certidão de antecedentes criminais do país de origem.
- Solicitar pessoalmente na unidade do Ministério do Interior do local de residência, ou em missão montenegrina no exterior quando a rota exigir.
- Guardar comprovantes de fundos para cada dia da estadia solicitada, como saldo bancário ou registros de renda.
- Para rotas de trabalho, verificar que a oferta ou o contrato do empregador atende às condições de remuneração e duração dos registros.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Montenegro em 2026?
Montenegro tem 1 visto de nômade ou de trabalho remoto. Autorização para nômade digital dá uma primeira estadia de 2 anos que pode ser renovada.
Quanto é preciso investir para obter residência em Montenegro?
Montenegro tem 1 via para investidores. Residência para proprietário de imóvel exige patrimônio de pelo menos EUR 150,000 (≈ $168,000) e dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me mudar para Montenegro abrindo um negócio?
Montenegro tem 1 via de negócios ou startup. Autorização para proprietário de empresa dá uma primeira estadia de 1 ano que pode ser renovada.
Que vistos de trabalho Montenegro oferece a estrangeiros?
Montenegro tem 8 vistos de trabalho. Autorização de trabalho doméstico dá uma primeira estadia de 1 ano que pode ser renovada. Autorização de trabalho exige um salário de pelo menos EUR 600 por mês (≈ $670) e dá uma primeira estadia de 1 ano que pode ser renovada. Autorização de trabalho na saúde exige um salário de pelo menos EUR 600 por mês (≈ $670) e dá uma primeira estadia de 3 anos que pode ser renovada.
Como se obtém um visto de estudante para Montenegro?
Montenegro tem 1 visto de estudante. Autorização de estudante dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em Montenegro?
Sim. Montenegro tem 2 vistos de cônjuge. Cônjuge de residente dá uma primeira estadia de 1 ano que pode ser renovada. Cônjuge de cidadão dá uma primeira estadia de 1 ano que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Montenegro AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.