Mudar para Chile
6 formas de se mudar para Chile no nosso guia: 1 via para investidores, 1 via de pagar para residir, 2 vistos de trabalho, 1 visto de estudante, 1 visto de cônjuge.
Não há visto de nômade digital. Menor investimento: Investidor · US$500k, $500k+. Imposto para recém-chegados: Imposto de renda chileno: três anos apenas sobre renda de fonte chilena para novos residentes (Ley de la Renta art. 3), Benefício fiscal. Verificado em com fontes oficiais.
O Chile oferece algumas vias claras de residência temporária, cada uma ligada a uma finalidade diferente: investir ou administrar uma empresa com capital estrangeiro, assumir trabalho remunerado com empregador chileno ou estudar em instituição reconhecida. Vistos e tributos são tratados separadamente.
Investimento · 1

Investidor · US$500k
Investimento exigido: $500k+
Aposentadoria ou viver de poupança · 1

Aposentado / rentista
Trabalho · 2

Residência de trabalho remunerado
Primeira estadia: 2 anos
Residência para funcionários do investidor
Estudante · 1

Residência de estudante
Detalhes
Residencia Temporal — Estudiantes de establecimientos reconocidos (subcategoría 3)
- São exigidos comprovante de matrícula e de apoio financeiro
- Bolsistas apresentam o certificado de bolsa
- É exigido passaporte válido por um ano
Residência temporária para estudantes de instituições reconhecidas. 1
Requisitos
- São exigidos comprovante de matrícula e de apoio financeiro. 1
- Bolsistas apresentam o certificado de bolsa. 1
- É exigido passaporte válido por um ano. 1
- É exigida certidão de antecedentes criminais (maiores de 18 anos). 1
Estadia
- Residência temporária; a página do serviço de migração não indica sua duração.
- Renovável, sujeito às condições em vigor na renovação.
Trabalho
Os titulares podem trabalhar remuneradamente até 30 horas por semana sem autorização adicional.
Família
Dependentes podem solicitar conforme a condição de dependente da residência temporária.
Verificado com fontes oficiais em Histórico de alterações
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Visto de cônjuge
Livre circulação e estadias sem visto · 1
Impostos
Os registros do Chile não descrevem como recém-chegados são tributados nem como a renda de fonte estrangeira é tratada.
Regime especial
Imposto de renda chileno: três anos apenas sobre renda de fonte chilena para novos residentes (Ley de la Renta art. 3)
Benefício fiscal
Detalhes
- Sobre: Renda de fonte chilena durante os três primeiros anos
- Quem: Estrangeiro que estabelece domicílio ou residência no Chile
O estrangeiro que fixa domicílio ou residência no Chile paga imposto apenas sobre renda de fonte chilena nos três primeiros anos a partir da entrada; depois disso, a renda mundial é tributada, salvo se o Diretor Regional conceder prorrogação em casos qualificados.
Tributado sobre
Renda de fonte chilena durante os três primeiros anos; renda mundial depois.
A quem se aplica
- Estrangeiro que estabelece domicílio ou residência no Chile.
- Os três anos contam da data de entrada no Chile.
Exclusões
- A renda de fonte chilena é tributável desde o início.
- Nacionais chilenos que recuperam domicílio ou residência no Chile não são abrangidos.
Dias no país
- Mais de 183 dias em qualquer período de 12 meses consecutivos · A presença no Chile, contínua ou não, por mais de 183 dias torna a pessoa residente a partir do 184.º dia.
Residência fiscal
Pessoa presente no Chile por mais de 183 dias, contínuos ou não, em quaisquer 12 meses consecutivos é residente a partir do 184.º dia; o domicílio é um teste separado. O período de três anos corre da entrada no Chile, tenham ou não sido estabelecidos residência ou domicílio.
Vistos
A regra depende de domicílio ou residência, não do tipo de residência temporária.
Outros impostos
A prorrogação do período de três anos deve ser solicitada ao Diretor Regional.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Tributação do Chile de três anos apenas sobre renda de fonte chilena para estrangeiros que se estabelecem
Benefício fiscal
Detalhes
- Sobre: Apenas renda de fonte chilena durante o período
- Quem: Estrangeiro que constitui domicílio ou residência no Chile (art. 3 inciso 2 da Ley sobre Impuesto a la Renta, conforme citado no SII Oficio 2123 de 2018)
O estrangeiro que estabelece domicílio ou residência no Chile é tributado apenas sobre renda de fonte chilena nos três primeiros anos contados da entrada no Chile; o Diretor Regional pode prorrogar esse período em casos qualificados e, depois, a renda mundial é tributada.
Tributado sobre
Apenas renda de fonte chilena durante o período (Global Complementario ou Impuesto Único de Segunda Categoría sobre a renda recebida desde a entrada); renda mundial depois.
A quem se aplica
- Estrangeiro que constitui domicílio ou residência no Chile (art. 3 inciso 2 da Ley sobre Impuesto a la Renta, conforme citado no SII Oficio 2123 de 2018).
- Os três anos correm da data de entrada no Chile, não da data em que a residência é adquirida (exemplo da SII Circular 63 de 2021: entrada em 1 de março do ano X0, tributação mundial a partir de 2 de março do ano X3).
- A prorrogação além de três anos é decisão discricionária do Director Regional em casos qualificados.
Exclusões
- Nacionais chilenos que recuperam domicílio ou residência não são abrangidos (SII Oficio 2123 de 2018).
- Antes do 184.º dia de presença, a pessoa é não residente sujeita a impuesto adicional sobre renda de fonte chilena; depois que a residência começa, aplica-se o Global Complementario ou o Único de Segunda Categoría.
Dias no país
- Mais de 183 dias em qualquer período de 12 meses consecutivos · A presença no Chile, contínua ou não, por mais de 183 dias torna a pessoa residente a partir do 184.º dia; dias de entrada e de saída contam, dias de trânsito entre dois pontos estrangeiros não
Residência fiscal
A residência fiscal é puramente objetiva (dias de presença) desde a Ley 21.210 (2020); o domicílio é um conceito separado, avaliado por intenção e fatos.
Vistos
A regra depende de tornar-se domiciliado ou residente para fins fiscais e da data de entrada, não de uma categoria de visto específica.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Imposto de renda da pessoa física do Chile: tabela da Segunda Categoria (emprego) de 0-40% e imposto global complementar
Renda global
Detalhes
- Sobre: Renda mundial de residentes após o período de três anos de estrangeiro
- Quem: Domiciliado ou residente no Chile (mais de 183 dias em qualquer período de 12 meses)
- Limite: CLP 974k/mês ≈ $1,000
A renda salarial acima de 13.5 UTM por mês paga Impuesto Único de Segunda Categoría em tabela de 4%, 8%, 13.5%, 23%, 30.4%, 35% e 40% (acima de 310 UTM); após o período de três anos (ou qualquer prorrogação), quem é domiciliado ou residente no Chile é tributado sobre renda de qualquer fonte, e quem está presente mais de 183 dias em quaisquer 12 meses consecutivos é residente a partir do 184.º dia.
Tributado sobre
Renda mundial de residentes após o período de três anos de estrangeiro; renda de fonte chilena de não residentes (impuesto adicional, 35%). A renda de emprego é tributada mensalmente sobre o salário tributável após as contribuições obrigatórias de previdência, saúde e desemprego, pela tabela baseada em UTM; outras rendas e a reconciliação anual usam a mesma tabela em unidades tributárias anuais (UTA = 12 UTM) conforme o imposto Global Complementario.
A quem se aplica
- Domiciliado ou residente no Chile (mais de 183 dias em qualquer período de 12 meses).
- A tabela da Segunda Categoria se aplica à renda de emprego dependente e a aposentadorias, retida mensalmente pelo empregador.
Exclusões
- Estrangeiros nos três primeiros anos desde a entrada pagam apenas sobre renda de fonte chilena.
- Não residentes pagam imposto adicional de 35% fixos sobre renda de fonte chilena em vez da tabela.
Limites
- CLP 974,038.5 por mês (≈ $1,000) · Faixa isenta: salário mensal tributável de até 13.5 UTM (CLP 974,038.50 (≈ $1,000) em outubro de 2026) não paga imposto da Segunda Categoria.
- CLP 2,164,530 por mês (≈ $2,220) · Faixa de 4%: renda mensal tributável acima de CLP 974,038.50 (≈ $1,000) até este valor; imposto = renda x 0.04 menos CLP 38,961.54 (≈ $40) (outubro de 2026).
- CLP 3,607,550 por mês (≈ $3,690) · Faixa de 8%: renda acima de CLP 2,164,530 (≈ $2,220) até este valor; imposto = renda x 0.08 menos CLP 125,542.74 (≈ $130).
- CLP 5,050,570 por mês (≈ $5,170) · Faixa de 13.5%: renda acima de CLP 3,607,550 (≈ $3,690) até este valor; imposto = renda x 0.135 menos CLP 323,957.99 (≈ $330).
- CLP 6,493,590 por mês (≈ $6,650) · Faixa de 23%: renda acima de CLP 5,050,570 (≈ $5,170) até este valor; imposto = renda x 0.23 menos CLP 803,762.14 (≈ $820).
- CLP 8,658,120 por mês (≈ $8,860) · Faixa de 30.4%: renda acima de CLP 6,493,590 (≈ $6,650) até este valor; imposto = renda x 0.304 menos CLP 1,284,287.80 (≈ $1,310).
- CLP 22,366,810 por mês (≈ $22,900) · Faixa de 35%: renda acima de CLP 8,658,120 (≈ $8,860) até este valor; imposto = renda x 0.35 menos CLP 1,682,561.32 (≈ $1,720); acima deste valor a alíquota é de 40% (renda x 0.40 menos CLP 2,800,901.82 (≈ $2,870)).
- CLP 72,151 por mês (≈ $74) · Valor de uma UTM (unidade tributária mensal) para outubro de 2026, definido pelo Serviço de Impostos Internos; todas as faixas são múltiplos da UTM (13.5, 30, 50, 70, 90, 120 e 310 UTM) e mudam todo mês.
Dias no país
- Mais de 183 dias em qualquer período de 12 meses consecutivos · Presença física no Chile, contínua ou não
Residência fiscal
Residente a partir do 184.º dia de presença em quaisquer 12 meses consecutivos; o domicílio também cria residência. O período de três anos do estrangeiro se aplica a partir da entrada e pode ser prorrogado mediante pedido.
Vistos
A residência fiscal segue a presença e o domicílio, não o tipo de visto.
Outros impostos
Contribuições do empregado (retidas pelo empregador): 10% do salário tributável para o fundo de pensão mais a comissão da AFP, contribuição de saúde de 7% e seguro-desemprego de 0.6% em contratos por prazo indeterminado (o empregador paga 2.4%). O salário tributável é limitado a 90.0 UF por mês para contribuições de previdência e saúde e a 135.2 UF por mês para o seguro-desemprego, a partir dos pagamentos de fevereiro de 2026. As contribuições reduzem a base tributável do imposto da Segunda Categoria.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
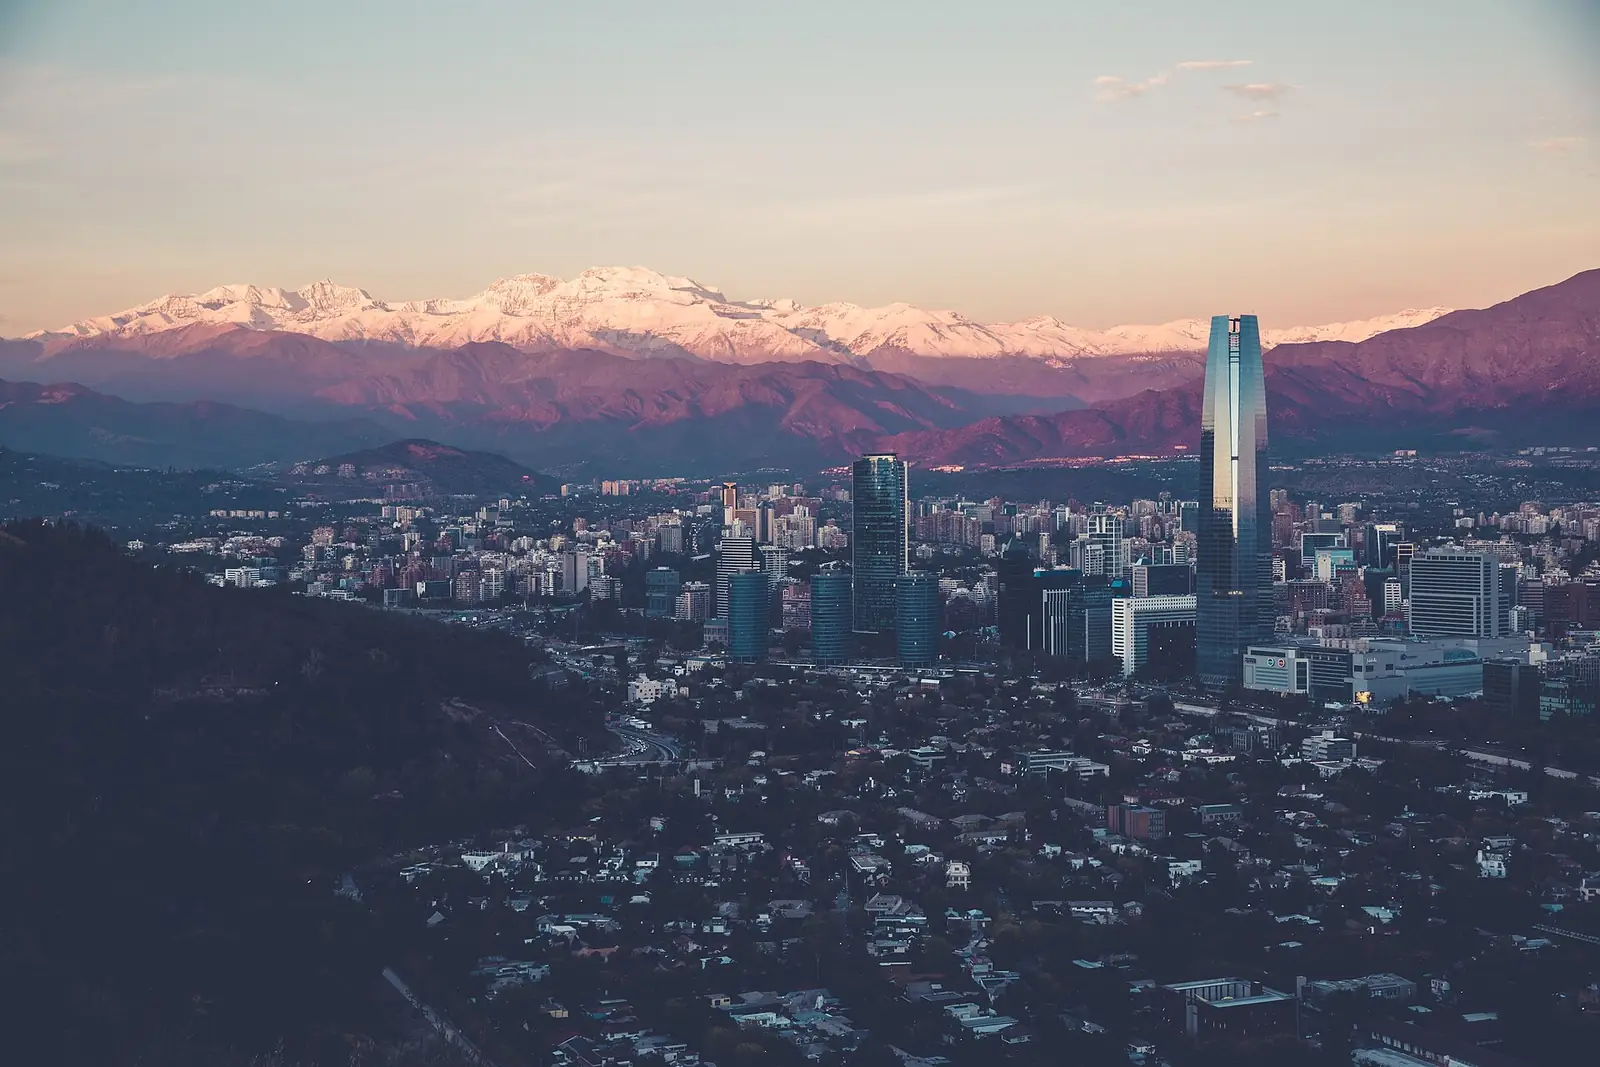
Chile em imagens
Chegar a Chile: primeiros passos
- Solicite a subcategoria de residência temporária do SERMIG correspondente, na maioria dos casos do exterior.
- Para a via de investidor, inclua a carta de patrocínio da InvestChile e os detalhes do investimento; as renovações exigem comprovação do andamento do projeto.
- Para trabalho remunerado, reúna a comprovação do empregador e do emprego conforme a lista de verificação da categoria vigente.
- Para estudo, garanta a matrícula ou a aceitação por estabelecimento reconhecido e atenda aos requisitos de documentação da subcategoria vigente.
Perguntas frequentes
Quanto é preciso investir para obter residência em Chile?
Chile tem 1 via para investidores. Investidor · US$500k exige um investimento de pelo menos $500,000.
Posso me aposentar ou morar em Chile com minha poupança ou pensão?
Chile tem 1 via de aposentadoria ou de pagar para residir. É Aposentado / rentista.
Que vistos de trabalho Chile oferece a estrangeiros?
Chile tem 2 vistos de trabalho. Residência de trabalho remunerado dá uma primeira estadia de 2 anos que pode ser renovada. Existe também Residência para funcionários do investidor.
Como se obtém um visto de estudante para Chile?
Chile tem 1 visto de estudante. É Residência de estudante.
Posso me juntar ao meu cônjuge ou parceiro em Chile?
Sim. Chile tem 1 visto de cônjuge. É Visto de cônjuge.
Chile tem um regime fiscal especial para novos residentes?
Sim: Imposto de renda chileno: três anos apenas sobre renda de fonte chilena para novos residentes (Ley de la Renta art. 3). O estrangeiro que fixa domicílio ou residência no Chile paga imposto apenas sobre renda de fonte chilena nos três primeiros anos a partir da entrada; depois disso, a renda mundial é tributada, salvo se o Diretor Regional conceder prorrogação em casos qualificados. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Chile AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.
Fontes (1)
Fontes oficiais
- Residencia Temporal — Estudiantes (subcategoría 3) · Servicio Nacional de Migraciones · verificado em 2026-10-12