Mudarse a Chile
6 formas de mudarse a Chile en nuestra guía: 1 vía para inversores, 1 vía de pago por residir, 2 visas de trabajo, 1 visa de estudiante, 1 visa de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Inversor · US$500k, $500k+. Impuestos para recién llegados: Impuesto sobre la renta de Chile: tres años solo sobre las rentas de fuente chilena para los nuevos residentes (Ley de la Renta, art. 3), Ventaja fiscal. Comprobado con fuentes oficiales el .
Chile ofrece unas pocas vías claras de residencia temporal, cada una vinculada a un fin distinto: invertir o dirigir una empresa con capital extranjero, aceptar un trabajo remunerado con un empleador chileno o estudiar en una institución reconocida. Las visas y los impuestos se tratan por separado.
Inversión · 1

Inversor · US$500k
Inversión exigida: $500k+
Jubilarse o vivir de ahorros · 1

Jubilado / rentista
Trabajo · 2

Residencia de trabajo remunerado
Primera estancia: 2 años
Residencia de personal del inversor
Estudiante · 1

Residencia de estudiante
Detalles
Residencia Temporal — Estudiantes de establecimientos reconocidos (subcategoría 3)
- Se exigen la prueba de matrícula y de apoyo financiero
- Los becarios presentan el certificado de beca
- Se exige un pasaporte válido un año
Residencia temporal para estudiantes de instituciones reconocidas. 1
Requisitos
- Se exigen la prueba de matrícula y de apoyo financiero. 1
- Los becarios presentan el certificado de beca. 1
- Se exige un pasaporte válido un año. 1
- Se exige un certificado de antecedentes penales (mayores de 18). 1
Estancia
- Residencia temporal; la página del servicio de migración no indica su duración.
- Renovable, con las condiciones vigentes en el momento de la renovación.
Trabajo
Los titulares pueden realizar trabajo remunerado de hasta 30 horas semanales sin autorización adicional.
Familia
Los dependientes pueden solicitar con la condición de dependiente de la residencia temporal.
Comprobado con fuentes oficiales el Registro de cambios
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Visa de cónyuge
Libre circulación y estancias sin visa · 1
Impuestos
Los registros de Chile no describen cómo tributan los recién llegados ni cómo se tratan las rentas de fuente extranjera.
Régimen especial
Impuesto sobre la renta de Chile: tres años solo sobre las rentas de fuente chilena para los nuevos residentes (Ley de la Renta, art. 3)
Ventaja fiscal
Detalles
- Sobre: Rentas de fuente chilena durante los tres primeros años
- Quién: Extranjero que establece domicilio o residencia en Chile
Un extranjero que establece domicilio o residencia en Chile paga impuesto solo por las rentas de fuente chilena durante los tres primeros años desde la entrada; después, se grava la renta mundial salvo que el Director Regional conceda una prórroga en casos calificados.
Qué grava
Rentas de fuente chilena durante los tres primeros años; renta mundial después.
A quién se aplica
- Extranjero que establece domicilio o residencia en Chile.
- Los tres años se cuentan desde la fecha de entrada en Chile.
Exclusiones
- Las rentas de fuente chilena están sujetas a impuesto desde el inicio.
- No están cubiertos los nacionales chilenos que recuperan el domicilio o la residencia en Chile.
Días en el país
- Más de 183 días en cualquier período de 12 meses consecutivos · La presencia en Chile, continua o no, de más de 183 días hace a la persona residente desde el día 184.
Residencia fiscal
Una persona presente en Chile más de 183 días, continuos o no, en cualquier período de 12 meses consecutivos es residente desde el día 184; el domicilio es un criterio aparte. El período de tres años corre desde la entrada en Chile, se haya establecido ya o no la residencia o el domicilio.
Visas
La regla depende del domicilio o de la residencia, no del tipo de residencia temporal.
Otros impuestos
La prórroga del período de tres años debe solicitarse al Director Regional.
Comprobado con fuentes oficiales el Registro de cambios
Régimen especial
Chile: tributación de tres años solo por rentas de fuente chilena para los extranjeros que se establecen
Ventaja fiscal
Detalles
- Sobre: Solo rentas de fuente chilena durante el período
- Quién: Extranjero que constituye domicilio o residencia en Chile (art. 3, inciso 2, de la Ley sobre Impuesto a la Renta, según se cita en el Oficio 2123 de 2018 del SII)
Un extranjero que establece domicilio o residencia en Chile tributa solo por las rentas de fuente chilena durante los tres primeros años contados desde la entrada en Chile; el Director Regional puede prorrogar ese período en casos calificados, y después se grava la renta mundial.
Qué grava
Solo rentas de fuente chilena durante el período (Global Complementario o Impuesto Único de Segunda Categoría sobre las rentas percibidas desde la entrada); renta mundial después.
A quién se aplica
- Extranjero que constituye domicilio o residencia en Chile (art. 3, inciso 2, de la Ley sobre Impuesto a la Renta, según se cita en el Oficio 2123 de 2018 del SII).
- Los tres años corren desde la fecha de entrada en Chile, no desde la fecha en que se adquiere la residencia (ejemplo de la Circular 63 de 2021 del SII: entrada el 1 de marzo del año X0, tributación por renta mundial desde el 2 de marzo del año X3).
- La prórroga más allá de los tres años es una decisión discrecional del Director Regional en casos calificados.
Exclusiones
- No están cubiertos los nacionales chilenos que recuperan el domicilio o la residencia (Oficio 2123 de 2018 del SII).
- Antes del día 184 de presencia, la persona es no residente sujeta al impuesto adicional por las rentas de fuente chilena; una vez que comienza la residencia se aplica el Global Complementario o el Único de Segunda Categoría.
Días en el país
- Más de 183 días en cualquier período de 12 meses consecutivos · La presencia en Chile, continua o no, de más de 183 días hace a la persona residente desde el día 184; cuentan los días de entrada y de salida, no los días de tránsito entre dos puntos extranjeros
Residencia fiscal
La residencia fiscal es puramente objetiva (días de presencia) desde la Ley 21.210 (2020); el domicilio es un concepto distinto que se valora según la intención y los hechos.
Visas
La regla depende de pasar a tener domicilio o residencia a efectos fiscales y de la fecha de entrada, no de una categoría de visa concreta.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto sobre la renta de las personas físicas de Chile: escala de Segunda Categoría (trabajo) de 0 a 40% e impuesto global complementario
Renta mundial
Detalles
- Sobre: Renta mundial de los residentes tras el período de tres años de los extranjeros
- Quién: Domiciliado o residente en Chile (más de 183 días en cualquier período de 12 meses)
- Límite: CLP 974k/mes ≈ $1,000
Las rentas salariales superiores a 13.5 UTM al mes pagan el Impuesto Único de Segunda Categoría con una escala de 4%, 8%, 13.5%, 23%, 30.4%, 35% y 40% (por encima de 310 UTM); tras el período de tres años (o cualquier prórroga), una persona domiciliada o residente en Chile tributa por las rentas de cualquier fuente, y una persona presente más de 183 días en cualquier período de 12 meses consecutivos es residente desde el día 184.
Qué grava
Renta mundial de los residentes tras el período de tres años de los extranjeros; rentas de fuente chilena de los no residentes (impuesto adicional, 35%). Las rentas del trabajo tributan mensualmente sobre el salario imponible tras las cotizaciones obligatorias de pensión, salud y desempleo, con la escala basada en la UTM; las demás rentas y la liquidación anual utilizan la misma escala en unidades tributarias anuales (UTA = 12 UTM) conforme al impuesto Global Complementario.
A quién se aplica
- Domiciliado o residente en Chile (más de 183 días en cualquier período de 12 meses).
- La escala de Segunda Categoría se aplica a las rentas del trabajo dependiente y a las pensiones, retenida mensualmente por el empleador.
Exclusiones
- Los extranjeros dentro de sus tres primeros años desde la entrada pagan solo por las rentas de fuente chilena.
- Los no residentes pagan el impuesto adicional a un tipo fijo del 35% sobre las rentas de fuente chilena en lugar de la escala.
Límites
- CLP 974,038.5 al mes (≈ $1,000) · Tramo exento: el salario imponible mensual de hasta 13.5 UTM (CLP 974,038.50 (≈ $1,000) en octubre de 2026) no paga impuesto de Segunda Categoría.
- CLP 2,164,530 al mes (≈ $2,220) · Tramo del 4%: renta imponible mensual por encima de CLP 974,038.50 (≈ $1,000) hasta este importe; impuesto = renta x 0.04 menos CLP 38,961.54 (≈ $40) (octubre de 2026).
- CLP 3,607,550 al mes (≈ $3,690) · Tramo del 8%: renta por encima de CLP 2,164,530 (≈ $2,220) hasta este importe; impuesto = renta x 0.08 menos CLP 125,542.74 (≈ $130).
- CLP 5,050,570 al mes (≈ $5,170) · Tramo del 13.5%: renta por encima de CLP 3,607,550 (≈ $3,690) hasta este importe; impuesto = renta x 0.135 menos CLP 323,957.99 (≈ $330).
- CLP 6,493,590 al mes (≈ $6,650) · Tramo del 23%: renta por encima de CLP 5,050,570 (≈ $5,170) hasta este importe; impuesto = renta x 0.23 menos CLP 803,762.14 (≈ $820).
- CLP 8,658,120 al mes (≈ $8,860) · Tramo del 30.4%: renta por encima de CLP 6,493,590 (≈ $6,650) hasta este importe; impuesto = renta x 0.304 menos CLP 1,284,287.80 (≈ $1,310).
- CLP 22,366,810 al mes (≈ $22,900) · Tramo del 35%: renta por encima de CLP 8,658,120 (≈ $8,860) hasta este importe; impuesto = renta x 0.35 menos CLP 1,682,561.32 (≈ $1,720); por encima de este importe el tipo es del 40% (renta x 0.40 menos CLP 2,800,901.82 (≈ $2,870)).
- CLP 72,151 al mes (≈ $74) · Valor de una UTM (unidad tributaria mensual) de octubre de 2026, fijado por el Servicio de Impuestos Internos; todos los tramos son múltiplos de la UTM (13.5, 30, 50, 70, 90, 120 y 310 UTM) y se mueven cada mes.
Días en el país
- Más de 183 días en cualquier período de 12 meses consecutivos · Presencia física en Chile, continua o no
Residencia fiscal
Residente desde el día 184 de presencia en cualquier período de 12 meses consecutivos; el domicilio también crea residencia. El período de tres años de los extranjeros se aplica desde la entrada y puede prorrogarse a petición del interesado.
Visas
La residencia fiscal sigue la presencia y el domicilio, no el tipo de visa.
Otros impuestos
Cotizaciones del trabajador (retenidas por el empleador): 10% de la remuneración imponible al fondo de pensiones más la comisión de la AFP, 7% de cotización de salud y 0.6% de seguro de cesantía en los contratos indefinidos (el empleador paga el 2.4%). La remuneración imponible tiene un tope de 90.0 UF al mes para las cotizaciones de pensión y de salud y de 135.2 UF al mes para el seguro de cesantía desde los pagos de febrero de 2026. Las cotizaciones reducen la base imponible del impuesto de Segunda Categoría.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Chile en imágenes
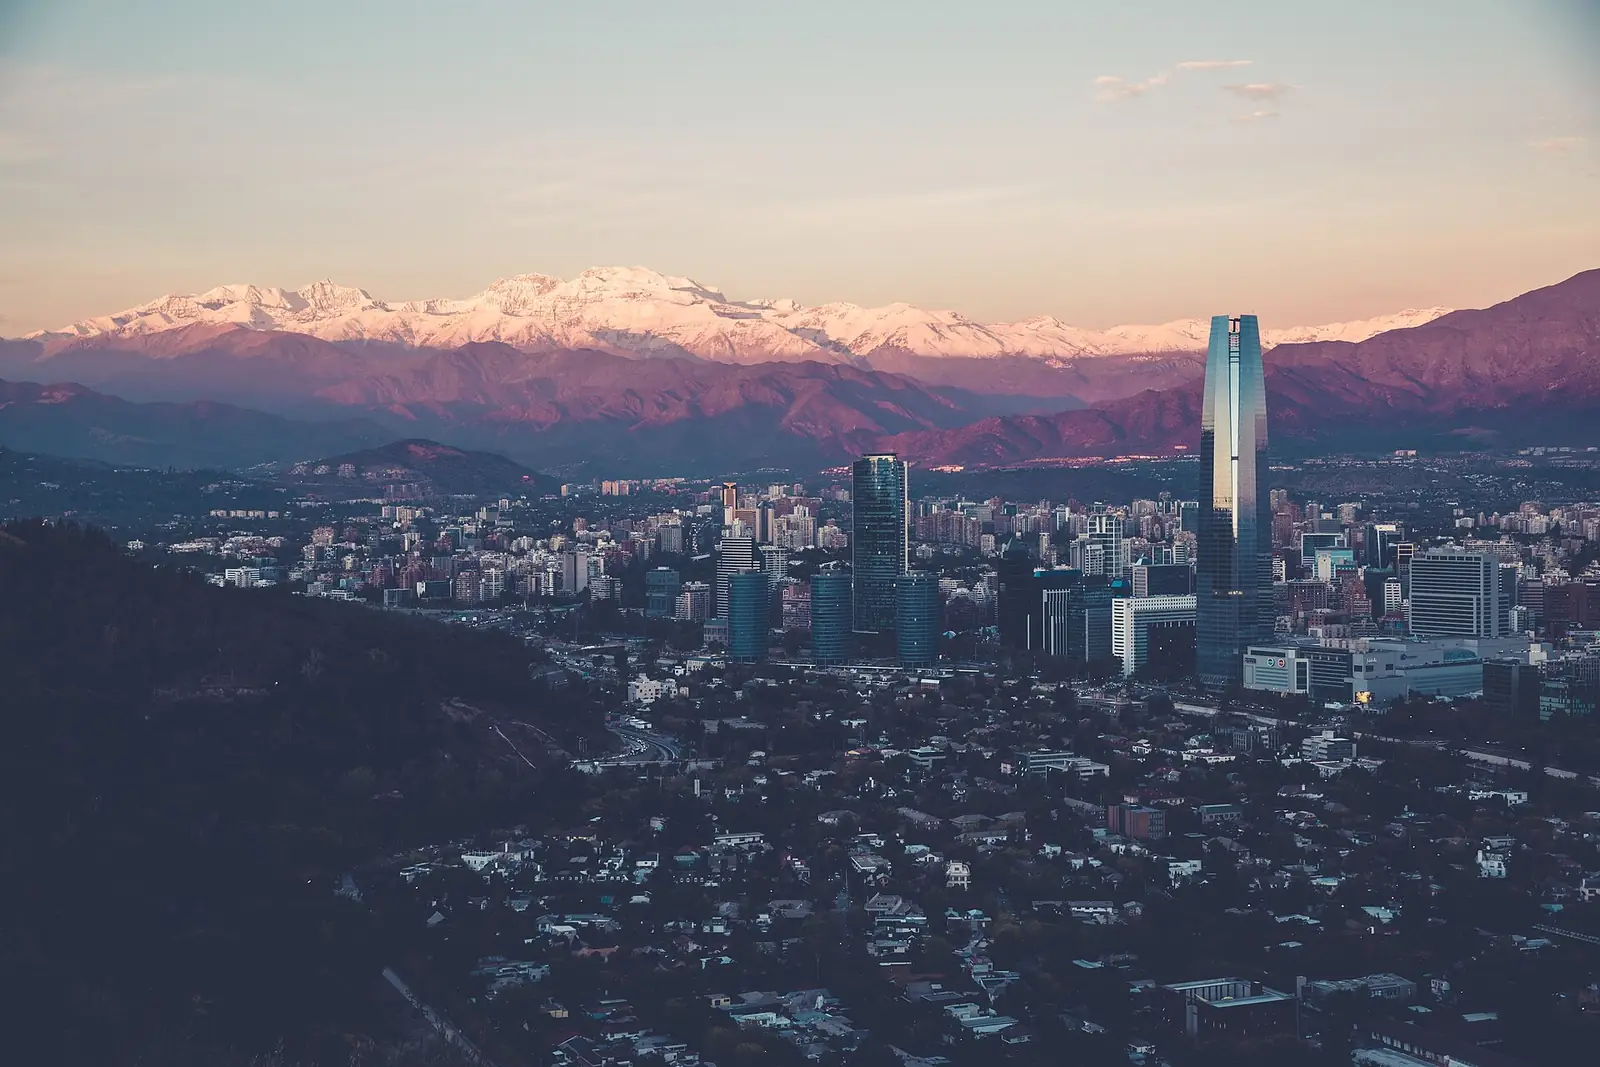
Al llegar a Chile: primeros pasos
- Conviene solicitar la subcategoría de residencia temporal del SERMIG que corresponda, en la mayoría de los casos desde el extranjero.
- Para la vía de inversionista, conviene incluir la carta de patrocinio de InvestChile y los datos de la inversión; las renovaciones necesitan pruebas del avance del proyecto.
- Para el trabajo remunerado, conviene reunir las pruebas del empleador y del empleo conforme a la lista de comprobación de la categoría vigente.
- Para estudiar, conviene asegurar la matrícula o la aceptación de un establecimiento reconocido y cumplir los requisitos de documentación de la subcategoría vigente.
Preguntas frecuentes
¿Cuánto hay que invertir para obtener la residencia en Chile?
Chile tiene 1 vía para inversores. Inversor · US$500k exige una inversión de al menos $500,000.
¿Puedo jubilarme o vivir en Chile con mis ahorros o mi pensión?
Chile tiene 1 vía de jubilación o de pago por residir. Es Jubilado / rentista.
¿Qué visas de trabajo ofrece Chile a extranjeros?
Chile tiene 2 visas de trabajo. Residencia de trabajo remunerado da una primera estancia de 2 años que se puede renovar. También está Residencia de personal del inversor.
¿Cómo se obtiene una visa de estudiante para Chile?
Chile tiene 1 visa de estudiante. Es Residencia de estudiante.
¿Puedo reunirme con mi cónyuge o pareja en Chile?
Sí. Chile tiene 1 visa de cónyuge. Es Visa de cónyuge.
¿Tiene Chile un régimen fiscal especial para nuevos residentes?
Sí: Impuesto sobre la renta de Chile: tres años solo sobre las rentas de fuente chilena para los nuevos residentes (Ley de la Renta, art. 3). Un extranjero que establece domicilio o residencia en Chile paga impuesto solo por las rentas de fuente chilena durante los tres primeros años desde la entrada; después, se grava la renta mundial salvo que el Director Regional conceda una prórroga en casos calificados. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Chile AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.
Fuentes (1)
Fuentes oficiales
- Residencia Temporal — Estudiantes (subcategoría 3) · Servicio Nacional de Migraciones · comprobado el 2026-10-12