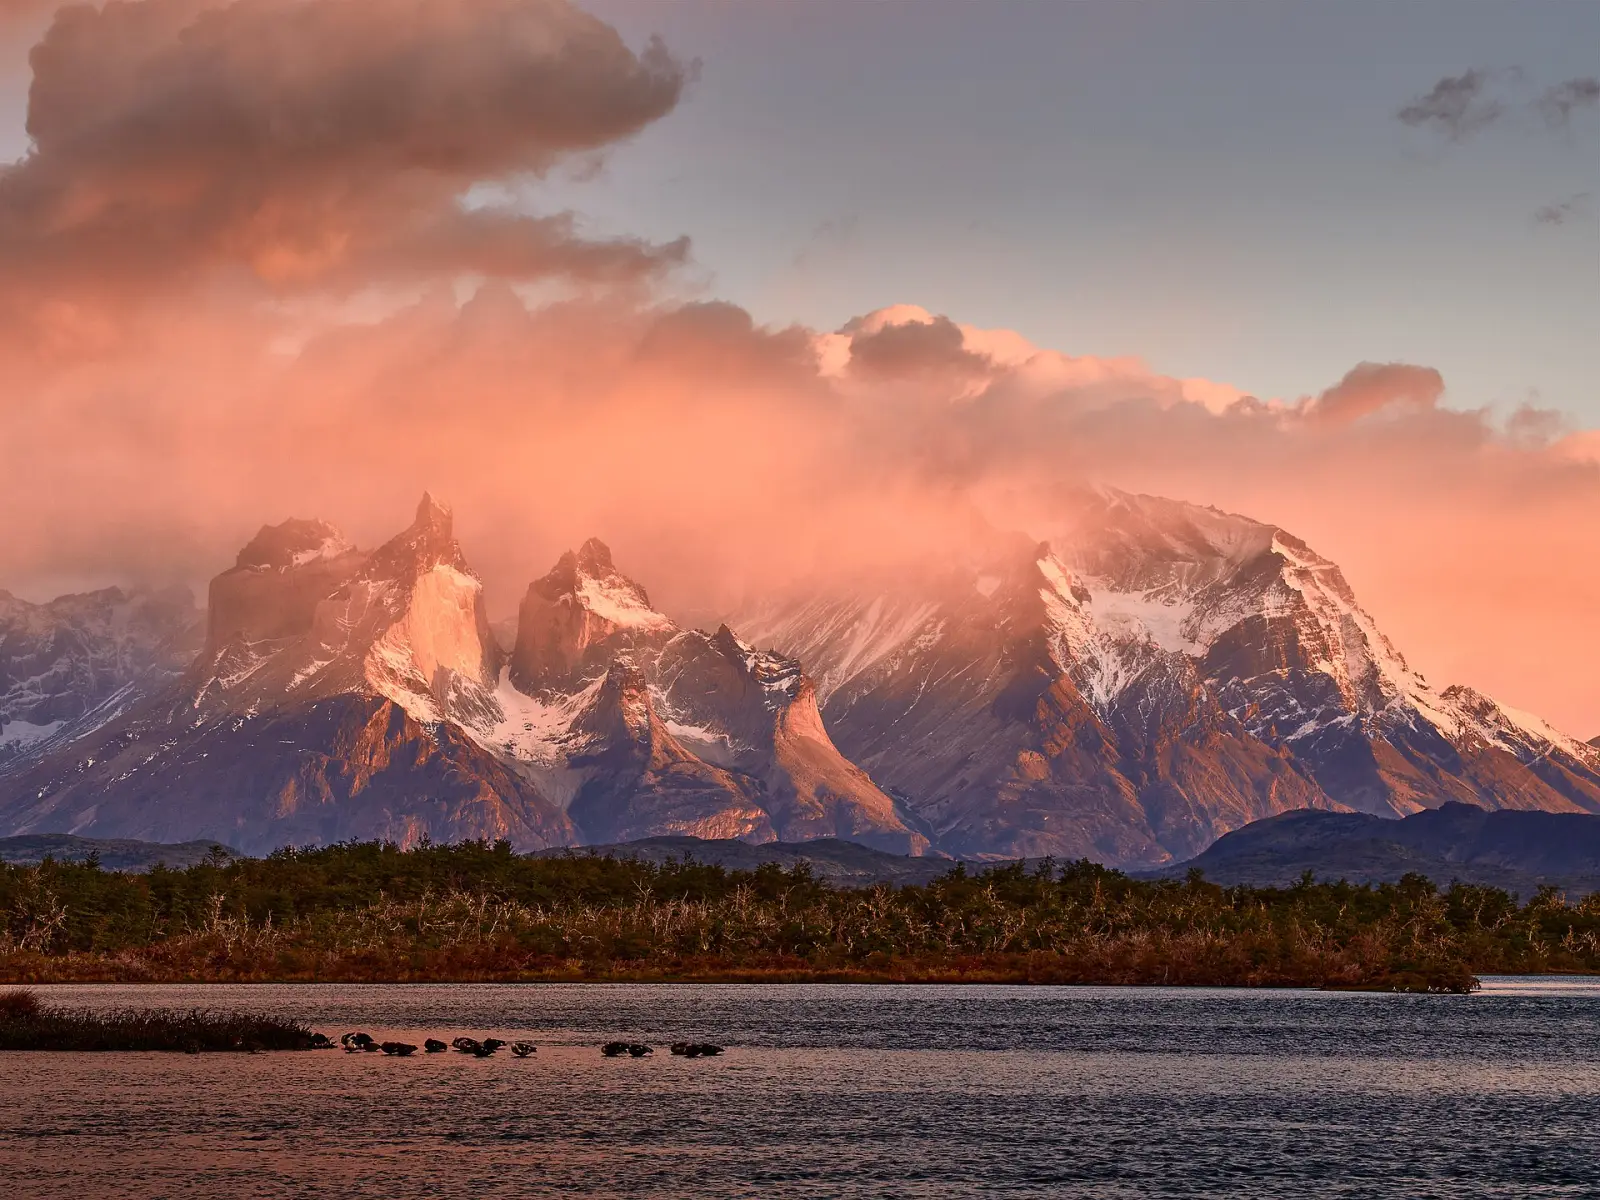
Umzug nach Chile
6 Möglichkeiten für den Umzug nach Chile in unserem Leitfaden: 1 Investorenroute, 1 Route mit Zahlung für den Aufenthalt, 2 Arbeitsvisa, 1 Studienvisum, 1 Ehegattenvisum.
Kein Visum für digitale Nomaden. Kleinste Investition: Investor · US$500k, $500k+. Steuern für Neuzugezogene: Chilenische Einkommensteuer: drei Jahre Besteuerung nur des chilenischen Quelleneinkommens für neu Ansässige (Ley de la Renta Art. 3), Steuererleichterung. Am anhand der amtlichen Quellen geprüft.
Chile bietet einige klare befristete Aufenthaltswege, die jeweils einem anderen Zweck dienen: Investition oder Leitung eines ausländisch finanzierten Unternehmens, bezahlte Arbeit bei einem chilenischen Arbeitgeber oder ein Studium an einer anerkannten Einrichtung. Visum und Steuer werden getrennt behandelt.
Investition · 1

Investor · US$500k
Nötige Investition: $500k+
Ruhestand oder Leben von Ersparnissen · 1

Ruheständler / Rentista
Arbeit · 2

Aufenthalt für bezahlte Arbeit
Erster Aufenthalt: 2 J.
Aufenthalt für Mitarbeiter von Investoren
Studium · 1

Studentenaufenthalt
Details
Residencia Temporal — Estudiantes de establecimientos reconocidos (subcategoría 3)
- Nachweise über die Einschreibung und die finanzielle Unterstützung sind erforderlich
- Stipendiatinnen und Stipendiaten legen die Stipendienbescheinigung vor
- Ein Reisepass mit einem Jahr Gültigkeit ist erforderlich
Befristeter Aufenthalt für Studierende anerkannter Einrichtungen. 1
Anforderungen
- Nachweise über die Einschreibung und die finanzielle Unterstützung sind erforderlich. 1
- Stipendiatinnen und Stipendiaten legen die Stipendienbescheinigung vor. 1
- Ein Reisepass mit einem Jahr Gültigkeit ist erforderlich. 1
- Ein Führungszeugnis (ab 18 Jahren) ist erforderlich. 1
Aufenthalt
- Befristeter Aufenthalt; die Seite des Migrationsdienstes nennt seine Dauer nicht.
- Verlängerbar, nach den zum Zeitpunkt der Verlängerung geltenden Bedingungen.
Arbeit
Inhaberinnen und Inhaber dürfen bis zu 30 Stunden pro Woche bezahlt arbeiten, ohne zusätzliche Genehmigung.
Familie
Unterhaltsberechtigte können im Status als Unterhaltsberechtigte des befristeten Aufenthalts beantragen.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Ehegattenvisa · 1

Für Menschen, die mit einem Staatsangehörigen oder Daueraufenthaltsberechtigten verheiratet oder in einer Partnerschaft sind.
Ehegattenvisum
Freizügigkeit und visumfreie Aufenthalte · 1
Mercosur-Aufenthalt · Erlaubt das Leben hier
Offen für 5 Pässe: Argentinien, Bolivien, Brasilien, Paraguay, Uruguay.
Steuern
Die Unterlagen zu Chile beschreiben nicht, wie Neuankömmlinge besteuert werden oder wie ausländische Einkünfte behandelt werden.
Sonderregelung
Chilenische Einkommensteuer: drei Jahre Besteuerung nur des chilenischen Quelleneinkommens für neu Ansässige (Ley de la Renta Art. 3)
Steuererleichterung
Details
- Auf: Chilenisches Quelleneinkommen während der ersten drei Jahre
- Wer: Ausländische Staatsangehörige, die in Chile einen Wohnsitz oder Aufenthalt begründen
Eine ausländische Person, die in Chile einen Wohnsitz oder Aufenthalt begründet, wird in den ersten drei Jahren ab Einreise nur auf chilenisches Quelleneinkommen besteuert; danach wird das weltweite Einkommen besteuert, sofern der regionale Direktor in qualifizierten Fällen keine Verlängerung gewährt.
Besteuert wird
Chilenisches Quelleneinkommen während der ersten drei Jahre; danach weltweites Einkommen.
Für wen es gilt
- Ausländische Staatsangehörige, die in Chile einen Wohnsitz oder Aufenthalt begründen.
- Die drei Jahre werden ab dem Datum der Einreise nach Chile gerechnet.
Ausschlüsse
- Chilenisches Quelleneinkommen bleibt von Beginn an steuerpflichtig.
- Chilenische Staatsangehörige, die in Chile einen Wohnsitz oder Aufenthalt wiedererlangen, sind nicht erfasst.
Tage im Land
- Mehr als 183 Tage in ein beliebiger Zeitraum von 12 aufeinanderfolgenden Monaten · Ein Aufenthalt in Chile von mehr als 183 Tagen, ununterbrochen oder nicht, macht die Person ab dem 184. Tag ansässig.
Steuerliche Ansässigkeit
Eine Person, die sich in Chile mehr als 183 Tage, ununterbrochen oder nicht, innerhalb eines beliebigen Zeitraums von 12 aufeinanderfolgenden Monaten aufhält, ist ab dem 184. Tag ansässig; der Wohnsitz ist ein eigener Test. Der Dreijahreszeitraum läuft ab der Einreise nach Chile, unabhängig davon, ob Aufenthalt oder Wohnsitz bereits festgestellt wurden.
Visa
Die Regel hängt vom Wohnsitz oder Aufenthalt ab, nicht von der Art der befristeten Genehmigung.
Weitere Steuern
Eine Verlängerung der Dreijahresfrist muss beim regionalen Direktor beantragt werden.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Sonderregelung
Chile: dreijährige Besteuerung nur des chilenischen Quelleneinkommens für Ausländerinnen und Ausländer, die sich niederlassen
Steuererleichterung
Details
- Auf: Nur chilenisches Quelleneinkommen während dieses Zeitraums
- Wer: Ausländische Staatsangehörige, die in Chile einen Wohnsitz oder Aufenthalt begründen
Eine ausländische Person, die in Chile einen Wohnsitz oder Aufenthalt begründet, wird in den ersten drei Jahren ab der Einreise nach Chile nur auf chilenisches Quelleneinkommen besteuert; der regionale Direktor kann diesen Zeitraum in qualifizierten Fällen verlängern, danach wird das weltweite Einkommen besteuert.
Besteuert wird
Nur chilenisches Quelleneinkommen während dieses Zeitraums (Global Complementario oder Impuesto Único de Segunda Categoría auf Einkommen ab der Einreise); danach weltweites Einkommen.
Für wen es gilt
- Ausländische Staatsangehörige, die in Chile einen Wohnsitz oder Aufenthalt begründen (Art. 3 Abs. 2 des Ley sobre Impuesto a la Renta, wie in SII Oficio 2123 von 2018 zitiert).
- Die drei Jahre laufen ab dem Datum der Einreise nach Chile, nicht ab dem Erwerb des Aufenthalts (Beispiel aus dem SII-Rundschreiben 63 von 2021: Einreise am 1. März im Jahr X0, weltweite Besteuerung ab dem 2. März im Jahr X3).
- Eine Verlängerung über drei Jahre hinaus ist in qualifizierten Fällen eine Ermessensentscheidung des regionalen Direktors.
Ausschlüsse
- Chilenische Staatsangehörige, die Wohnsitz oder Aufenthalt wiedererlangen, sind nicht erfasst (SII Oficio 2123 von 2018).
- Vor dem 184. Anwesenheitstag ist die Person nichtansässig und unterliegt der Zusatzsteuer (impuesto adicional) auf chilenisches Quelleneinkommen; nach Beginn der Ansässigkeit gilt Global Complementario oder Único de Segunda Categoría.
Tage im Land
- Mehr als 183 Tage in ein beliebiger Zeitraum von 12 aufeinanderfolgenden Monaten · Ein Aufenthalt in Chile von mehr als 183 Tagen, ununterbrochen oder nicht, macht die Person ab dem 184. Tag ansässig; Einreise- und Ausreisetage zählen mit, Transittage zwischen zwei ausländischen Orten nicht.
Steuerliche Ansässigkeit
Die steuerliche Ansässigkeit ist seit dem Gesetz 21.210 (2020) rein objektiv (Anwesenheitstage); der Wohnsitz ist ein eigenes Konzept, das nach Absicht und Tatsachen beurteilt wird.
Visa
Die Regel hängt davon ab, ob ein steuerlicher Wohnsitz oder Aufenthalt begründet wird, und vom Einreisedatum, nicht von einer bestimmten Visumkategorie.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Allgemeine Regeln
Chilenische Einkommensteuer für natürliche Personen: Zweite Kategorie (Beschäftigung), Skala 0–40% und Global Complementario
Welteinkommen
Details
- Auf: Weltweites Einkommen von Ansässigen nach dem dreijährigen Zeitraum für Ausländerinnen und Ausländer
- Wer: Mit Wohnsitz oder ansässig in Chile (mehr als 183 Tage in einem beliebigen Zeitraum von 12 Monaten)
- Grenze: CLP 974k/Monat ≈ $1,000
Gehaltseinkommen über 13.5 UTM pro Monat unterliegt der Impuesto Único de Segunda Categoría mit einer Skala von 4%, 8%, 13.5%, 23%, 30.4%, 35% und 40% (über 310 UTM); nach dem Dreijahreszeitraum (oder einer Verlängerung) wird eine Person mit Wohnsitz oder Aufenthalt in Chile auf Einkommen aus allen Quellen besteuert, und eine Person, die sich mehr als 183 Tage in einem beliebigen Zeitraum von 12 aufeinanderfolgenden Monaten aufhält, ist ab dem 184. Tag ansässig.
Besteuert wird
Weltweites Einkommen von Ansässigen nach dem dreijährigen Zeitraum für Ausländerinnen und Ausländer; chilenisches Quelleneinkommen von Nichtansässigen (Zusatzsteuer, 35%). Arbeitseinkommen wird monatlich auf das steuerpflichtige Gehalt nach Abzug der verpflichtenden Beiträge für Rente, Gesundheit und Arbeitslosigkeit nach der UTM-Skala besteuert; sonstige Einkünfte und der Jahresausgleich folgen derselben Skala in Jahressteuereinheiten (UTA = 12 UTM) nach dem Global Complementario.
Für wen es gilt
- Mit Wohnsitz oder ansässig in Chile (mehr als 183 Tage in einem beliebigen Zeitraum von 12 Monaten).
- Die Skala der Zweiten Kategorie gilt für Einkommen aus unselbstständiger Beschäftigung und Renten; sie wird vom Arbeitgeber monatlich einbehalten.
Ausschlüsse
- Ausländische Personen in ihren ersten drei Jahren ab Einreise zahlen nur auf chilenisches Quelleneinkommen.
- Nichtansässige zahlen auf chilenisches Quelleneinkommen eine Zusatzsteuer von pauschal 35% anstelle der Skala.
Grenzen
- CLP 974,038.5 im Monat (≈ $1,000) · Befreite Stufe: steuerpflichtiges Monatsgehalt bis 13.5 UTM (CLP 974,038.50 (≈ $1,000) im Oktober 2026) zahlt keine Steuer der Zweiten Kategorie.
- CLP 2,164,530 im Monat (≈ $2,220) · Stufe 4%: monatliches steuerpflichtiges Einkommen über CLP 974,038.50 (≈ $1,000) bis zu diesem Betrag; Steuer = Einkommen x 0.04 abzüglich CLP 38,961.54 (≈ $40) (Oktober 2026).
- CLP 3,607,550 im Monat (≈ $3,690) · Stufe 8%: Einkommen über CLP 2,164,530 (≈ $2,220) bis zu diesem Betrag; Steuer = Einkommen x 0.08 abzüglich CLP 125,542.74 (≈ $130).
- CLP 5,050,570 im Monat (≈ $5,170) · Stufe 13.5%: Einkommen über CLP 3,607,550 (≈ $3,690) bis zu diesem Betrag; Steuer = Einkommen x 0.135 abzüglich CLP 323,957.99 (≈ $330).
- CLP 6,493,590 im Monat (≈ $6,650) · Stufe 23%: Einkommen über CLP 5,050,570 (≈ $5,170) bis zu diesem Betrag; Steuer = Einkommen x 0.23 abzüglich CLP 803,762.14 (≈ $820).
- CLP 8,658,120 im Monat (≈ $8,860) · Stufe 30.4%: Einkommen über CLP 6,493,590 (≈ $6,650) bis zu diesem Betrag; Steuer = Einkommen x 0.304 abzüglich CLP 1,284,287.80 (≈ $1,310).
- CLP 22,366,810 im Monat (≈ $22,900) · Stufe 35%: Einkommen über CLP 8,658,120 (≈ $8,860) bis zu diesem Betrag; Steuer = Einkommen x 0.35 abzüglich CLP 1,682,561.32 (≈ $1,720); oberhalb dieses Betrags beträgt der Satz 40% (Einkommen x 0.40 abzüglich CLP 2,800,901.82 (≈ $2,870)).
- CLP 72,151 im Monat (≈ $74) · Wert einer UTM (monatliche Steuereinheit) für Oktober 2026, vom Servicio de Impuestos Internos festgelegt; alle Stufen sind Vielfache der UTM (13.5, 30, 50, 70, 90, 120 und 310 UTM) und ändern sich jeden Monat.
Tage im Land
- Mehr als 183 Tage in ein beliebiger Zeitraum von 12 aufeinanderfolgenden Monaten · Körperliche Anwesenheit in Chile, ununterbrochen oder nicht
Steuerliche Ansässigkeit
Ansässig ab dem 184. Anwesenheitstag in einem beliebigen Zeitraum von 12 aufeinanderfolgenden Monaten; auch der Wohnsitz begründet Ansässigkeit. Der dreijährige Zeitraum für Ausländerinnen und Ausländer gilt ab der Einreise und kann auf Antrag verlängert werden.
Visa
Die steuerliche Ansässigkeit richtet sich nach Anwesenheit und Wohnsitz, nicht nach dem Visumstyp.
Weitere Steuern
Beiträge der Beschäftigten (vom Arbeitgeber einbehalten): 10% des steuerpflichtigen Gehalts für den Rentenfonds zuzüglich der AFP-Provision, 7% Gesundheitsbeitrag und 0.6% Arbeitslosenversicherung bei unbefristeten Verträgen (der Arbeitgeber zahlt 2.4%). Das steuerpflichtige Gehalt ist für Renten- und Gesundheitsbeiträge auf 90.0 UF pro Monat begrenzt und für die Arbeitslosenversicherung ab den Zahlungen im Februar 2026 auf 135.2 UF pro Monat. Die Beiträge mindern die Bemessungsgrundlage der Steuer der Zweiten Kategorie.
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
Chile in Bildern
Ankunft in Chile: erste Schritte
- Beantragen Sie die jeweilige Unterkategorie des befristeten Aufenthalts beim SERMIG, in den meisten Fällen aus dem Ausland.
- Für den investitionsbezogenen Weg legen Sie das Sponsorschreiben von InvestChile und die Angaben zur Investition bei; Verlängerungen erfordern Nachweise über den Projektfortschritt.
- Für bezahlte Arbeit stellen Sie Nachweise über Arbeitgeber und Stelle gemäß der aktuellen Checkliste der Kategorie zusammen.
- Für das Studium sichern Sie sich eine Einschreibung oder Zulassung einer anerkannten Einrichtung und erfüllen die aktuellen Unterlagenanforderungen der Unterkategorie.
Häufige Fragen
Wie viel muss man für einen Aufenthalt in Chile investieren?
Chile hat 1 Investorenroute. Investor · US$500k verlangt eine Investition von mindestens $500,000.
Kann man in Chile vom Ersparten oder von einer Rente im Ruhestand leben?
Chile hat 1 Route für den Ruhestand oder mit Zahlung für den Aufenthalt. Es handelt sich um Ruheständler / Rentista.
Welche Arbeitsvisa bietet Chile Ausländern an?
Chile hat 2 Arbeitsvisa. Aufenthalt für bezahlte Arbeit gewährt einen ersten Aufenthalt von 2 Jahre, der verlängert werden kann. Es gibt außerdem Aufenthalt für Mitarbeiter von Investoren.
Wie erhält man ein Studienvisum für Chile?
Chile hat 1 Studienvisum. Es handelt sich um Studentenaufenthalt.
Kann man in Chile zu Ehe- oder Lebenspartner ziehen?
Ja. Chile hat 1 Ehegattenvisum. Es handelt sich um Ehegattenvisum.
Gibt es in Chile eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Chilenische Einkommensteuer: drei Jahre Besteuerung nur des chilenischen Quelleneinkommens für neu Ansässige (Ley de la Renta Art. 3). Eine ausländische Person, die in Chile einen Wohnsitz oder Aufenthalt begründet, wird in den ersten drei Jahren ab Einreise nur auf chilenisches Quelleneinkommen besteuert; danach wird das weltweite Einkommen besteuert, sofern der regionale Direktor in qualifizierten Fällen keine Verlängerung gewährt. Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Chile fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.
Quellen (1)
Amtliche Quellen
- Residencia Temporal — Estudiantes (subcategoría 3) · Servicio Nacional de Migraciones · geprüft am 2026-10-12