칠레 이주
이 안내서에 나온 칠레 이주 경로는 6개입니다: 투자자 경로 1개, 비용 납부 체류 경로 1개, 취업 비자 2개, 학생 비자 1개, 배우자 비자 1개.
디지털 노마드 비자가 없습니다. 가장 낮은 투자 금액: 투자자 · US$500k, $500k+. 신규 거주자 세금: 칠레 소득세: 신규 거주자에 대해 3년간 칠레 원천 소득에만 과세(Ley de la Renta art. 3), 세금 감면. 에 공식 출처와 대조해 확인했습니다.
칠레는 목적이 서로 다른 몇 가지 명확한 임시 거주 경로를 제공합니다. 외국 자본이 투입된 회사에 투자하거나 경영하는 것, 칠레 고용주에서 유급 근로를 하는 것, 인가된 교육기관에서 공부하는 것입니다. 비자와 세금은 별도로 다룹니다.
투자 · 1

투자자 · US$500k
필요 투자: $500k+
은퇴 또는 저축으로 생활 · 1

은퇴자 / Rentista
취업 · 2

학생 · 1

학생 거주
자세히
Residencia Temporal — Estudiantes de establecimientos reconocidos (subcategoría 3)
- 등록 증명서와 재정 지원 증빙이 필요합니다
- 장학금 수혜자는 장학금 증명서를 제출합니다
- 1년 이상 유효한 여권이 필요합니다
인가된 교육기관의 학생을 위한 임시 거주입니다. 1
요건
체류
- 임시 거주이며, 이민청 페이지에 체류 기간이 명시되어 있지 않습니다.
- 연장 가능하며, 연장 시점에 시행 중인 조건이 적용됩니다.
근무
소지자는 별도의 허가 없이 주당 최대 30시간까지 유급 근로를 할 수 있습니다.
가족
부양가족은 임시 거주의 부양가족 신분으로 신청할 수 있습니다.
에 공식 출처와 대조하여 확인변경 내역
배우자 비자 · 1

국민 또는 영주권자와 혼인했거나 동반자 관계에 있는 사람을 위한 경로입니다.
자유 이동 및 무비자 체류 · 1
세금
칠레 기록에는 신규 거주자가 어떻게 과세되는지, 또는 국외 원천 소득이 어떻게 취급되는지 설명되어 있지 않습니다.
특별 과세 제도
칠레 소득세: 신규 거주자에 대해 3년간 칠레 원천 소득에만 과세(Ley de la Renta art. 3)
세금 감면
자세히
- 과세 대상: 최초 3년간은 칠레 원천 소득만, 그 이후에는 전 세계 소득에 과세됩니다
- 적용 대상: 칠레에 주소 또는 거주지를 설정한 외국인
칠레에 주소 또는 거주지를 설정한 외국인은 입국일부터 최초 3년간 칠레 원천 소득에만 과세됩니다. 그 이후에는 지역 국장이 예외적인 사유로 연장을 허가하지 않는 한 전 세계 소득에 과세됩니다.
과세 대상
최초 3년간은 칠레 원천 소득만, 그 이후에는 전 세계 소득에 과세됩니다.
적용 대상
- 칠레에 주소 또는 거주지를 설정한 외국인.
- 3년은 칠레 입국일부터 계산됩니다.
제외 사항
- 칠레 원천 소득은 처음부터 과세 대상입니다.
- 칠레에 주소 또는 거주지를 회복한 칠레 국민은 적용 대상이 아닙니다.
국내 체류 일수
- 연속된 12개월 중 어느 기간이든 중 183일 초과 · 칠레 내 체류가 연속이든 아니든 183일을 초과하면 184일째부터 거주자가 됩니다.
세법상 거주지
연속된 12개월 중 어느 기간이든 칠레에 연속 또는 비연속으로 183일을 초과해 체류하면 184일째부터 거주자가 됩니다. 주소는 별도의 기준으로 판단합니다. 3년 기간은 거주 또는 주소 설정 여부와 관계없이 칠레 입국일부터 계산됩니다.
비자
규칙은 임시 거주의 종류가 아니라 주소 또는 거주지 설정 여부에 따라 달라집니다.
기타 세금
3년 기간의 연장은 지역 국장에게 요청해야 합니다.
에 공식 출처와 대조하여 확인변경 내역
특별 과세 제도
칠레 정착 외국인에 대해 최초 3년간 칠레 원천 소득만 과세
세금 감면
자세히
- 과세 대상: 해당 기간 동안에는 칠레 원천 소득에만 과세됩니다(Global Complementario 또는 입국일부터 받은 소득에 대한 Impuesto Único de Segunda Categoría). 그 이후에는 전 세계 소득에 과세됩니다
- 적용 대상: 칠레에 주소를 설정하거나 거주하는 외국인(Ley sobre Impuesto a la Renta 제3조 제2항, SII Oficio 2123/2018 인용)
칠레에 주소 또는 거주지를 설정한 외국인은 칠레 입국일부터 3년간 칠레 원천 소득에만 과세됩니다. 지역 국장은 자격이 되는 경우 그 기간을 연장할 수 있으며, 그 이후에는 전 세계 소득에 과세됩니다.
과세 대상
해당 기간 동안에는 칠레 원천 소득에만 과세됩니다(Global Complementario 또는 입국일부터 받은 소득에 대한 Impuesto Único de Segunda Categoría). 그 이후에는 전 세계 소득에 과세됩니다.
적용 대상
- 칠레에 주소를 설정하거나 거주하는 외국인(Ley sobre Impuesto a la Renta 제3조 제2항, SII Oficio 2123/2018 인용).
- 3년은 거주 자격을 취득한 날이 아니라 칠레 입국일부터 계산됩니다(SII Circular 63/2021 예시: 입국일 X0년 3월 1일, 전 세계 소득 과세는 X3년 3월 2일부터).
- 3년을 넘는 연장은 자격이 되는 경우 지역 국장이 재량으로 결정합니다.
제외 사항
- 칠레 국민이 주소 또는 거주지를 회복한 경우에는 적용되지 않습니다(SII Oficio 2123/2018).
- 체류 184일째 이전에는 칠레 원천 소득에 대해 impuesto adicional이 적용되는 비거주자이며, 거주가 시작된 후에는 Global Complementario 또는 Único de Segunda Categoría가 적용됩니다.
국내 체류 일수
- 연속된 12개월 중 어느 기간이든 중 183일 초과 · 칠레 내 체류가 연속이든 아니든 183일을 초과하면 184일째부터 거주자가 됩니다. 입국일과 출국일은 포함되며, 두 외국 지점 사이의 경유일은 포함되지 않습니다.
세법상 거주지
2020년 Ley 21.210 이후 세법상 거주 여부는 체류 일수라는 순수하게 객관적인 기준으로 판단합니다. 주소는 의도와 사실에 따라 평가되는 별개의 개념입니다.
비자
규칙은 세법상 주소 또는 거주지를 갖게 되었는지와 입국일에 따라 달라지며, 특정 비자 범주에 따르지 않습니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
칠레 개인소득세: 제2범주(근로소득) 누진세율 0-40%와 Global Complementario 세
전 세계 소득
자세히
- 과세 대상: 거주자의 전 세계 소득(외국인의 3년 기간 이후)과 비거주자의 칠레 원천 소득(추가세 35%). 근로소득은 의무 연금, 건강보험, 실업보험 기여금을 공제한 과세 급여에 대해 UTM 기준 세율표로 매월 원천징수합니다. 그 밖의 소득과 연간 정산은 Global Complementario 세에 따라 연간 세금 단위(UTA = 12 UTM)로 같은 세율표를 적용합니다
- 적용 대상: 칠레에 주소를 두거나 거주하는 자(연속된 12개월 중 183일 초과 체류)
- 한도: CLP 974k/월 ≈ $1,000
월 급여 소득이 13.5 UTM을 초과하면 Impuesto Único de Segunda Categoría가 부과되며, 세율은 4%, 8%, 13.5%, 23%, 30.4%, 35%, 그리고 310 UTM을 초과하는 구간의 40%로 누진됩니다. 3년 기간(또는 연장 기간)이 끝난 후 칠레에 주소를 두거나 거주하는 사람은 모든 원천의 소득에 과세되며, 연속된 12개월 중 183일을 초과해 체류하면 184일째부터 거주자가 됩니다.
과세 대상
거주자의 전 세계 소득(외국인의 3년 기간 이후)과 비거주자의 칠레 원천 소득(추가세 35%). 근로소득은 의무 연금, 건강보험, 실업보험 기여금을 공제한 과세 급여에 대해 UTM 기준 세율표로 매월 원천징수합니다. 그 밖의 소득과 연간 정산은 Global Complementario 세에 따라 연간 세금 단위(UTA = 12 UTM)로 같은 세율표를 적용합니다.
적용 대상
- 칠레에 주소를 두거나 거주하는 자(연속된 12개월 중 183일 초과 체류).
- 제2범주 세율표는 고용 관계 소득과 연금 소득에 적용되며, 고용주가 매월 원천징수합니다.
제외 사항
- 입국 후 최초 3년 이내의 외국인은 칠레 원천 소득에만 과세됩니다.
- 비거주자는 세율표 대신 칠레 원천 소득에 대해 단일 35%의 추가세를 냅니다.
한도
- 월 CLP 974,038.5 (≈ $1,000) · 면세 구간: 월 과세 급여가 13.5 UTM 이하(2026년 10월 기준 CLP 974,038.50 (≈ $1,000))이면 제2범주 세금이 없습니다.
- 월 CLP 2,164,530 (≈ $2,220) · 4% 구간: 월 과세소득이 CLP 974,038.50 (≈ $1,000)을 초과하고 이 금액 이하인 경우 적용되며, 세액 = 소득 × 0.04 − CLP 38,961.54 (≈ $40)(2026년 10월 기준)입니다.
- 월 CLP 3,607,550 (≈ $3,690) · 8% 구간: 소득이 CLP 2,164,530 (≈ $2,220)을 초과하고 이 금액 이하인 경우 적용되며, 세액 = 소득 × 0.08 − CLP 125,542.74 (≈ $130)입니다.
- 월 CLP 5,050,570 (≈ $5,170) · 13.5% 구간: 소득이 CLP 3,607,550 (≈ $3,690)을 초과하고 이 금액 이하인 경우 적용되며, 세액 = 소득 × 0.135 − CLP 323,957.99 (≈ $330)입니다.
- 월 CLP 6,493,590 (≈ $6,650) · 23% 구간: 소득이 CLP 5,050,570 (≈ $5,170)을 초과하고 이 금액 이하인 경우 적용되며, 세액 = 소득 × 0.23 − CLP 803,762.14 (≈ $820)입니다.
- 월 CLP 8,658,120 (≈ $8,860) · 30.4% 구간: 소득이 CLP 6,493,590 (≈ $6,650)을 초과하고 이 금액 이하인 경우 적용되며, 세액 = 소득 × 0.304 − CLP 1,284,287.80 (≈ $1,310)입니다.
- 월 CLP 22,366,810 (≈ $22,900) · 35% 구간: 소득이 CLP 8,658,120 (≈ $8,860)을 초과하고 이 금액 이하인 경우 적용되며, 세액 = 소득 × 0.35 − CLP 1,682,561.32 (≈ $1,720)입니다. 이 금액을 초과하면 세율은 40%이며(소득 × 0.40 − CLP 2,800,901.82 (≈ $2,870)).
- 월 CLP 72,151 (≈ $74) · 2026년 10월 기준 UTM(월간 세금 단위) 1개의 가치로 국세청이 정합니다. 모든 구간은 UTM의 배수(13.5, 30, 50, 70, 90, 120, 310 UTM)이며 매월 변동합니다.
국내 체류 일수
- 연속된 12개월 중 어느 기간이든 중 183일 초과 · 칠레 내 물리적 체류(연속 또는 비연속)
세법상 거주지
연속된 12개월 중 183일 체류 후 184일째부터 거주자가 됩니다. 주소도 거주 신분을 발생시킵니다. 외국인의 3년 기간은 입국일부터 적용되며 요청하면 연장할 수 있습니다.
비자
세법상 거주 여부는 체류와 주소에 따르며, 비자 유형에 따르지 않습니다.
기타 세금
근로자 기여금(고용주가 원천징수): 과세 급여의 10%는 AFP 수수료를 별도로 하고 연금 기금에, 7%는 건강보험에, 무기한 계약의 경우 0.6%는 실업보험에 납부합니다(고용주는 2.4% 부담). 연금 및 건강보험 기여금은 2026년 2월 지급분부터 월 90.0 UF, 실업보험은 월 135.2 UF가 상한입니다. 기여금은 제2범주 세금의 과세표준을 줄입니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
사진으로 보는 칠레
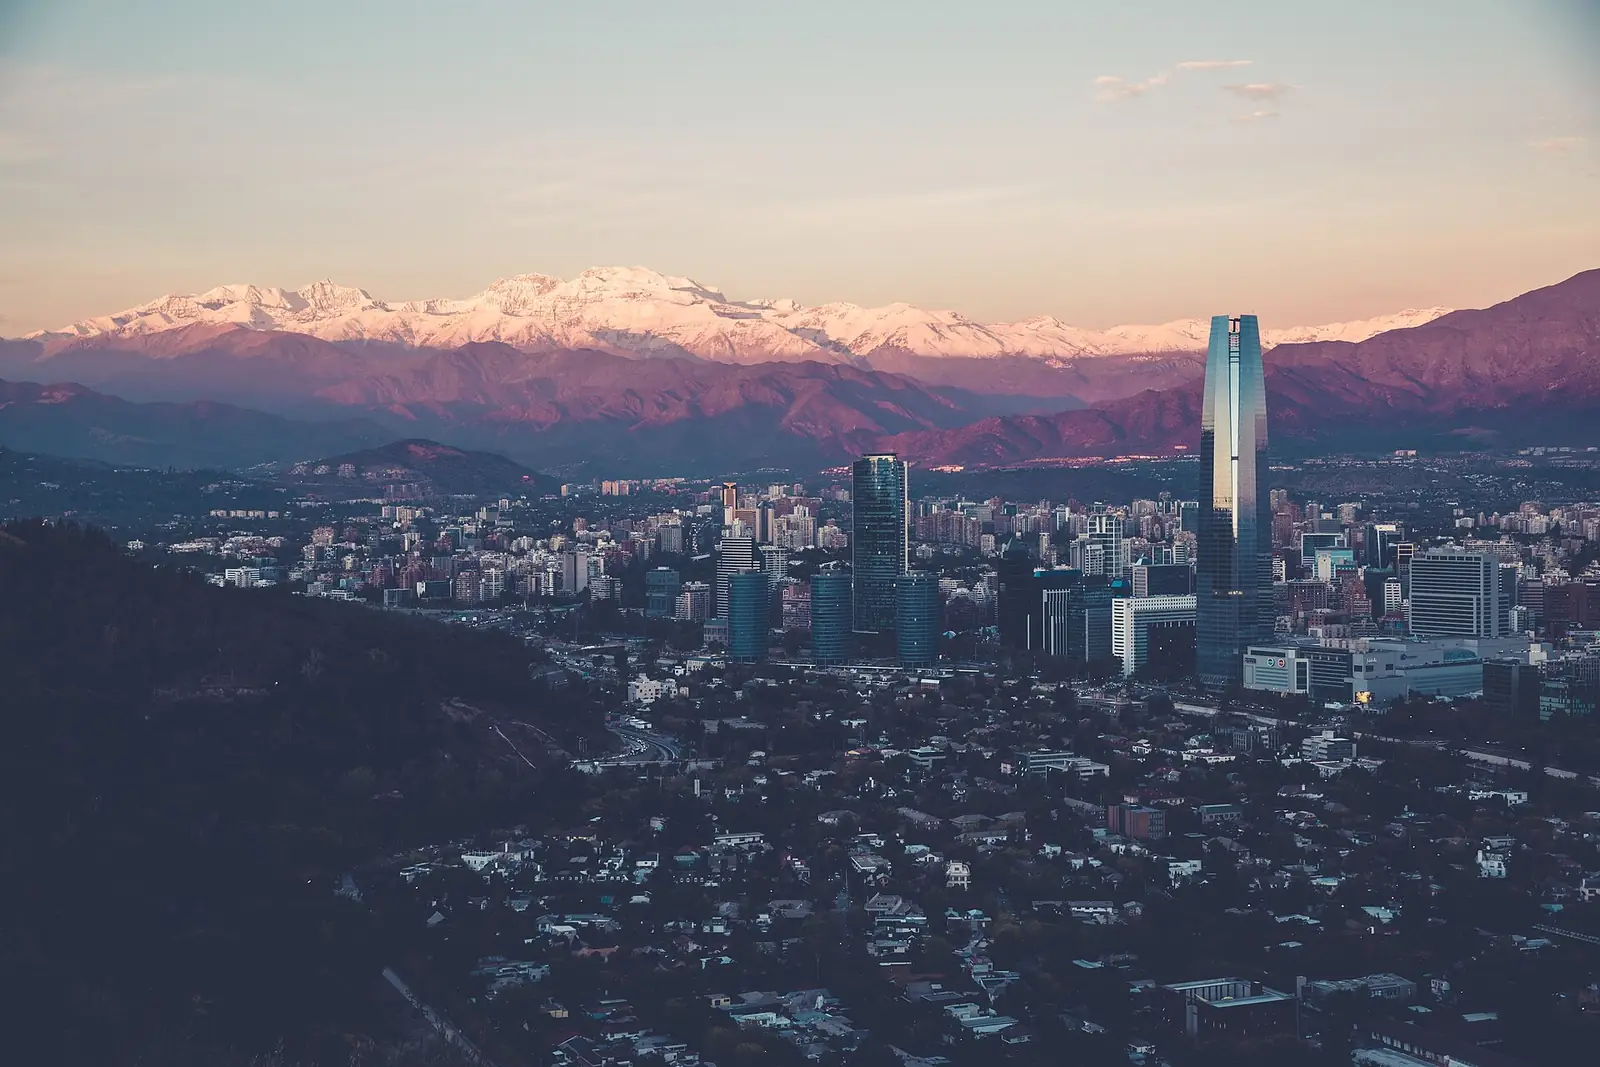
칠레 도착 후 첫 단계
- 해당되는 SERMIG 임시 거주 하위 범주를 신청하십시오. 대부분의 경우 해외에서 신청합니다.
- 투자 관련 경로의 경우 InvestChile 후원 서한과 투자 세부 사항을 포함하십시오. 갱신 시에는 사업 진행 증빙이 필요합니다.
- 유급 근로의 경우 현행 범주 체크리스트에 따라 고용주 및 채용 증빙을 준비하십시오.
- 학업의 경우 인가된 기관으로부터 등록 또는 입학 허가를 확보하고 현행 하위 범주의 서류 요건을 충족하십시오.
자주 묻는 질문
칠레 거주를 위해 얼마를 투자해야 하나요?
칠레에는 투자자 경로가 1개 있습니다. 투자자 · US$500k은(는) $500,000 이상의 투자을(를) 요구합니다.
저축이나 연금으로 칠레에서 은퇴하거나 거주할 수 있나요?
칠레에는 은퇴 또는 비용 납부 체류 경로가 1개 있습니다. 은퇴자 / Rentista입니다.
칠레는 외국인에게 어떤 취업 비자를 제공하나요?
칠레에는 취업 비자가 2개 있습니다. 유급 근로 거주은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다. 투자자 직원 거주도 있습니다.
칠레 학생 비자는 어떻게 받나요?
칠레에는 학생 비자가 1개 있습니다. 학생 거주입니다.
칠레에서 배우자나 동반자와 함께 지낼 수 있나요?
예. 칠레에는 배우자 비자가 1개 있습니다. 배우자 비자입니다.
칠레에 신규 거주자를 위한 특별 과세 제도가 있나요?
예: 칠레 소득세: 신규 거주자에 대해 3년간 칠레 원천 소득에만 과세(Ley de la Renta art. 3). 칠레에 주소 또는 거주지를 설정한 외국인은 입국일부터 최초 3년간 칠레 원천 소득에만 과세됩니다. 비자와는 별개이며 고유한 조건이 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
칠레에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.
출처 (1)
공식 출처
- Residencia Temporal — Estudiantes (subcategoría 3) · Servicio Nacional de Migraciones · 2026-10-12 확인