ボリビアへの移住
当ガイドではボリビアへの移住方法が4件あります:就労ビザ1件, 留学ビザ1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 新規居住者の税金:ボリビアの源泉地ベースの個人所得税(RC-IVA):ボリビア源泉所得のみ、税率13%。 に公的情報源で確認済み。
ボリビアは、住んでいる場所ではなく所得が得られた場所に税制が従う国です。つまり、ボリビアに移住した場合、税務当局が見るのはボリビア源泉所得であり、国外源泉所得は個人所得税の課税標準に含まれません。
就労 · 1

留学 · 1

配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
ボリビアはボリビア源泉所得に課税します。個人所得税(RC-IVA)は、住所や居住地にかかわらず、ボリビア源泉のすべての所得に適用され、国外源泉所得は課税標準に含まれません。この税には滞在日数基準はありません。法人の利益にはIUEが課され、VATは一般税率で適用されます。住所と居住地は、RC-IVAの課税標準には無関係です。
通常のルール
所得税:ボリビア源泉所得、RC-IVAおよびIUE
税率13%
詳細
- 課税対象:ボリビア源泉所得(第20条および第21条)
Law 843は、ボリビア源泉所得に課税します。雇用所得には、全国最低賃金2か月分の非課税最低額を超える部分にRC-IVAが13%で、法人の利益にはIUEが25%で、VATは一般税率13%で課されます。
課税対象
ボリビア源泉所得(第20条および第21条)
税務上の居住
課税は、居住地ではなく、所得のボリビア源泉に従います。
ビザ
一時または永続的な居住者に対する、ビザに連動した税の軽減措置はありません。
その他の税
国外の受益者に対するボリビア源泉所得の支払いは、支払額の推定純利益50%に対して25%の最終源泉徴収で課税されます(支払額の12.5%、第51条)。従業員については、RC-IVAにより各課税期間に全国最低賃金2か月分に相当する非課税最低額が認められるため(第26条)、全給与の13%ではありません。
に公的情報源で確認、一部は部分的に確認変更履歴
特別制度
ボリビアの源泉地ベースの個人所得税(RC-IVA):ボリビア源泉所得のみ
税率13%
詳細
- 課税対象:自然人および未分割遺産のボリビア源泉所得(Ley 843、Título IIIの第20-22条および第30条):保有者の国籍、住所または居住地にかかわらず、ボリビア国内にある、または経済的に使用される財産から生じる所得、国内で行われた行為や活動から生じる所得、または国内で生じた事象から生じる所得
- 対象者:自然人および未分割遺産に適用されます(第22条)
ボリビアの個人所得税(RC-IVA)は、納税者の住所や居住地にかかわらず、ボリビア源泉のすべての所得に適用されます。国外源泉所得は課税標準に含まれず、税率は13%です。
課税対象
自然人および未分割遺産のボリビア源泉所得(Ley 843、Título IIIの第20-22条および第30条):保有者の国籍、住所または居住地にかかわらず、ボリビア国内にある、または経済的に使用される財産から生じる所得、国内で行われた行為や活動から生じる所得、または国内で生じた事象から生じる所得。
適用対象
- 自然人および未分割遺産に適用されます(第22条)。国外源泉所得が課税標準の対象外となるために、ビザや登録の条件はありません。
適用除外
- 国内で行われた労働に対して、ボリビアに住所のない人に支払われる報酬や支払いは、課税対象です(2022年のLey 1448により追加された第19条h号)。ただし、国際大会に出場する運動選手や芸術家の所得は除きます。
- 外国の外交官や国際機関の職員は、第20条に定める場合には課税対象外です。
税務上の居住
第20条に基づき、住所と居住地はRC-IVAの課税標準には無関係であり、滞在日数基準は適用されません。
ビザ
源泉地の規則は、在留資格にかかわらず、すべての居住者と非居住者に適用されます。
その他の税
事業利益税(IUE)、取引税(IT)およびVATは、Ley 843の中で別個の税です。13%という数字は、第15条(VAT)の一般単一税率であり、第30条(RC-IVAは第IV章および第V章に基づき算定される所得に13%を適用)でもあります。従業員は、各課税期間に全国最低賃金2か月分の非課税最低額を控除します(第26条)。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
写真で見るボリビア
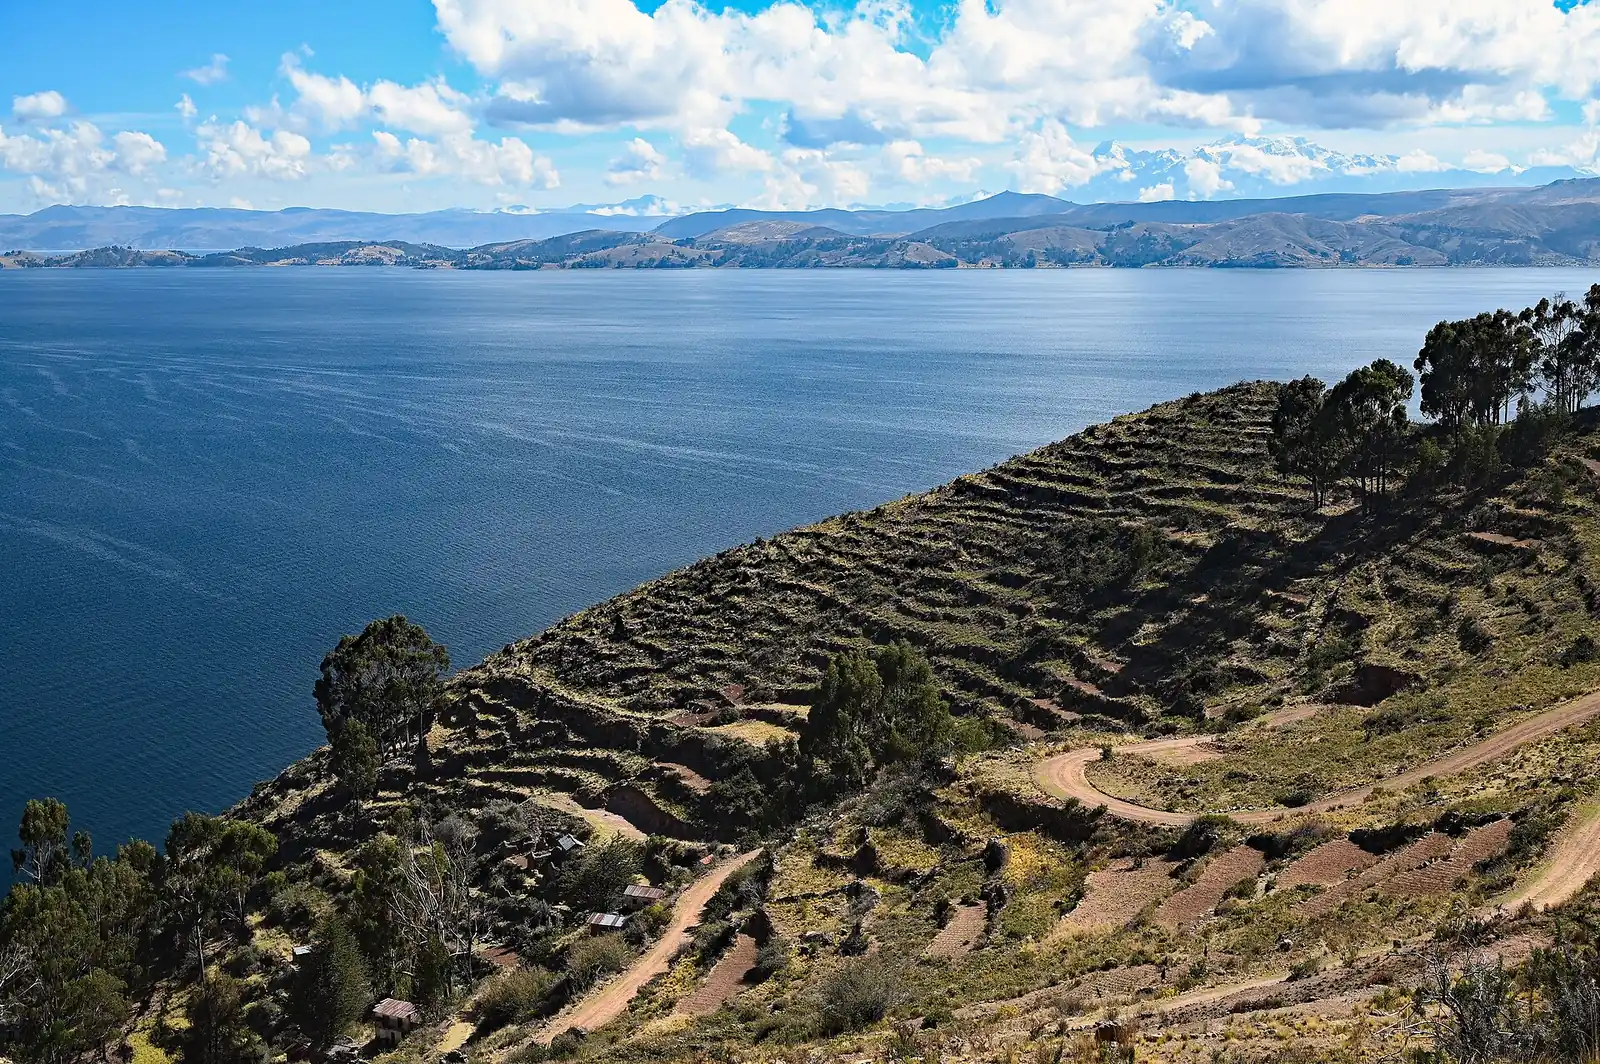
永住への道 · 1
- 永住:3年後 · Definitive stay (permanencia definitiva)
ボリビア到着後の最初の手続き
- 診断書がビザ書類の一部であるため、ボリビアで使える医療保険に加入してください。
- 申請のために、本国の警察記録を準備しておいてください。
- 経済的な支払能力を示すため、書類で裏付けた宣誓供述書を用意してください。
- 宣誓付き申請書に記入し、手続手数料を支払ってください。
- 申請のために、パスポートと写真を準備しておいてください。
- 就労する場合は、労働契約が労働省の裏書きを受けていることを確認してください。
よくある質問
ボリビアは外国人にどんな就労ビザを出していますか?
ボリビアには就労ビザが1件あります。 就労滞在は初回の滞在期間が3年で、更新可能です。
ボリビアの留学ビザはどう取得しますか?
ボリビアには留学ビザが1件あります。 学生滞在は初回の滞在期間が3年で、更新可能です。
ボリビアで配偶者やパートナーのもとに移れますか?
はい。ボリビアには配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が1年で、更新可能です。 ほかに永住者の配偶者があります。
ボリビアには新規居住者向けの特別な税制度がありますか?
はい:ボリビアの源泉地ベースの個人所得税(RC-IVA):ボリビア源泉所得のみ。ボリビアの個人所得税(RC-IVA)は、納税者の住所や居住地にかかわらず、ボリビア源泉のすべての所得に適用されます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ボリビアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。