Mudar para Sérvia
12 formas de se mudar para Sérvia no nosso guia: 2 vias para investidores, 3 vias de negócios / startup, 3 vistos de trabalho, 1 visto de estudante, 1 via por nacionalidade ou ascendência, 2 vistos de cônjuge.
Não há visto de nômade digital. Imposto para recém-chegados: Imposto de renda da pessoa física: teste de residência e alíquotas, 10% de imposto. Verificado em com fontes oficiais.
A Sérvia oferece uma série de vias de residência para estrangeiros, da propriedade de imóveis e do investimento ao trabalho, negócios, estudo e talento. Cada via tem suas próprias condições, e os registros aqui indicam o que é exigido em cada uma.
Investimento · 2

Residência para proprietário de imóvel
Primeira estadia: 3 anos
Residência para investidor em empresa
Poupança exigida: €50k+ ≈ $56k
Negócios / Startups · 3

Profissional independente
Primeira estadia: 3 anos
Autorização para trabalhadores autônomos
Primeira estadia: 3 anos
Residência para fundador de startup
Renda exigida: RSD 1M+ ≈ $9,530
Trabalho · 3

Transferência intraempresa
Primeira estadia: 3 anos
Autorização de trabalho (autorização única)
Primeira estadia: 3 anos
Residência por talento
Primeira estadia: 1 ano
Estudante · 1

Residência de estudante
Primeira estadia: 3 anos
Por nacionalidade ou ascendência · 1

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Residência por origem sérvia
Primeira estadia: 1 ano
Vistos de cônjuge · 2

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de residente
Primeira estadia: 3 anos
Cônjuge de cidadão
Primeira estadia: 3 anos
Livre circulação e estadias sem visto · 1
Open Balkan · Permite viver aqui
Aberta a 2 passaportes: Albânia, Macedônia do Norte.
Impostos
Residentes são tributados sobre a renda obtida na Sérvia e no exterior; renda de salário e de atividade autônoma é tributada em alíquota fixa, enquanto renda de capital, ganhos de capital, royalties e renda de propriedade têm alíquotas próprias. Não residentes são tributados sobre renda de fonte sérvia. Empreendedores registrados podem optar por pagar imposto de taxa fixa sobre uma renda global fixada pela autoridade fiscal, em vez da renda real.
Regras gerais
Imposto de renda da pessoa física: teste de residência e alíquotas
10% de imposto
Detalhes
- Sobre: Residentes: renda por categoria obtida na Sérvia e no exterior
- Quem: Residente: domicílio ou centro de interesses empresariais e de vida na Sérvia, ou 183 ou mais dias
- Limite: RSD 34k/mês ≈ $330
Residentes são tributados sobre a renda obtida na Sérvia e em outro Estado; renda de salário e de atividade autônoma é tributada a 10%, renda de capital e ganhos de capital a 15%, royalties e renda de propriedade a 20%, com crédito fiscal pelo imposto de renda pago no exterior até o limite do imposto sérvio sobre essa renda.
Tributado sobre
Residentes: renda por categoria obtida na Sérvia e no exterior. Não residentes: renda de fonte sérvia.
A quem se aplica
- Residente: domicílio ou centro de interesses empresariais e de vida na Sérvia, ou 183 ou mais dias (qualquer dia parcial conta, trânsito excluído) em um período de 12 meses que comece ou termine no ano fiscal.
- Crédito de imposto estrangeiro (Art. 12): o residente que obtém renda em outro Estado, sobre a qual lá foi pago imposto, recebe crédito igual ao imposto estrangeiro, não superior ao imposto sérvio sobre essa renda.
- A base tributável do salário é o salário menos um valor não tributável de RSD 34,221 (≈ $330) por mês para trabalho em tempo integral em 2026; o valor é de RSD 37,369 (≈ $360) por mês a partir de 1 de janeiro de 2027.
- Contribuições sociais obrigatórias sobre o salário: aposentadoria e invalidez 14% do empregado e 10% do empregador, saúde 5.15% cada, desemprego 0.75% do empregado.
Exclusões
- Pessoa que não esteve presente no ano fiscal e não tem domicílio nem centro de interesses na Sérvia não é residente nesse ano.
Limites
- RSD 34,221 por mês (≈ $330) · Valor não tributável deduzido do salário em tempo integral em 2026; RSD 37,369 (≈ $360) a partir de 1 de janeiro de 2027.
Dias no país
- Pelo menos 183 dias em período de 12 meses que comece ou termine no ano fiscal · Presença na Sérvia por 183 ou mais dias, contínuos ou interrompidos.
Vistos
A residência fiscal decorre da presença ou dos interesses, não de uma autorização de residência.
Outros impostos
Contribuições sociais sobre salário e atividade autônoma (aposentadoria e invalidez, saúde, desemprego) e o imposto de renda anual sobre rendas elevadas são separados; as alíquotas de contribuição sobre o salário são 24% de aposentadoria, 10.3% de saúde e 0.75% de desemprego no total.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Tributação de taxa fixa (valor global) de empreendedores
10% de imposto
Detalhes
- Quem: Empreendedor registrado no registro competente que solicita à autoridade fiscal
- Limite: RSD 6M/ano ≈ $57k
Empreendedores registrados podem optar por pagar imposto de 10% sobre renda de atividade autônoma sobre uma renda global fixada pela autoridade fiscal, em vez da renda real.
Tributado sobre
Renda global definida por decisão da autoridade fiscal a partir do salário mensal médio, do número de empregados e de um coeficiente da atividade (Art. 40-41).
A quem se aplica
- Empreendedor registrado no registro competente que solicita à autoridade fiscal.
Exclusões
- Publicidade e pesquisa de mercado; comércio atacadista e varejista, hotéis e restaurantes, intermediação financeira e atividades imobiliárias (exceto comércio de quiosque); empresas com investimento de outras pessoas; empreendedores registrados para o IVA.
Limites
- RSD 6,000,000 por ano (≈ $57,200) · Faturamento total no ano anterior (ou faturamento planejado ao começar) acima deste valor elimina o direito à tributação por valor global.
Vistos
Exige condição de empreendedor registrado; o estrangeiro precisa de um fundamento de residência, como atividade autônoma.
Outros impostos
As contribuições sociais são separadas.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Contribuinte recém-estabelecido: redução de 70% da base tributável do salário e da base de contribuições por cinco anos
Benefício fiscal
Detalhes
- Sobre: Salário de contrato de trabalho permanente com empregador qualificado, após a dedução não tributável padrão
- Quem: Não viveu principalmente na Sérvia nos 24 meses anteriores à assinatura do contrato de trabalho
- Limite: RSD 440k/mês ≈ $4,190
Pessoa que não viveu principalmente na Sérvia nos 24 meses anteriores (ou tem menos de 40 anos e volta de estudos no exterior) e é contratada por contrato permanente por empregador sérvio qualificado para função que exige conhecimento especial paga imposto sobre o salário e contribuições sobre base reduzida em 70% por cinco anos.
Tributado sobre
Salário de contrato de trabalho permanente com empregador qualificado, após a dedução não tributável padrão (Art. 15a), reduzido em 70%; a base de contribuições é o salário reduzido em 70%.
A quem se aplica
- Não viveu principalmente na Sérvia nos 24 meses anteriores à assinatura do contrato de trabalho; ou tem menos de 40 anos e viveu principalmente no exterior nos 12 meses anteriores para formação ou treinamento adicional.
- É contratada por contrato permanente por empregador residente na Sérvia que não está relacionado ao empregador anterior da pessoa.
- A condição de conhecimento especializado é considerada cumprida quando o salário mensal é superior a RSD 439,692 (≈ $4,190) (primeiro grupo) ou superior a RSD 293,128 (≈ $2,790) (segundo grupo, menores de 40 anos que voltam de estudos).
- Estabelece-se na Sérvia e é residente fiscal por centro de interesses empresariais e de vida e residente para fins de tratado.
- O benefício dura cinco anos a partir da assinatura do contrato enquanto as condições continuarem, inclusive após mudança de empregador.
Exclusões
- O texto abrange salário de contrato de trabalho permanente; contratos por prazo determinado não são mencionados.
Limites
- RSD 439,692 por mês (≈ $4,190) · Salário acima do qual a condição de função e conhecimento especializado é considerada cumprida (primeiro grupo: sem residência principal na Sérvia nos 24 meses anteriores).
- RSD 293,128 por mês (≈ $2,790) · Salário acima do qual a condição de função e conhecimento especializado é considerada cumprida (segundo grupo: menores de 40 anos, estudaram ou se formaram no exterior nos 12 meses anteriores).
Residência fiscal
A pessoa deve se estabelecer na Sérvia com o emprego ou em prazo razoável depois e ser residente fiscal por centro de interesses empresariais e de vida; o benefício começa com o primeiro salário do mês em que se obtém a comprovação da autoridade competente.
Vistos
Não vinculado a uma autorização; o estrangeiro precisa de fundamento de residência e de trabalho, por exemplo, uma autorização única por emprego.
Outros impostos
O imposto de 10% sobre o salário e as contribuições (aposentadoria de 14% do empregado e 10% do empregador, saúde 5.15% cada, desemprego 0.75%) se aplicam à base reduzida; o imposto sobre valor agregado e outros tributos são separados.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
Sérvia em imagens
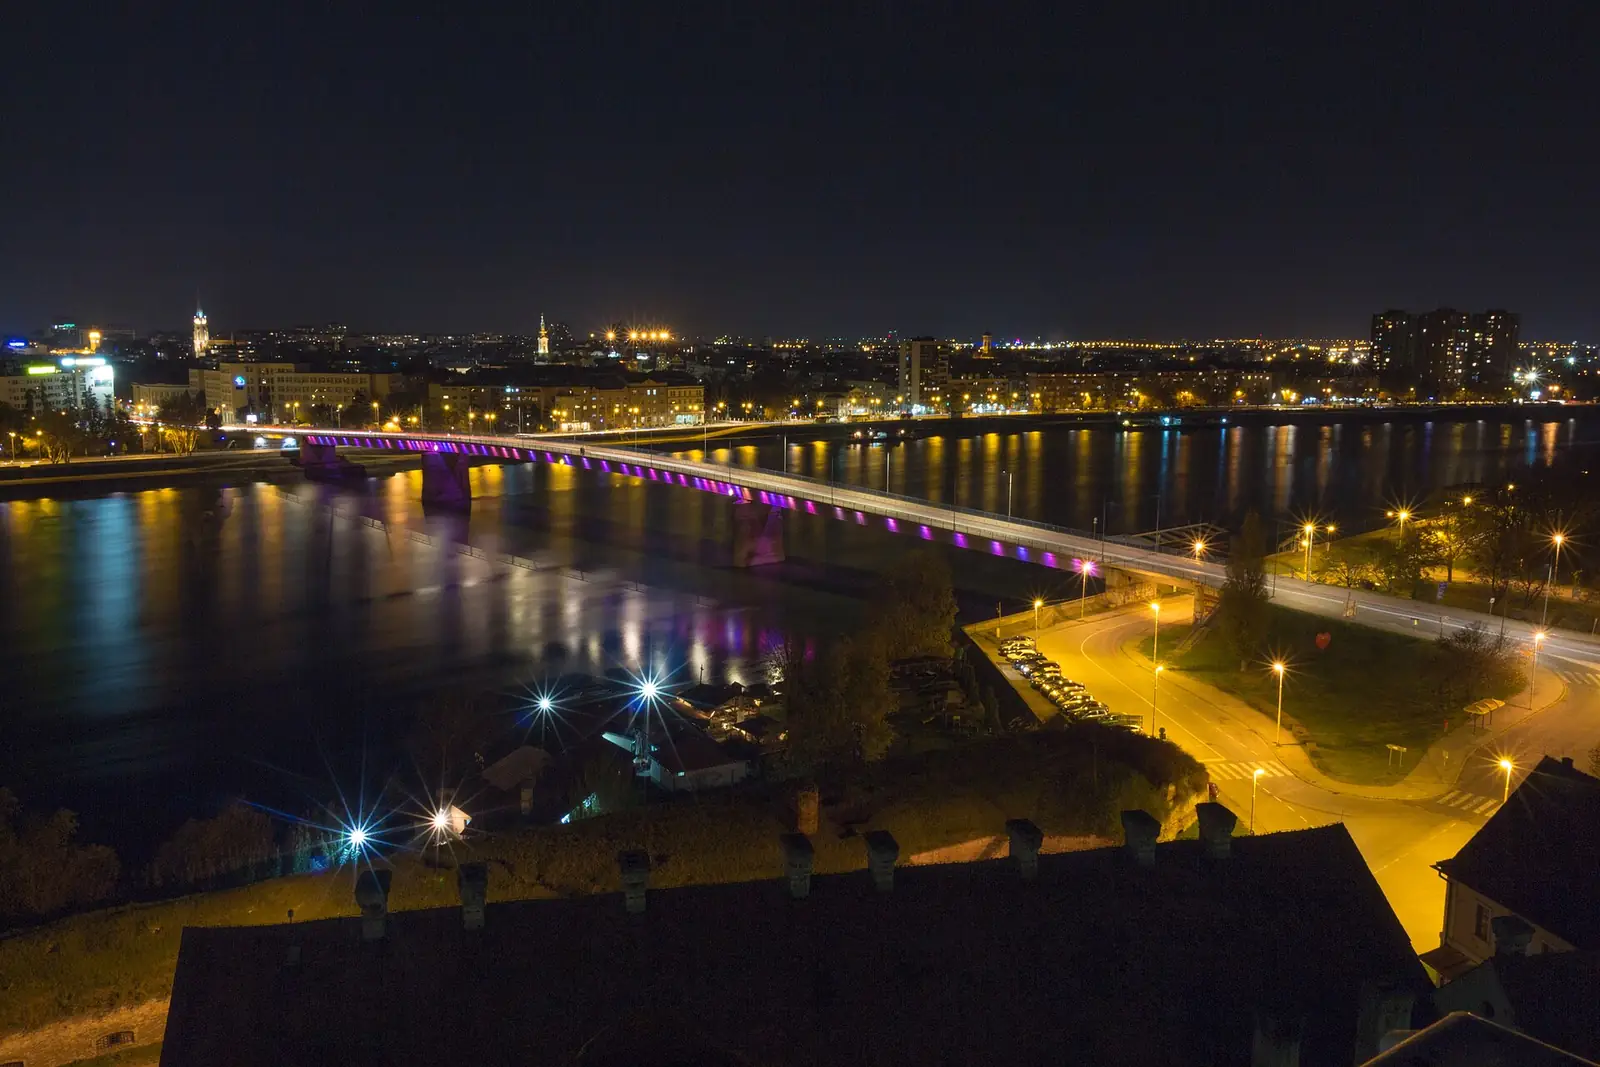
Chegar a Sérvia: primeiros passos
- Providencie um seguro de saúde que atenda ao requisito da sua via de autorização.
- Registre um endereço residencial na Sérvia, pois o comprovante de endereço registrado é exigido na maioria dos pedidos.
- Abra uma conta bancária sérvia se a sua via exigir comprovação de recursos em conta bancária sérvia.
- Reúna os documentos padrão do pedido: passaporte válido, comprovante de subsistência, comprovante de seguro de saúde, endereço registrado e taxa administrativa.
- Apresente o pedido no Portal de Estrangeiros ou na direção policial, conforme a sua via.
- Se for empregado, seu empregador cuida do teste do mercado de trabalho e da apresentação eletrônica; comprovante de subsistência e de seguro de saúde não é apresentado por estrangeiros empregados nem por sua família imediata.
Perguntas frequentes
Quanto é preciso investir para obter residência em Sérvia?
Sérvia tem 2 vias para investidores. Residência para proprietário de imóvel dá uma primeira estadia de 3 anos que pode ser renovada. Residência para investidor em empresa exige poupança de pelo menos EUR 50,000 (≈ $55,900) e dá uma primeira estadia de 6 meses que pode ser renovada.
Posso me mudar para Sérvia abrindo um negócio?
Sérvia tem 3 vias de negócios ou startup. Profissional independente dá uma primeira estadia de 3 anos que pode ser renovada. Autorização para trabalhadores autônomos dá uma primeira estadia de 3 anos que pode ser renovada. Residência para fundador de startup exige renda de pelo menos RSD 1,000,000 (≈ $9,530) e dá uma primeira estadia de 1 ano que pode ser renovada.
Que vistos de trabalho Sérvia oferece a estrangeiros?
Sérvia tem 3 vistos de trabalho. Transferência intraempresa dá uma primeira estadia de 3 anos que pode ser renovada. Autorização de trabalho (autorização única) dá uma primeira estadia de 3 anos que pode ser renovada. Residência por talento dá uma primeira estadia de 1 ano que pode ser renovada.
Como se obtém um visto de estudante para Sérvia?
Sérvia tem 1 visto de estudante. Residência de estudante dá uma primeira estadia de 3 anos que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Sérvia?
Sim. Sérvia tem 1 via por nacionalidade ou ascendência. Residência por origem sérvia dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em Sérvia?
Sim. Sérvia tem 2 vistos de cônjuge. Cônjuge de residente dá uma primeira estadia de 3 anos que pode ser renovada. Cônjuge de cidadão dá uma primeira estadia de 3 anos que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Sérvia AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.
Fontes (5)
Fontes oficiais
- Temporary residence: grounds, single permit to reside and work, required documents · Ministry of Interior of the Republic of Serbia · verificado em 2026-10-10
- Law on Foreigners (Sl. glasnik RS 24/2018, 31/2019, 62/2023), Serbian text · Paragraf (reprint of the Official Gazette text) · verificado em 2026-10-10
- Temporary residence: bases for approval · Government of the Republic of Serbia (Welcome to Serbia portal) · verificado em 2026-10-10
- Digital nomads in Serbia · Welcome to Serbia (Government of the Republic of Serbia) · verificado em 2026-10-12
- Frequently asked questions: temporary residence and single permit fees · Government of the Republic of Serbia (Welcome to Serbia portal) · verificado em 2026-10-11