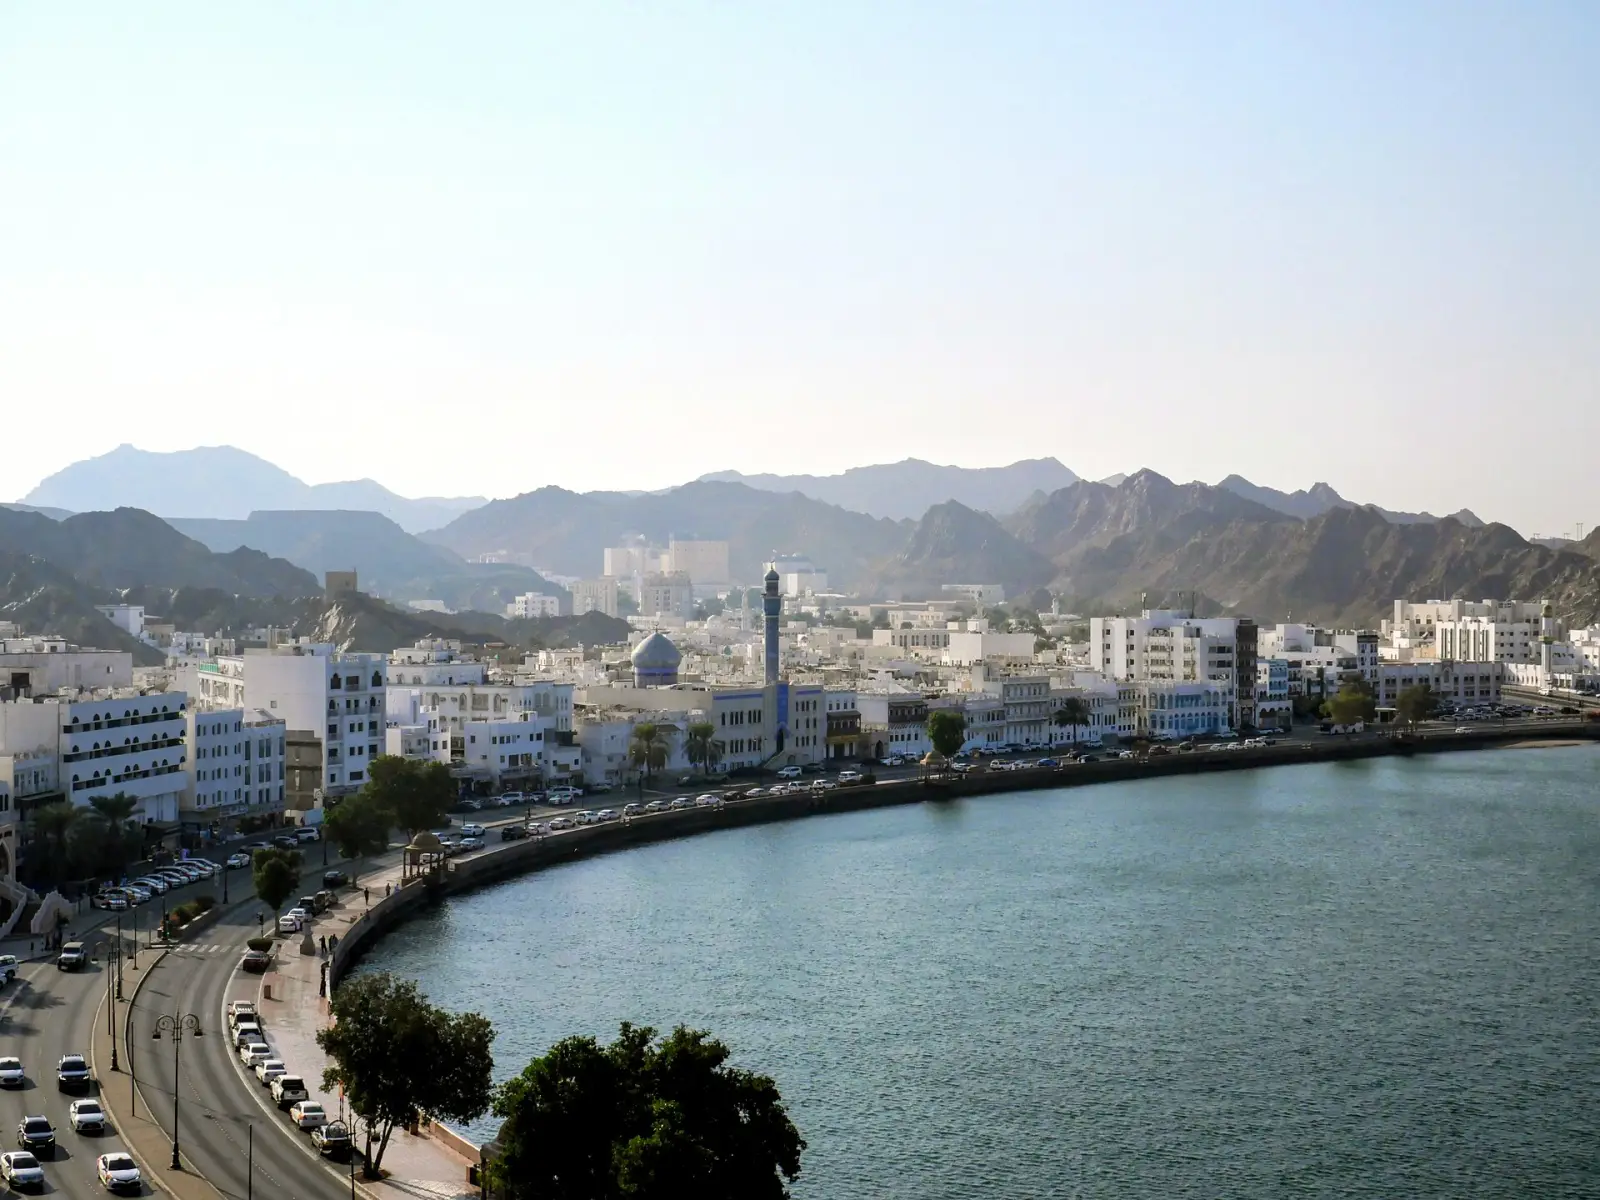
Mudar para Omã
12 formas de se mudar para Omã no nosso guia: 6 vias para investidores, 1 via de negócios / startup, 3 vistos de trabalho, 1 visto de estudante, 1 visto de cônjuge.
Não há visto de nômade digital. Menor investimento: Golden · Imóvel turístico, OMR 200k+ ≈ $520k. Imposto para recém-chegados: Omã: sem imposto de renda de pessoa física até 1 de janeiro de 2028, 5% de imposto. Verificado em com fontes oficiais.
Omã oferece um caminho tranquilo e estruturado para investidores e empresários que querem residência de longo prazo no Golfo. Os programas de Residência Dourada baseiam-se em imóveis, depósitos, títulos, ações, propriedade de empresas ou emprego de nacionais omanenses, e todos levam a uma residência renovável com plenos direitos de propriedade de empresas e imóveis.
Investimento · 6

Golden
Investimento exigido: OMR 200k+ ≈ $520k
Visto para proprietário de complexo turístico
Primeira estadia: 2 anos
Visto de investidor
Primeira estadia: 10 anos
Negócios / Startups · 1

Golden · Negócios
Investimento exigido: OMR 200k+ ≈ $520k
Trabalho · 3

Golden · Indicado de empresa
Investimento exigido: OMR 200k+ ≈ $520k
Visto de trabalho temporário
Primeira estadia: 9 meses
Visto de trabalho
Primeira estadia: 2 anos
Estudante · 1

Visto de estudante
Primeira estadia: 2 anos
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Impostos
Omã atualmente não tem imposto de renda de pessoa física, mas uma lei do imposto de renda de pessoa física entrará em vigor mais adiante. Quando estiver em vigor, os residentes fiscais serão tributados sobre a renda recebida em Omã ou no exterior, inclusive renda de fonte estrangeira, enquanto os não residentes serão tributados apenas sobre a renda recebida em Omã. O imposto se aplica acima de um certo limite de renda, e a residência se baseia na presença no país. Visto e imposto são assuntos separados, portanto a situação de residência não determina automaticamente a situação fiscal.
Regras gerais
Impostos de Omã: sobre sociedades 15%, IVA 5%, imposto de renda de pessoa física a partir de 2028
5% de imposto
Detalhes
- Sobre: IRPF: renda anual total acima de OMR 42,000 (≈ $109,000) (residente: recebida em Omã ou no exterior
- Quem: O IRPF se aplica a pessoas físicas, residentes ou não residentes, cuja renda total exceda OMR 42,000 (≈ $109,000) por ano, a partir do início de 2028
- Limite: OMR 42k/ano ≈ $109k
O imposto de renda das sociedades é de 15% da renda líquida tributável; 10% são retidos nos pagamentos a não residentes por serviços, juros ou royalties; o IVA é de 5%. O Imposto de Renda de Pessoa Física (Decreto Real 56/2025) entra em vigor no início de 2028, à alíquota de 5% sobre renda acima de OMR 42,000 (≈ $109,000) por ano; quem permanece mais de 183 dias no ano é residente fiscal.
Tributado sobre
IRPF: renda anual total acima de OMR 42,000 (≈ $109,000) (residente: recebida em Omã ou no exterior; não residente: recebida somente em Omã). Sociedades: renda líquida tributável.
A quem se aplica
- O IRPF se aplica a pessoas físicas, residentes ou não residentes, cuja renda total exceda OMR 42,000 (≈ $109,000) por ano, a partir do início de 2028.
- Residente fiscal: permanece em Omã mais de 183 dias no ano, de forma contínua ou intermitente, omanense ou não.
Exclusões
- As deduções e isenções incluem educação, saúde, herança, zakat, doações e moradia principal.
- O imposto estrangeiro só pode ser deduzido quando diretamente relacionado à renda tributável em Omã.
Limites
- OMR 42,000 por ano (≈ $109,000) · Limite do Imposto de Renda de Pessoa Física; o IRPF é cobrado à alíquota de 5% sobre a renda tributável acima dele a partir de 2028.
Dias no país
- Mais de 183 dias em ano fiscal · Mais de 183 dias, contínuos ou intermitentes, tornam a pessoa residente fiscal.
Residência fiscal
Pela lei do IRPF, a renda total de um contribuinte residente inclui valores em dinheiro e em espécie recebidos em Omã ou no exterior (inclusive renda de fonte estrangeira), enquanto um não residente é tributado apenas sobre valores recebidos em Omã. Até 2028 não se aplica imposto de renda de pessoa física.
Vistos
O tipo de autorização de residência não define a situação fiscal; os dias de presença definem.
Outros impostos
Alíquota básica do IVA de 5% sobre a maioria dos bens e serviços; retenção de 10% sobre pagamentos a não residentes; contratos de concessão tributados a 55%.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Omã: sem imposto de renda de pessoa física até 1 de janeiro de 2028; 5% sobre renda acima de OMR 42,000 a partir de então
5% de imposto
Detalhes
- Quem: Aplica-se a partir de 1 de janeiro de 2028 (lei publicada no Diário Oficial 1602 em 30 de junho de 2025
- Limite: OMR 42k/ano ≈ $109k
Omã não cobra imposto de renda de pessoa física em 2026 e 2027. O Decreto Real 56/2025 introduz um imposto de renda de pessoa física de 5% sobre renda anual acima de OMR 42,000 (≈ $109,000) a partir de 1 de janeiro de 2028; residentes serão tributados sobre a renda em Omã ou no exterior, não residentes apenas sobre a renda em Omã.
Tributado sobre
Renda líquida = renda total (recebimentos em dinheiro e em espécie, incluindo salário, pensões, renda de trabalho autônomo e aluguel residencial) que exceda OMR 42,000 (≈ $109,000) por ano, menos isenções, custos e perdas; a alíquota de 5% se aplica à renda tributável resultante. Contribuintes residentes: renda total recebida em Omã ou no exterior; não residentes: renda total recebida somente em Omã.
A quem se aplica
- Aplica-se a partir de 1 de janeiro de 2028 (lei publicada no Diário Oficial 1602 em 30 de junho de 2025; o regulamento executivo deve ser emitido pelo presidente da Autoridade Tributária em até um ano da publicação).
- Residentes fiscais com renda anual total acima de OMR 42,000 (≈ $109,000) devem apresentar declaração; os empregadores devem reter imposto sobre salários acima desse valor.
- Autônomos sem registro comercial estão abrangidos; as perguntas frequentes da Autoridade Tributária permitem deduzir 15% da renda bruta do trabalho autônomo ou as despesas reais documentadas.
Exclusões
- Pessoas cuja renda anual total é de OMR 42,000 (≈ $109,000) ou menos não têm renda líquida e não declaram.
- O imposto estrangeiro só pode ser deduzido quando diretamente relacionado a fontes de renda tributáveis em Omã (perguntas frequentes da Autoridade Tributária).
- Antes de 1 de janeiro de 2028, não se aplica imposto de renda de pessoa física a salários ou renda de fonte estrangeira de indivíduos; a atual Lei do Imposto de Renda tributa sociedades e estabelecimentos permanentes (15% da renda tributável).
Limites
- OMR 42,000 por ano (≈ $109,000) · A renda anual total acima desse valor é renda líquida sujeita ao imposto de renda de pessoa física de 5% a partir de 1 de janeiro de 2028; a obrigação de declarar surge acima dele.
Dias no país
- Mais de 183 dias em ano fiscal, contínuos ou intermitentes · Permanecer em Omã mais de 183 dias torna a pessoa residente fiscal, omanense ou não (perguntas frequentes da Autoridade Tributária).
Residência fiscal
Contribuintes residentes são tributados sobre a renda total recebida em Omã ou no exterior (base mundial); não residentes apenas sobre a renda recebida em Omã. Aplica-se a partir de 1 de janeiro de 2028; situação: promulgada, ainda não em vigor.
Vistos
As autorizações de residência não criam, por si, residência fiscal; o teste de presença de 183 dias cria.
Outros impostos
O imposto de renda das sociedades é de 15% da renda tributável de empresas omanenses e estabelecimentos permanentes (página inicial do portal da Autoridade Tributária).
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
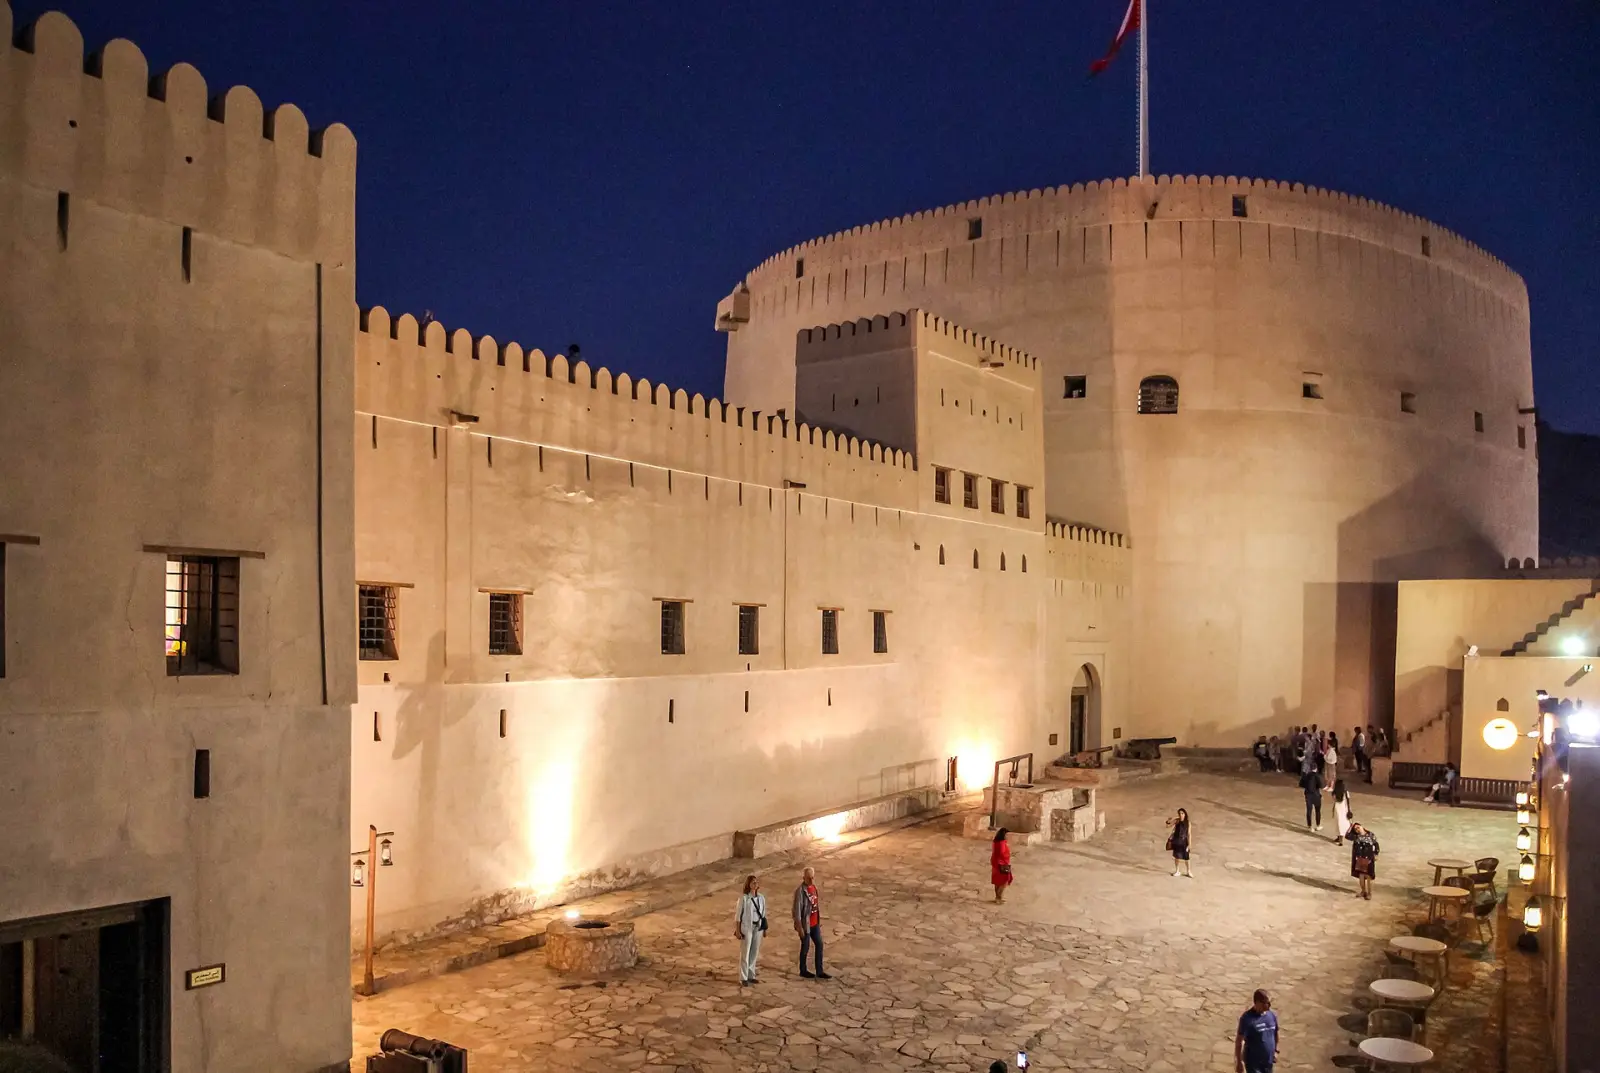
Omã em imagens
Chegar a Omã: primeiros passos
- Contratar um seguro de saúde que atenda às exigências de Omã para residentes.
- Garantir um endereço residencial e guardar o comprovante para os procedimentos oficiais.
- Abrir uma conta bancária local se for necessário manter um depósito ou administrar investimentos.
- Concluir qualquer registro exigido na Polícia Real de Omã ou em outras autoridades.
- Consultar a plataforma Oman Residence para as etapas e a elegibilidade da via específica.
- Manter passaporte, fotos e documentos de propriedade ou de investimento prontos para os pedidos.
Perguntas frequentes
Quanto é preciso investir para obter residência em Omã?
Omã tem 6 vias para investidores. Golden · Imóvel turístico exige um investimento de pelo menos OMR 200,000 (≈ $520,000). Golden · Depósito de OMR 200k exige um investimento de pelo menos OMR 200,000 (≈ $520,000). Golden · Títulos/ações de OMR 200k exige um investimento de pelo menos OMR 200,000 (≈ $520,000).
Posso me mudar para Omã abrindo um negócio?
Omã tem 1 via de negócios ou startup. Golden · Negócios exige um investimento de pelo menos OMR 200,000 (≈ $520,000).
Que vistos de trabalho Omã oferece a estrangeiros?
Omã tem 3 vistos de trabalho. Golden · Indicado de empresa exige um investimento de pelo menos OMR 200,000 (≈ $520,000). Visto de trabalho temporário dá uma primeira estadia de 9 meses. Visto de trabalho dá uma primeira estadia de 2 anos.
Como se obtém um visto de estudante para Omã?
Omã tem 1 visto de estudante. Visto de estudante dá uma primeira estadia de 2 anos que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em Omã?
Sim. Omã tem 1 visto de cônjuge. É Cônjuge de cidadão.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Omã AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.
Fontes (1)
Fontes oficiais
- Oman launches long-term residency program for expat investors (Investor Residency Programme launch note) · Ministry of Foreign Affairs of Oman (archive) · verificado em 2026-10-10