Mudarse a Omán
12 formas de mudarse a Omán en nuestra guía: 6 vías para inversores, 1 vía de negocio o startup, 3 visas de trabajo, 1 visa de estudiante, 1 visa de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Golden · Propiedad turística, OMR 200k+ ≈ $520k. Impuestos para recién llegados: Omán: sin impuesto sobre la renta de las personas físicas hasta el 1 de enero de 2028, 5% de impuesto. Comprobado con fuentes oficiales el .
Omán ofrece una vía tranquila y estructurada para inversores y propietarios de empresas que desean una residencia de larga duración en el Golfo. Los programas de Residencia Dorada se articulan en torno a inmuebles, depósitos, bonos, acciones, la propiedad de empresas o el empleo de nacionales omaníes, y todos conducen a una residencia renovable con plenos derechos de propiedad de empresas e inmuebles.
Inversión · 6

Golden
Inversión exigida: OMR 200k+ ≈ $520k
Visa de propietario de complejo turístico
Primera estancia: 2 años
Visa de inversor
Primera estancia: 10 años
Negocio / Startup · 1

Golden · Negocios
Inversión exigida: OMR 200k+ ≈ $520k
Trabajo · 3

Golden · Nominado de empresa
Inversión exigida: OMR 200k+ ≈ $520k
Visa de trabajo temporal
Primera estancia: 9 meses
Visa de trabajo
Primera estancia: 2 años
Estudiante · 1

Visa de estudiante
Primera estancia: 2 años
Visas de cónyuge · 1

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Impuestos
Omán no aplica actualmente impuesto sobre la renta de las personas físicas, pero una ley de este impuesto entrará en vigor más adelante. Una vez en vigor, los residentes fiscales tributarán por los ingresos percibidos en Omán o en el extranjero, incluidas las rentas de fuente extranjera, mientras que los no residentes tributarán solo por los ingresos percibidos en Omán. El impuesto se aplica por encima de un determinado nivel de ingresos, y la residencia se basa en la presencia en el país. La visa y los impuestos son cuestiones distintas, por lo que la situación de residencia no determina automáticamente la situación fiscal.
Normas generales
Impuestos en Omán: sociedades 15%, IVA 5%, impuesto sobre la renta de las personas físicas desde 2028
5% de impuesto
Detalles
- Sobre: IRPF: ingresos anuales totales superiores a OMR 42,000 (≈ $109,000) (residente: percibidos en Omán o en el extranjero
- Quién: El impuesto sobre la renta de las personas físicas se aplica a las personas físicas, residentes o no residentes, cuyos ingresos totales superen OMR 42,000 (≈ $109,000) al año, desde comienzos de 2028
- Límite: OMR 42k/año ≈ $109k
El impuesto de sociedades es el 15% de la renta neta imponible; se retiene el 10% de los pagos a no residentes por servicios, intereses o cánones; el IVA es del 5%. El impuesto sobre la renta de las personas físicas (Decreto Real 56/2025) entra en vigor a comienzos de 2028, al 5% sobre los ingresos superiores a OMR 42,000 (≈ $109,000) al año; quien permanece más de 183 días en el año es residente fiscal.
Qué grava
IRPF: ingresos anuales totales superiores a OMR 42,000 (≈ $109,000) (residente: percibidos en Omán o en el extranjero; no residente: percibidos solo en Omán). Sociedades: renta neta imponible.
A quién se aplica
- El impuesto sobre la renta de las personas físicas se aplica a las personas físicas, residentes o no residentes, cuyos ingresos totales superen OMR 42,000 (≈ $109,000) al año, desde comienzos de 2028.
- Residente fiscal: permanece en Omán más de 183 días en el año, de forma continua o discontinua, sea omaní o no.
Exclusiones
- Entre las deducciones y exenciones figuran la educación, la sanidad, la herencia, el zakat, las donaciones y la vivienda habitual.
- El impuesto extranjero solo puede deducirse cuando está directamente relacionado con ingresos sujetos a impuesto en Omán.
Límites
- OMR 42,000 al año (≈ $109,000) · Umbral del impuesto sobre la renta de las personas físicas; desde 2028 se aplica un 5% sobre la renta imponible que lo supere.
Días en el país
- Más de 183 días en ejercicio fiscal · Más de 183 días, continuos o discontinuos, convierten a una persona en residente fiscal.
Residencia fiscal
Según la ley del impuesto sobre la renta de las personas físicas, los ingresos totales de un contribuyente residente incluyen los importes en efectivo y en especie percibidos en Omán o en el extranjero (incluidas las rentas de fuente extranjera), mientras que un no residente tributa solo por los importes percibidos en Omán. Hasta 2028 no se aplica ningún impuesto sobre la renta de las personas físicas.
Visas
El tipo de permiso de residencia no determina la situación fiscal; la determinan los días de presencia.
Otros impuestos
Tipo básico del IVA del 5% sobre la mayoría de los bienes y servicios; retención del 10% sobre los pagos a no residentes; los contratos de concesión tributan al 55%.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Omán: sin impuesto sobre la renta de las personas físicas hasta el 1 de enero de 2028; desde entonces, 5% sobre los ingresos superiores a OMR 42,000
5% de impuesto
Detalles
- Quién: Se aplica desde el 1 de enero de 2028 (ley publicada en el Boletín Oficial 1602 el 30 de junio de 2025
- Límite: OMR 42k/año ≈ $109k
Omán no aplica impuesto sobre la renta de las personas físicas en 2026 y 2027. El Decreto Real 56/2025 introduce desde el 1 de enero de 2028 un impuesto del 5% sobre los ingresos anuales superiores a OMR 42,000 (≈ $109,000); los residentes tributarán por los ingresos obtenidos en Omán o en el extranjero, y los no residentes solo por los obtenidos en Omán.
Qué grava
Renta neta = ingresos totales (percepciones en efectivo y en especie, incluidos salario, pensiones, ingresos por trabajo por cuenta propia y alquileres de vivienda) que superen OMR 42,000 (≈ $109,000) al año, menos exenciones, costes y pérdidas; el tipo del 5% se aplica a la renta imponible resultante. Contribuyentes residentes: ingresos totales percibidos en Omán o en el extranjero; no residentes: ingresos totales percibidos solo en Omán.
A quién se aplica
- Se aplica desde el 1 de enero de 2028 (ley publicada en el Boletín Oficial 1602 el 30 de junio de 2025; el reglamento de desarrollo debe dictarlo el presidente de la Autoridad Tributaria en el plazo de un año desde la publicación).
- Los residentes fiscales con ingresos anuales totales superiores a OMR 42,000 (≈ $109,000) deben presentar declaración; los empleadores deben retener sobre los salarios superiores a ese importe.
- Se incluye a los trabajadores por cuenta propia sin registro mercantil; las preguntas frecuentes de la Autoridad Tributaria permiten deducir el 15% de los ingresos brutos del trabajo por cuenta propia o los gastos reales documentados.
Exclusiones
- Las personas cuyos ingresos anuales totales son de OMR 42,000 (≈ $109,000) o menos no tienen renta neta y no presentan declaración.
- El impuesto extranjero solo puede deducirse cuando está directamente relacionado con fuentes de ingresos sujetas a impuesto en Omán (preguntas frecuentes de la Autoridad Tributaria).
- Antes del 1 de enero de 2028 no se aplica ningún impuesto sobre la renta de las personas físicas al salario ni a las rentas de fuente extranjera de los particulares; la vigente Ley del Impuesto sobre la Renta grava a las sociedades y a los establecimientos permanentes (15% de la renta imponible).
Límites
- OMR 42,000 al año (≈ $109,000) · Los ingresos anuales totales superiores a este importe constituyen renta neta sujeta al impuesto sobre la renta de las personas físicas del 5% desde el 1 de enero de 2028; por encima de él surge la obligación de declarar.
Días en el país
- Más de 183 días en año fiscal, continuo o discontinuo · Permanecer en Omán más de 183 días convierte a una persona en residente fiscal, sea omaní o no (preguntas frecuentes de la Autoridad Tributaria).
Residencia fiscal
Los contribuyentes residentes tributan por los ingresos totales percibidos en Omán o en el extranjero (base mundial); los no residentes, solo por los ingresos percibidos en Omán. Se aplica desde el 1 de enero de 2028; situación: aprobada, aún no en vigor.
Visas
Los permisos de residencia no generan por sí mismos residencia fiscal; la determina el criterio de presencia de 183 días.
Otros impuestos
El impuesto de sociedades es el 15% de la renta imponible de las sociedades omaníes y de los establecimientos permanentes (página de inicio del portal de la Autoridad Tributaria).
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Omán en imágenes
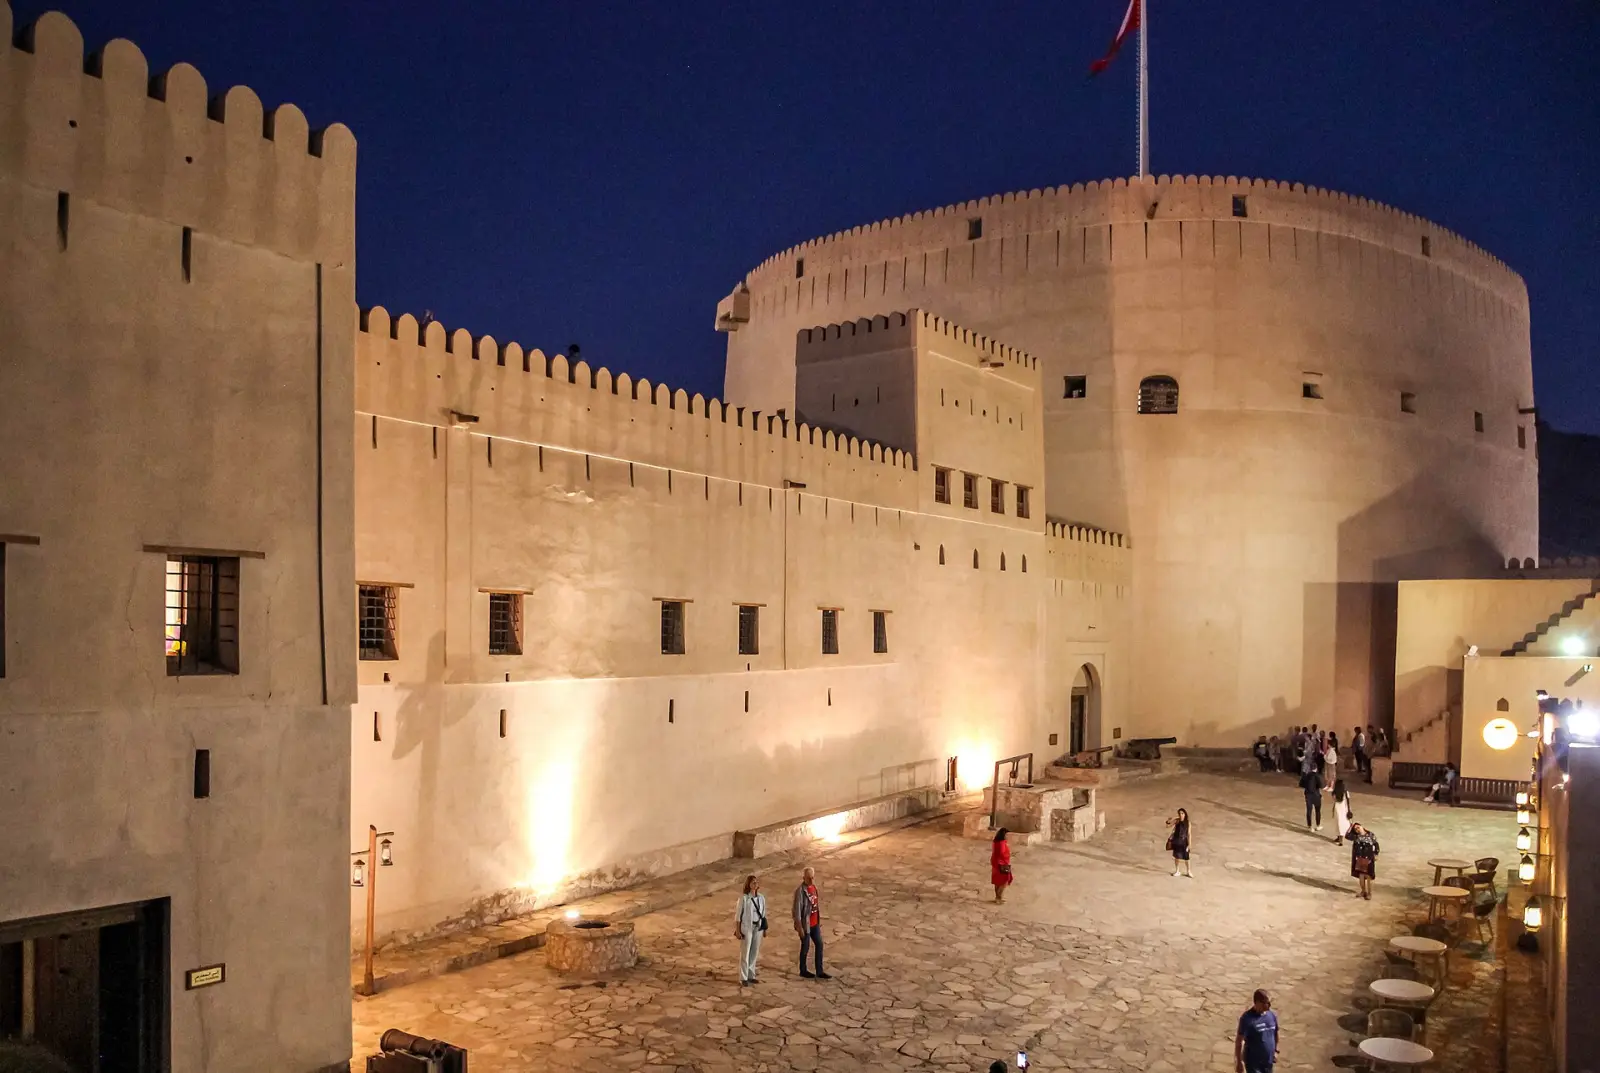
Al llegar a Omán: primeros pasos
- Contrata un seguro médico que cumpla los requisitos de Omán para residentes.
- Asegura una dirección de residencia y conserva el justificante para los trámites oficiales.
- Abre una cuenta bancaria local si necesitas mantener un depósito o gestionar inversiones.
- Completa el registro exigido ante la Policía Real de Omán u otras autoridades.
- Consulta la plataforma Oman Residence para conocer los pasos y requisitos de tu vía concreta.
- Ten preparados tu pasaporte, tus fotografías y los documentos de propiedad o de inversión para las solicitudes.
Preguntas frecuentes
¿Cuánto hay que invertir para obtener la residencia en Omán?
Omán tiene 6 vías para inversores. Golden · Propiedad turística exige una inversión de al menos OMR 200,000 (≈ $520,000). Golden · depósito de OMR 200k exige una inversión de al menos OMR 200,000 (≈ $520,000). Golden · bonos/acciones de OMR 200k exige una inversión de al menos OMR 200,000 (≈ $520,000).
¿Puedo mudarme a Omán abriendo un negocio?
Omán tiene 1 vía de negocio o startup. Golden · Negocios exige una inversión de al menos OMR 200,000 (≈ $520,000).
¿Qué visas de trabajo ofrece Omán a extranjeros?
Omán tiene 3 visas de trabajo. Golden · Nominado de empresa exige una inversión de al menos OMR 200,000 (≈ $520,000). Visa de trabajo temporal da una primera estancia de 9 meses. Visa de trabajo da una primera estancia de 2 años.
¿Cómo se obtiene una visa de estudiante para Omán?
Omán tiene 1 visa de estudiante. Visa de estudiante da una primera estancia de 2 años que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Omán?
Sí. Omán tiene 1 visa de cónyuge. Es Cónyuge de un ciudadano.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Omán AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.
Fuentes (1)
Fuentes oficiales
- Oman launches long-term residency program for expat investors (Investor Residency Programme launch note) · Ministry of Foreign Affairs of Oman (archive) · comprobado el 2026-10-10