Mudar para Maurício
17 formas de se mudar para Maurício no nosso guia: 1 visto de nômade / trabalho remoto, 6 vias para investidores, 2 vias de pagar para residir, 3 vias de negócios / startup, 1 visto de trabalho, 3 vias por nacionalidade ou ascendência, 1 visto de cônjuge.
Trabalhadores remotos: Premium Visa, $1,500+ por mês. Menor investimento: Diáspora · Autônomo, MUR 250k+ ≈ $5,260. Imposto para recém-chegados: Pessoas físicas residentes da Maurícia: imposto de renda de 0% / 10% / 20% / 35% (exercício a partir de 1º de julho de 2026), 35% de imposto. Verificado em com fontes oficiais.
A Maurícia combina um estilo de vida tropical com um conjunto de rotas de residência baseadas em imóveis, trabalho remoto, aposentadoria e negócios. A ilha é pequena e as regras são específicas, portanto a rota certa depende de você planejar comprar um imóvel, continuar trabalhando para clientes no exterior ou administrar um negócio local.
Nômade / Trabalho remoto · 1

Premium Visa
Renda exigida: $1,500+ por mês
Investimento · 6

Aposentadoria ou viver de poupança · 2

Autorização para aposentado não cidadão
Renda exigida: $2,000+ por mês
Residência Senior Living
Investimento exigido: $200k+
Negócios / Startups · 3

Innovator Occupation Permit
Primeira estadia: 10 anos
Investor Occupation Permit
Investimento exigido: $100k+
Self-employed Occupation Permit
Investimento exigido: $50k+
Trabalho · 1

Professional Occupation Permit
Renda exigida: MUR 50k+ por mês ≈ $1,050
Por nacionalidade ou ascendência · 3

Abertas apenas a cidadãos de certos países ou a pessoas com raízes familiares aqui. Ao contrário da livre circulação, cada uma exige um pedido.
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 2 anos
Impostos
Pessoas físicas residentes são tributadas sobre a renda de fonte mauriciana e sobre a renda de fonte estrangeira remetida à Maurícia; assim, o dinheiro mantido no exterior geralmente fica fora da incidência. Titulares de Premium Visa são tributados apenas sobre o que remetem, e gastos com cartões estrangeiros não são tratados como remessa.
Regras gerais
Pessoas físicas residentes: renda de fonte estrangeira tributada quando remetida, alíquotas ordinárias de 0% / 10% / 20% / 35%
Detalhes
- Limite: MUR 500k/ano ≈ $11k
Pessoas físicas residentes pagam imposto sobre a renda obtida na Maurícia e sobre a renda de fonte estrangeira recebida na Maurícia. Para o exercício que começa em 1º de julho de 2026, o Finance Act 2026 fixa 0 por cento sobre os primeiros MUR 500,000 (≈ $10,500) de renda tributável, 10 por cento sobre os próximos MUR 500,000, (≈ $10,500) 20 por cento sobre os próximos MUR 11 milhões (≈ $232,000) e 35 por cento acima de MUR 12 milhões (≈ $253,000).
Tributado sobre
Renda tributável do residente: renda de fonte mauriciana mais renda de fonte estrangeira remetida à Maurícia; não residentes são tributados sobre a renda líquida de fonte mauriciana. Exercício fiscal de 1º de julho a 30 de junho. No exercício de 1º de julho de 2025 a 30 de junho de 2026, as alíquotas foram 0 por cento sobre os primeiros MUR 500,000, (≈ $10,500) 10 por cento sobre os próximos MUR 500,000 (≈ $10,500) e 20 por cento sobre o restante; a página de declaração da Mauritius Revenue Authority ainda mostra essa tabela.
A quem se aplica
- Pessoa física residente: domiciliada na Maurícia (salvo se seu lar permanente estiver fora do país), ou presente por 183 dias ou mais no exercício, ou por 270 dias ou mais no total dos dois exercícios anteriores.
Exclusões
- Não residentes não têm deduções pessoais, abatimentos nem isenções.
- Dividendos de empresas residentes na Maurícia, juros de poupança ou de depósitos a prazo de pessoas físicas e ganhos na venda de títulos são isentos.
Limites
- MUR 500,000 por ano (≈ $10,500) · Renda tributável alíquota de 0 por cento; os próximos MUR 500,000 (≈ $10,500) são tributados a 10 por cento (Finance Act 2026, First Schedule Part I).
- MUR 12,000,000 por ano (≈ $253,000) · A partir do exercício que começa em 1º de julho de 2026: 20 por cento aplica-se à renda tributável entre MUR 1,000,000 (≈ $21,000) e MUR 12,000,000, (≈ $253,000) e 35 por cento acima de MUR 12,000,000 (≈ $253,000).
- MUR 500,000 por ano (≈ $10,500) · Renda líquida total acima da qual a pessoa física deve entregar declaração.
Dias no país
- Pelo menos 183 dias em Exercício fiscal (1º de julho a 30 de junho) · Presença na Maurícia por um total de 183 dias ou mais no exercício torna a pessoa física residente.
- Pelo menos 270 dias em Total dos dois exercícios fiscais anteriores · Presença total de 270 dias ou mais nos dois exercícios anteriores (somada à presença no exercício atual) também gera residência.
Residência fiscal
A renda de fonte estrangeira é tributável nas mãos do residente, na prática em base de remessa. O imposto de solidariedade foi abolido a partir de 1 de julho de 2023. A tabela de faixas do Finance Act 2026 se aplica ao exercício fiscal que começa em 1 de julho de 2026 e aos anos seguintes (seção 28(12)). As mesmas alíquotas são detalhadas em “Mauritius resident individuals: income tax 0% / 10% / 20% / 35%”.
Vistos
A residência fiscal é apurada independentemente da autorização; titulares de autorização de ocupação, de aposentadoria e de programas imobiliários que atendam ao teste de residência são residentes.
Outros impostos
Declaração: são obrigados a entregar quem tiver renda tributável, renda líquida acima de MUR 500,000 (≈ $10,500) ou receita bruta empresarial acima de MUR 2 milhões (≈ $42,100).
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Titulares de Premium Visa: imposto apenas sobre renda remetida
Benefício fiscal
Detalhes
- Sobre: Dinheiro remetido à Maurícia
- Quem: Titular de Premium Visa
Titulares de Premium Visa são tributáveis na Maurícia apenas na medida em que o dinheiro é remetido ao país; gastos com cartões estrangeiros não são remessa, e os titulares não precisam se registrar na MRA, salvo se devem imposto.
Tributado sobre
Dinheiro remetido à Maurícia; renda de fonte mauriciana, como remunerações por trabalho realizado remotamente na Maurícia.
A quem se aplica
- Titular de Premium Visa.
Exclusões
- Dinheiro gasto na Maurícia com cartões de crédito ou débito estrangeiros não é tratado como remetido.
- Dinheiro depositado em conta bancária mauriciana é tributável, salvo se for feita declaração (formulário PV1, seção 73B(3) do Income Tax Act) de que o imposto já foi pago no país de origem ou residência.
Residência fiscal
A declaração é devida até a data mais próxima entre a partida e 15 de outubro de cada ano.
Vistos
Aplica-se apenas enquanto o titular estiver com o Premium Visa; titulares de autorização de ocupação estão fora dele.
Outros impostos
A CSG não se aplica a titulares de Premium Visa; contribuições ao National Savings Fund e ao Training Levy também não se aplicam. Um atestado que certifique a estadia e a situação tributária é emitido sob solicitação na partida. FAQ da fonte datada de outubro de 2022.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Pessoas físicas residentes da Maurícia: imposto de renda de 0% / 10% / 20% / 35% (exercício a partir de 1º de julho de 2026)
35% de imposto
Detalhes
- Limite: MUR 500k/ano ≈ $11k
Para o exercício que começa em 1º de julho de 2026, o Finance Act 2026 fixa o imposto de renda das pessoas físicas em 0% sobre os primeiros MUR 500,000, (≈ $10,500) 10% sobre os próximos MUR 500,000, (≈ $10,500) 20% sobre os próximos MUR 11 milhões (≈ $232,000) e 35% acima de MUR 12 milhões (≈ $253,000). A Contribuição de Participação Justa de 15% aplicou-se apenas ao exercício 2025/26; a renda de fonte estrangeira de pessoa física é tributada quando recebida ou movimentada na Maurícia.
Tributado sobre
Renda tributável de pessoa física, exercício de 1º de julho a 30 de junho. Faixas a partir do exercício que começa em 1º de julho de 2026: 0% sobre os primeiros MUR 500,000 (≈ $10,500); 10% sobre os próximos MUR 500,000 (≈ $10,500); 20% sobre os próximos MUR 11,000,000 (≈ $232,000); 35% sobre o restante (acima de MUR 12,000,000 (≈ $253,000)). Exercício de 1º de julho de 2025 a 30 de junho de 2026 (First Schedule Part I, conforme a consolidação de maio de 2026): 0% sobre os primeiros MUR 500,000, (≈ $10,500) 10% sobre os próximos MUR 500,000, (≈ $10,500) 20% sobre o restante, mais Contribuição de Participação Justa de 15% sobre a renda tributável acima de MUR 12,000,000 (≈ $253,000) (s16C). Alíquota marginal máxima indicada como ratePercent.
A quem se aplica
- Pessoa física residente: domiciliada na Maurícia (salvo se o lar permanente estiver fora do país), ou presente por 183 dias ou mais no exercício, ou presente por 270 dias ou mais no total do exercício e dos 2 exercícios anteriores (Income Tax Act s73(1)(a)).
- Não residentes são tributados sobre a renda obtida na Maurícia.
- A renda obtida por pessoa física fora da Maurícia considera-se auferida quando é recebida na Maurícia por ela ou em seu nome, ou movimentada na Maurícia em seu interesse (s5(3)).
Exclusões
- O Finance Act 2026 s7(b) altera o s16C(3) para suprimir as palavras "e para os 2 exercícios subsequentes": a Contribuição de Participação Justa de 15% sobre a renda tributável acima de MUR 12,000,000 (≈ $253,000) aplica-se apenas ao exercício que começa em 1º de julho de 2025; a partir de 1º de julho de 2026, a faixa de 35% substitui essa contribuição para pessoas físicas.
- O Finance Act 2026 também acrescenta isenção de renda por quatro anos para empregados estrangeiros qualificados de empresas que fabricam sistemas fotovoltaicos solares (Second Schedule Part II item 22); é uma regra setorial específica, não um benefício geral para expatriados.
Limites
- MUR 500,000 por ano (≈ $10,500) · Faixa de 0%: os primeiros MUR 500,000 (≈ $10,500) de renda tributável (exercícios a partir de 1º de julho de 2025).
- MUR 1,000,000 por ano (≈ $21,000) · Alíquota de 10% aplica-se entre MUR 500,000 (≈ $10,500) e MUR 1,000,000 (≈ $21,000) de renda tributável.
- MUR 12,000,000 por ano (≈ $253,000) · A partir de 1º de julho de 2026: 20% aplica-se até MUR 12,000,000 (≈ $253,000) e 35% acima disso. Apenas para o exercício 2025/26: limite da Contribuição de Participação Justa, de 15% sobre a renda tributável acima dele.
Dias no país
- Pelo menos 183 dias em exercício fiscal (1º de julho a 30 de junho) · A presença na Maurícia torna a pessoa física residente (s73(1)(a)(ii)).
- Pelo menos 270 dias em exercício atual e os 2 exercícios anteriores (total) · Teste alternativo de residência (s73(1)(a)(iii)).
Residência fiscal
A seção 5(3) considera a renda de fonte estrangeira da pessoa física auferida apenas quando recebida ou movimentada na Maurícia; assim, renda de fonte estrangeira não remetida nem movimentada na Maurícia fica fora da incidência. O Finance Act 2026 s7(v) considera-se em vigor para o exercício que começa em 1º de julho de 2026 e todos os exercícios seguintes (s28(12)).
Vistos
Autorizações de residência e vistos não determinam a residência fiscal; decidem os testes de dias e o domicílio previstos na seção 73. Titulares do Premium Visa têm uma regra separada sobre renda remetida (veja “Premium Visa holders: tax on remitted income only”).
Outros impostos
A Contribution Sociale Generalisee e o IVA aplicam-se separadamente.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
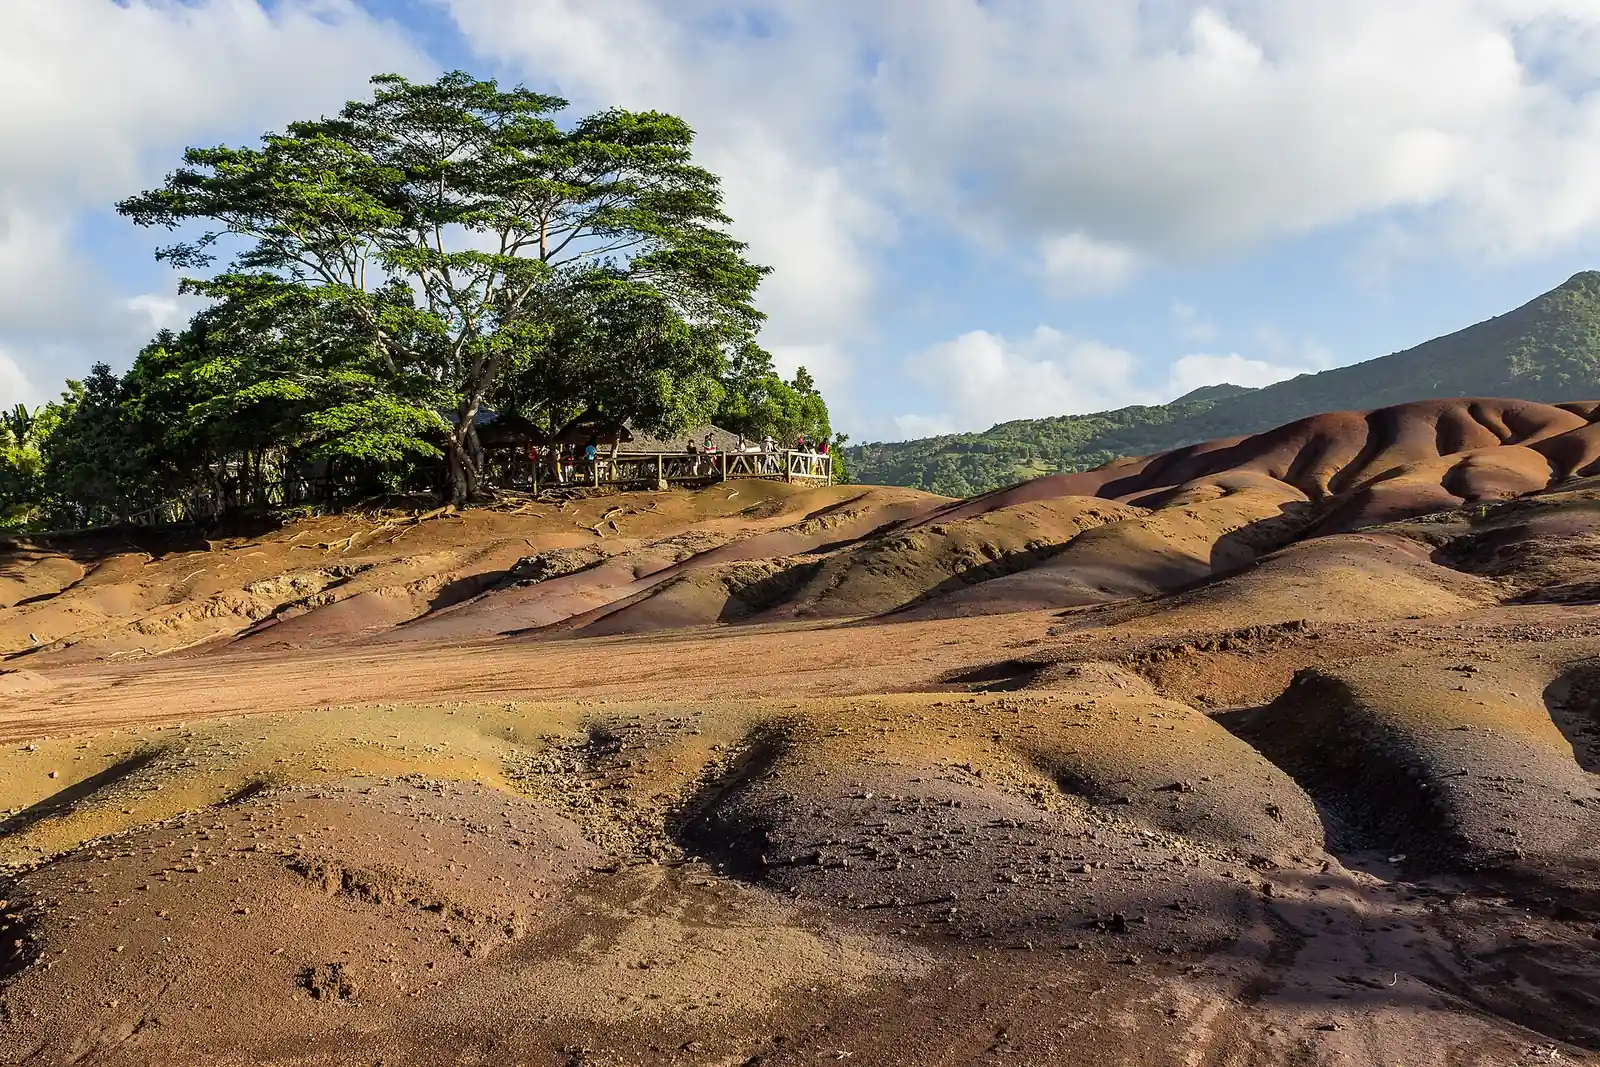
Maurício em imagens
Estadias mais curtas · 1
Vistos de cônjuge
Visto de casamento
Renda exigida: MUR 45k+ por mês ≈ $950
Passar para mais tarde · 1
Trabalho
Autorização para jovem profissional
Renda exigida: MUR 25k+ por mês ≈ $530
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Permanent Residence Permit (PRP) for investors, professionals, self-employed and retirees
Chegar a Maurício: primeiros passos
- Contrate seguro-viagem e seguro saúde que cubram a estadia antes da chegada, pois várias rotas exigem comprovação de cobertura.
- Tenha em mãos carta de hospedagem ou comprovante de endereço, seja para alugar ou comprar.
- Mantenha consigo a passagem de volta e os documentos do plano de estadia prolongada para a rota do Premium Visa.
- Abra uma conta bancária local quando tiver a autorização e o endereço, para que os recursos e o faturamento possam ser comprovados.
- Registre-se na Mauritius Revenue Authority apenas se tiver imposto a pagar, e observe o prazo de declaração se estiver com o Premium Visa.
- Para autorizações de negócio e de ocupação, inicie a solicitação online pelo National Electronic Licensing System em vez de viajar antes.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Maurício em 2026?
Maurício tem 1 visto de nômade ou de trabalho remoto. Premium Visa exige renda de pelo menos $1,500 por mês e dá uma primeira estadia de 1 ano que pode ser renovada.
Quanto é preciso investir para obter residência em Maurício?
Maurício tem 6 vias para investidores. PDS · $375k exige um investimento de pelo menos $375,000. Apartamento G+2 · $375k exige um investimento de pelo menos $375,000. IRS · $375k exige um investimento de pelo menos $375,000.
Posso me aposentar ou morar em Maurício com minha poupança ou pensão?
Maurício tem 2 vias de aposentadoria ou de pagar para residir. Autorização para aposentado não cidadão exige renda de pelo menos $2,000 por mês e dá uma primeira estadia de 10 anos que pode ser renovada. Residência Senior Living exige um investimento de pelo menos $200,000.
Posso me mudar para Maurício abrindo um negócio?
Maurício tem 3 vias de negócios ou startup. Innovator Occupation Permit dá uma primeira estadia de 10 anos que pode ser renovada. Investor Occupation Permit exige um investimento de pelo menos $100,000 e dá uma primeira estadia de 10 anos que pode ser renovada. Self-employed Occupation Permit exige um investimento de pelo menos $50,000 e dá uma primeira estadia de 10 anos que pode ser renovada.
Que vistos de trabalho Maurício oferece a estrangeiros?
Maurício tem 1 visto de trabalho. Professional Occupation Permit exige um salário de pelo menos MUR 50,000 por mês (≈ $1,050) e dá uma primeira estadia de 10 anos que pode ser renovada.
Minha nacionalidade ou ascendência pode me dar residência em Maurício?
Sim. Maurício tem 3 vias por nacionalidade ou ascendência. Diáspora · Profissional exige renda de pelo menos MUR 100,000 por mês (≈ $2,100). Diáspora · Autônomo exige um investimento de pelo menos MUR 250,000 (≈ $5,260). Existe também Diáspora · Jovem profissional.
Posso me juntar ao meu cônjuge ou parceiro em Maurício?
Sim. Maurício tem 1 visto de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 2 anos.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Maurício AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.