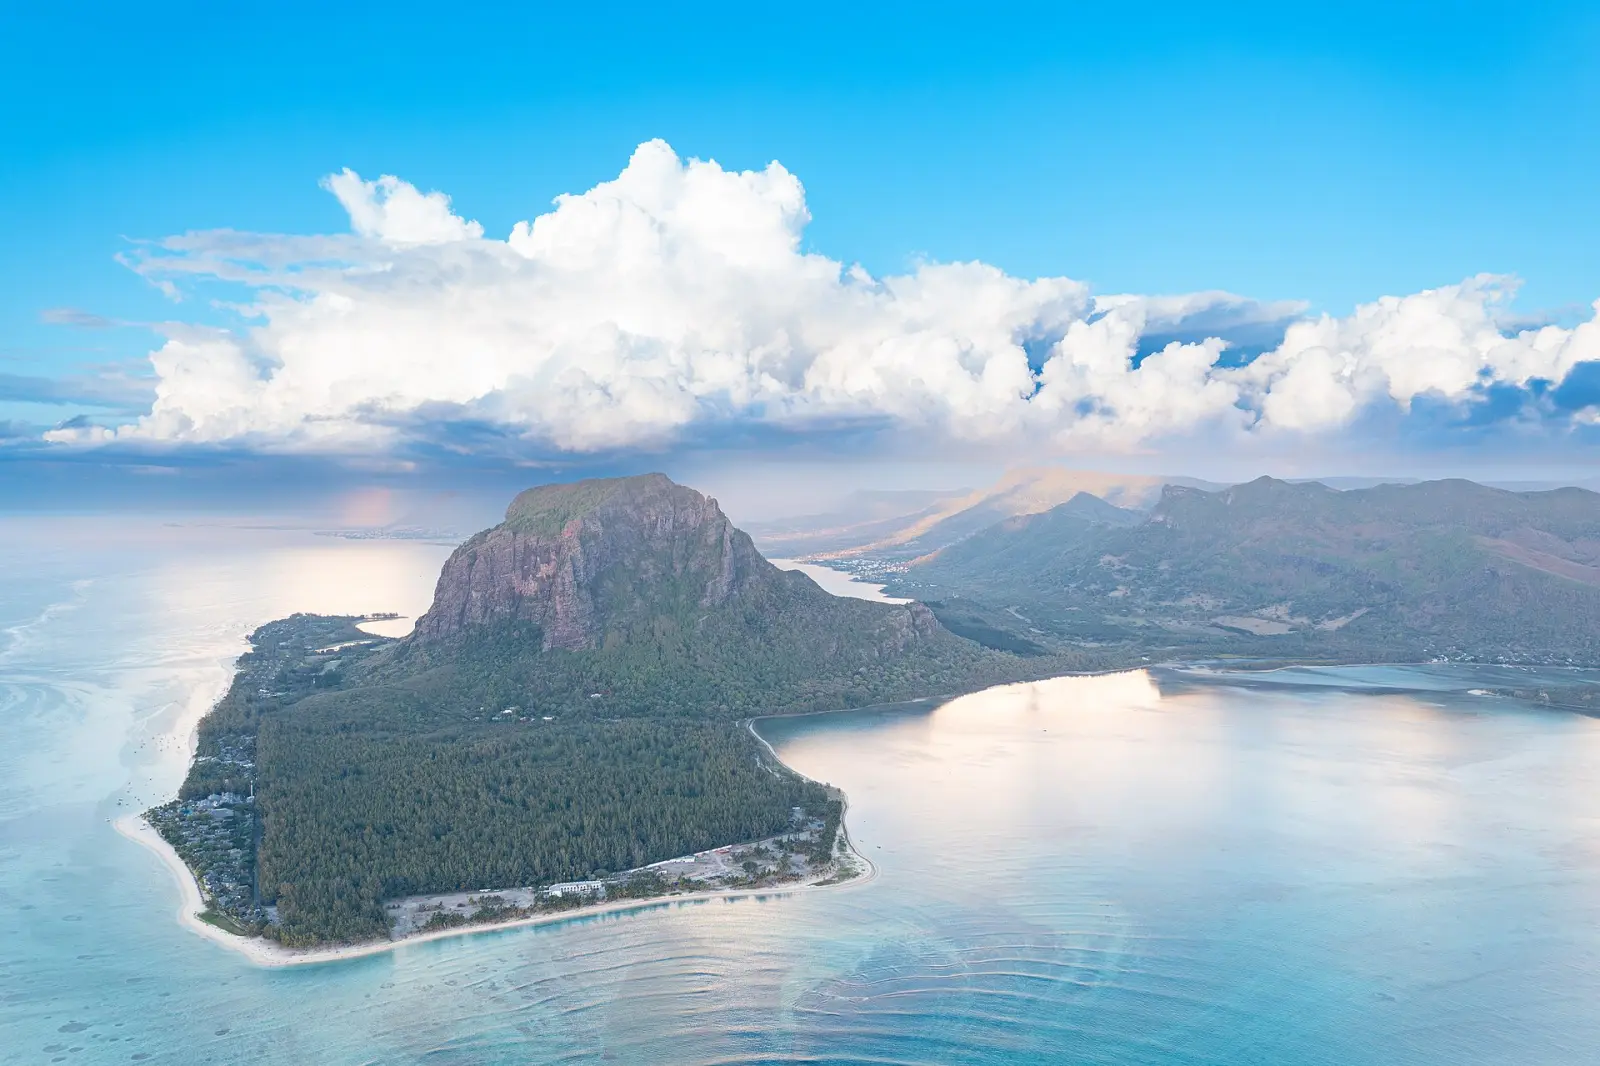
モーリシャスへの移住
当ガイドではモーリシャスへの移住方法が17件あります:ノマド・リモートワークビザ1件, 投資家ルート6件, 支払いで滞在するルート2件, ビジネス・起業ルート3件, 就労ビザ1件, 国籍・祖先によるルート3件, 配偶者ビザ1件。
リモートワーカー:Premium Visa、$1,500+ /月。 最も低い投資額:Diaspora · 自営業、MUR 250k+ ≈ $5,260。 新規居住者の税金:モーリシャスの居住個人:所得税 0% / 10% / 20% / 35%(2026年7月1日からの所得年度)、税率35%。 に公的情報源で確認済み。
モーリシャスは、不動産、リモートワーク、退職、事業を中心に組み立てられた居住ルールを組み合わせて、熱帯の暮らしを提供しています。島は小さく、規則は特有なため、適切なルートは、家を買う予定か、海外の顧客のために働き続けるか、現地で事業を行うかによって異なります。
ノマド・リモートワーク · 1

Premium Visa
必要な収入: $1,500+ /月
投資 · 6

リタイア・預貯金で滞在 · 2

外国人退職者許可
必要な収入: $2,000+ /月
Senior Living居住
必要な投資: $200k+
ビジネス・起業 · 3

Innovator Occupation Permit
初回の滞在: 10年
Investor Occupation Permit
必要な投資: $100k+
Self-employed Occupation Permit
必要な投資: $50k+
就労 · 1

Professional Occupation Permit
必要な収入: MUR 50k+ /月 ≈ $1,050
国籍・祖先による · 3

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 1

市民または永住者と結婚している、またはパートナー関係にある人向けです。
税金
居住する個人は、モーリシャス源泉の所得と、モーリシャスに送金された国外源泉所得に課税されます。そのため、海外に残した金銭は、一般的に課税の対象外です。プレミアムビザの保有者は、送金した金額のみに課税され、外国のカードでの支出は送金とはみなされません。
通常のルール
居住する個人:国外源泉所得は送金時に課税、通常税率 0% / 10% / 20% / 35%
詳細
- 上限:MUR 500k/年 ≈ $11k
居住する個人は、モーリシャスで得た所得と、モーリシャスで受け取った国外源泉所得に課税されます。2026年7月1日に始まる所得年度について、2026年財政法は、課税所得の最初の MUR 500,000 (≈ $10,500) に0%、次の MUR 500,000 (≈ $10,500) に10%、次の MUR 11 million (≈ $232,000) に20%、MUR 12 million (≈ $253,000) を超える部分に35%を定めています。
課税対象
居住者の課税所得:モーリシャス源泉所得と、モーリシャスに送金された国外源泉所得。非居住者は、モーリシャス源泉の純所得に課税されます。所得年度は7月1日から6月30日です。2025年7月1日から2026年6月30日の所得年度では、最初の MUR 500,000 (≈ $10,500) に0%、次の MUR 500,000 (≈ $10,500) に10%、残りに20%でした。モーリシャス歳入庁の申告のページは、依然としてこの表を示しています。
適用対象
- 居住する個人:モーリシャスに住所を有する(恒久的な住居がモーリシャス外にある場合を除く)、所得年度に183日以上滞在する、または前の2所得年度で合計270日以上滞在する者。
適用除外
- 非居住者には、個人の控除、所得控除、または控除額はありません。
- モーリシャスの居住法人からの配当、個人の貯蓄または定期預金の利子、および有価証券の売却による利益は非課税です。
上限
- 年額MUR 500,000 (≈ $10,500) · 課税所得は0パーセントで課税され、次のMUR 500,000 (≈ $10,500)は10パーセントで課税されます(Finance Act 2026, First Schedule Part I)。
- 年額MUR 12,000,000 (≈ $253,000) · 2026年7月1日に始まる所得年度から:課税所得が MUR 1,000,000 (≈ $21,000) から MUR 12,000,000 (≈ $253,000) の間では20%が適用され、MUR 12,000,000 (≈ $253,000) を超える部分には35%が適用されます。
- 年額MUR 500,000 (≈ $10,500) · 申告書の提出が必要となる、個人の純所得の合計額です。
国内での日数
- 所得年度(7月1日から6月30日)で183日以上 · 所得年度において、モーリシャスに合計183日以上滞在すると、その個人は居住者となります。
- 前の2所得年度の合計で270日以上 · 前の2所得年度に合計270日以上滞在した場合(現在の年度の滞在と合わせて)、居住者となります。
税務上の居住
国外源泉所得は、居住者の所得として課税され、実務上は送金ベースです。連帯税(solidarity levy)は2023年7月1日に廃止されました。2026年財政法の税率区分表は、2026年7月1日から始まる所得年度以降に適用されます(第28条(12)項)。同じ税率は「Mauritius resident individuals: income tax 0% / 10% / 20% / 35%」でより詳しく示されています。
ビザ
税務上の居住は、許可とは独立して判断されます。職業許可、退職者、および不動産制度の保有者でも、居住テストを満たす場合は居住者となります。
その他の税
申告:課税所得がある者、純所得が MUR 500,000 (≈ $10,500) を超える者、または事業の総所得が MUR 2 million (≈ $42,100) を超える者に対して、申告書の提出期限が定められています。
に公的情報源で確認、一部は部分的に確認変更履歴
特別制度
プレミアムビザの保有者:送金された所得にのみ課税
税の軽減
詳細
- 課税対象:モーリシャスに送金された金銭、例えばモーリシャスでリモートで行った仕事に対する報酬などのモーリシャス源泉の所得です
- 対象者:プレミアムビザの保有者
プレミアムビザの保有者は、金銭がモーリシャスに送金された範囲でのみ、モーリシャスで課税されます。外国のカードでの支出は送金とはみなされず、税金を負っていない限り、保有者は MRA に登録する必要はありません。
課税対象
モーリシャスに送金された金銭、例えばモーリシャスでリモートで行った仕事に対する報酬などのモーリシャス源泉の所得です。
適用対象
- プレミアムビザの保有者。
適用除外
- 外国のクレジットカードまたはデビットカードでモーリシャス国内で支払われた金銭は、送金とはみなされません。
- モーリシャスの銀行口座に預け入れられた金銭は、出身国または居住国で既に税が支払われたという申告(様式 PV1、所得税法第73B条(3))がない限り、課税されます。
税務上の居住
申告は、出国の日または毎年10月15日のいずれか早い方が期限です。
ビザ
プレミアムビザの期間中にのみ適用されます。職業許可の保有者は対象外です。
その他の税
CSG はプレミアムビザの保有者には適用されません。国民貯蓄基金および訓練賦課金の拠出も適用されません。滞在および税の債務を証明する書類は、出国時の請求により発行されます。出典のFAQは2022年10月付けです。
に公的情報源で確認変更履歴
通常のルール
モーリシャスの居住個人:所得税 0% / 10% / 20% / 35%(2026年7月1日からの所得年度)
税率35%
詳細
- 上限:MUR 500k/年 ≈ $11k
2026年7月1日に始まる所得年度について、2026年財政法は、個人の所得税を、最初の MUR 500,000 (≈ $10,500) に0%、次の MUR 500,000 (≈ $10,500) に10%、次の MUR 11 million (≈ $232,000) に20%、MUR 12 million (≈ $253,000) を超える部分に35%と定めています。15%の公平負担拠出金は、2025/26所得年度にのみ適用されました。個人の国外源泉所得は、モーリシャスで受け取られた時、またはモーリシャスで取り扱われた時に課税されます。
課税対象
個人の課税所得、所得年度は7月1日から6月30日です。2026年7月1日に始まる所得年度からの税率区分:最初の MUR 500,000 (≈ $10,500) は0%、次の MUR 500,000 (≈ $10,500) は10%、次の MUR 11,000,000 (≈ $232,000) は20%、残り(MUR 12,000,000 (≈ $253,000) を超える部分)は35%です。2025年7月1日から2026年6月30日の所得年度(2026年5月の統合版の第1附則第I部):最初の MUR 500,000 (≈ $10,500) は0%、次の MUR 500,000 (≈ $10,500) は10%、残りは20%、さらに MUR 12,000,000 (≈ $253,000) を超える課税可能所得の15%を公平負担拠出金として課されます(第16C条)。最高限界税率は ratePercent として示されています。
適用対象
- 居住個人:モーリシャスに住所を有する(恒久的な住居がモーリシャス外にある場合を除く)、所得年度に183日以上滞在する、または所得年度と前の2所得年度を合わせて合計270日以上滞在する(所得税法第73条(1)(a))。
- 非居住者は、モーリシャス源泉の所得に課税されます。
- 個人がモーリシャス外から得た所得は、その個人のために、またはその利益のためにモーリシャスで受け取られた時、またはモーリシャスで取り扱われた時に、得られたものとみなされます(第5条(3))。
適用除外
- 2026年財政法の第7条(b)は、第16C条(3)から「および続く2所得年度について」の文言を削除します。課税所得が MUR 12,000,000 (≈ $253,000) を超える部分の15%の公平負担拠出金は、2025年7月1日に始まる所得年度にのみ適用されます。2026年7月1日からは、個人について35%の区分がこれに代わります。
- 2026年財政法は、太陽光発電システムを製造する会社の、適格な非市民の従業員に対する4年間の所得免除も追加しています(第2附則第II部第22項)。これは分野特有のもので、一般的な駐在員向けの免除ではありません。
上限
- 年額MUR 500,000 (≈ $10,500) · 0%の区分:課税所得の最初の MUR 500,000 (≈ $10,500)(2025年7月1日から始まる所得年度)。
- 年額MUR 1,000,000 (≈ $21,000) · 10%は、課税所得の MUR 500,000 (≈ $10,500) から MUR 1,000,000 (≈ $21,000) の間で適用されます。
- 年額MUR 12,000,000 (≈ $253,000) · 2026年7月1日から:20%は MUR 12,000,000 (≈ $253,000) まで適用され、それを超える部分には35%が適用されます。2025/26所得年度のみ:公平負担拠出金の基準額、およびそれを超える課税可能所得の15%。
国内での日数
- 所得年度(7月1日から6月30日)で183日以上 · モーリシャスに居住すると、その個人は居住者となります(第73条(1)(a)(ii))。
- 現在の所得年度および前の2所得年度(合計)で270日以上 · 代替的な居住テスト(第73条(1)(a)(iii))。
税務上の居住
第5条(3)は、個人の国外源泉所得を、モーリシャスで受け取られた時、またはモーリシャスで取り扱われた時にのみ得られたとみなすため、送金されずまたはモーリシャスで取り扱われない国外源泉所得は、課税の対象外です。2026年財政法第7条(v)は、2026年7月1日に始まる所得年度およびそれ以降のすべての所得年度について、有効とみなされます(第28条(12))。
ビザ
ビザや在留許可は税務上の居住を決めません。決定するのは日数テストおよび第73条のドミサイルです。プレミアムビザ保有者には、送金された所得のみに課税される別の規則があります(「Premium Visa holders: tax on remitted income only」を参照)。
その他の税
社会的連帯拠出金(CSG)および VAT は、別途適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
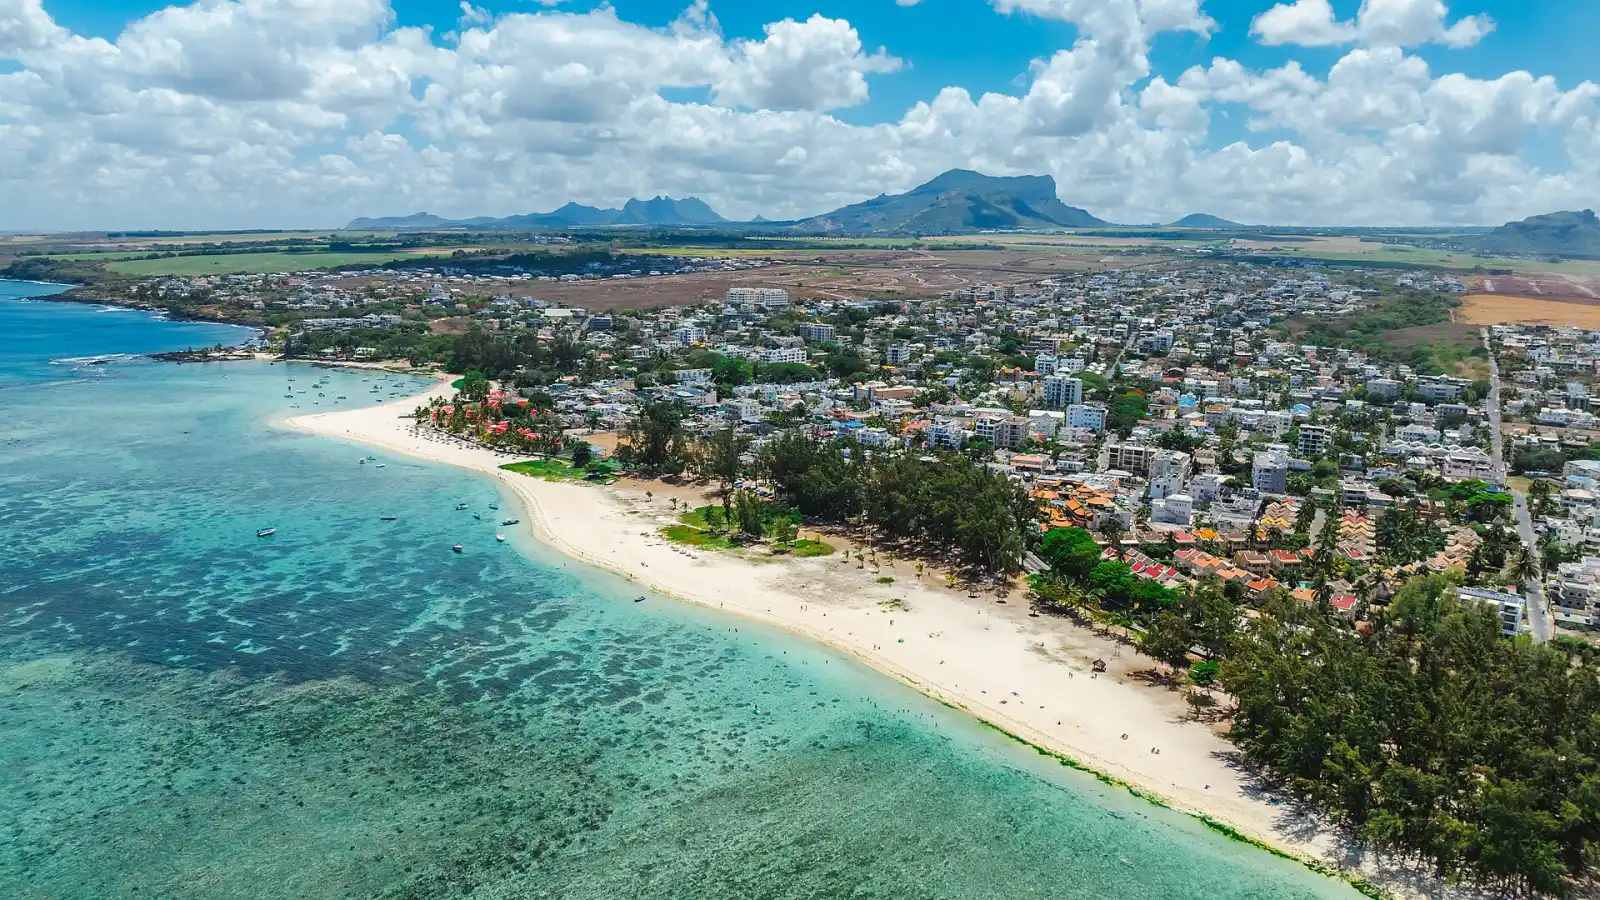
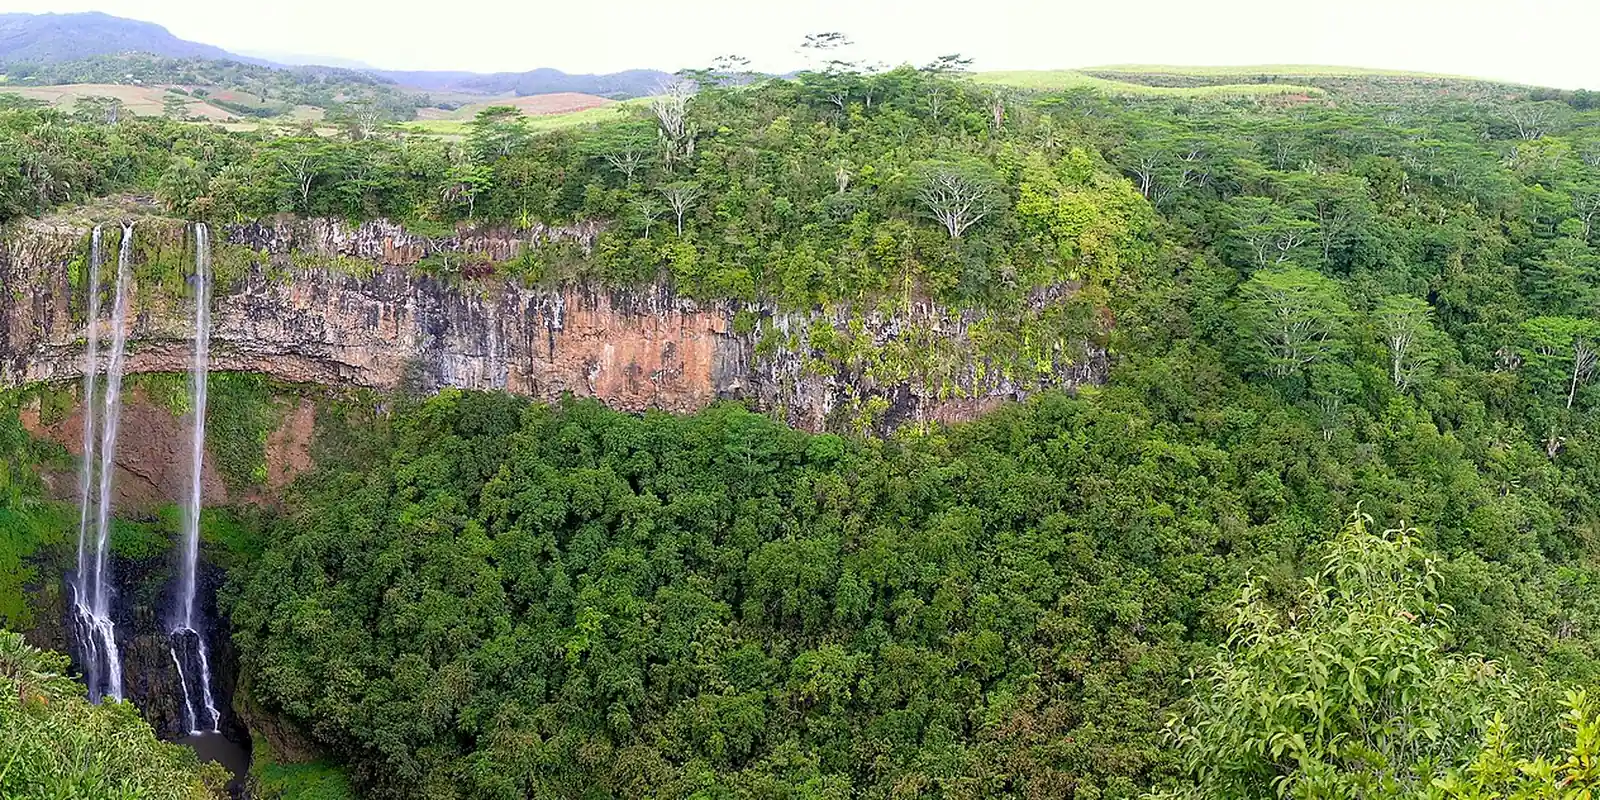
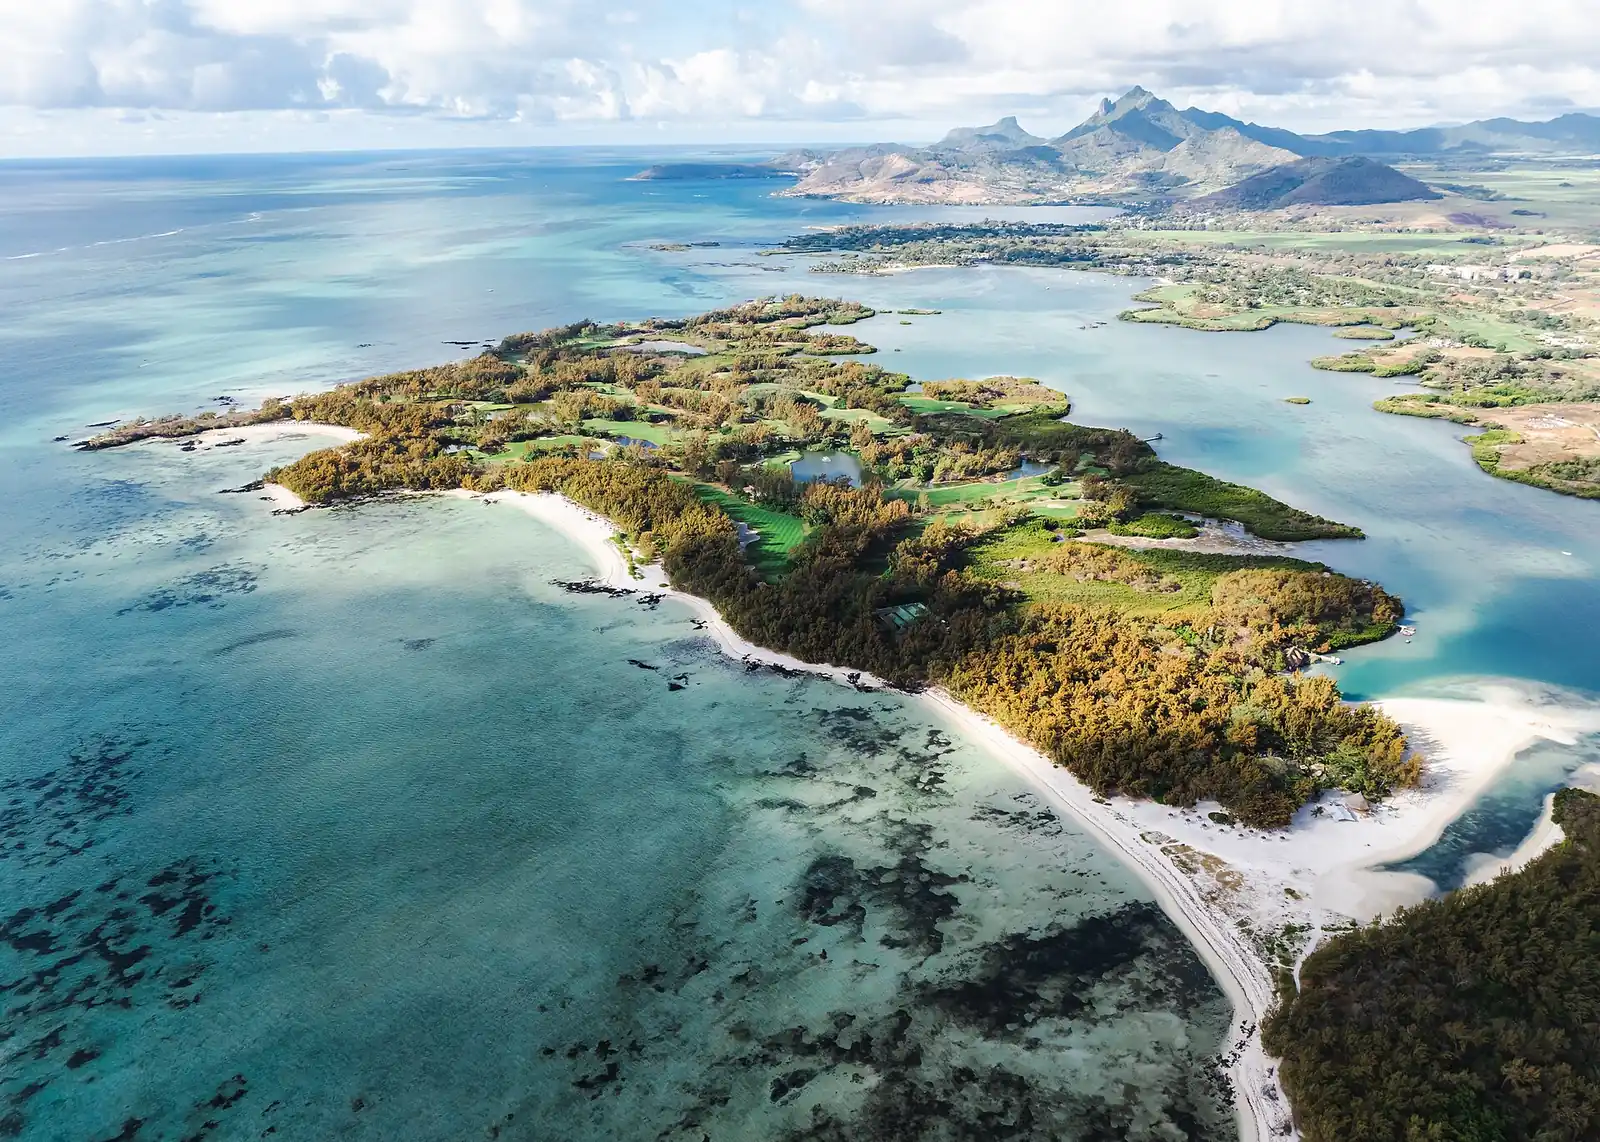
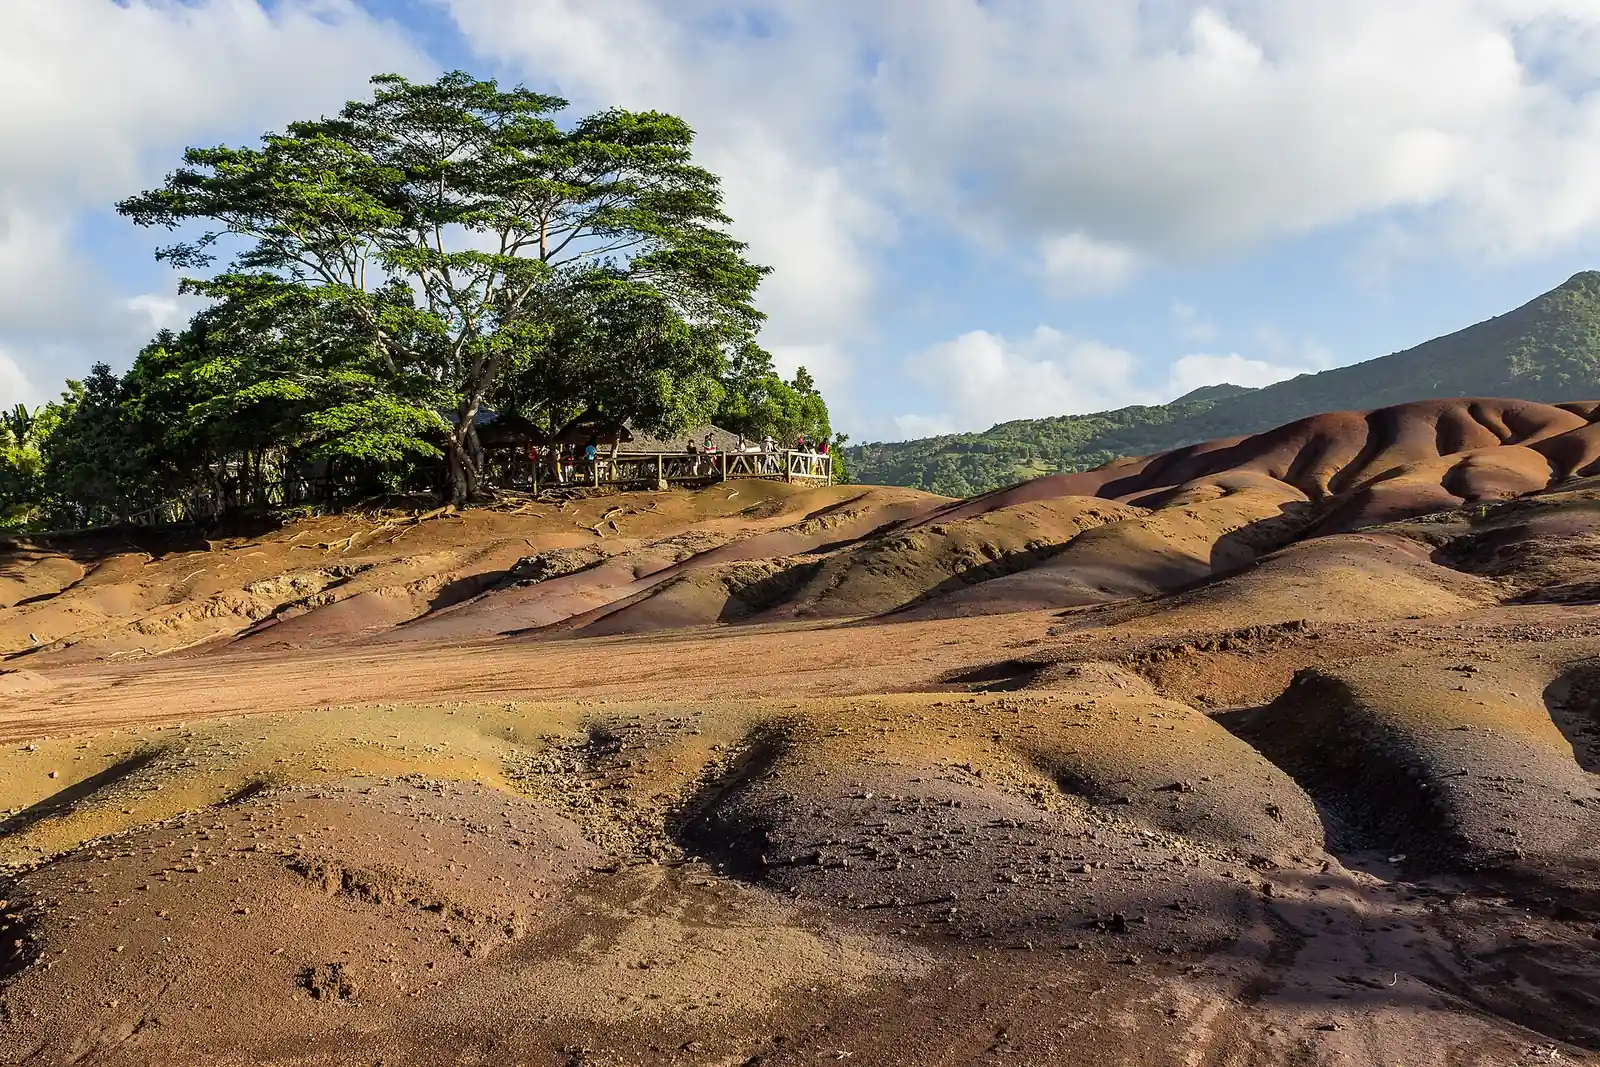
写真で見るモーリシャス
後で見る · 1
就労
Young Professional permit
必要な収入: MUR 25k+ /月 ≈ $530
永住への道 · 1
- 永住:5年後 · Permanent Residence Permit (PRP) for investors, professionals, self-employed and retirees
モーリシャス到着後の最初の手続き
- 入国前に、滞在をカバーする旅行保険と医療保険を手配してください。複数のルートで保険の証明が求められます。
- 賃貸か購入かにかかわらず、宿泊の書簡または住所の証明を用意してください。
- プレミアムビザのルートでは、帰りの航空券と長期滞在計画の書類を携帯してください。
- 許可と住所が得られたら、現地の銀行口座を開設し、資金と売上高を文書化できるようにしてください。
- 税金を支払う義務がある場合にのみ、モーリシャス歳入庁に登録してください。プレミアムビザの場合は、申告期限に注意してください。
- 事業および職業許可については、渡航する前に、国の電子ライセンスシステムからオンラインで申請を開始してください。
よくある質問
2026年のモーリシャスのデジタルノマドビザの収入要件は?
モーリシャスにはノマド・リモートワークビザが1件あります。 Premium Visaは収入として月額$1,500以上が必要と初回の滞在期間が1年で、更新可能です。
モーリシャスの居住権にはいくら投資が必要ですか?
モーリシャスには投資家ルートが6件あります。 PDS · $375kは投資として$375,000以上が必要です。 G+2 apartment · $375kは投資として$375,000以上が必要です。 IRS · $375kは投資として$375,000以上が必要です。
預貯金や年金でモーリシャスに退職・居住できますか?
モーリシャスにはリタイア・支払いで滞在するルートが2件あります。 外国人退職者許可は収入として月額$2,000以上が必要と初回の滞在期間が10年で、更新可能です。 Senior Living居住は投資として$200,000以上が必要です。
事業を始めてモーリシャスに移住できますか?
モーリシャスにはビジネス・起業ルートが3件あります。 Innovator Occupation Permitは初回の滞在期間が10年で、更新可能です。 Investor Occupation Permitは投資として$100,000以上が必要と初回の滞在期間が10年で、更新可能です。 Self-employed Occupation Permitは投資として$50,000以上が必要と初回の滞在期間が10年で、更新可能です。
モーリシャスは外国人にどんな就労ビザを出していますか?
モーリシャスには就労ビザが1件あります。 Professional Occupation Permitは給与として月額MUR 50,000 (≈ $1,050)以上が必要と初回の滞在期間が10年で、更新可能です。
国籍や祖先をもとにモーリシャスの居住権を得られますか?
はい。モーリシャスには国籍・祖先によるルートが3件あります。 Diaspora · 専門職は収入として月額MUR 100,000 (≈ $2,100)以上が必要です。 Diaspora · 自営業は投資としてMUR 250,000 (≈ $5,260)以上が必要です。 ほかにDiaspora · 若手専門職があります。
モーリシャスで配偶者やパートナーのもとに移れますか?
はい。モーリシャスには配偶者ビザが1件あります。 国民の配偶者は初回の滞在期間が2年です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
モーリシャスについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。