Mudar para Jordânia
7 formas de se mudar para Jordânia no nosso guia: 3 vias para investidores, 1 via de pagar para residir, 2 vistos de trabalho, 1 visto de estudante.
Não há visto de nômade digital. Menor investimento: Residência · Regional de JOD 150k, JOD 150k+ ≈ $212k. Verificado em com fontes oficiais.
A Jordânia oferece um caminho tranquilo e prático para a residência se a pessoa estiver pronta para investir em imóveis. As regras são claras: comprar imóvel qualificado, mantê-lo, e é possível obter uma estadia renovável.
Investimento · 3

Residência
Investimento exigido: a partir de JOD 150k ≈ $212k
Aposentadoria ou viver de poupança · 1

Residência por depósito bancário
Poupança exigida: a partir de JOD 10k ≈ $14k
Trabalho · 2

Autorização de trabalho qualificado
Primeira estadia: 2 anos
Autorização de trabalho
Estudante · 1

Residência de estudante
Primeira estadia: 1 ano
Impostos
As regras tributárias para recém-chegados não são abrangidas pelos registros.
Regras gerais
Jordânia: imposto de renda sobre renda auferida no Reino; imposto geral sobre vendas de 16%
Detalhes
- Sobre: Renda auferida na Jordânia (salários, renda empresarial e profissional, negociação de imóveis)
- Quem: A renda auferida no Reino é tributável, e a isenção é a exceção prevista na lei
- Limite: JOD 2,500/mês ≈ $3,530
O imposto de renda conforme a Lei nº 34 de 2014 se aplica à renda auferida na Jordânia, e as isenções só se aplicam quando a lei as nomeia; a alíquota do imposto geral sobre vendas é de 16% sobre bens e serviços não listados nas tabelas de alíquota reduzida ou isenção.
Tributado sobre
Renda auferida na Jordânia (salários, renda empresarial e profissional, negociação de imóveis); imposto geral sobre vendas sobre o valor do fornecimento.
A quem se aplica
- A renda auferida no Reino é tributável, e a isenção é a exceção prevista na lei.
- As tabelas do imposto geral sobre vendas listam bens a 0%, 2%, 4%, 5% e 10%; os demais bens e serviços têm 16%.
Exclusões
- As fontes isentas estão listadas na lei, incluindo a renda agrícola de atividade dentro do Reino e os primeiros JOD 2,500 (≈ $3,530) da pensão de aposentadoria mensal bruta, inclusive pensão por invalidez (Artigo 4 da Lei do Imposto de Renda nº 34 de 2014, alterada pela Lei nº 38 de 2018).
Limites
- JOD 2,500 por mês (≈ $3,530) · A pensão de aposentadoria mensal bruta, inclusive pensão por invalidez, é isenta de imposto de renda até este valor (Artigo 4(a)(14), alterado pela Lei nº 38 de 2018).
Residência fiscal
A renda auferida na Jordânia é a base tributável; a renda do exterior de um residente é tributada apenas quando proveniente de fundos e depósitos da Jordânia, a 10% da renda líquida, conforme a lei de 2014.
Vistos
Uma autorização de residência não define a situação fiscal.
Outros impostos
Imposto geral sobre vendas com alíquota padrão de 16%.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regras gerais
Imposto de renda de pessoa física da Jordânia: escala progressiva, isenções e contribuição nacional
Detalhes
- Sobre: Renda líquida tributável auferida na Jordânia após deduções
- Limite: JOD 5,000/ano ≈ $7,050
Pessoas físicas residentes pagam imposto de renda de 5% sobre os primeiros JOD 5,000 (≈ $7,050) de renda tributável, 10% sobre os próximos JOD 5,000, (≈ $7,050) 15% sobre os próximos JOD 5,000, (≈ $7,050) 20% sobre os próximos JOD 5,000, (≈ $7,050) 25% até JOD 1,000,000 (≈ $1,410,000) e 30% acima disso, após uma isenção pessoal de JOD 9,000 (≈ $12,700) e uma isenção por dependentes de JOD 9,000 (≈ $12,700).
Tributado sobre
Renda líquida tributável auferida na Jordânia após deduções; uma pessoa física residente pode deduzir uma isenção pessoal de JOD 9,000 (≈ $12,700) e uma isenção por dependentes de JOD 9,000, (≈ $12,700) com até JOD 1,000 (≈ $1,410) cada para o contribuinte e o cônjuge e até JOD 3,000 (≈ $4,230) para filhos, contra custos médicos, educacionais, de aluguel e de financiamento habitacional, e isenções totais limitadas a JOD 23,000 (≈ $32,400).
A quem se aplica
- Aplica-se a pessoas físicas com renda de fonte jordaniana, residentes ou não residentes.
- As isenções pessoal e por dependentes são concedidas apenas a pessoas físicas residentes; um jordaniano não residente pode pleitear a isenção por dependentes para dependentes residentes na Jordânia.
- Uma contribuição nacional de 1% se aplica à renda tributável acima de JOD 200,000 (≈ $282,000).
Exclusões
- Não residentes não recebem isenção pessoal.
- A renda paga a não residentes que não seja isenta está sujeita a retenção na fonte de 10%.
- A renda de fonte estrangeira de residentes segue uma regra separada descrita no registro de renda de fonte estrangeira.
Limites
- JOD 5,000 por ano (≈ $7,050) · Cada uma das quatro primeiras faixas tem JOD 5,000 (≈ $7,050) de largura: 5%, 10%, 15% e 20%.
- JOD 20,000 por ano (≈ $28,200) · A renda tributável acima deste valor é tributada a 25% até JOD 1,000,000 (≈ $1,410,000).
- JOD 1,000,000 por ano (≈ $1,410,000) · A renda tributável acima deste valor é tributada a 30%.
- JOD 9,000 por ano (≈ $12,700) · Isenção pessoal de uma pessoa física residente (a partir do ano fiscal de 2020).
- JOD 9,000 por ano (≈ $12,700) · Isenção por dependentes, qualquer que seja o número (a partir do ano fiscal de 2020).
- JOD 23,000 por ano (≈ $32,400) · Total máximo das isenções pessoal, por dependentes e por cônjuge.
- JOD 200,000 por ano (≈ $282,000) · A contribuição nacional de 1% se aplica à renda tributável acima deste valor.
Dias no país
- Pelo menos 183 dias em período fiscal (ano civil), consecutivo ou interrompido · Uma pessoa física fisicamente presente na Jordânia por pelo menos 183 dias no período fiscal é uma pessoa residente.
Residência fiscal
Uma pessoa física residente é quem permanece na Jordânia por pelo menos 183 dias no período fiscal, de forma contínua ou em várias estadias, ou um empregado jordaniano que trabalha para o governo ou instituições públicas na Jordânia ou fora dela. O período fiscal é o ano civil, salvo se o Departamento for notificado de um exercício financeiro diferente.
Vistos
A residência para fins fiscais se baseia nos dias de presença no ano fiscal, e não no tipo de autorização.
Outros impostos
O imposto geral sobre vendas e as contribuições previdenciárias são separados do imposto de renda. O imposto na fonte é deduzido da renda do trabalho conforme as instruções executivas.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Imposto da Jordânia sobre a renda de fonte estrangeira de residentes
10% de imposto
Detalhes
- Quem: Aplica-se a uma pessoa residente (183 dias ou mais no ano fiscal)
A Jordânia tributa a renda auferida na Jordânia ou dela proveniente; a renda líquida de fonte estrangeira de um residente é tributada a 10%, sem deduções, apenas quando decorre de fundos ou depósitos retirados da Jordânia, e as demais rendas de fonte estrangeira ficam fora da base tributária jordaniana.
Tributado sobre
Renda líquida de fonte estrangeira de uma pessoa residente que decorre de fundos ou depósitos da Jordânia; o imposto é de 10% fixos e nenhuma dedução é permitida. A renda de fonte jordaniana é tributada pela escala progressiva para pessoas físicas.
A quem se aplica
- Aplica-se a uma pessoa residente (183 dias ou mais no ano fiscal).
- Aplica-se apenas à renda de fonte estrangeira que decorre de fundos ou depósitos da Jordânia.
Exclusões
- A renda de fonte estrangeira de um residente que não decorre de fundos ou depósitos da Jordânia não é listada como renda tributável.
- A renda de serviços é de fonte jordaniana quando o trabalho ou a atividade é exercido na Jordânia ou o resultado é usado na Jordânia, inclusive quando auferida por um não residente.
- A renda do comércio eletrônico de bens e serviços é tributável.
Dias no país
- Pelo menos 183 dias em período fiscal (ano civil), consecutivo ou interrompido · O status de residente para a regra de fonte estrangeira exige presença física na Jordânia por pelo menos 183 dias no período fiscal.
Residência fiscal
O alcance territorial do Artigo 3 da Lei do Imposto de Renda é a renda de fonte jordaniana; a regra de 10% para a renda de fonte estrangeira se aplica a residentes (183 dias ou mais).
Vistos
Nenhuma autorização de residência concede um regime separado de renda de fonte estrangeira; a regra segue o teste de residência de 183 dias.
Outros impostos
Uma retenção na fonte de 10% se aplica à renda não isenta paga a não residentes. Os juros de depósitos bancários na Jordânia sofrem retenção de 5% para pessoas físicas, que é imposto definitivo para elas.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
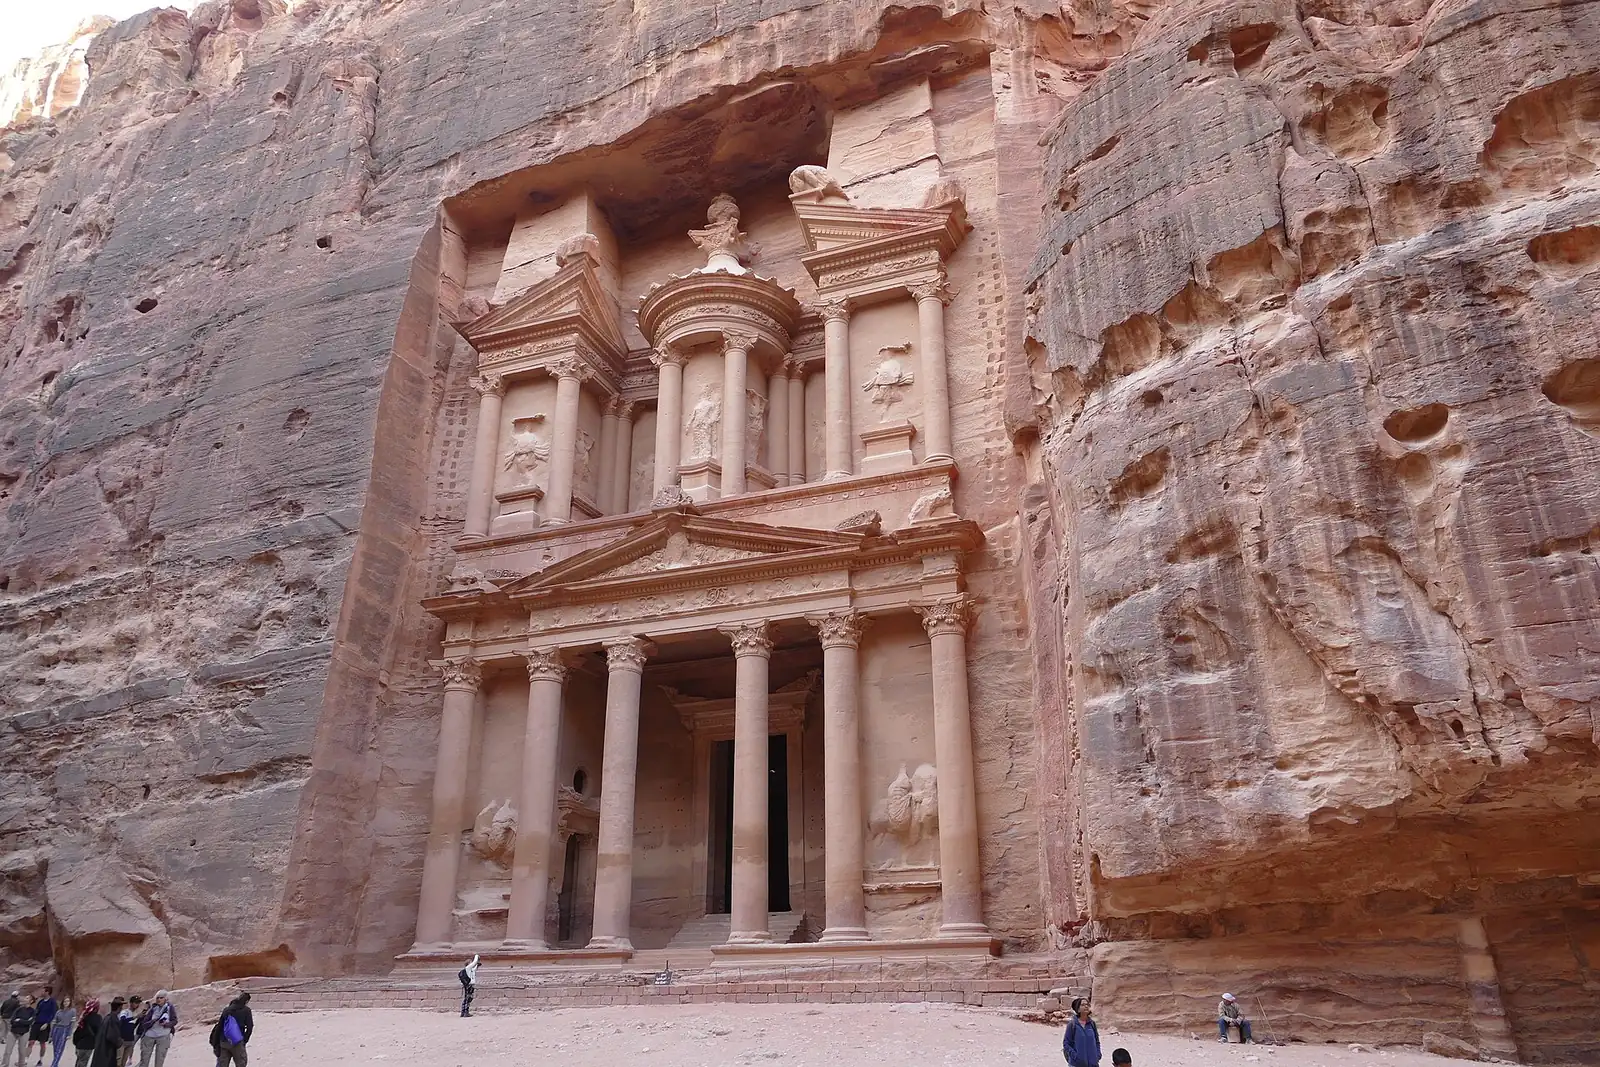
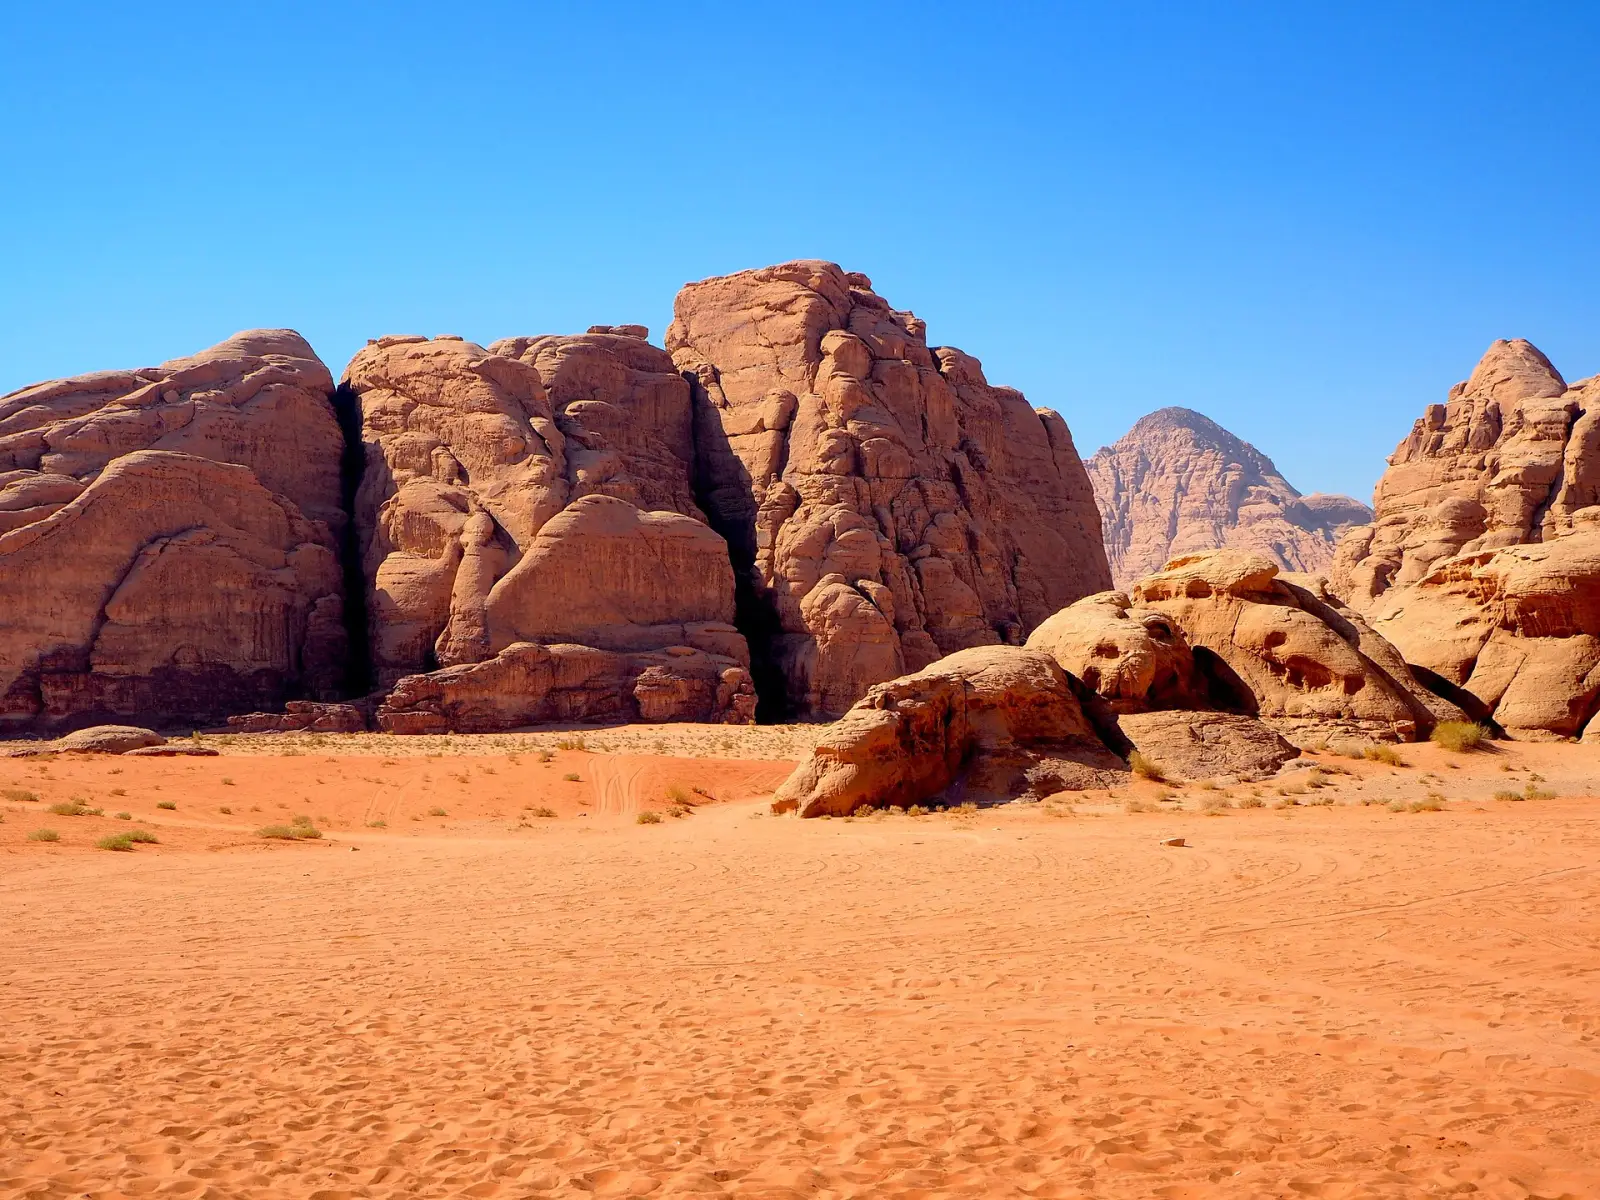
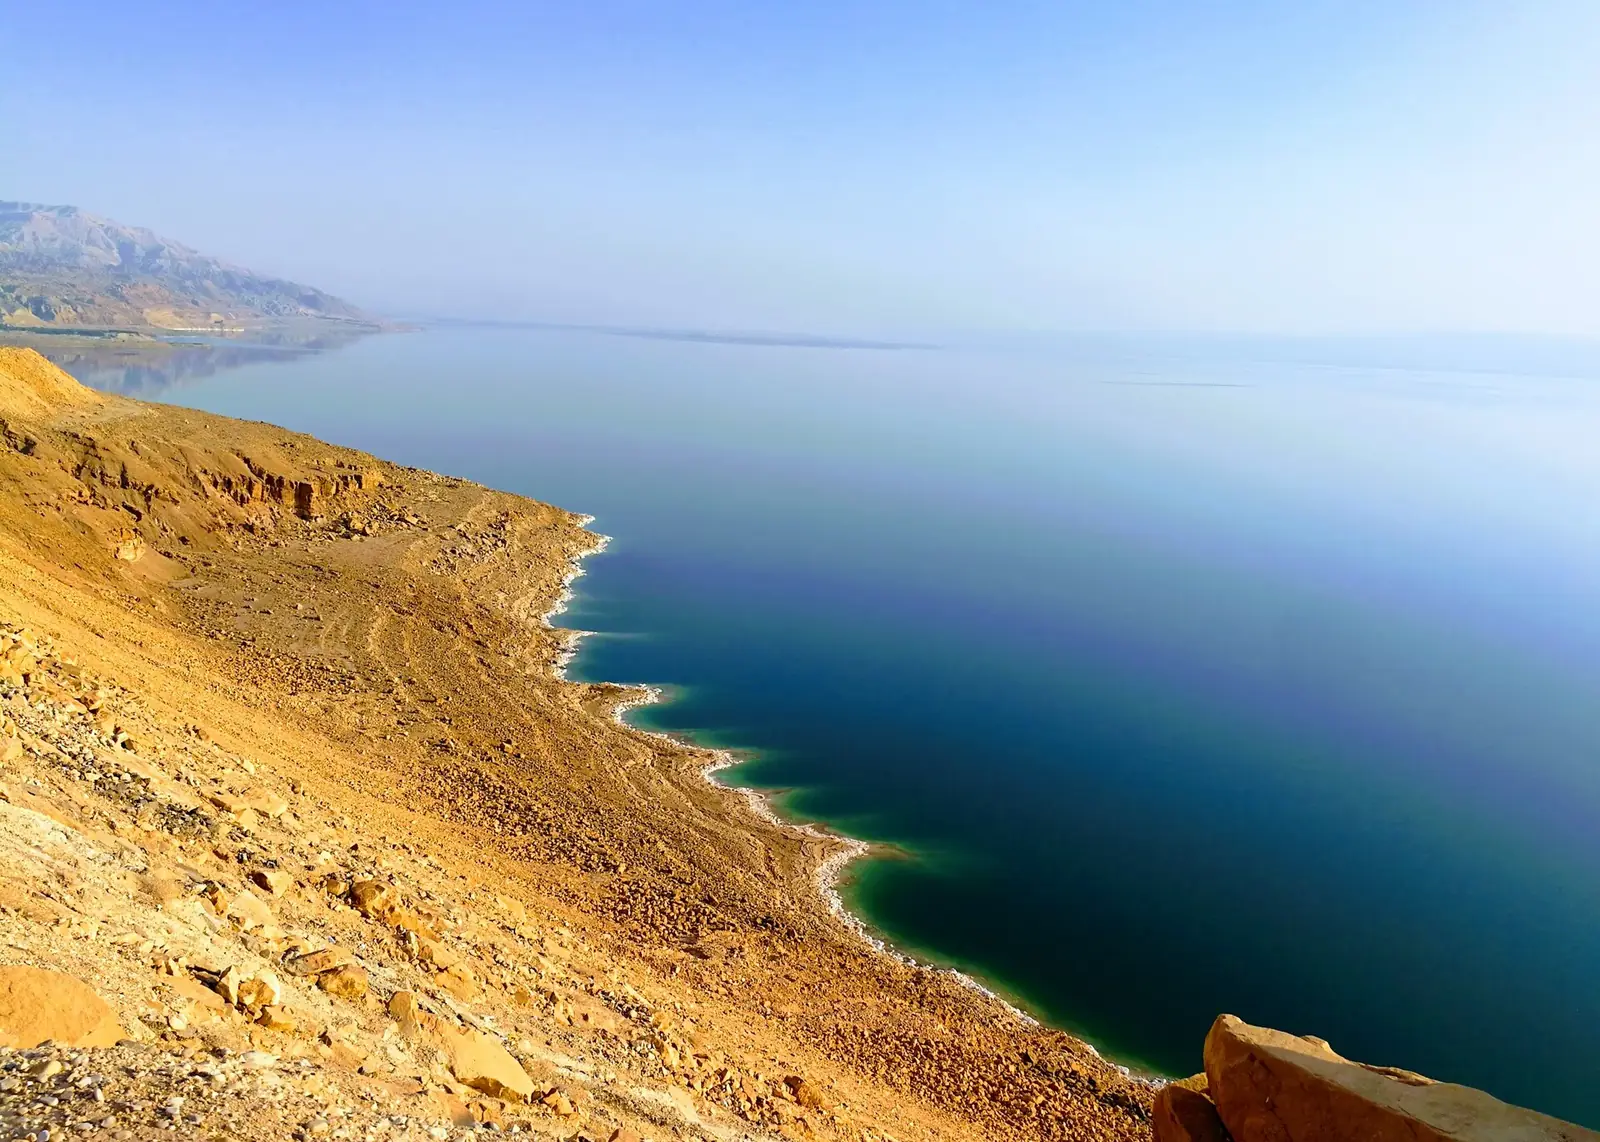
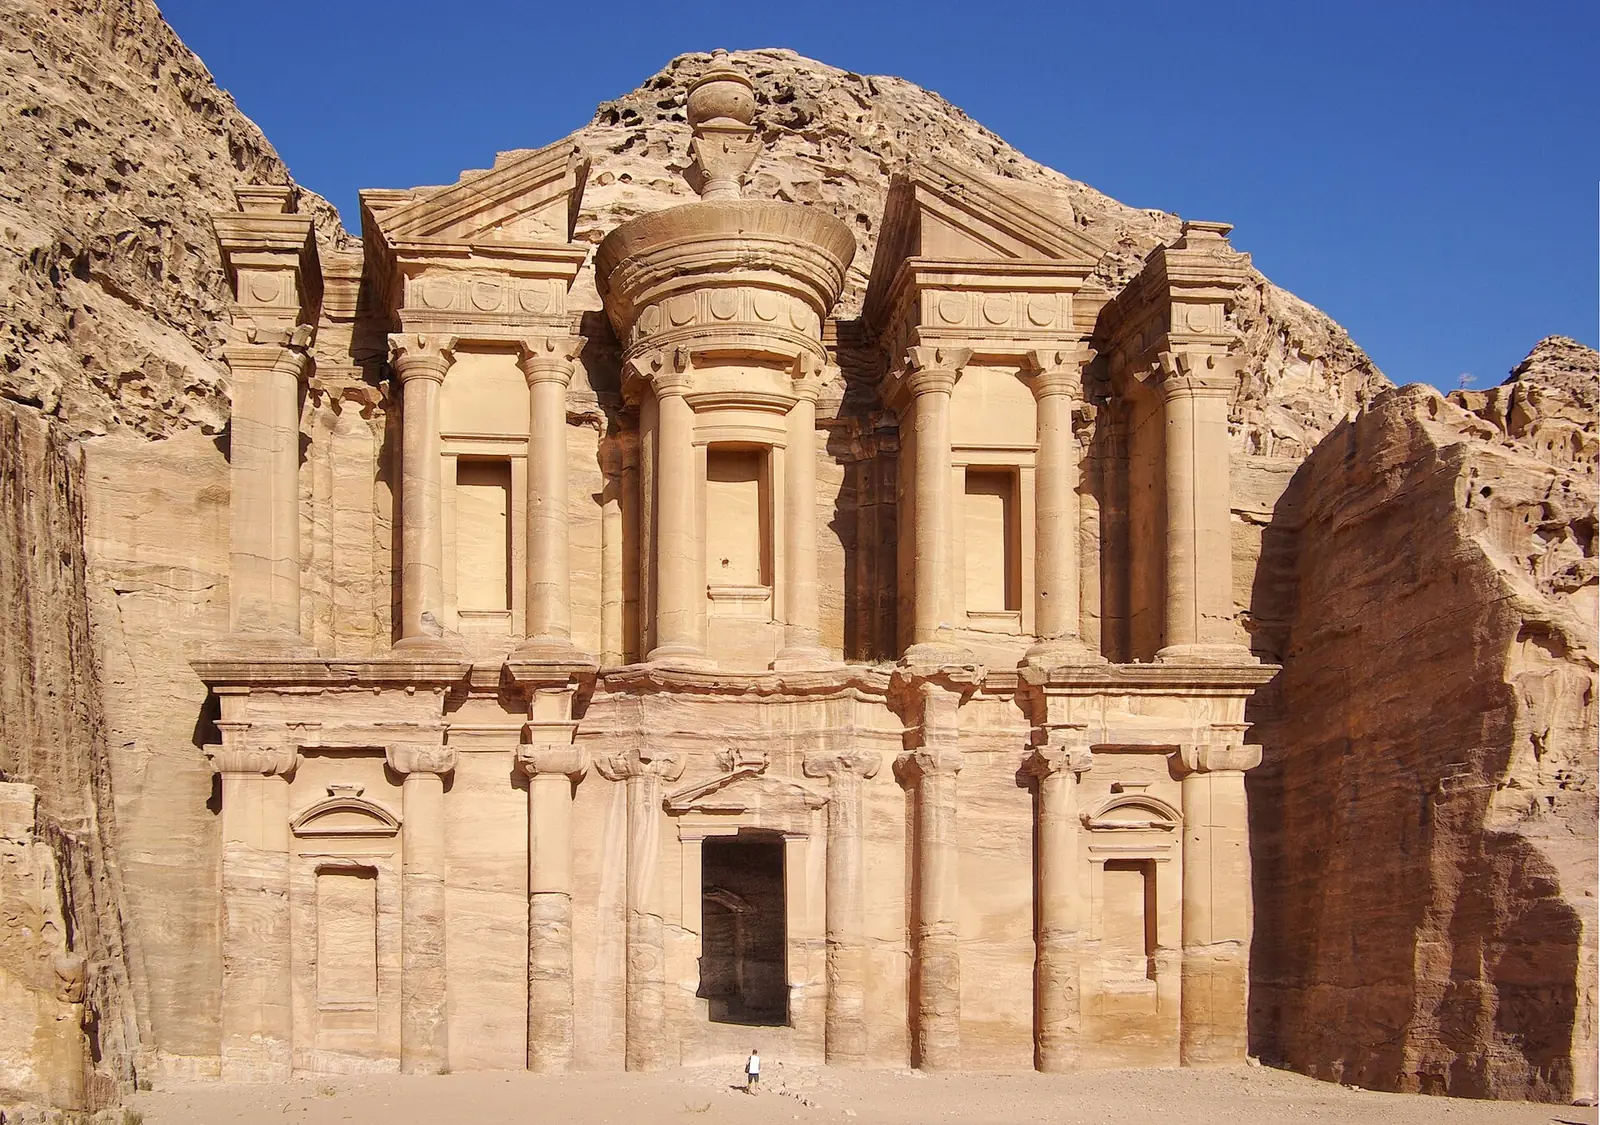
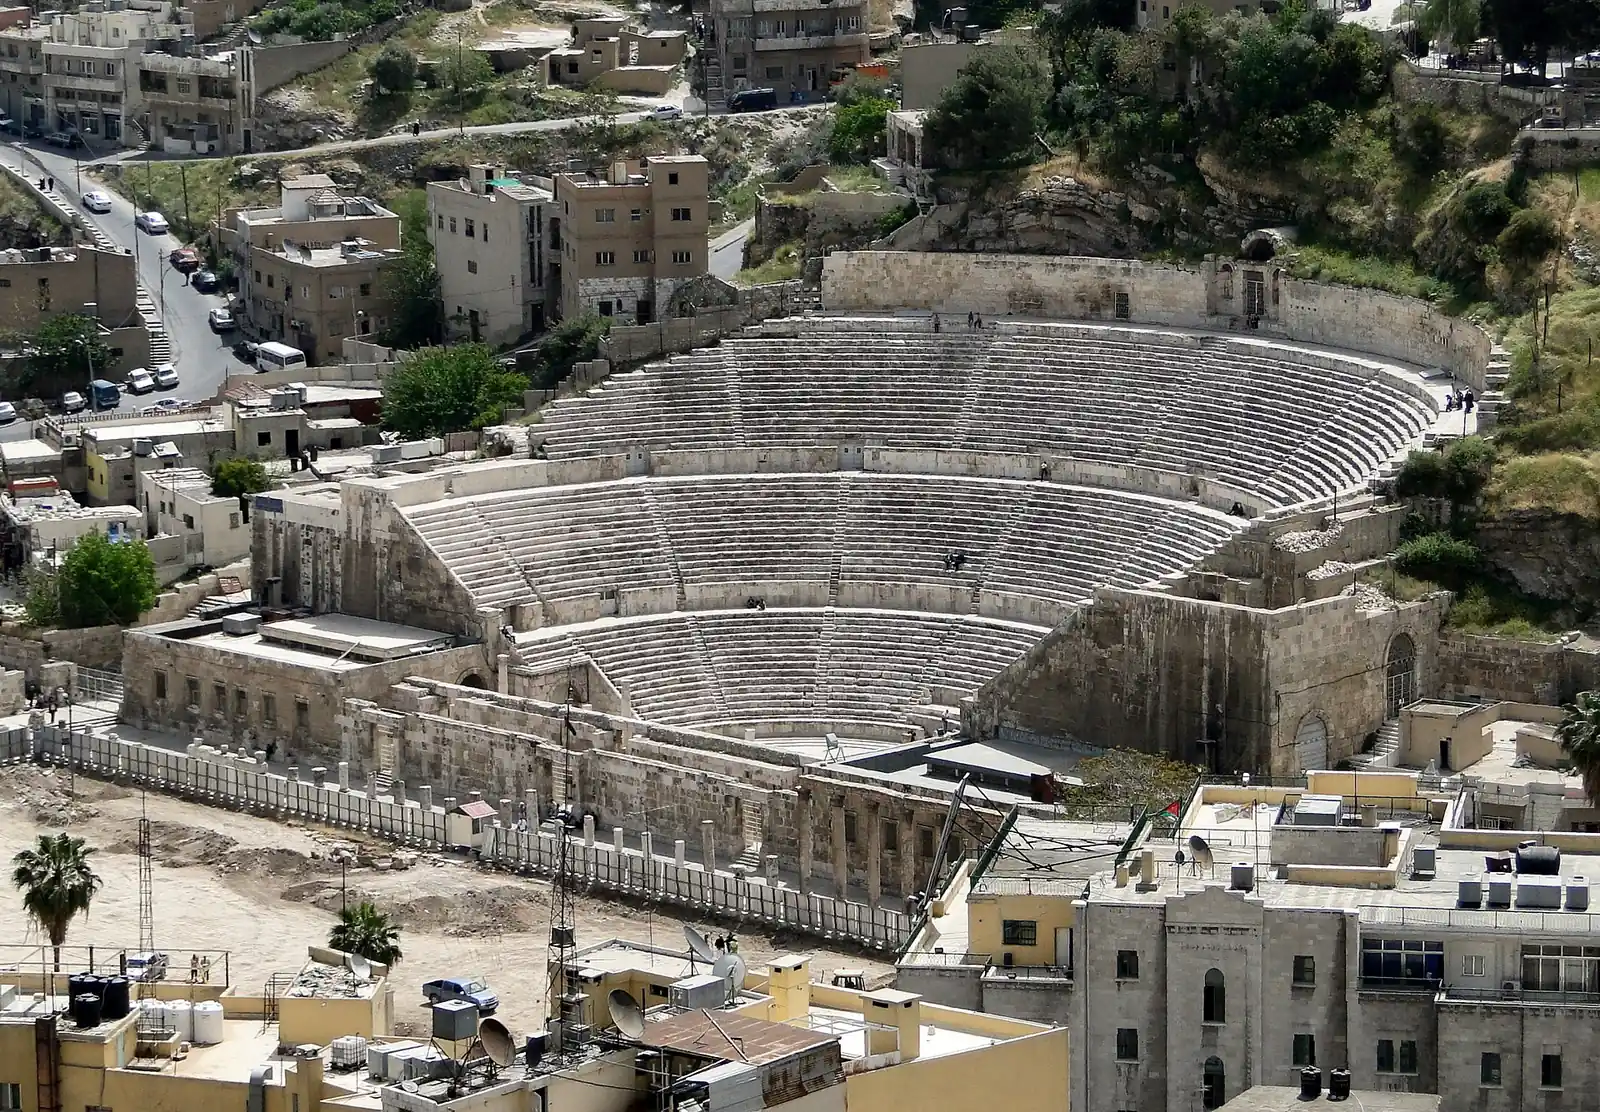
Jordânia em imagens
Chegar a Jordânia: primeiros passos
- Providenciar cobertura de saúde para si e para eventuais dependentes.
- Garantir um endereço permanente, pois ele é necessário para a papelada de residência.
- Abrir uma conta bancária local para o imóvel e as despesas de vida.
- Registrar a compra do imóvel no Departamento de Terras e Levantamento.
- Apresentar o processo de investidor por meio do Ministério do Investimento.
- Manter o imóvel sem vender e sem hipoteca para manter a residência.
Perguntas frequentes
Quanto é preciso investir para obter residência em Jordânia?
Jordânia tem 3 vias para investidores. Residência · Incorporador de JOD 200k exige um investimento de pelo menos JOD 200,000 (≈ $282,000) e dá uma primeira estadia de 5 anos que pode ser renovada. Residência · Privado de JOD 300k exige um investimento de pelo menos JOD 300,000 (≈ $423,000) e dá uma primeira estadia de 5 anos que pode ser renovada. Residência · Regional de JOD 150k exige um investimento de pelo menos JOD 150,000 (≈ $212,000) e dá uma primeira estadia de 5 anos que pode ser renovada.
Posso me aposentar ou morar em Jordânia com minha poupança ou pensão?
Jordânia tem 1 via de aposentadoria ou de pagar para residir. Residência por depósito bancário exige poupança a partir de JOD 10,000 (≈ $14,100) e dá uma primeira estadia de 5 anos que pode ser renovada.
Que vistos de trabalho Jordânia oferece a estrangeiros?
Jordânia tem 2 vistos de trabalho. Autorização de trabalho qualificado dá uma primeira estadia de 2 anos que pode ser renovada. Existe também Autorização de trabalho.
Como se obtém um visto de estudante para Jordânia?
Jordânia tem 1 visto de estudante. Residência de estudante dá uma primeira estadia de 1 ano que pode ser renovada.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Jordânia AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.