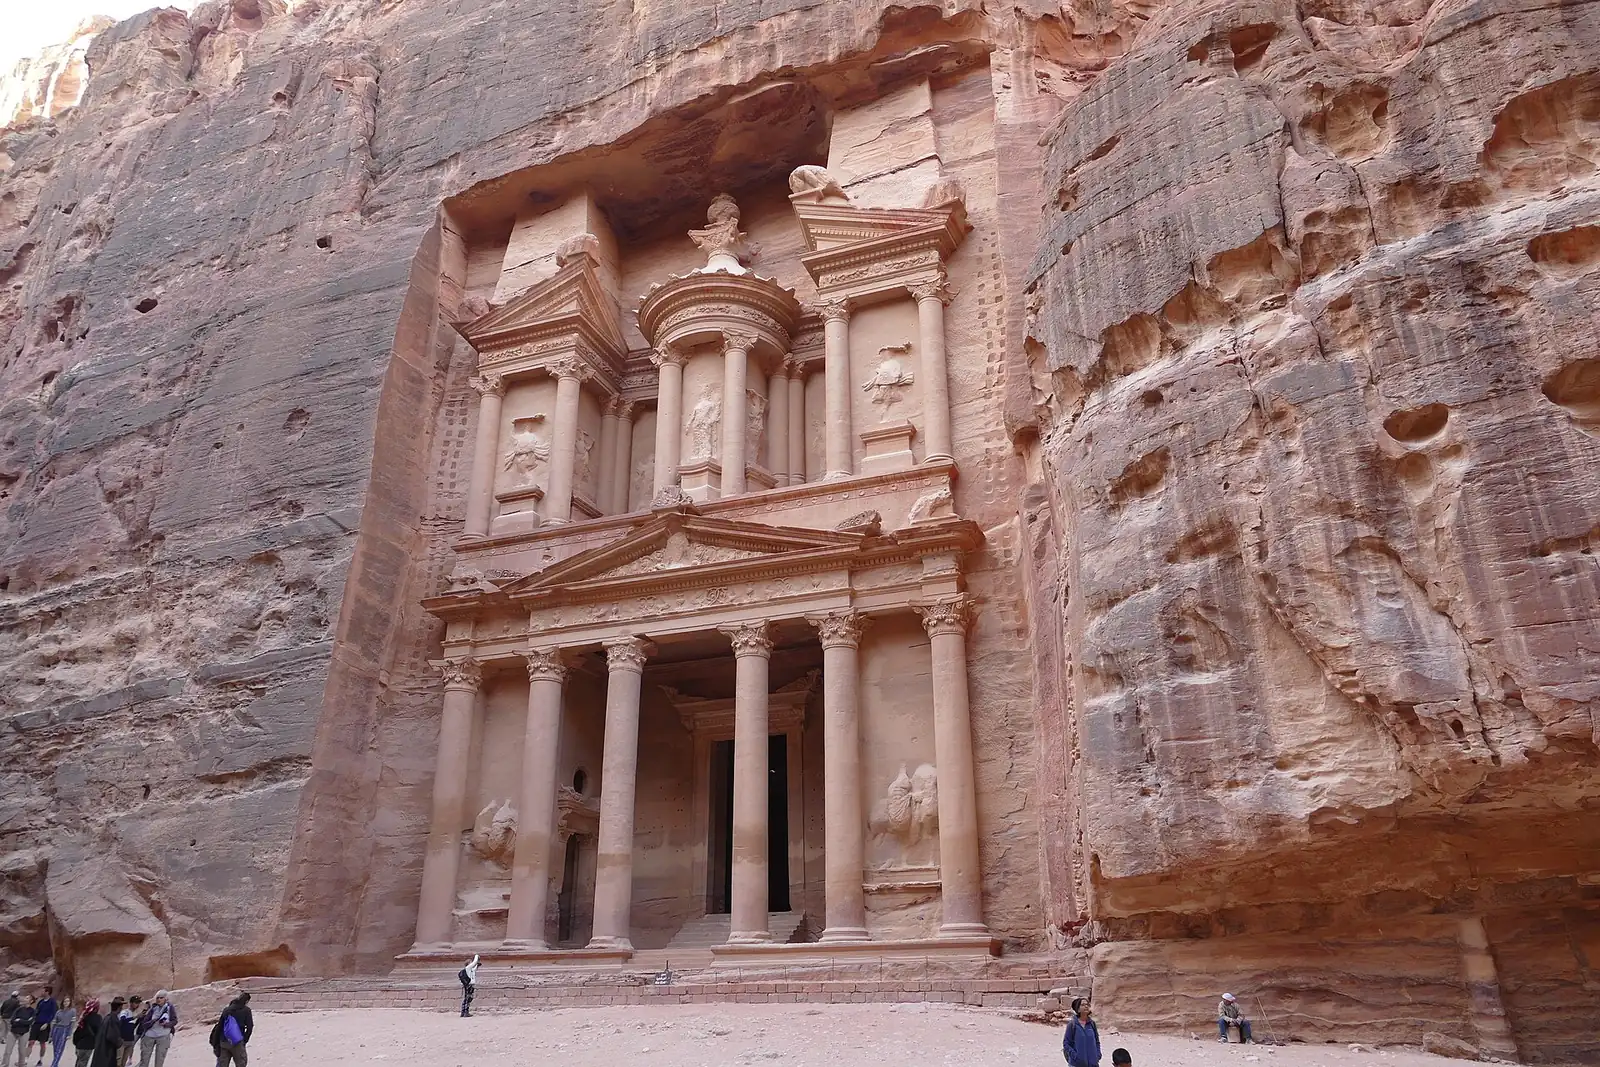
요르단 이주
이 안내서에 나온 요르단 이주 경로는 7개입니다: 투자자 경로 3개, 비용 납부 체류 경로 1개, 취업 비자 2개, 학생 비자 1개.
디지털 노마드 비자가 없습니다. 가장 낮은 투자 금액: 거주 · JOD 150k 지역, JOD 150k+ ≈ $212k. 에 공식 출처와 대조해 확인했습니다.
부동산에 투자할 준비가 되어 있다면 요르단은 차분하고 실용적인 거주 경로를 제공합니다. 규칙은 명확합니다. 적격 부동산을 구매해 보유하면 갱신 가능한 체류를 확보할 수 있습니다.
투자 · 3

거주
필요 투자: JOD 150k부터 ≈ $212k
은퇴 또는 저축으로 생활 · 1

취업 · 2

학생 · 1

세금
신규 이주자를 위한 세금 규정은 이 기록에서 다루지 않습니다.
일반 규정
요르단: 왕국 내에서 발생한 소득에 대한 소득세; 일반 판매세 16%
자세히
- 과세 대상: 요르단에서 발생한 소득(급여, 사업 및 전문 소득, 부동산 거래)
- 적용 대상: 왕국 내에서 발생한 소득은 과세 대상이며, 면제는 법에 규정된 예외입니다
- 한도: JOD 2,500/월 ≈ $3,530
2014년 법률 제34호에 따른 소득세는 요르단에서 발생한 소득에 적용되며, 면제는 법에 명시된 경우에만 적용됩니다. 일반 판매세율은 경감세율 또는 면세 목록에 없는 재화와 용역에 대해 16%입니다.
과세 대상
요르단에서 발생한 소득(급여, 사업 및 전문 소득, 부동산 거래); 공급 가액에 대한 일반 판매세.
적용 대상
- 왕국 내에서 발생한 소득은 과세 대상이며, 면제는 법에 규정된 예외입니다.
- 일반 판매세표는 재화에 대해 0%, 2%, 4%, 5%, 10%를 적용하며, 나머지 재화와 용역은 16%입니다.
제외 사항
- 법에 열거된 면제 소득에는 왕국 내 활동에서 나오는 농업 소득과 장애연금을 포함한 월 총 퇴직연금의 처음 JOD 2,500 (≈ $3,530)이 포함됩니다(2014년 법률 제34호 소득세법 제4조, 2018년 법률 제38호로 개정).
한도
- 월 JOD 2,500 (≈ $3,530) · 장애연금을 포함한 월 총 퇴직연금은 이 금액까지 소득세가 면제됩니다(제4조(a)(14)항, 2018년 법률 제38호로 개정).
세법상 거주지
요르단에서 발생한 소득이 과세 기준입니다. 거주자의 해외 소득은 요르단에서 온 자금과 예금에서 발생한 소득에 한해 순소득의 10%로 과세되며, 이는 2014년 법률에 따릅니다.
비자
거주 허가는 세법상 지위를 정하지 않습니다.
기타 세금
일반 판매세 표준 세율 16%.
에 공식 출처와 대조하여 확인, 일부 세부 사항은 부분 확인변경 내역
일반 규정
요르단 개인소득세: 누진 세율표, 면제 및 국가 기여금
자세히
- 과세 대상: 요르단에서 발생한 순 과세 소득에서 공제 후 계산합니다. 거주 개인은 개인 면제 JOD 9,000 (≈ $12,700)과 부양가족 면제 JOD 9,000 (≈ $12,700)을 받을 수 있으며, 납세자와 배우자는 각각 최대 JOD 1,000, (≈ $1,410) 자녀는 최대 JOD 3,000 (≈ $4,230)까지 의료, 교육, 임대료 및 주택담보대출 비용을 공제받을 수 있습니다. 총 면제는 JOD 23,000 (≈ $32,400)으로 제한됩니다
- 한도: JOD 5,000/년 ≈ $7,050
거주 개인은 과세 소득의 처음 JOD 5,000 (≈ $7,050)에 5%, 다음 JOD 5,000 (≈ $7,050)에 10%, 다음 JOD 5,000 (≈ $7,050)에 15%, 다음 JOD 5,000 (≈ $7,050)에 20%, JOD 1,000,000 (≈ $1,410,000)까지 25%, 그 초과분에 30%를 적용받습니다. 개인 면제 JOD 9,000 (≈ $12,700)과 부양가족 면제 JOD 9,000 (≈ $12,700)을 공제한 후입니다.
과세 대상
요르단에서 발생한 순 과세 소득에서 공제 후 계산합니다. 거주 개인은 개인 면제 JOD 9,000 (≈ $12,700)과 부양가족 면제 JOD 9,000 (≈ $12,700)을 받을 수 있으며, 납세자와 배우자는 각각 최대 JOD 1,000, (≈ $1,410) 자녀는 최대 JOD 3,000 (≈ $4,230)까지 의료, 교육, 임대료 및 주택담보대출 비용을 공제받을 수 있습니다. 총 면제는 JOD 23,000 (≈ $32,400)으로 제한됩니다.
적용 대상
- 요르단 원천 소득이 있는 개인에게 적용되며, 거주자이든 비거주자이든 관계없습니다.
- 개인 면제와 부양가족 면제는 거주 개인에게만 주어집니다. 비거주 요르단인은 요르단에 거주하는 부양가족에 대해 부양가족 면제를 신청할 수 있습니다.
- JOD 200,000 (≈ $282,000)을 초과하는 과세 소득에는 1%의 국가 기여금이 적용됩니다.
제외 사항
- 비거주자는 개인 면제를 받지 않습니다.
- 면제되지 않는 비거주자에게 지급되는 소득에는 원천에서 10% 원천징수가 적용됩니다.
- 거주자의 국외 원천 소득은 국외 원천 소득 기록에 설명된 별도 규칙을 따릅니다.
한도
- 연 JOD 5,000 (≈ $7,050) · 처음 네 구간은 각각 폭이 JOD 5,000 (≈ $7,050)이며, 세율은 5%, 10%, 15%, 20%입니다.
- 연 JOD 20,000 (≈ $28,200) · 이 금액을 초과하는 과세 소득은 JOD 1,000,000 (≈ $1,410,000)까지 25%가 과세됩니다.
- 연 JOD 1,000,000 (≈ $1,410,000) · 이 금액을 초과하는 과세 소득은 30%가 과세됩니다.
- 연 JOD 9,000 (≈ $12,700) · 거주 개인의 개인 면제(2020년 과세연도부터).
- 연 JOD 9,000 (≈ $12,700) · 부양가족 수와 관계없는 부양가족 면제(2020년 과세연도부터).
- 연 JOD 23,000 (≈ $32,400) · 개인, 부양가족 및 배우자 면제의 최대 합계.
- 연 JOD 200,000 (≈ $282,000) · 이 금액을 초과하는 과세 소득에는 1%의 국가 기여금이 적용됩니다.
국내 체류 일수
- 과세기간(달력 연도, 연속 또는 중단된 기간) 중 183일 이상 · 과세기간 중 최소 183일 동안 요르단에 실제로 있는 자연인은 거주자입니다.
세법상 거주지
거주 자연인은 과세기간 중 연속이든 여러 번이든 요르단에 최소 183일 체류하는 사람이거나, 요르단 내외에서 정부 또는 공공기관을 위해 일하는 요르단인 직원입니다. 과세기간은 부서에 다른 회계연도가 통지되지 않는 한 달력 연도입니다.
비자
세법상 거주는 체류 유형이 아니라 과세연도 중 체류 일수에 따릅니다.
기타 세금
일반 판매세와 사회보장 기여금은 소득세와 별도입니다. 근로소득에서는 시행 지침에 따라 원천징수 세금이 공제됩니다.
에 공식 출처와 대조하여 확인변경 내역
일반 규정
거주자의 국외 원천 소득에 대한 요르단 세금
세율 10%
자세히
- 적용 대상: 거주자(과세연도 중 183일 이상)에게 적용됩니다
요르단은 요르단에서 발생하거나 그곳에서 얻은 소득에 과세합니다. 거주자의 순 국외 원천 소득은 요르단에서 온 자금이나 예금에서 발생한 경우에만 공제 없이 10%로 과세되며, 그 밖의 국외 원천 소득은 요르단 과세 기준 밖에 있습니다.
과세 대상
요르단에서 온 자금이나 예금에서 발생한 거주자의 순 국외 원천 소득이며, 세율은 고정 10%이고 공제는 허용되지 않습니다. 요르단 원천 소득은 개인에 대해 누진 세율표로 과세됩니다.
적용 대상
- 거주자(과세연도 중 183일 이상)에게 적용됩니다.
- 요르단에서 온 자금이나 예금에서 발생한 국외 원천 소득에만 적용됩니다.
제외 사항
- 요르단에서 온 자금이나 예금에서 발생하지 않은 거주자의 국외 원천 소득은 과세 소득으로 열거되어 있지 않습니다.
- 서비스 소득은 업무나 활동이 요르단에서 수행되거나 결과물이 요르단에서 사용되는 경우 요르단 원천이며, 비거주자가 얻은 경우도 포함됩니다.
- 재화와 용역의 전자상거래 소득은 과세 대상입니다.
국내 체류 일수
- 과세기간(달력 연도, 연속 또는 중단된 기간) 중 183일 이상 · 국외 원천 소득 규칙상 거주 지위는 과세기간 중 최소 183일 동안 요르단에 실제로 체류해야 합니다.
세법상 거주지
소득세법 제3조의 영토 범위는 요르단 원천 소득이며, 국외 원천 소득에 대한 10% 규칙은 거주자(183일 이상)에게 적용됩니다.
비자
어떤 거주 허가도 별도의 국외 원천 소득 체제를 부여하지 않으며, 이 규칙은 183일 거주 기준을 따릅니다.
기타 세금
면제되지 않는 비거주자에게 지급되는 소득에는 10% 원천징수세가 적용됩니다. 요르단 은행 예금 이자에는 개인에 대해 5% 원천징수가 적용되며, 이는 개인의 최종 세금입니다.
에 공식 출처와 대조하여 확인변경 내역
에 공식 출처와 대조하여 확인변경 내역
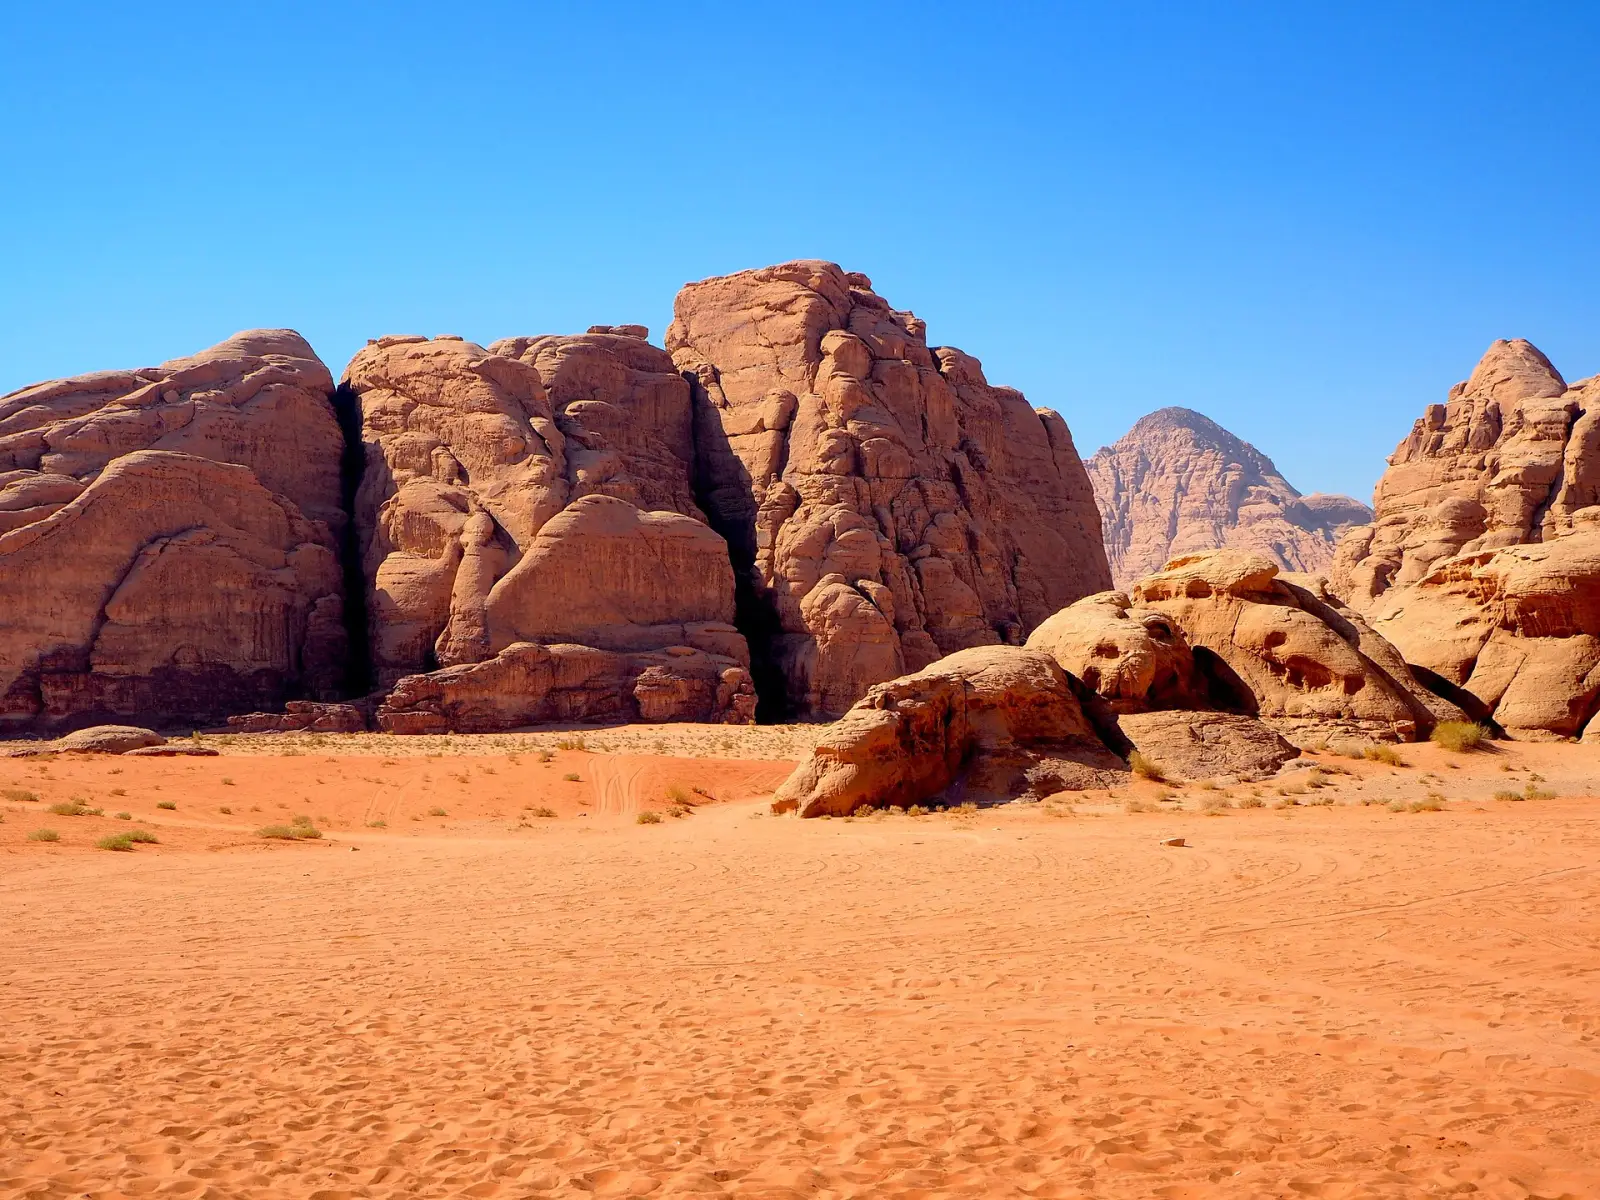
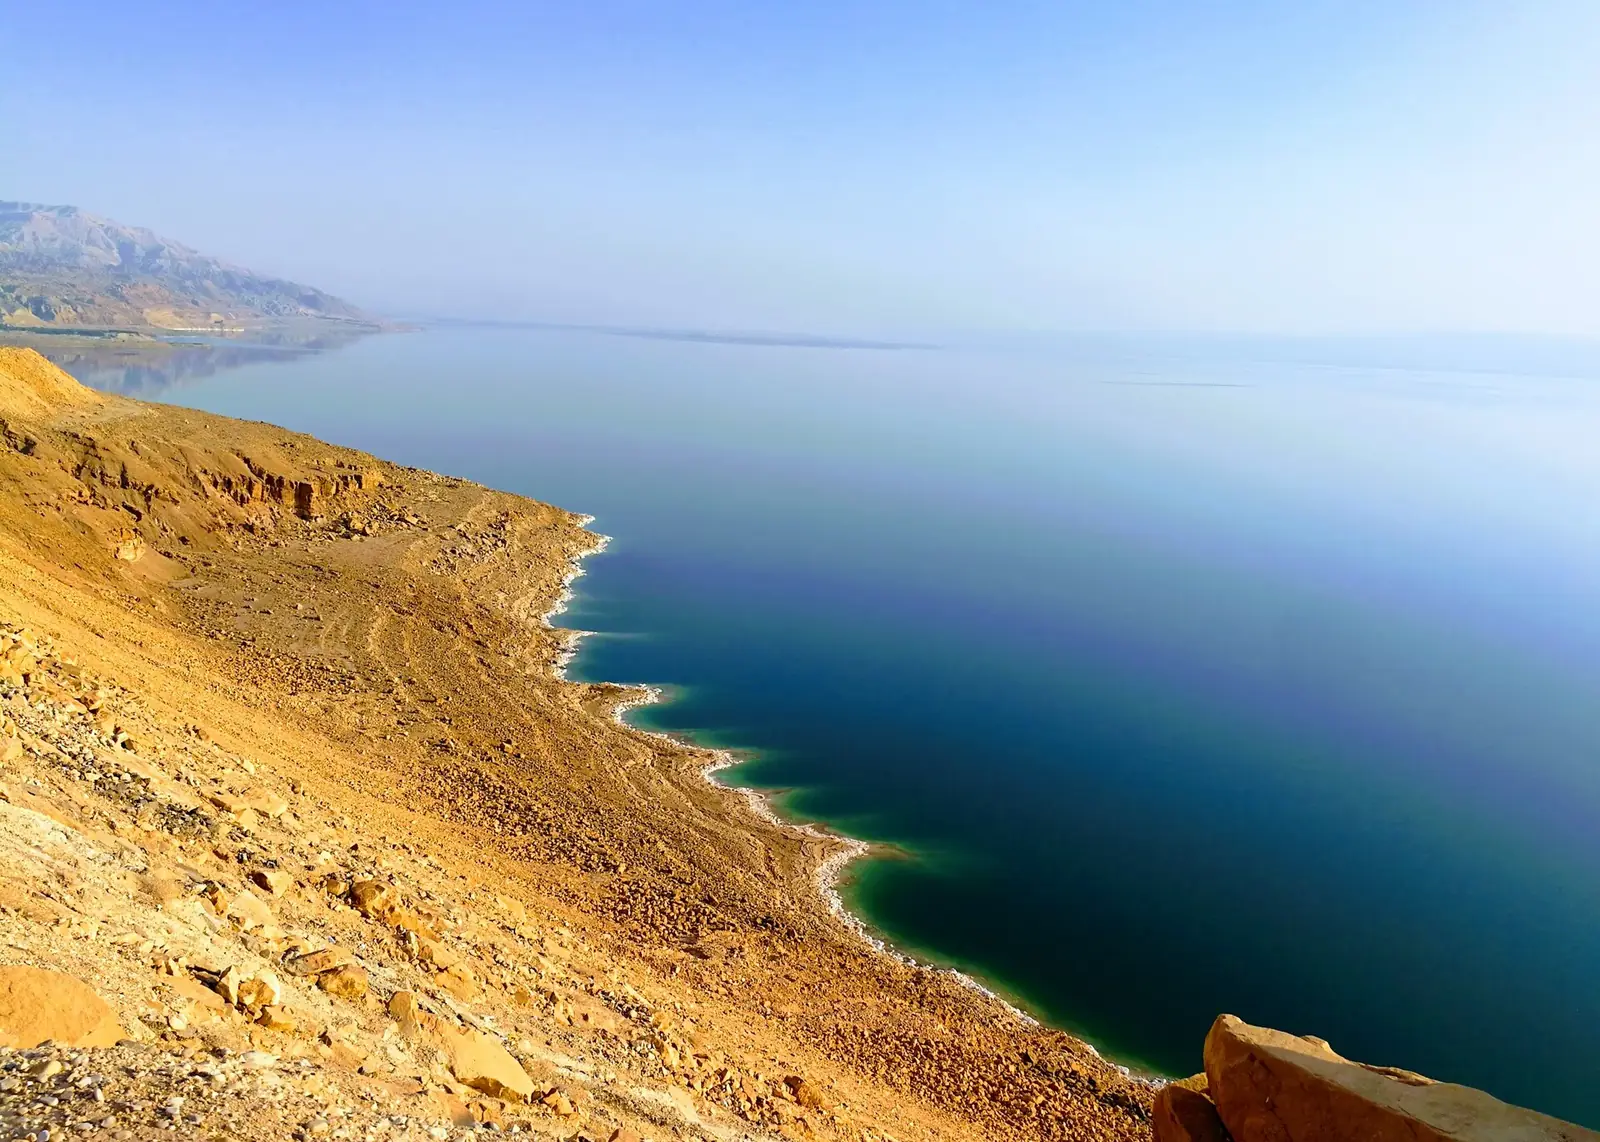
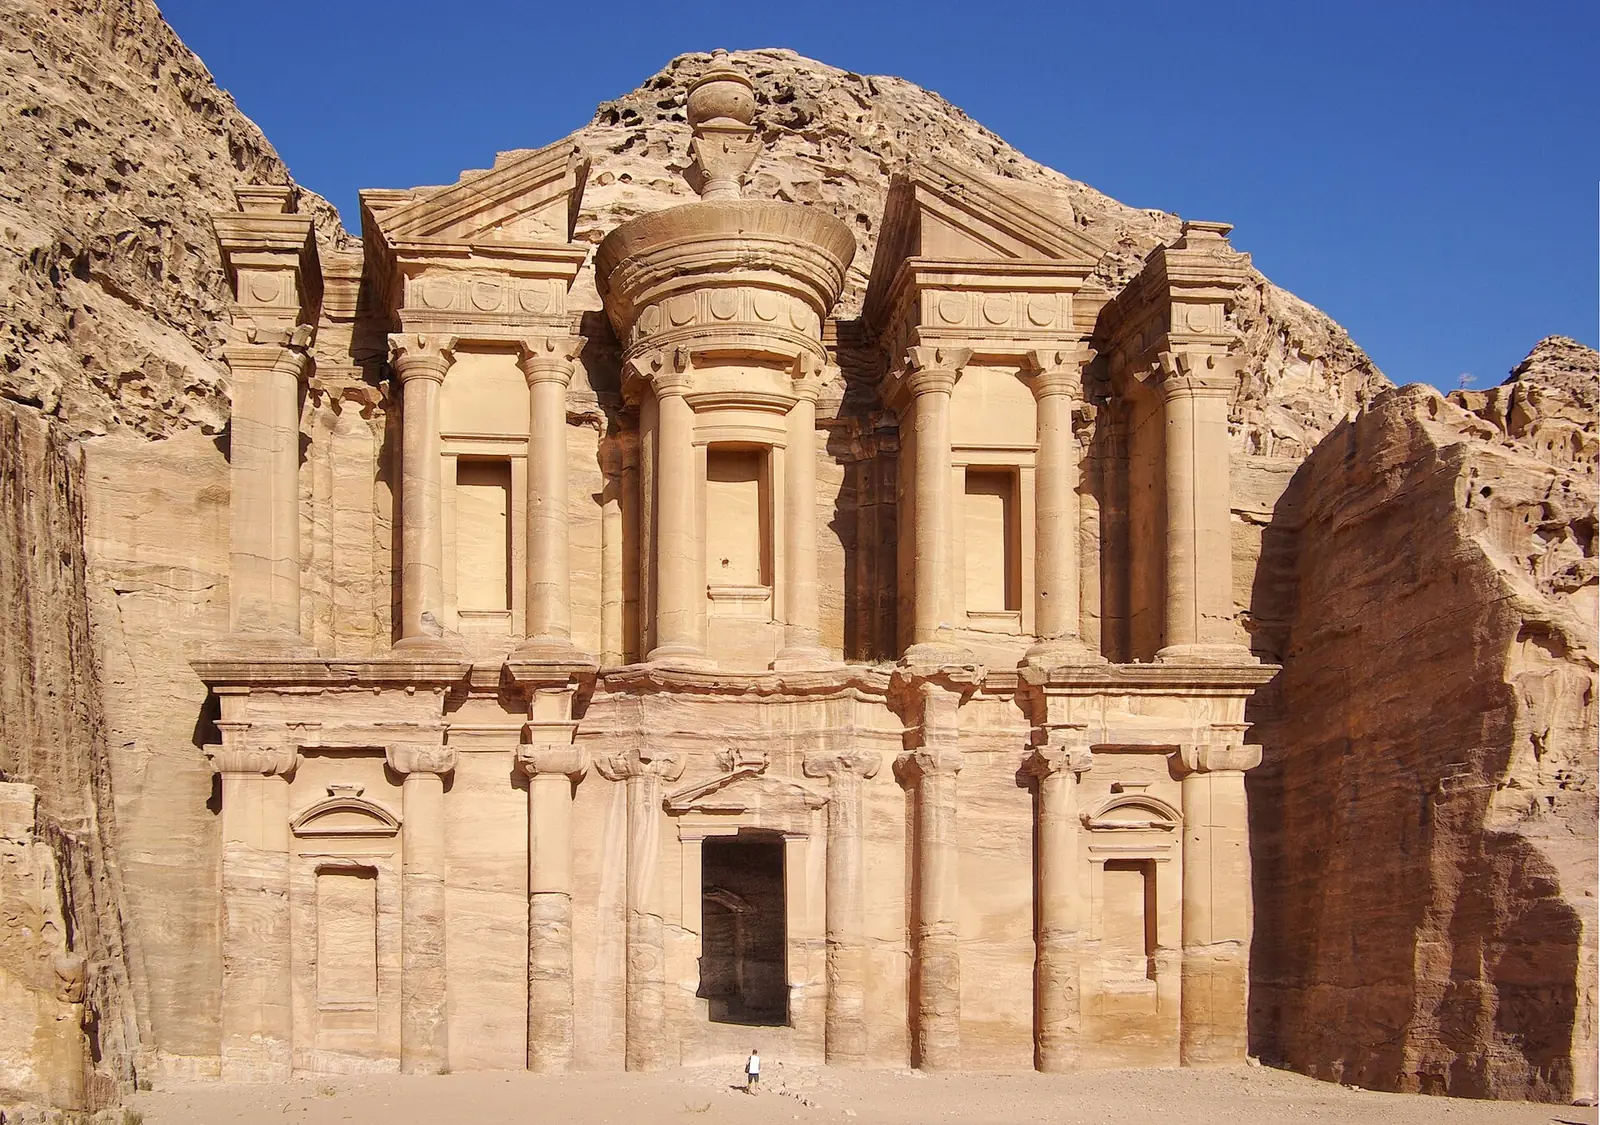
사진으로 보는 요르단
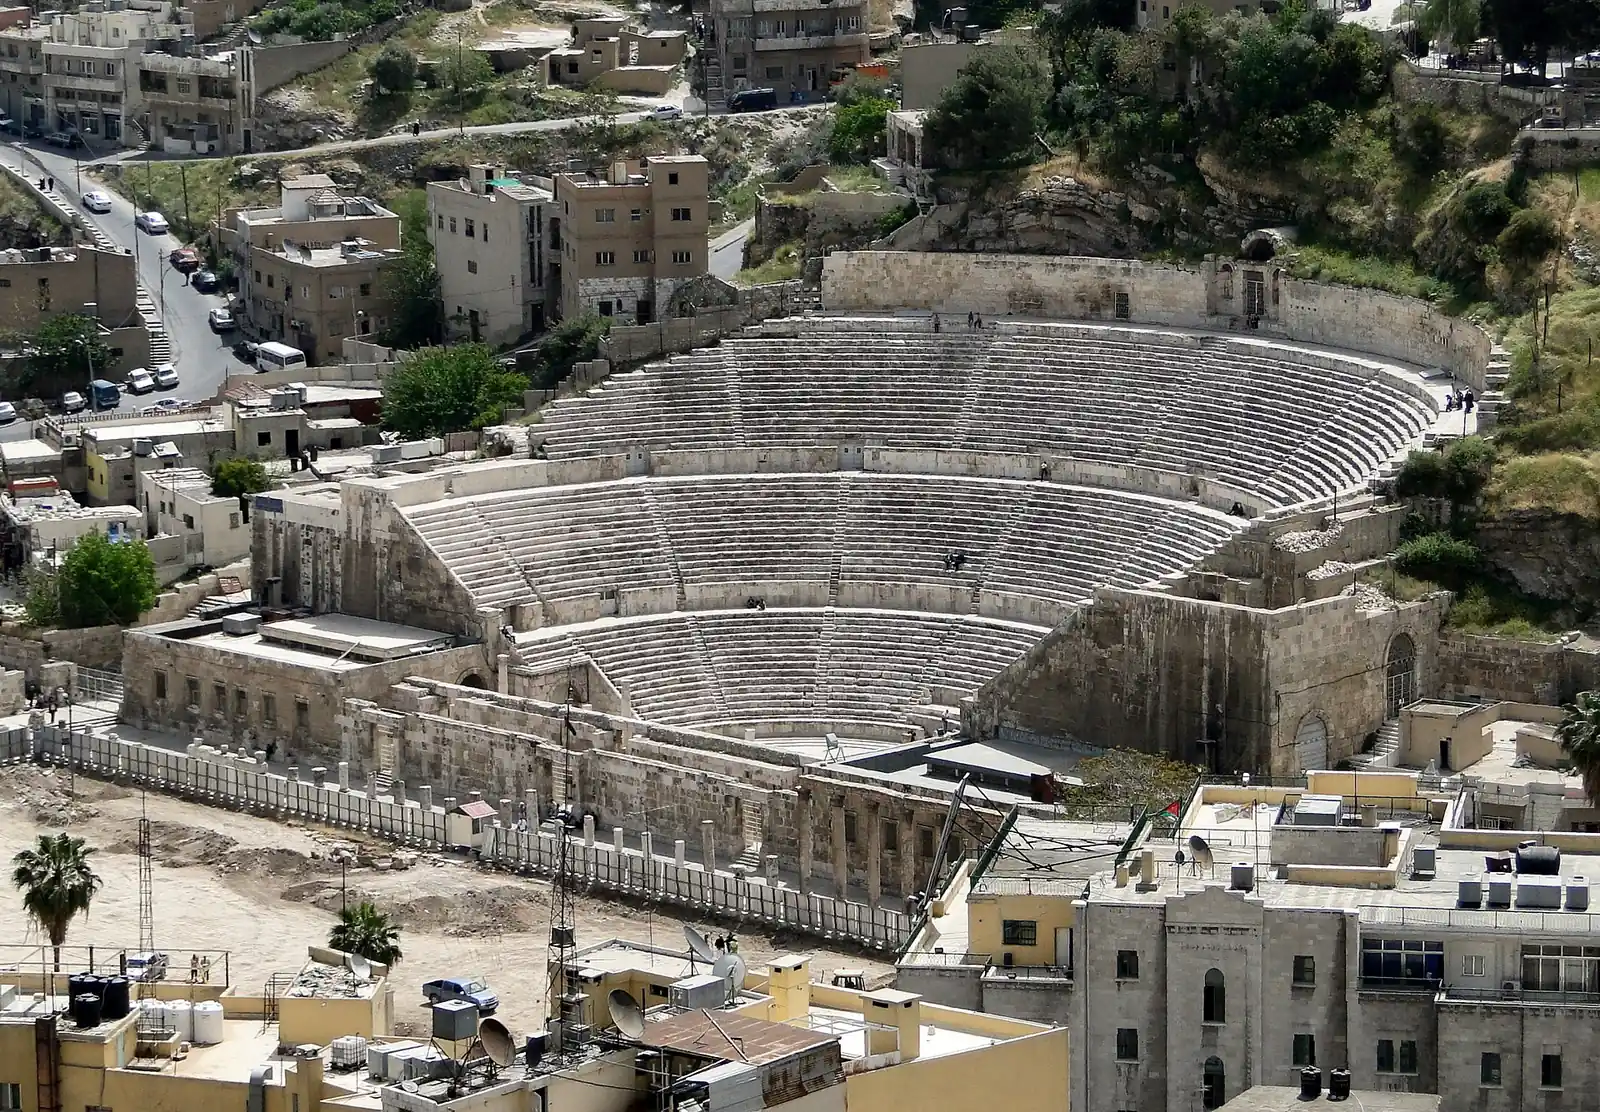
요르단 도착 후 첫 단계
- 본인과 부양가족의 건강보험에 가입하십시오.
- 거주 서류에 필요하므로 영구 주소를 확보하십시오.
- 부동산 및 생활비 지출을 위해 현지 은행 계좌를 개설하십시오.
- 부동산 구매를 토지조사국(Department of Lands and Survey)에 등록하십시오.
- 투자자 파일을 투자부(Ministry of Investment)를 통해 제출하십시오.
- 거주를 유지하려면 부동산을 매각하거나 저당 잡히지 않고 보유하십시오.
자주 묻는 질문
요르단 거주를 위해 얼마를 투자해야 하나요?
요르단에는 투자자 경로가 3개 있습니다. 거주 · JOD 200k 개발업자은(는) JOD 200,000 (≈ $282,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다. 거주 · JOD 300k 민간은(는) JOD 300,000 (≈ $423,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다. 거주 · JOD 150k 지역은(는) JOD 150,000 (≈ $212,000) 이상의 투자을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다.
저축이나 연금으로 요르단에서 은퇴하거나 거주할 수 있나요?
요르단에는 은퇴 또는 비용 납부 체류 경로가 1개 있습니다. 은행 예금 거주은(는) JOD 10,000 (≈ $14,100)부터의 저축을(를) 요구합니다 및 최초 체류 기간은 5년이며 연장할 수 있습니다.
요르단는 외국인에게 어떤 취업 비자를 제공하나요?
요르단에는 취업 비자가 2개 있습니다. 숙련 취업 허가은(는) 최초 체류 기간은 2년이며 연장할 수 있습니다. 취업 허가도 있습니다.
요르단 학생 비자는 어떻게 받나요?
요르단에는 학생 비자가 1개 있습니다. 학생 거주은(는) 최초 체류 기간은 1년이며 연장할 수 있습니다.
비교 대상
≈ USD 금액은 대략적인 값입니다. ExchangeRate-API의 2026년 10월 12일 기준 일일 참고 환율이며 사이트 업데이트 시 갱신됩니다.
요르단에 대해 AI에게 질문 AI
AI 도우미가 이 페이지의 공개 기록을 바탕으로 답변하고 출처를 표시합니다. 개인별 자격 여부는 판단할 수 없습니다. 개인정보는 입력하지 마십시오.