Mudar para Granada
6 formas de se mudar para Granada no nosso guia: 1 visto de nômade / trabalho remoto, 3 vias para investidores, 2 vistos de trabalho.
Trabalhadores remotos: Autorização de trabalho remoto, XCD 100k+ por ano ≈ $37k. Menor investimento: Cidadania · NTF $235k, $235k+. Imposto para recém-chegados: Granada: imposto de renda cobrado sobre a renda auferida de fontes em Granada, Territorial. Verificado em com fontes oficiais.
Granada oferece algumas vias claras para quem pensa em se mudar: uma autorização de trabalho remoto para quem é empregado ou tem negócio no exterior, autorizações de trabalho vinculadas a um empregador local e cidadania por investimento para quem está pronto a comprometer capital. Cada via tem suas próprias regras, e elas não se sobrepõem.
Nômade / Trabalho remoto · 1

Autorização de trabalho remoto
Renda exigida: XCD 100k+ por ano ≈ $37k
Investimento · 3

Cidadania
Investimento exigido: a partir de $235k
Trabalho · 2

Autorização de trabalho para estágio
Primeira estadia: 1 ano
Autorização de trabalho
Primeira estadia: 1 ano
Livre circulação e estadias sem visto · 1
Livre circulação CARICOM · Permite viver aqui
Aberta a 11 passaportes: Antígua e Barbuda, Barbados, Belize, Dominica, Guiana, Jamaica, Santa Lúcia, São Cristóvão e Névis, Suriname, Trinidad e Tobago, VC.
Impostos
Granada tributa a renda tributável auferida de fontes em Granada, para residentes e não residentes. A renda de fonte estrangeira de um residente de Granada geralmente fica fora dessa incidência, a menos que seja considerada como originada em Granada. Titulares de autorização de trabalho remoto e seus dependentes são isentos do imposto de renda de Granada sobre renda gerada fora de Granada e são tratados como não residentes para certas Leis. A residência pode decorrer de um local permanente de moradia com alguma presença, ou de presença por um período determinado no ano.
Regras gerais
Imposto de renda de pessoa física e base territorial
30% de imposto
Detalhes
- Quem: Residentes e não residentes são tributados apenas sobre renda de fonte granadina
- Limite: XCD 24k/ano ≈ $8,890
A Lei do Imposto de Renda tributa a renda tributável auferida de fontes em Granada tanto para residentes quanto para não residentes; pessoas físicas pagam 10% sobre os primeiros EC$24,000 de renda tributável (SRO 2 de 2017, desde 1 de janeiro de 2017) e 30% acima (SRO 1 de 2014), após uma dedução de EC$36,000 para residentes.
Tributado sobre
Renda auferida de fontes em Granada (emprego exercido em Granada, negócio local e outras rendas de fonte granadina)
A quem se aplica
- Residentes e não residentes são tributados apenas sobre renda de fonte granadina.
Exclusões
- A renda proveniente de fonte fora de Granada auferida por um indivíduo aposentado que não era residente em Granada antes da aposentadoria é isenta.
Limites
- XCD 24,000 por ano (≈ $8,890) · Os primeiros EC$24,000 de renda tributável são tributados a 10% (15% antes de 1 de janeiro de 2017); o excedente a 30%.
- XCD 36,000 por ano (≈ $13,300) · Indivíduos residentes deduzem os primeiros EC$36,000 da renda tributável (s.42A conforme alterada pelo SRO 1 de 2014).
Dias no país
- Pelo menos 183 dias em ano de apuração · A presença física por não menos de 183 dias no ano de apuração torna o indivíduo residente.
Residência fiscal
Um indivíduo é residente se o local permanente de moradia fica em Granada e a pessoa está presente por algum período no ano, ou se presente por 183 dias ou mais no ano, ou de forma contínua com tal período em um ano adjacente.
Vistos
A cidadania por investimento e a autorização Remote Employment não alteram a base territorial; titulares de autorização de trabalho remoto são isentados separadamente do imposto de renda sobre renda gerada fora de Granada.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Isenção do imposto de renda da autorização de trabalho remoto
Benefício fiscal
Detalhes
- Sobre: Renda gerada fora de Granada
Nenhum imposto de renda de Granada é devido sobre renda gerada fora de Granada por um titular de autorização de trabalho remoto ou dependente, que também são considerados não residentes para a Lei de Cidadania, a Lei de Imigração e a Lei de Representação do Povo.
Tributado sobre
Renda gerada fora de Granada
A quem se aplica
- Titular de autorização de trabalho remoto e dependentes, durante o período da autorização.
Exclusões
- A renda de emprego ou serviços em Granada está fora das condições da autorização.
Residência fiscal
Presume-se que os titulares da autorização são não residentes para as três Leis listadas.
Vistos
Vinculada à autorização de trabalho remoto conforme a Remote Employment Act, 2021.
Outros impostos
Isenções condicionais de direitos sobre bens pessoais estão listadas no Anexo III da Lei.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Granada: imposto de renda cobrado sobre a renda auferida de fontes em Granada
Benefício fiscal
Detalhes
- Sobre: Valores auferidos direta ou indiretamente de fontes em Granada (s.8), com fontes granadinas presumidas na s.10
- Quem: Aplica-se igualmente a residentes e não residentes
- Limite: XCD 24k/ano ≈ $8,890
A Lei do Imposto de Renda define a renda tributável de residentes e não residentes como os valores auferidos de fontes em Granada, portanto a renda de fonte estrangeira de um residente de Granada está fora da incidência do imposto, a menos que seja considerada como originada em Granada (por exemplo, emprego exercido fora de Granada por uma pessoa habitualmente residente quando o pagamento é debitado diretamente a uma fonte granadina).
Tributado sobre
Valores auferidos direta ou indiretamente de fontes em Granada (s.8), com fontes granadinas presumidas na s.10; alíquotas de pessoa física no Quinto Anexo: 10% sobre os primeiros XCD 24,000 (≈ $8,890) de renda tributável (15% antes de 1 de janeiro de 2017, alterado pelo SRO 2 de 2017) e 30% sobre o excedente (SRO 1 de 2014).
A quem se aplica
- Aplica-se igualmente a residentes e não residentes; indivíduo residente se presente por 183 dias, ou com local permanente de moradia e alguma presença.
Exclusões
- A renda considerada auferida de fontes granadinas conforme a s.10 é tributável mesmo se obtida no exterior.
- Os juros auferidos por bancos e atividades bancárias em Granada são tributáveis, sejam ou não recebidos em Granada.
Limites
- XCD 24,000 por ano (≈ $8,890) · Renda tributável até este valor tributada a 10% (15% antes de 1 de janeiro de 2017); o excedente a 30%.
Dias no país
- Pelo menos 183 dias em ano de apuração · Residente em Granada se fisicamente presente por não menos de 183 dias no ano de apuração (definição de residente em Granada, par. (a)(ii)); um local permanente de moradia em Granada mais alguma presença também qualifica
Residência fiscal
Residência legal por 183 dias ou moradia permanente com alguma presença; a regra do alcance da incidência (s.8) usa fontes em Granada para residentes e não residentes.
Vistos
O tratamento tributário decorre da Lei do Imposto de Renda e é independente da cidadania por investimento ou do status de autorização de residência.
Outros impostos
A alíquota para empresas conforme o SRO 1 de 2014 é de 30%.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
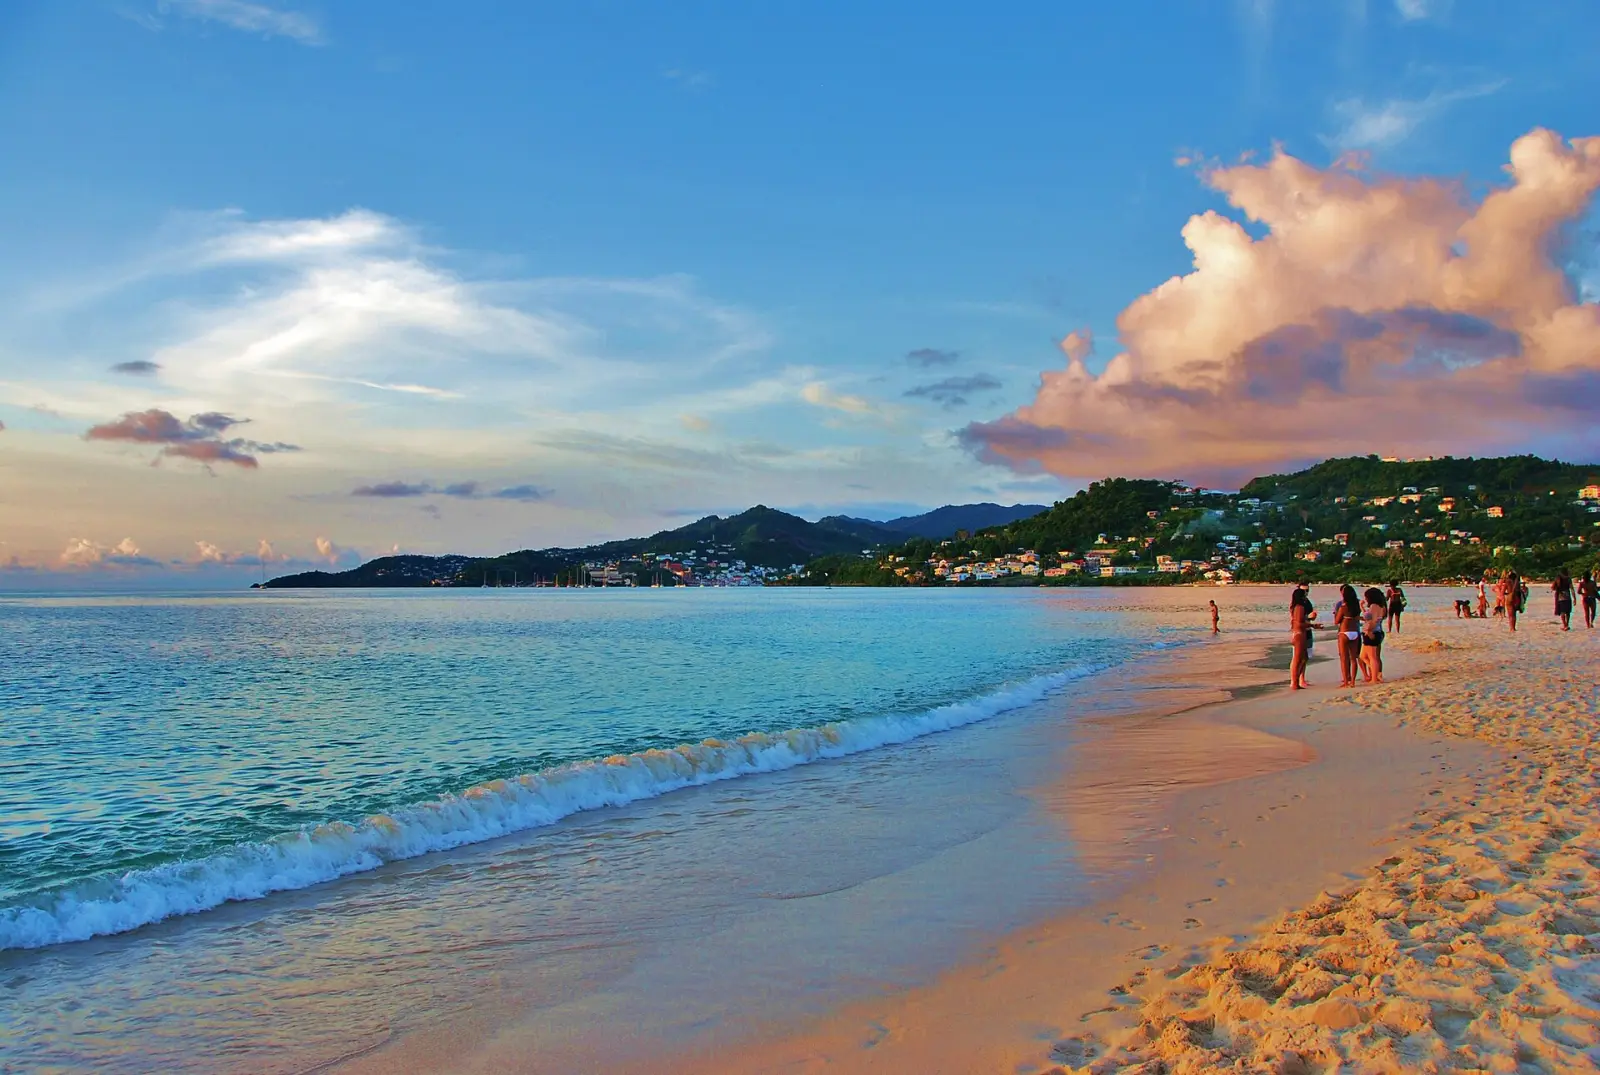
Granada em imagens
Caminho para a residência permanente · 1
- Residência permanente · Permit of permanent residence (Immigration Act s.24)
Chegar a Granada: primeiros passos
- Providenciar seguro de saúde que cubra o período da autorização, exigido para a autorização de trabalho remoto e útil nas demais vias.
- Manter o passaporte válido durante todo o período de qualquer autorização.
- Obter uma certidão de antecedentes criminais para si e, quando exigido, para dependentes acima da idade relevante.
- Quem solicitar por meio de um Agente Local a cidadania por investimento deve esperar que os fundos sejam depositados em uma conta de custódia (escrow) irrevogável antes de o pedido ser considerado.
- Quem for assumir um trabalho local deve lembrar que o empregador apresenta o pedido de autorização de trabalho ao Ministério do Trabalho e deve cumprir as obrigações de salário e do Sistema Nacional de Seguro.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Granada em 2026?
Granada tem 1 visto de nômade ou de trabalho remoto. Autorização de trabalho remoto exige renda de pelo menos XCD 100,000 por ano (≈ $37,000) e dá uma primeira estadia de 1 ano que pode ser renovada.
Quanto é preciso investir para obter residência em Granada?
Granada tem 3 vias para investidores. Cidadania · Imóvel de $350k exige um investimento de pelo menos $350,000. Cidadania · $270k compartilhado exige um investimento de pelo menos $270,000. Cidadania · NTF $235k exige um investimento de pelo menos $235,000.
Que vistos de trabalho Granada oferece a estrangeiros?
Granada tem 2 vistos de trabalho. Autorização de trabalho para estágio dá uma primeira estadia de 1 ano. Autorização de trabalho dá uma primeira estadia de 1 ano que pode ser renovada.
Granada tem um regime fiscal especial para novos residentes?
Sim: Granada: imposto de renda cobrado sobre a renda auferida de fontes em Granada. A Lei do Imposto de Renda define a renda tributável de residentes e não residentes como os valores auferidos de fontes em Granada, portanto a renda de fonte estrangeira de um residente de Granada está fora da incidência do imposto, a menos que seja considerada como originada em Granada (por exemplo, emprego exercido fora de Granada por uma pessoa habitualmente residente quando o pagamento é debitado diretamente a uma fonte granadina). É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Granada AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.