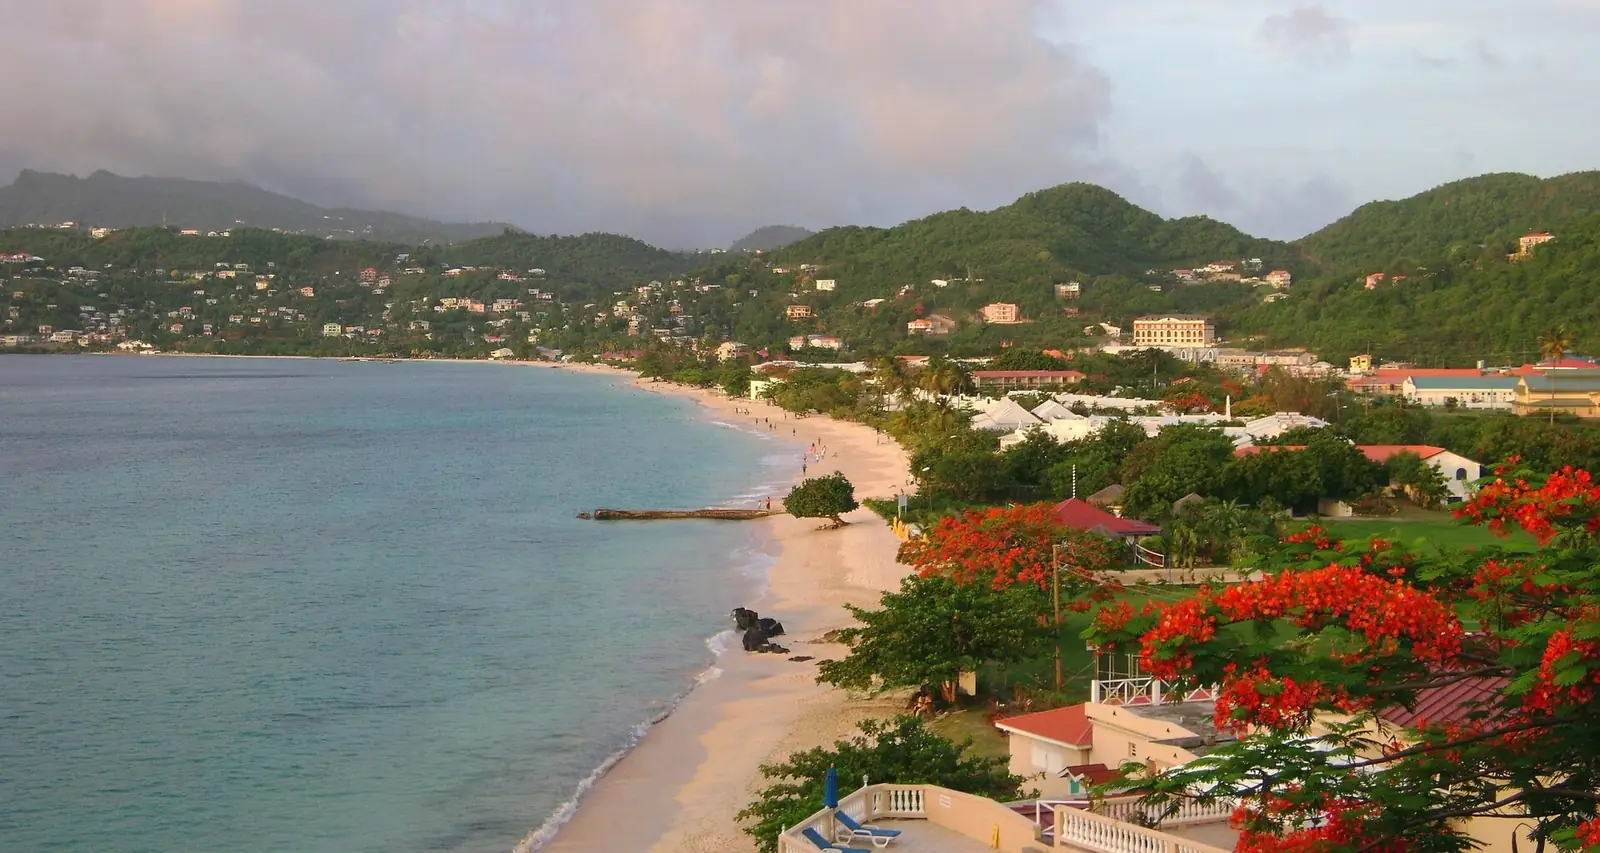
Umzug nach Grenada
6 Möglichkeiten für den Umzug nach Grenada in unserem Leitfaden: 1 Nomaden-/Remote-Arbeit-Visum, 3 Investorenrouten, 2 Arbeitsvisa.
Remote-Arbeit: Genehmigung für Remote-Arbeit, XCD 100k+ im Jahr ≈ $37k. Kleinste Investition: Staatsangehörigkeit · NTF $235k, $235k+. Steuern für Neuzugezogene: Grenada: Einkommensteuer auf Einkommen, das aus Quellen in Grenada anfällt, Territorial. Am anhand der amtlichen Quellen geprüft.
Grenada bietet einige klare Wege für Personen, die einen Umzug erwägen: eine Genehmigung für Remote-Arbeit für im Ausland Angestellte oder Unternehmer, Arbeitserlaubnisse, die an einen örtlichen Arbeitgeber gebunden sind, und Staatsangehörigkeit durch Investition für Personen, die bereit sind, Kapital einzusetzen. Jeder Weg hat eigene Regeln, und sie überschneiden sich nicht.
Nomaden / Remote-Arbeit · 1

Genehmigung für Remote-Arbeit
Nötiges Einkommen: XCD 100k+ im Jahr ≈ $37k
Investition · 3

Staatsangehörigkeit
Nötige Investition: ab $235k
Arbeit · 2

Praktikums-Arbeitsgenehmigung
Erster Aufenthalt: 1 J.
Arbeitsgenehmigung
Erster Aufenthalt: 1 J.
Freizügigkeit und visumfreie Aufenthalte · 1
CARICOM-Freizügigkeit · Erlaubt das Leben hier
Offen für 11 Pässe: Antigua und Barbuda, Barbados, Belize, Dominica, Guyana, Jamaika, St. Kitts und Nevis, St. Lucia, Suriname, Trinidad und Tobago, VC.
Steuern
Grenada besteuert veranlagbares Einkommen, das aus Quellen in Grenada anfällt, bei Ansässigen und Nicht-Ansässigen gleichermaßen. Ausländische Einkünfte eines Ansässigen von Grenada liegen in der Regel außerhalb dieser Besteuerung, sofern sie nicht als in Grenada entstehend gelten. Inhaber von Genehmigungen für Remote-Arbeit und ihre Angehörigen sind von der grenadischen Einkommensteuer auf außerhalb von Grenada erzieltes Einkommen befreit und gelten für bestimmte Gesetze als nicht ansässig. Die Ansässigkeit kann sich durch eine ständige Wohnstätte mit einer gewissen Anwesenheit oder durch Anwesenheit für einen bestimmten Zeitraum im Jahr ergeben.
Allgemeine Regeln
Einkommensteuer und Territorialprinzip
30% Steuer
Details
- Wer: Ansässige und Nicht-Ansässige werden nur auf Einkommen aus grenadischen Quellen besteuert
- Grenze: XCD 24k/Jahr ≈ $8,890
Der Income Tax Act besteuert veranlagbares Einkommen, das aus Quellen in Grenada anfällt, sowohl bei Ansässigen als auch bei Nicht-Ansässigen; Einzelpersonen zahlen 10% auf die ersten EC$24,000 des steuerpflichtigen Einkommens (SRO 2 von 2017, ab 1 Januar 2017) und 30% darüber (SRO 1 von 2014), nach einem Freibetrag von EC$36,000 für Ansässige.
Besteuert wird
Einkommen, das aus Quellen in Grenada anfällt (in Grenada ausgeübte Beschäftigung, örtliches Geschäft und anderes Einkommen aus grenadischen Quellen)
Für wen es gilt
- Ansässige und Nicht-Ansässige werden nur auf Einkommen aus grenadischen Quellen besteuert.
Ausschlüsse
- Aus einer Quelle außerhalb von Grenada anfallendes Einkommen eines im Ruhestand befindlichen Einzelnen, der vor dem Ruhestand nicht in Grenada ansässig war, ist befreit.
Grenzen
- XCD 24,000 im Jahr (≈ $8,890) · Die ersten EC$24,000 des steuerpflichtigen Einkommens werden mit 10% besteuert (15% vor dem 1 Januar 2017); der Mehrbetrag mit 30%.
- XCD 36,000 im Jahr (≈ $13,300) · Ansässige Personen ziehen die ersten EC$36,000 des veranlagbaren Einkommens ab (s.42A in der durch SRO 1 von 2014 geänderten Fassung).
Tage im Land
- Mindestens 183 Tage in Veranlagungsjahr · Eine physische Anwesenheit von mindestens 183 Tagen im Veranlagungsjahr macht eine Person ansässig.
Steuerliche Ansässigkeit
Eine Person ist ansässig, wenn die ständige Wohnstätte in Grenada liegt und die Person sich für einen Zeitraum im Jahr aufhält, oder wenn sie sich 183 Tage oder mehr im Jahr aufhält, oder in Verbindung mit einem solchen Zeitraum in einem angrenzenden Jahr.
Visa
Staatsangehörigkeit durch Investition und die Genehmigung Remote Employment ändern das Territorialprinzip nicht; Inhaber von Genehmigungen für Remote-Arbeit sind gesondert von der Einkommensteuer auf außerhalb von Grenada erzieltes Einkommen befreit.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Sonderregelung
Einkommensteuerbefreiung für Inhaber von Genehmigungen für Remote-Arbeit
Steuererleichterung
Details
- Auf: Außerhalb von Grenada erzieltes Einkommen
Auf außerhalb von Grenada erzieltes Einkommen eines Inhabers einer Genehmigung für Remote-Arbeit oder eines Angehörigen fällt keine grenadische Einkommensteuer an; sie gelten außerdem für den Citizenship Act, den Immigration Act und den Representation of the People Act als nicht ansässig.
Besteuert wird
Außerhalb von Grenada erzieltes Einkommen
Für wen es gilt
- Inhaber einer Genehmigung für Remote-Arbeit und Angehörige, für den Genehmigungszeitraum.
Ausschlüsse
- Einkommen aus Beschäftigung oder Dienstleistungen in Grenada liegt außerhalb der Genehmigungsbedingungen.
Steuerliche Ansässigkeit
Genehmigungsinhaber gelten für die drei aufgeführten Gesetze als nicht ansässig.
Visa
An die Genehmigung für Remote-Arbeit nach dem Remote Employment Act, 2021 gebunden.
Weitere Steuern
Bedingte Zollbefreiungen für persönliche Gegenstände sind in Schedule III des Gesetzes aufgeführt.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Sonderregelung
Grenada: Einkommensteuer auf Einkommen, das aus Quellen in Grenada anfällt
Steuererleichterung
Details
- Auf: Direkt oder indirekt aus Quellen in Grenada angefallene Beträge (s.8), mit als grenadisch geltenden Quellen in s.10
- Wer: Gilt für Ansässige und Nicht-Ansässige gleichermaßen
- Grenze: XCD 24k/Jahr ≈ $8,890
Der Income Tax Act definiert das veranlagbare Einkommen von Ansässigen und Nicht-Ansässigen als aus Quellen in Grenada angefallene Beträge, daher liegen ausländische Einkünfte eines Ansässigen von Grenada außerhalb der Besteuerung, sofern sie nicht als in Grenada entstehend gelten (zum Beispiel eine außerhalb von Grenada ausgeübte Beschäftigung einer gewöhnlich ansässigen Person, bei der die Zahlung unmittelbar einer grenadischen Quelle belastet wird).
Besteuert wird
Direkt oder indirekt aus Quellen in Grenada angefallene Beträge (s.8), mit als grenadisch geltenden Quellen in s.10; Sätze für Einzelpersonen im Fifth Schedule: 10% auf die ersten XCD 24,000 (≈ $8,890) des steuerpflichtigen Einkommens (15% vor dem 1 Januar 2017, geändert durch SRO 2 von 2017) und 30% auf den Mehrbetrag (SRO 1 von 2014).
Für wen es gilt
- Gilt für Ansässige und Nicht-Ansässige gleichermaßen; Person ist ansässig, wenn sie 183 Tage anwesend ist oder eine ständige Wohnstätte und eine gewisse Anwesenheit hat.
Ausschlüsse
- Einkommen, das nach s.10 als aus grenadischen Quellen anfallend gilt, ist auch dann steuerpflichtig, wenn es im Ausland erzielt wird.
- Zinsen, die Banken und Bankgeschäften in Grenada zufließen, sind steuerpflichtig, ob in Grenada bezogen oder nicht.
Grenzen
- XCD 24,000 im Jahr (≈ $8,890) · Steuerpflichtiges Einkommen bis zu diesem Betrag wird mit 10% besteuert (15% vor dem 1 Januar 2017); der Mehrbetrag mit 30%.
Tage im Land
- Mindestens 183 Tage in Veranlagungsjahr · In Grenada ansässig, wenn die Person sich im Veranlagungsjahr mindestens 183 Tage physisch aufhält (Definition von „resident in Grenada“, Abs. (a)(ii)); eine ständige Wohnstätte in Grenada plus eine gewisse Anwesenheit qualifiziert ebenfalls
Steuerliche Ansässigkeit
Gesetzliche Ansässigkeit durch 183 Tage oder ständige Wohnstätte mit einer gewissen Anwesenheit; die Regel zum Geltungsbereich der Besteuerung (s.8) verwendet Quellen in Grenada für Ansässige und Nicht-Ansässige.
Visa
Die steuerliche Behandlung folgt aus dem Income Tax Act und ist unabhängig vom Status der Staatsangehörigkeit durch Investition oder der Aufenthaltsgenehmigung.
Weitere Steuern
Der Satz für Unternehmen nach SRO 1 von 2014 beträgt 30%.
Am anhand amtlicher Quellen geprüft, einzelne Angaben nur teilweise bestätigtÄnderungsprotokoll
Am anhand amtlicher Quellen geprüftÄnderungsprotokoll
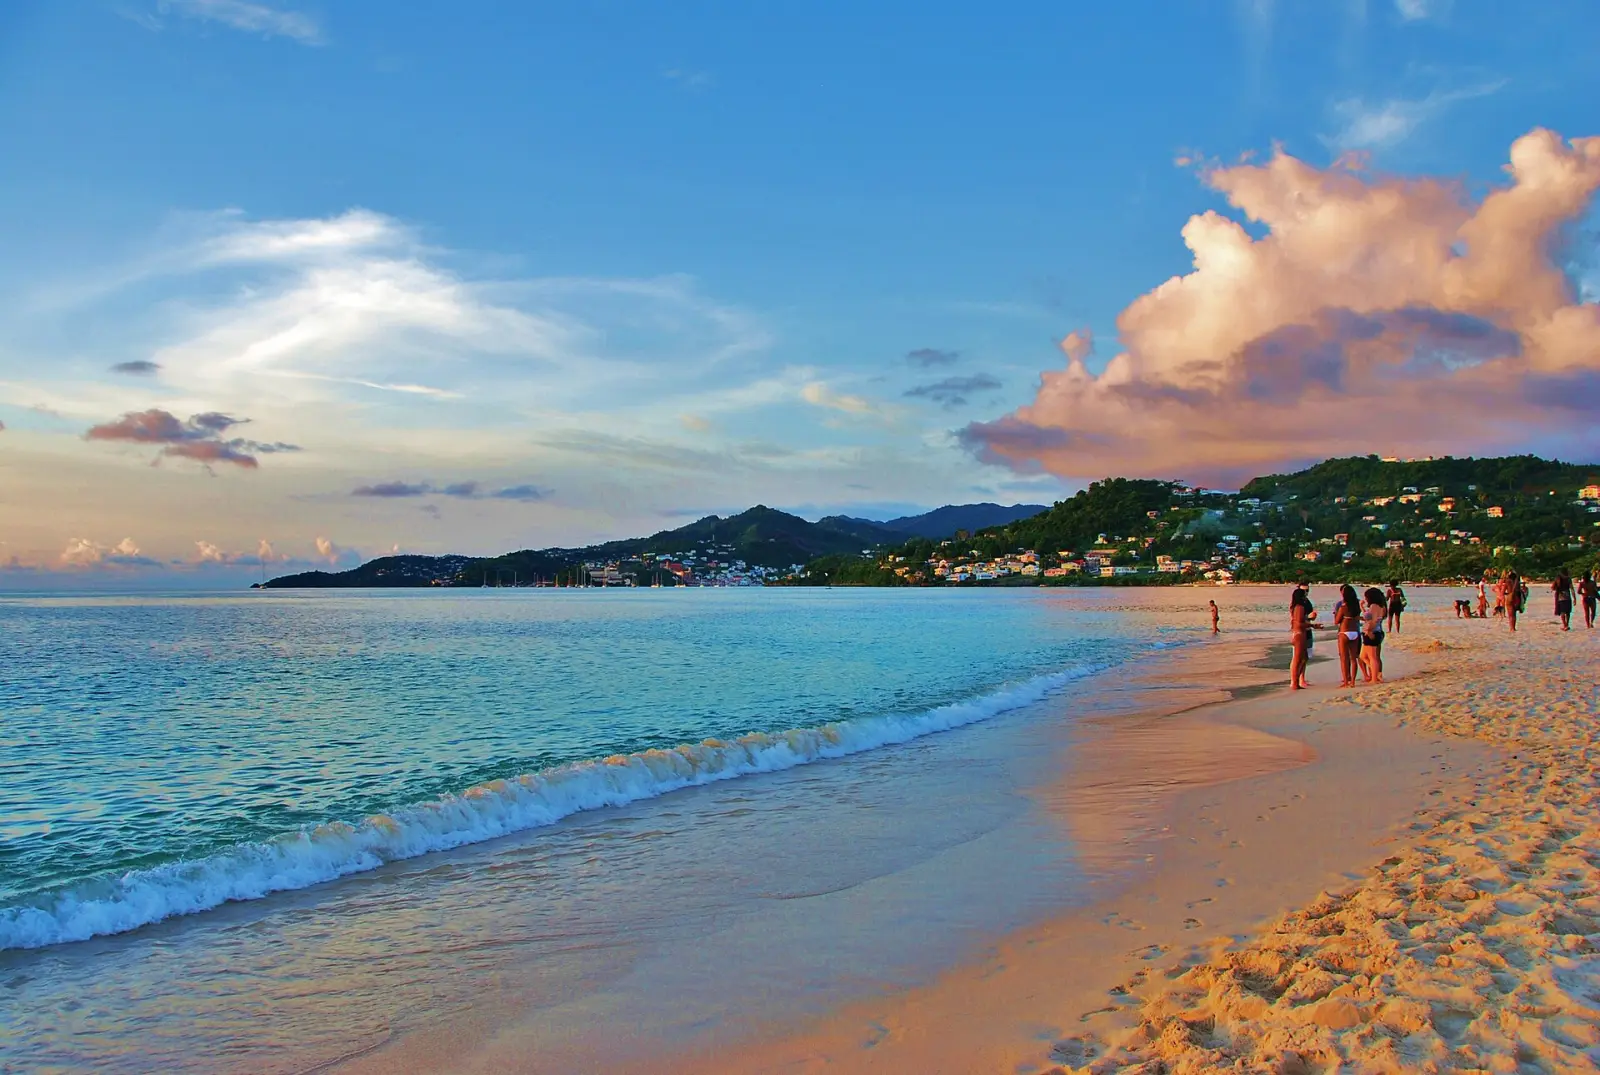
Grenada in Bildern
Weg zum Daueraufenthalt · 1
- Daueraufenthalt · Permit of permanent residence (Immigration Act s.24)
Ankunft in Grenada: erste Schritte
- Eine Krankenversicherung für Ihren Genehmigungszeitraum abschließen, wie sie für die Genehmigung für Remote-Arbeit erforderlich und für andere Wege nützlich ist.
- Den Reisepass für den gesamten Zeitraum jeder gehaltenen Genehmigung gültig halten.
- Ein Führungszeugnis für sich und, wo erforderlich, für Angehörige über dem jeweiligen Alter beschaffen.
- Wer über einen Local Agent Staatsangehörigkeit durch Investition beantragt, sollte damit rechnen, dass die Mittel vor der Prüfung des Antrags auf einem unwiderruflichen Treuhandkonto hinterlegt werden.
- Wer eine örtliche Arbeit aufnimmt, sollte bedenken, dass der Arbeitgeber den Antrag auf Arbeitserlaubnis beim Arbeitsministerium einreicht und die Pflichten zu Lohn und National Insurance erfüllen muss.
Häufige Fragen
Wie hoch ist die Einkommensanforderung für das Visum für digitale Nomaden in Grenada im Jahr 2026?
Grenada hat 1 Visum für digitale Nomaden oder Remote-Arbeit. Genehmigung für Remote-Arbeit verlangt ein Einkommen von mindestens XCD 100,000 im Jahr (≈ $37,000) und gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Wie viel muss man für einen Aufenthalt in Grenada investieren?
Grenada hat 3 Investorenrouten. Staatsangehörigkeit · $350k Immobilie verlangt eine Investition von mindestens $350,000. Staatsangehörigkeit · $270k geteilt verlangt eine Investition von mindestens $270,000. Staatsangehörigkeit · NTF $235k verlangt eine Investition von mindestens $235,000.
Welche Arbeitsvisa bietet Grenada Ausländern an?
Grenada hat 2 Arbeitsvisa. Praktikums-Arbeitsgenehmigung gewährt einen ersten Aufenthalt von 1 Jahr. Arbeitsgenehmigung gewährt einen ersten Aufenthalt von 1 Jahr, der verlängert werden kann.
Gibt es in Grenada eine Sonderregelung bei der Steuer für neue Einwohner?
Ja: Grenada: Einkommensteuer auf Einkommen, das aus Quellen in Grenada anfällt. Der Income Tax Act definiert das veranlagbare Einkommen von Ansässigen und Nicht-Ansässigen als aus Quellen in Grenada angefallene Beträge, daher liegen ausländische Einkünfte eines Ansässigen von Grenada außerhalb der Besteuerung, sofern sie nicht als in Grenada entstehend gelten (zum Beispiel eine außerhalb von Grenada ausgeübte Beschäftigung einer gewöhnlich ansässigen Person, bei der die Zahlung unmittelbar einer grenadischen Quelle belastet wird). Sie gilt unabhängig vom Visum und hat eigene Bedingungen.
Vergleichen mit
Die ≈-USD-Beträge sind Näherungswerte: tägliche Referenzkurse von ExchangeRate-API vom 12. Okt. 2026, aktualisiert bei jeder Aktualisierung der Website.
KI zu Grenada fragen AI
Ein KI-Assistent antwortet anhand der veröffentlichten Angaben auf dieser Seite und nennt sie als Quelle. Er kann nicht beurteilen, ob Sie persönlich die Voraussetzungen erfüllen. Bitte keine persönlichen Daten angeben.