Mudarse a Granada
6 formas de mudarse a Granada en nuestra guía: 1 visa de nómada o trabajo en remoto, 3 vías para inversores, 2 visas de trabajo.
Trabajadores en remoto: Permiso de trabajo en remoto, XCD 100k+ al año ≈ $37k. Inversión más baja: Ciudadanía · NTF $235k, $235k+. Impuestos para recién llegados: Granada: impuesto sobre la renta que grava los ingresos devengados de fuentes de Granada, Territorial. Comprobado con fuentes oficiales el .
Granada ofrece unas pocas vías claras para quienes se plantean trasladarse: un permiso de trabajo en remoto para quienes están empleados o dirigen un negocio en el extranjero, permisos de trabajo vinculados a un empleador local y la ciudadanía por inversión para quienes están dispuestos a comprometer capital. Cada vía tiene sus propias normas y no se solapan.
Nómada / Trabajo en remoto · 1

Permiso de trabajo en remoto
Ingresos exigidos: XCD 100k+ al año ≈ $37k
Inversión · 3

Ciudadanía
Inversión exigida: desde $235k
Trabajo · 2

Permiso de trabajo en prácticas
Primera estancia: 1 año
Permiso de trabajo
Primera estancia: 1 año
Libre circulación y estancias sin visa · 1
Libre circulación CARICOM · Te permite vivir aquí
Disponible para 11 pasaportes: Antigua y Barbuda, Barbados, Belice, Dominica, Guyana, Jamaica, San Cristóbal y Nieves, Santa Lucía, Surinam, Trinidad y Tobago, VC.
Impuestos
Granada grava la renta sujeta a evaluación devengada de fuentes de Granada, tanto para residentes como para no residentes. Las rentas de fuente extranjera de un residente de Granada quedan en general fuera de ese gravamen salvo que se considere que se originan en Granada. Los titulares de un permiso de trabajo en remoto y sus personas dependientes están exentos del impuesto sobre la renta de Granada por los ingresos generados fuera de Granada y se consideran no residentes a efectos de ciertas Leyes. La residencia puede surgir por un lugar de residencia permanente con alguna presencia, o por la presencia durante un periodo determinado del año.
Normas generales
Impuesto sobre la renta de las personas físicas y base territorial
30% de impuesto
Detalles
- Quién: Los residentes y los no residentes tributan solo por los ingresos de fuente granadina
- Límite: XCD 24k/año ≈ $8,890
La Ley del Impuesto sobre la Renta grava la renta sujeta a evaluación devengada de fuentes de Granada tanto para residentes como para no residentes; las personas físicas pagan el 10% sobre los primeros EC$24,000 de renta imponible (SRO 2 de 2017, desde el 1 de enero de 2017) y el 30% por encima (SRO 1 de 2014), tras una deducción de EC$36,000 para los residentes.
Qué grava
Ingresos devengados de fuentes de Granada (empleo ejercido en Granada, negocio local y otros ingresos de fuente granadina)
A quién se aplica
- Los residentes y los no residentes tributan solo por los ingresos de fuente granadina.
Exclusiones
- Los ingresos devengados de una fuente fuera de Granada por una persona física jubilada que no era residente en Granada antes de la jubilación están exentos.
Límites
- XCD 24,000 al año (≈ $8,890) · Los primeros EC$24,000 de renta imponible tributan al 10% (15% antes del 1 de enero de 2017); el exceso al 30%.
- XCD 36,000 al año (≈ $13,300) · Las personas físicas residentes deducen los primeros EC$36,000 de renta sujeta a evaluación (s.42A modificada por el SRO 1 de 2014).
Días en el país
- Al menos 183 días en año de evaluación · La presencia física durante no menos de 183 días en el año de evaluación convierte a una persona física en residente.
Residencia fiscal
Una persona física es residente si su lugar de residencia permanente está en Granada y está presente durante algún periodo del año, o si está presente 183 días o más en el año, o de forma continua con tal periodo en un año adyacente.
Visas
La ciudadanía por inversión y el permiso de Empleo en Remoto no cambian la base territorial; los titulares de un permiso de trabajo en remoto están además exentos del impuesto sobre la renta por los ingresos generados fuera de Granada.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Exención del impuesto sobre la renta del permiso de trabajo en remoto
Ventaja fiscal
Detalles
- Sobre: Ingresos generados fuera de Granada
No se paga impuesto sobre la renta de Granada por los ingresos generados fuera de Granada por el titular de un permiso de trabajo en remoto o una persona dependiente, que además se consideran no residentes a efectos de la Ley de Ciudadanía, la Ley de Inmigración y la Ley de Representación del Pueblo.
Qué grava
Ingresos generados fuera de Granada
A quién se aplica
- Titular de un permiso de trabajo en remoto y personas dependientes, durante el periodo del permiso.
Exclusiones
- Los ingresos del empleo o de servicios en Granada quedan fuera de las condiciones del permiso.
Residencia fiscal
Se presume que los titulares del permiso son no residentes a efectos de las tres Leyes indicadas.
Visas
Vinculada al permiso de trabajo en remoto conforme a la Remote Employment Act, 2021.
Otros impuestos
Las exenciones de derechos condicionales sobre efectos personales figuran en el Anexo III de la Ley.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Granada: impuesto sobre la renta que grava los ingresos devengados de fuentes de Granada
Ventaja fiscal
Detalles
- Sobre: Importes devengados directa o indirectamente de fuentes de Granada (s.8), con fuentes granadinas presuntas en la s.10
- Quién: Se aplica por igual a residentes y no residentes
- Límite: XCD 24k/año ≈ $8,890
La Ley del Impuesto sobre la Renta define la renta sujeta a evaluación de residentes y no residentes como los importes devengados de fuentes de Granada, por lo que las rentas de fuente extranjera de un residente de Granada quedan fuera del gravamen salvo que se considere que se originan en Granada (por ejemplo, el empleo ejercido fuera de Granada por una persona residente habitual cuando el pago se carga directamente a una fuente granadina).
Qué grava
Importes devengados directa o indirectamente de fuentes de Granada (s.8), con fuentes granadinas presuntas en la s.10; tipos para personas físicas en el Quinto Anexo: 10% sobre los primeros XCD 24,000 (≈ $8,890) de renta imponible (15% antes del 1 de enero de 2017, modificado por el SRO 2 de 2017) y 30% sobre el exceso (SRO 1 de 2014).
A quién se aplica
- Se aplica por igual a residentes y no residentes; persona física residente si está presente 183 días, o con un lugar de residencia permanente y alguna presencia.
Exclusiones
- Los ingresos que se presume devengados de fuentes granadinas conforme a la s.10 tributan aunque se obtengan en el extranjero.
- Los intereses devengados por los bancos y las empresas bancarias de Granada tributan se reciban o no en Granada.
Límites
- XCD 24,000 al año (≈ $8,890) · Renta imponible hasta este importe gravada al 10% (15% antes del 1 de enero de 2017); el exceso al 30%.
Días en el país
- Al menos 183 días en año de evaluación · Residente en Granada si está físicamente presente no menos de 183 días en el año de evaluación (definición de residente en Granada, párr. (a)(ii)); un lugar de residencia permanente en Granada más alguna presencia también cumple el criterio
Residencia fiscal
Residencia legal por 183 días o por residencia permanente con alguna presencia; la regla de ámbito del gravamen (s.8) utiliza las fuentes de Granada para residentes y no residentes.
Visas
El tratamiento fiscal se deriva de la Ley del Impuesto sobre la Renta y es independiente de la situación de ciudadanía por inversión o de permiso de residencia.
Otros impuestos
El tipo de sociedades conforme al SRO 1 de 2014 es del 30%.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
Granada en imágenes
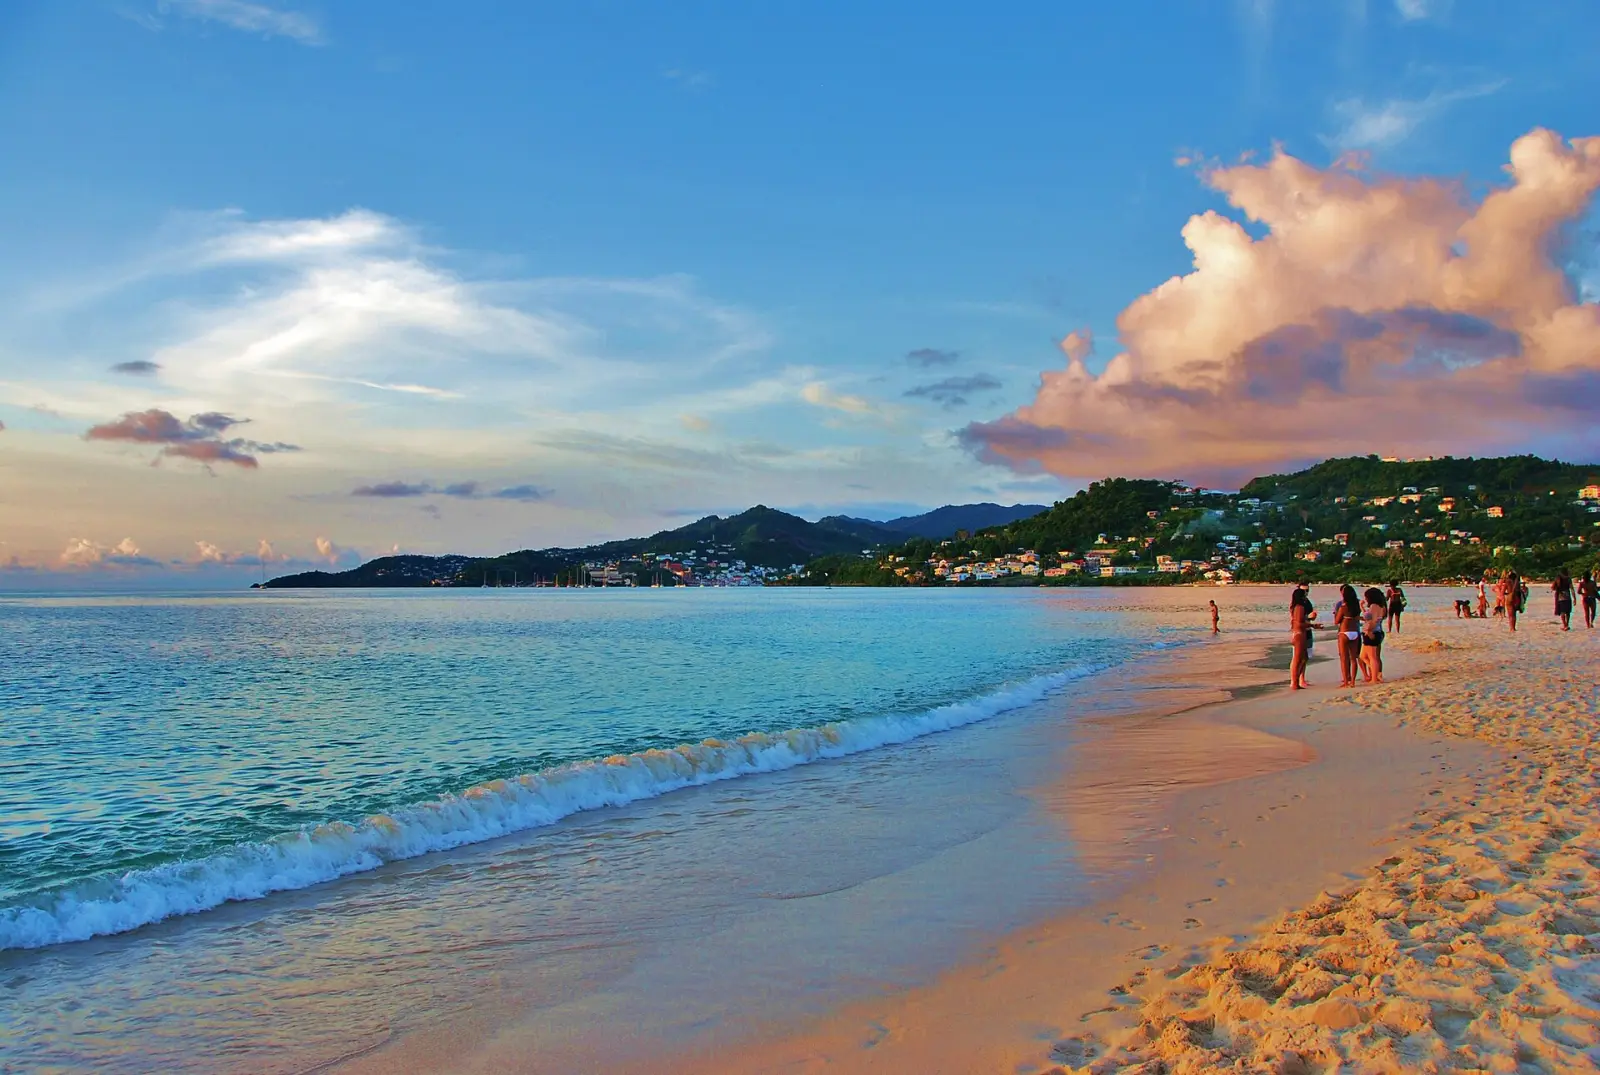
Camino a la residencia permanente · 1
- Residencia permanente · Permit of permanent residence (Immigration Act s.24)
Al llegar a Granada: primeros pasos
- Contrata un seguro médico que cubra el periodo de tu permiso, como se exige para el permiso de trabajo en remoto y es útil para otras vías.
- Mantén tu pasaporte vigente durante todo el periodo de cualquier permiso que poseas.
- Obtén un certificado policial para ti y, cuando se exija, para las personas dependientes mayores de la edad correspondiente.
- Si solicitas la ciudadanía por inversión a través de un Agente Local, cuenta con que los fondos se depositen en una cuenta de depósito en garantía irrevocable antes de examinar la solicitud.
- Si vas a aceptar un trabajo local, recuerda que el empleador presenta la solicitud de permiso de trabajo al Ministerio de Trabajo y debe cumplir las obligaciones salariales y del Seguro Nacional.
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Granada en 2026?
Granada tiene 1 visa de nómada o trabajo en remoto. Permiso de trabajo en remoto exige unos ingresos de al menos XCD 100,000 al año (≈ $37,000) y da una primera estancia de 1 año que se puede renovar.
¿Cuánto hay que invertir para obtener la residencia en Granada?
Granada tiene 3 vías para inversores. Ciudadanía · propiedad de $350k exige una inversión de al menos $350,000. Ciudadanía · $270k compartido exige una inversión de al menos $270,000. Ciudadanía · NTF $235k exige una inversión de al menos $235,000.
¿Qué visas de trabajo ofrece Granada a extranjeros?
Granada tiene 2 visas de trabajo. Permiso de trabajo en prácticas da una primera estancia de 1 año. Permiso de trabajo da una primera estancia de 1 año que se puede renovar.
¿Tiene Granada un régimen fiscal especial para nuevos residentes?
Sí: Granada: impuesto sobre la renta que grava los ingresos devengados de fuentes de Granada. La Ley del Impuesto sobre la Renta define la renta sujeta a evaluación de residentes y no residentes como los importes devengados de fuentes de Granada, por lo que las rentas de fuente extranjera de un residente de Granada quedan fuera del gravamen salvo que se considere que se originan en Granada (por ejemplo, el empleo ejercido fuera de Granada por una persona residente habitual cuando el pago se carga directamente a una fuente granadina). Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Granada AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.