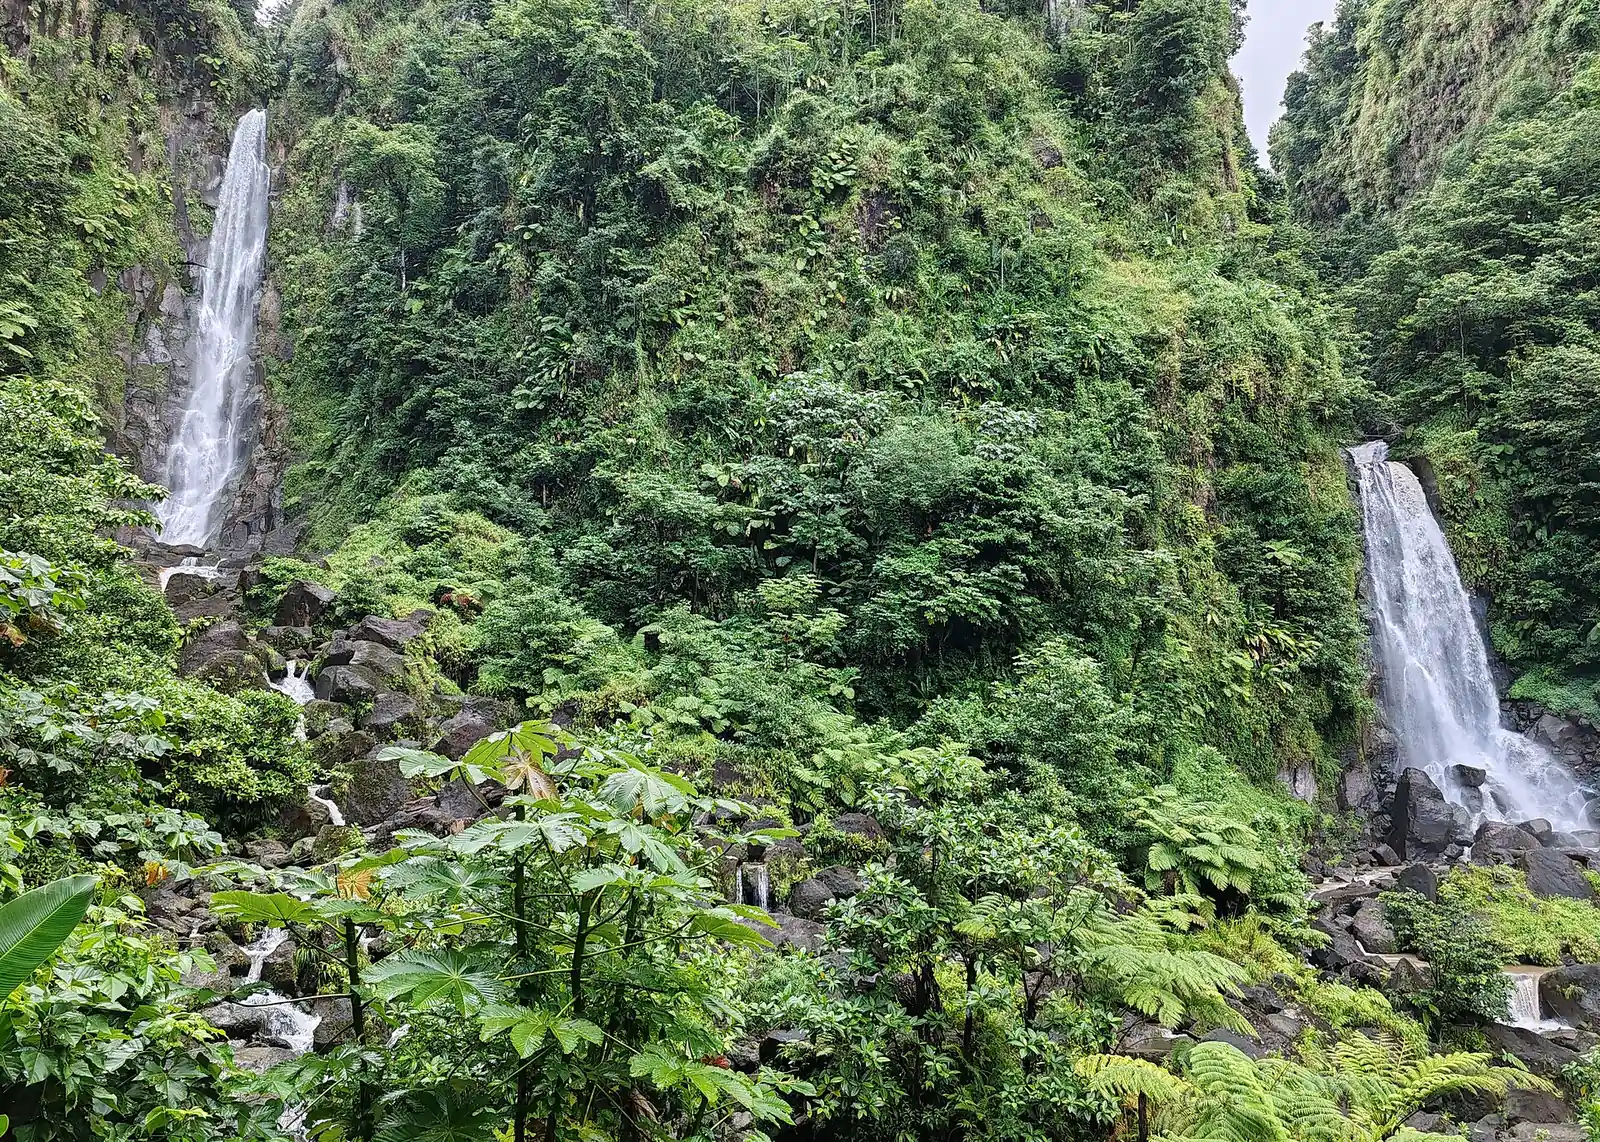
Mudar para Dominica
4 formas de se mudar para Dominica no nosso guia: 1 visto de nômade / trabalho remoto, 2 vias para investidores, 1 visto de trabalho.
Trabalhadores remotos: Visto de nômade WIN, $50k+ por ano. Menor investimento: Cidadania · Imóvel de $200k, $200k+. Imposto para recém-chegados: Dominica: indivíduos residentes mas não habitualmente residentes são tributados sobre renda de fonte estrangeira apenas quando recebida, Base de remessa. Verificado em com fontes oficiais.
Dominica é uma pequena ilha caribenha que oferece uma base tranquila e voltada à natureza para trabalhadores remotos e uma via formal de cidadania para investidores. Este guia cobre as principais formas de permanecer: um visto de trabalho remoto, cidadania por investimento e uma autorização de trabalho local.
Nômade / Trabalho remoto · 1

Visto de nômade WIN
Renda exigida: $50k+ por ano
Investimento · 2

Cidadania
Investimento exigido: $200k+
Trabalho · 1

Autorização de trabalho
Primeira estadia: 1 ano
Livre circulação e estadias sem visto · 2
Livre circulação CARICOM · Permite viver aqui
Livre circulação CARICOM · Permite viver aqui
Aberta a 11 passaportes: Antígua e Barbuda, Barbados, Belize, Granada, Guiana, Jamaica, Santa Lúcia, São Cristóvão e Névis, Suriname, Trinidad e Tobago, VC.
Impostos
O imposto em Dominica depende da residência e da via escolhida. Trabalhadores remotos com o visto WIN têm isenção do imposto de renda de Dominica sobre a renda do trabalho remoto e continuam responsáveis pelo imposto em seu país de origem. Quem se torna residente mas não habitualmente residente tem a renda de fonte estrangeira tributada apenas quando recebida em Dominica. Residentes habituais são tributados sobre todas as fontes, mas as regras são separadas da imigração, portanto convém buscar orientação para o próprio caso.
Regras gerais
Imposto de renda de pessoa física (residentes)
35% de imposto
Detalhes
- Limite: XCD 30k/ano ≈ $11k
Pessoas físicas residentes apresentam declarações anuais; a Divisão de Receita Interna lista uma dedução de residente de EC$30,000, depois 15% sobre os próximos EC$20,000, 25% sobre os próximos EC$30,000 e 35% sobre a renda acima de EC$80,000.
Tributado sobre
Renda de emprego, negócios, aluguel, royalties, juros e outras, totalizada antes das deduções
A quem se aplica
- Pessoas físicas residentes, incluindo as que estão fisicamente presentes em Dominica por mais de 183 dias de forma contínua.
Exclusões
- Renda exclusivamente de emprego abaixo de EC$30,000 não exige declaração.
Limites
- XCD 30,000 por ano (≈ $11,100) · Dedução de residente; renda exclusivamente de emprego abaixo deste valor não precisa de declaração.
- XCD 80,000 por ano (≈ $29,600) · A renda acima deste valor é tributada a 35%; de EC$30,001 a 50,000 a 15% e de EC$50,001 a 80,000 a 25% (alíquotas da Divisão de Receita Interna em vigor desde 1 de janeiro de 2018).
Dias no país
- Mais de 183 dias em presença contínua · Pessoas físicas fisicamente presentes em Dominica por mais de 183 dias de forma contínua são tratadas como residentes e devem apresentar declarações.
Residência fiscal
A Divisão de Receita Interna descreve como residentes, para declarações, as pessoas fisicamente presentes em Dominica por mais de 183 dias de forma contínua; o teste da Lei do Imposto de Renda no outro registro de imposto de renda de Dominica é a presença por não menos de 183 dias no período-base.
Vistos
A Unidade de Cidadania por Investimento descreve Dominica como sem imposto sobre patrimônio, doações, herança, renda de fonte estrangeira nem ganhos de capital. Titulares do visto WIN recebem uma isenção do imposto de renda sobre o trabalho remoto e continuam sujeitos ao imposto em seu país de origem.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Isenção do imposto de renda do visto WIN
Benefício fiscal
Detalhes
- Sobre: Renda de trabalho remoto para empregadores ou clientes não registrados em Dominica
Trabalhadores remotos com o visto Work in Nature recebem isenção do imposto de renda de Dominica sobre a renda do trabalho remoto e continuam responsáveis pelo imposto de renda em seu país de residência habitual.
Tributado sobre
Renda de trabalho remoto para empregadores ou clientes não registrados em Dominica
A quem se aplica
- Titular do WIN Extended Stay Visa que trabalha remotamente para empresas e pessoas não registradas em Dominica.
Exclusões
- Não elimina a obrigação tributária no país de origem do titular; a isenção de direitos de importação e de IVA se aplica a bens pessoais apenas nos três primeiros meses.
Residência fiscal
Aplica-se durante o período do visto, de até 18 meses.
Vistos
Vinculado ao WIN Extended Stay Visa.
Outros impostos
A Taxa de Serviço Alfandegário e a Sobretaxa Ambiental continuam devidas sobre os bens pessoais importados.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Dominica: indivíduos residentes mas não habitualmente residentes são tributados sobre renda de fonte estrangeira apenas quando recebida
Benefício fiscal
Detalhes
- Sobre: A renda de fonte estrangeira é tributada apenas na medida em que seja recebida em Dominica
Pela seção 8(2) da Lei do Imposto de Renda, um indivíduo residente mas não habitualmente residente em Dominica tem renda tributável que inclui renda auferida de fontes fora de Dominica apenas na medida em que essa renda seja recebida em Dominica.
Tributado sobre
A renda de fonte estrangeira é tributada apenas na medida em que seja recebida em Dominica; a renda de fonte dominiquense é tributada por competência às alíquotas progressivas.
A quem se aplica
- Indivíduo residente em Dominica pelo teste de 183 dias ou pela regra de continuidade, mas cujo local permanente de moradia não fica em Dominica (não habitualmente residente).
Exclusões
- Indivíduos com local permanente de moradia em Dominica que estão presentes por algum período no período-base são habitualmente residentes e são tributados sobre todas as fontes, dentro ou fora de Dominica (s.8(1)(a)).
Dias no país
- Pelo menos 183 dias em período-base do ano de apuração · Residente em Dominica se o indivíduo está fisicamente presente por não menos de 183 dias no período-base (definição de residente em Dominica da Lei do Imposto de Renda, par. (a)(ii)); um local permanente de moradia em Dominica mais presença por algum período também torna o indivíduo habitualmente residente (par. (a)(i))
Residência fiscal
Status de residente: 183 dias ou mais no período-base, ou local permanente de moradia com alguma presença; habitualmente residente significa residente pelo critério do local permanente de moradia.
Vistos
A regra decorre da residência fiscal conforme a Lei do Imposto de Renda, e não de uma categoria de visto.
Outros impostos
O imposto de renda das sociedades é cobrado a 25% desde 1 de janeiro de 2016 (página de alíquotas do IRD).
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regras gerais
Imposto de renda de pessoa física de Dominica: residentes e alíquotas
Detalhes
- Sobre: Renda tributável após a dedução de residente: primeiros XCD 30,000 (≈ $11,100) isentos, depois 15% (XCD 30,001 (≈ $11,100)-50,000), 25% (XCD 50,001 (≈ $18,500)-80,000) e 35% acima de XCD 80,000 (≈ $29,600)
- Quem: A dedução de residente está disponível apenas a pessoas residentes para fins fiscais (IRD)
- Limite: XCD 30k/ano ≈ $11k
Indivíduos residentes têm direito a uma dedução de residente de XCD 30,000 (≈ $11,100) (desde 1 de janeiro de 2018) e são tributados a 15% sobre os próximos XCD 20,000, (≈ $7,410) 25% sobre os próximos XCD 30,000 (≈ $11,100) e 35% sobre a renda tributável acima de XCD 80,000 (≈ $29,600); a lei tributa residentes sobre todas as fontes, dentro ou fora de Dominica, com tratamento de remessa para residentes que não são habitualmente residentes.
Tributado sobre
Renda tributável após a dedução de residente: primeiros XCD 30,000 (≈ $11,100) isentos, depois 15% (XCD 30,001 (≈ $11,100)-50,000), 25% (XCD 50,001 (≈ $18,500)-80,000) e 35% acima de XCD 80,000 (≈ $29,600). Residentes: renda tributável de todas as fontes, dentro ou fora de Dominica; não residentes: fontes em Dominica.
A quem se aplica
- A dedução de residente está disponível apenas a pessoas residentes para fins fiscais (IRD).
Exclusões
- Pessoas cuja renda é inteiramente de emprego abaixo de XCD 30,000 (≈ $11,100) não são obrigadas a apresentar declaração (IRD).
Limites
- XCD 30,000 por ano (≈ $11,100) · Dedução de residente; a renda tributável acima dela é tributada a 15% até XCD 50,000, (≈ $18,500) 25% até XCD 80,000 (≈ $29,600) e 35% acima
- XCD 80,000 por ano (≈ $29,600) · A renda tributável acima deste valor é tributada a 35%
Dias no país
- Pelo menos 183 dias em período-base do ano de apuração · Residente em Dominica se o indivíduo está fisicamente presente por não menos de 183 dias no período-base (definição de residente em Dominica da Lei do Imposto de Renda, par. (a)(ii)); um local permanente de moradia em Dominica mais presença por algum período também torna o indivíduo habitualmente residente (par. (a)(i))
Residência fiscal
Pessoas físicas fisicamente presentes em Dominica por mais de 183 dias de forma contínua são descritas pelo IRD como residentes e obrigadas a declarar até 31 de março; o teste da lei é de 183 dias no período-base.
Vistos
A residência fiscal é independente do status migratório ou de cidadania por investimento.
Outros impostos
O imposto de renda das sociedades é de 25% desde 1 de janeiro de 2016; as declarações vencem em 31 de março de cada ano; a multa por atraso na declaração é de 5% do imposto sobre a renda tributável e a multa por atraso no pagamento é de 10% mais juros de 1% ao mês (IRD).
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Verificado com fontes oficiais em Histórico de alterações
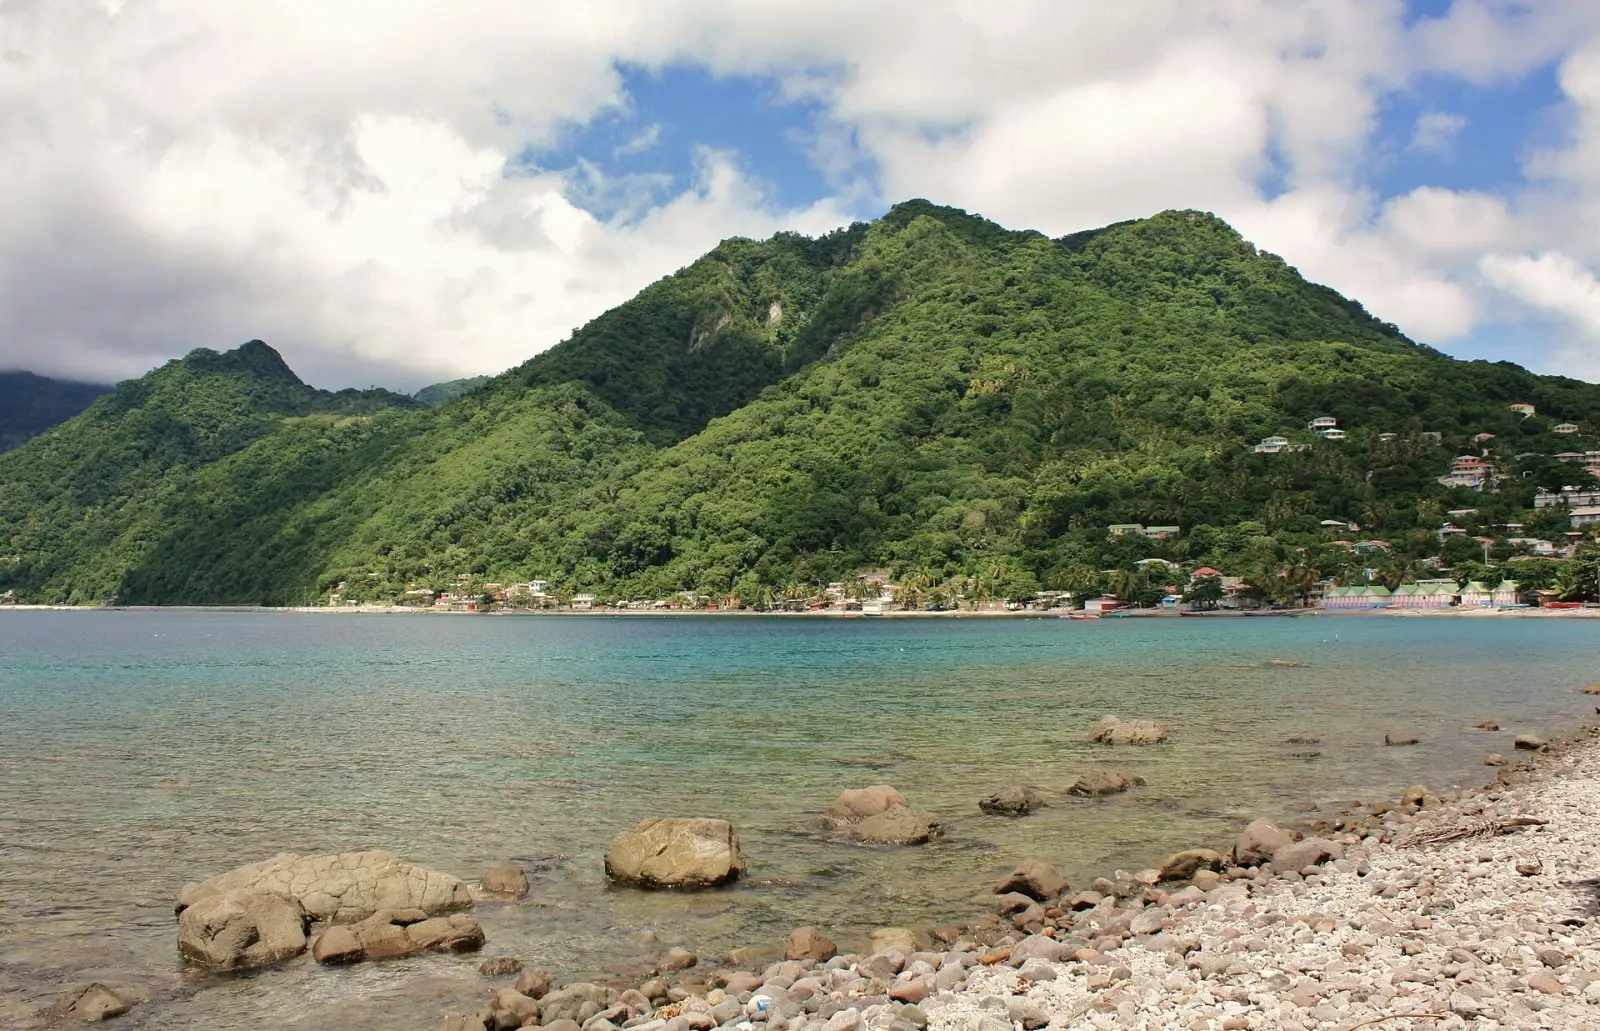
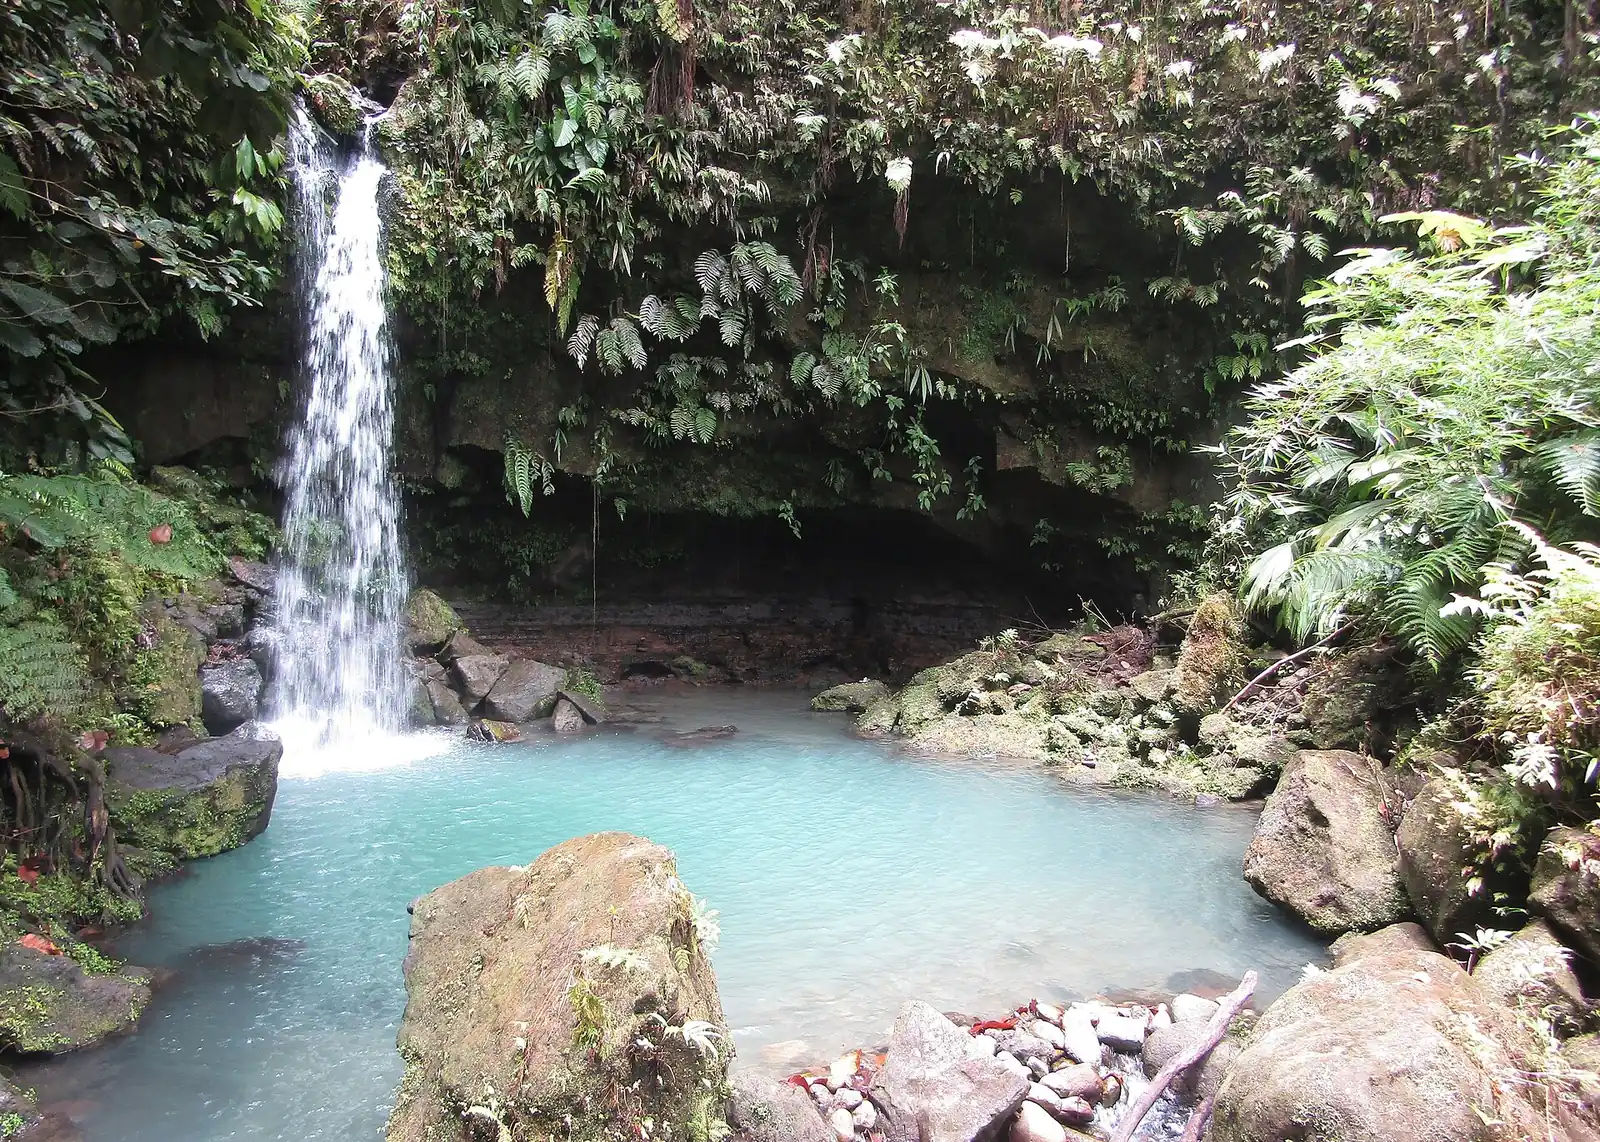
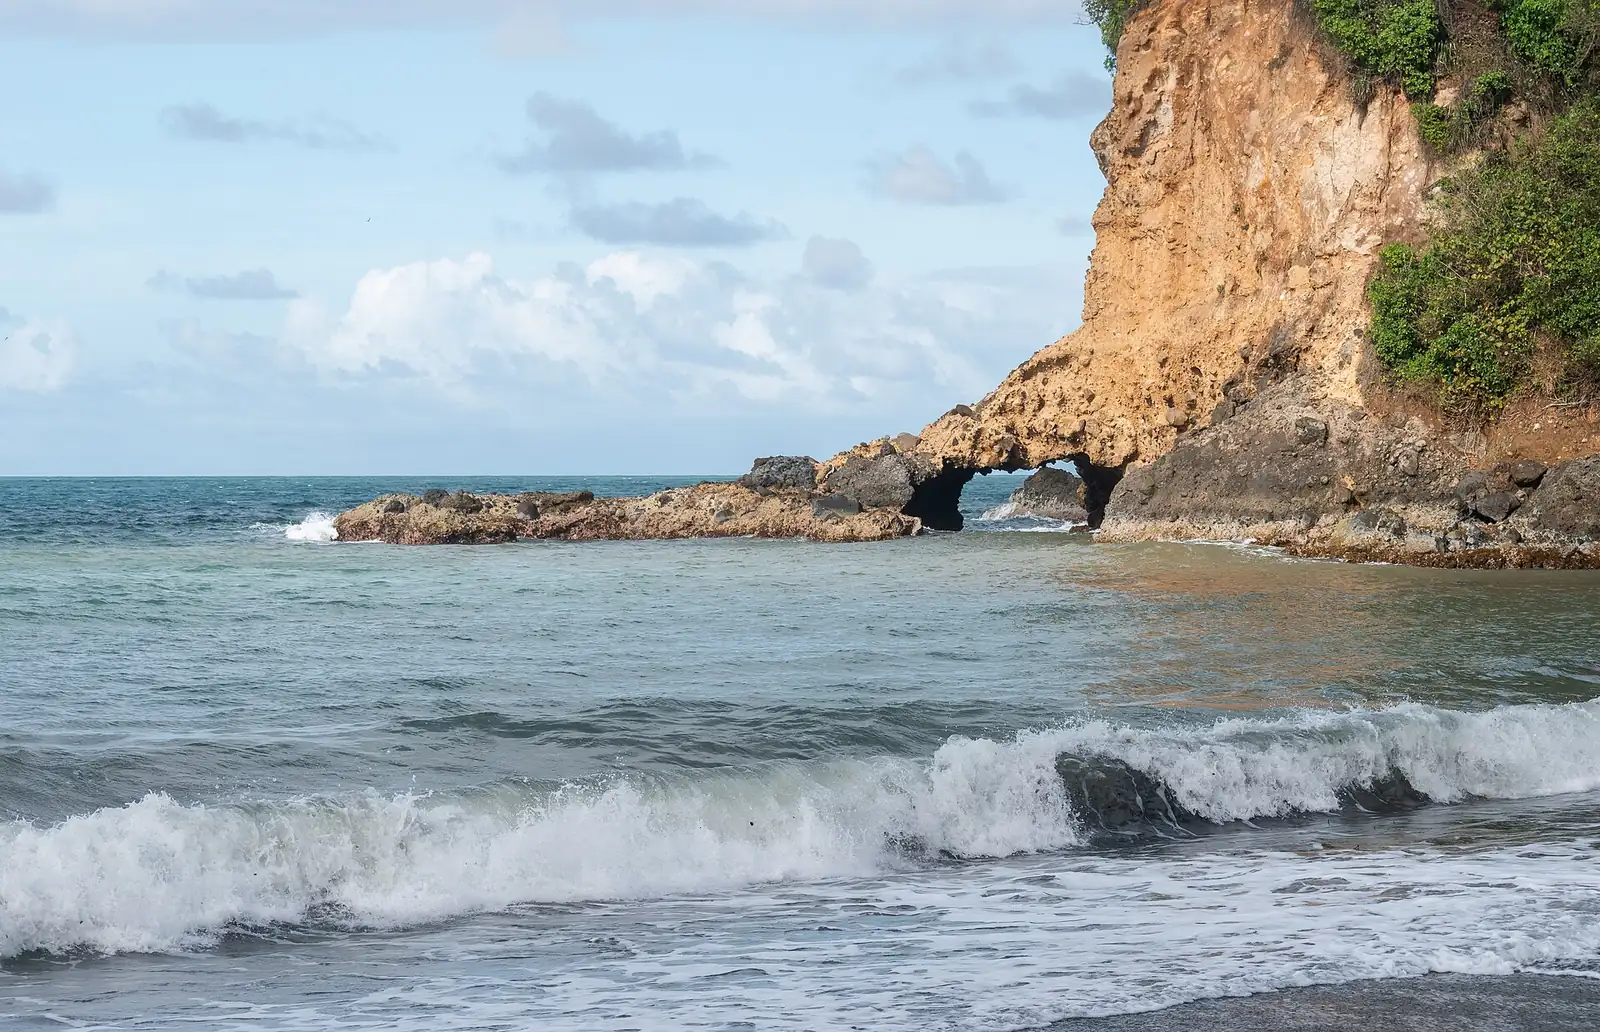
Dominica em imagens
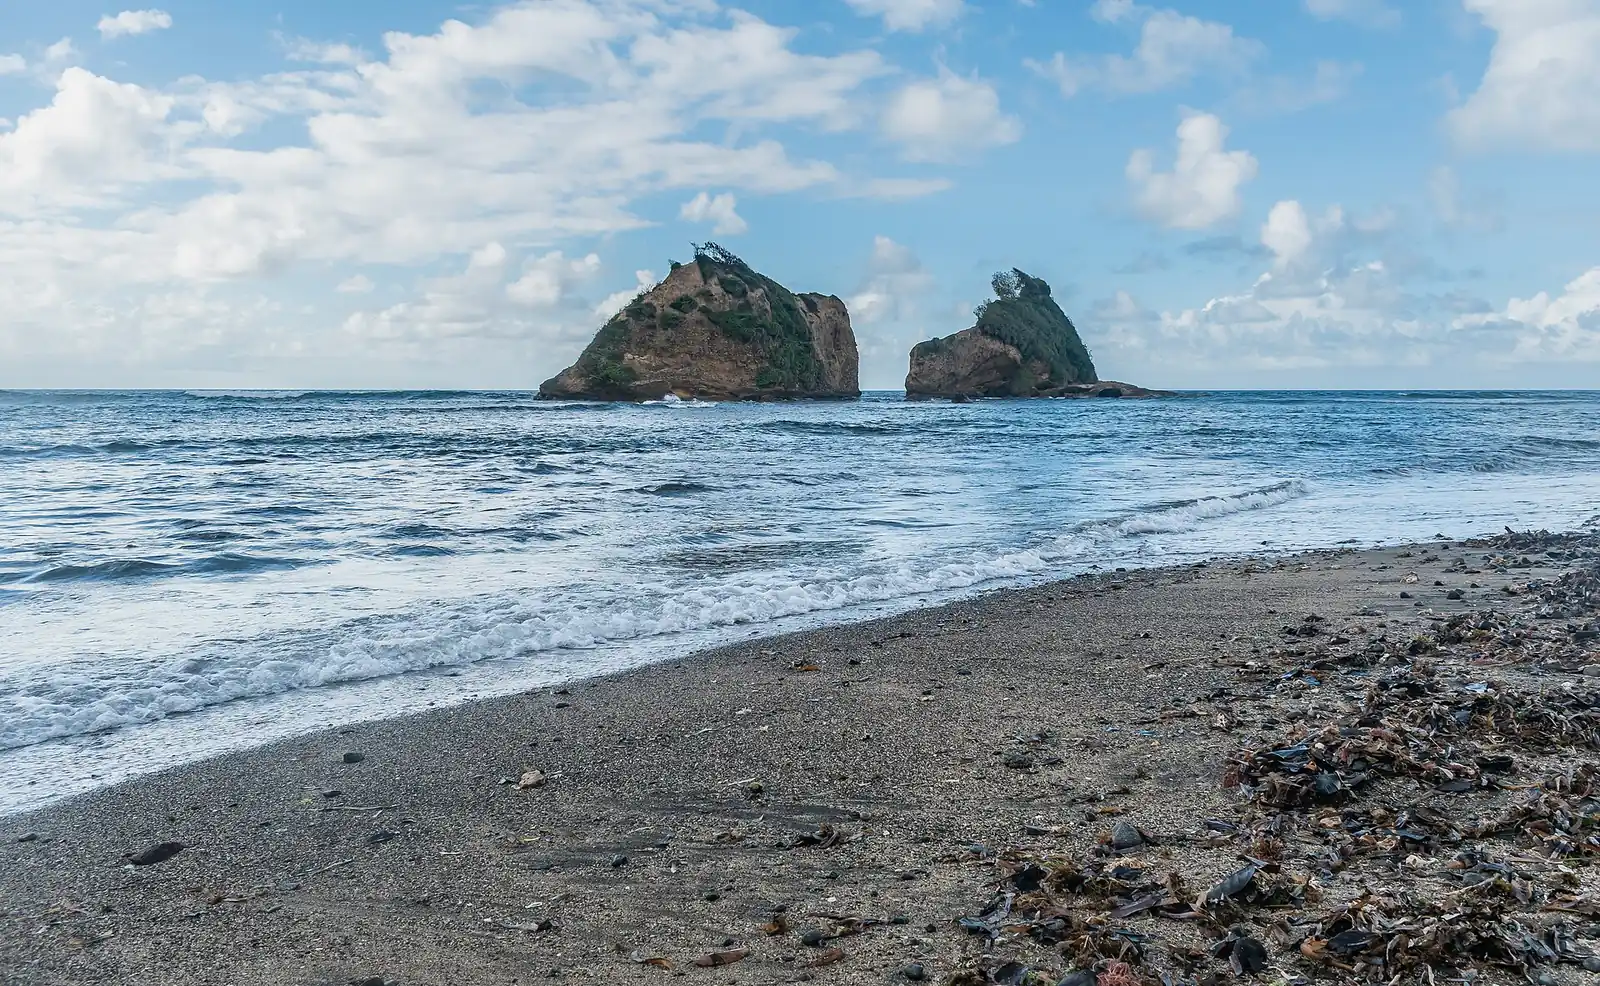
Caminho para a residência permanente · 1
- Residência permanente após 5 anos · Permanent residence
Chegar a Dominica: primeiros passos
- Verificar se é necessário seguro de saúde ou outra cobertura para a estadia, pois os registros não especificam exigências.
- Ter à mão comprovante do endereço em Dominica para os procedimentos oficiais.
- Registrar-se nas autoridades competentes se a via exigir, como a Divisão do Trabalho para uma autorização de trabalho.
- Guardar a carta de aprovação e os recibos de pagamento, pois podem ser necessários na chegada e em etapas posteriores.
Perguntas frequentes
Qual é o requisito de renda do visto de nômade digital de Dominica em 2026?
Dominica tem 1 visto de nômade ou de trabalho remoto. Visto de nômade WIN exige renda de pelo menos $50,000 por ano e dá uma primeira estadia de 1.5 anos.
Quanto é preciso investir para obter residência em Dominica?
Dominica tem 2 vias para investidores. Cidadania · Imóvel de $200k exige um investimento de pelo menos $200,000. Cidadania · EDF $200k exige um investimento a partir de $200,000.
Que vistos de trabalho Dominica oferece a estrangeiros?
Dominica tem 1 visto de trabalho. Autorização de trabalho dá uma primeira estadia de 1 ano que pode ser renovada.
Dominica tem um regime fiscal especial para novos residentes?
Sim: Dominica: indivíduos residentes mas não habitualmente residentes são tributados sobre renda de fonte estrangeira apenas quando recebida. Pela seção 8(2) da Lei do Imposto de Renda, um indivíduo residente mas não habitualmente residente em Dominica tem renda tributável que inclui renda auferida de fontes fora de Dominica apenas na medida em que essa renda seja recebida em Dominica. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Dominica AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.