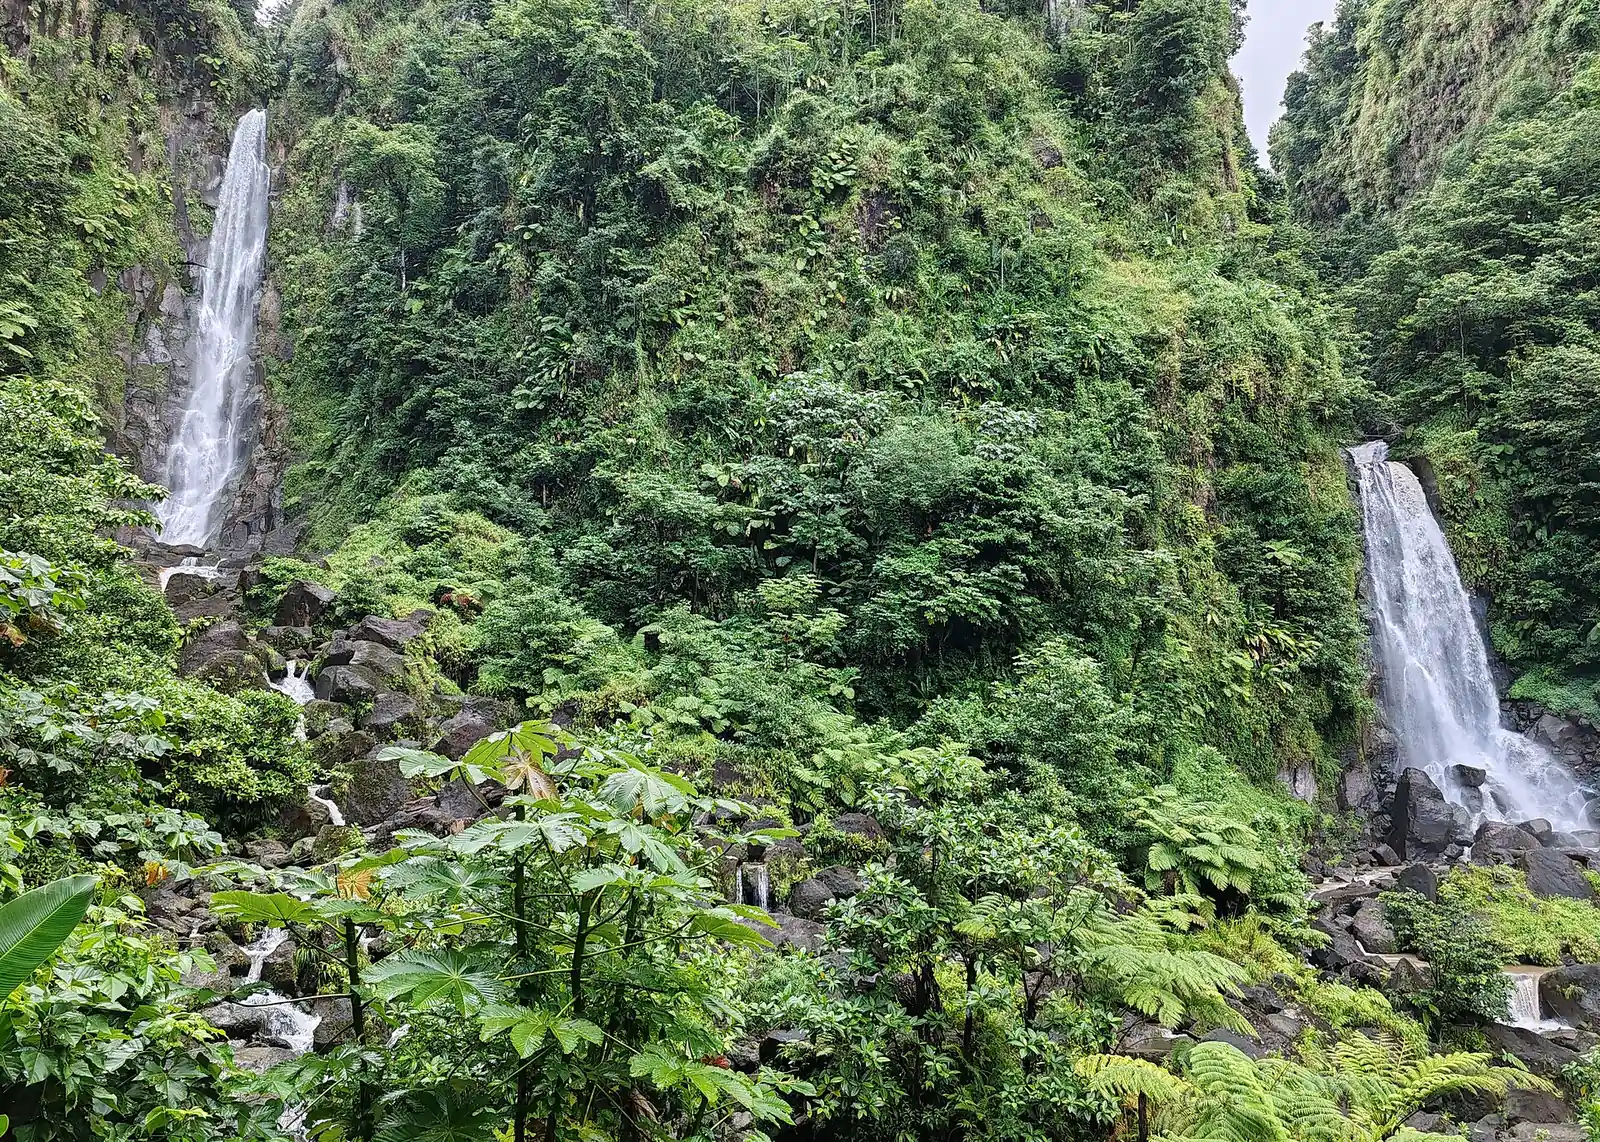
ドミニカ国への移住
当ガイドではドミニカ国への移住方法が4件あります:ノマド・リモートワークビザ1件, 投資家ルート2件, 就労ビザ1件。
リモートワーカー:WIN ノマドビザ、$50k+ /年。 最も低い投資額:国籍 · $200k property、$200k+。 新規居住者の税金:ドミニカ:居住者だが通常の居住者ではない個人は、国外源泉所得を受領した時にのみ課税、送金ベース課税。 に公的情報源で確認済み。
ドミニカは、リモートワーカーに穏やかで自然を重視した拠点を、投資家に市民権への正式なルートを提供する、カリブ海の小さな島です。このガイドでは、主な滞在方法として、リモートワークのビザ、投資による市民権、現地の就労許可を扱います。
ノマド・リモートワーク · 1

投資 · 2

国籍
必要な投資: $200k+
就労 · 1

自由移動とビザなし滞在 · 2
CARICOM域内の自由移動 · ここで居住可能
CARICOM域内の自由移動 · ここで居住可能
11か国のパスポートが対象:VC, アンティグア・バーブーダ, ガイアナ, グレナダ, ジャマイカ, スリナム, セントクリストファー・ネーヴィス, セントルシア, トリニダード・トバゴ, バルバドス, ベリーズ。
税金
ドミニカの税は、居住とルートによって異なります。WIN ビザのリモートワーカーは、リモートワークの所得についてドミニカの所得税の免除を受け、本国での納税の責任を負い続けます。居住者だが通常の居住者ではない場合、国外源泉所得は、ドミニカで受領した時にのみ課税されます。通常の居住者は、すべての源泉について課税されますが、規則は入国管理とは別であるため、ご自身の場合については助言を受けてください。
通常のルール
個人所得税(居住者)
税率35%
詳細
- 上限:XCD 30k/年 ≈ $11k
居住者である個人は年次の申告書を提出します。内国歳入局は、EC$30,000 の居住者控除、次の EC$20,000 に 15%、次の EC$30,000 に 25%、EC$80,000 を超える所得に 35% を示しています。
課税対象
雇用、事業、賃貸、ロイヤルティ、利子、その他の所得で、控除前の合計
適用対象
- ドミニカに連続して 183 日を超えて実際に滞在する人を含む、居住者である個人。
適用除外
- EC$30,000 未満の雇用所得のみの場合は、申告書は不要です。
上限
- 年額XCD 30,000 (≈ $11,100) · 居住者控除で、この額未満の雇用所得のみの場合は申告書は不要です。
- 年額XCD 80,000 (≈ $29,600) · この額を超える所得は 35% で課税され、EC$30,001 から 50,000 は 15%、EC$50,001 から 80,000 は 25% です(内国歳入局の税率、2018 年 1 月 1 日から施行)。
国内での日数
- 継続した滞在で183日超 · ドミニカに連続して 183 日を超えて実際に滞在する個人は、居住者として扱われ、申告書を提出しなければなりません。
税務上の居住
内国歳入局は、申告書の目的上、ドミニカに連続して 183 日を超えて実際に滞在する人を居住者と説明しています。ドミニカの別の所得税の記録にある所得税法の基準は、課税基準期間に 183 日以上滞在することです。
ビザ
投資による市民権ユニットは、ドミニカには、富裕税、贈与税、相続税、国外源泉所得税、キャピタルゲイン税がないと説明しています。WIN ビザの保持者は、リモートワークについて所得税の免除を受け、本国で納税義務を負い続けます。
に公的情報源で確認、一部は部分的に確認変更履歴
特別制度
WIN ビザの所得税の免除
税の軽減
詳細
- 課税対象:ドミニカに登録されていない雇用主または顧客のためのリモートワークからの所得
Work in Nature ビザのリモートワーカーは、リモートワークの所得についてドミニカの所得税の免除を受け、通常の居住国での所得税の責任を負い続けます。
課税対象
ドミニカに登録されていない雇用主または顧客のためのリモートワークからの所得
適用対象
- ドミニカに登録されていない会社と個人のためにリモートで働く、WIN 長期滞在ビザの保持者。
適用除外
- 保持者の本国での納税義務は除かれません。輸入関税と VAT の軽減は、最初の 3 か月以内の個人の所持品にのみ適用されます。
税務上の居住
最長 18 か月のビザ期間に適用されます。
ビザ
WIN 長期滞在ビザに紐づきます。
その他の税
輸入された個人の所持品には、税関サービス料と環境付加税が引き続き課されます。
に公的情報源で確認、一部は部分的に確認変更履歴
特別制度
ドミニカ:居住者だが通常の居住者ではない個人は、国外源泉所得を受領した時にのみ課税
税の軽減
詳細
- 課税対象:国外源泉所得は、ドミニカで受領された範囲でのみ課税されます
所得税法第 8 条(2)に基づき、ドミニカの居住者だが通常の居住者ではない個人の課税対象所得には、ドミニカ国外の源泉から生じた所得が、ドミニカで受領された範囲でのみ含まれます。
課税対象
国外源泉所得は、ドミニカで受領された範囲でのみ課税されます。ドミニカ源泉の所得は、発生主義で累進税率で課税されます。
適用対象
- 183 日基準または継続性の規則によりドミニカの居住者であるが、恒久的な居住地がドミニカにない個人(通常の居住者ではない)。
適用除外
- ドミニカに恒久的な居住地があり、課税基準期間中に一定期間滞在する個人は、通常の居住者であり、ドミニカ国内外のすべての源泉について課税されます(s.8(1)(a))。
国内での日数
- 課税年度の課税基準期間で183日以上 · 課税基準期間に少なくとも 183 日実際に滞在した場合、ドミニカの居住者です(所得税法のドミニカの居住者の定義、para (a)(ii))。ドミニカに恒久的な居住地があり、一定期間滞在する場合も、個人は通常の居住者となります(para (a)(i))
税務上の居住
居住者の地位:課税基準期間に 183 日以上、または恒久的な居住地と一定の滞在。通常の居住者とは、恒久的な居住地に基づく区分の居住者です。
ビザ
この規則は、ビザの区分ではなく、所得税法に基づく税務上の居住によります。
その他の税
法人所得税は、2016 年 1 月 1 日から 25% で課税されます(IRD の税率ページ)。
に公的情報源で確認、一部は部分的に確認変更履歴
通常のルール
ドミニカの個人所得税:居住者と税率
詳細
- 課税対象:居住者控除後の課税所得:最初の XCD 30,000 (≈ $11,100) は 0、次に 15%(XCD 30,001 (≈ $11,100)-50,000)、25%(XCD 50,001 (≈ $18,500)-80,000)、XCD 80,000 (≈ $29,600) を超える部分は 35%
- 対象者:居住者控除は、税務上の居住者にのみ認められます(IRD)
- 上限:XCD 30k/年 ≈ $11k
居住者である個人は、XCD 30,000 (≈ $11,100) の居住者控除(2018 年 1 月 1 日から)を受けられ、次の XCD 20,000 (≈ $7,410) に 15%、次の XCD 30,000 (≈ $11,100) に 25%、XCD 80,000 (≈ $29,600) を超える課税所得に 35% で課税されます。法令は、居住者にドミニカ国内外のすべての源泉について課税し、通常の居住者ではない居住者には送金に基づく扱いがあります。
課税対象
居住者控除後の課税所得:最初の XCD 30,000 (≈ $11,100) は 0、次に 15%(XCD 30,001 (≈ $11,100)-50,000)、25%(XCD 50,001 (≈ $18,500)-80,000)、XCD 80,000 (≈ $29,600) を超える部分は 35%。居住者:ドミニカ国内外のすべての源泉からの課税対象所得。非居住者:ドミニカの源泉。
適用対象
- 居住者控除は、税務上の居住者にのみ認められます(IRD)。
適用除外
- 所得がすべて XCD 30,000 (≈ $11,100) 未満の雇用所得である人は、申告書を提出する義務がありません(IRD)。
上限
- 年額XCD 30,000 (≈ $11,100) · 居住者控除で、これを超える課税所得は、XCD 50,000 (≈ $18,500) までは 15%、XCD 80,000 (≈ $29,600) までは 25%、それを超える部分は 35% で課税されます
- 年額XCD 80,000 (≈ $29,600) · この額を超える課税所得は 35% で課税されます
国内での日数
- 課税年度の課税基準期間で183日以上 · 課税基準期間に少なくとも 183 日実際に滞在した場合、ドミニカの居住者です(所得税法のドミニカの居住者の定義、para (a)(ii))。ドミニカに恒久的な居住地があり、一定期間滞在する場合も、個人は通常の居住者となります(para (a)(i))
税務上の居住
ドミニカに連続して 183 日を超えて実際に滞在する個人は、IRD により居住者とされ、3 月 31 日までに申告が必要です。法令の基準は課税基準期間の 183 日です。
ビザ
税務上の居住は、入国管理や投資による市民権の地位とは無関係です。
その他の税
法人所得税は 2016 年 1 月 1 日から 25% で、申告書の期限は毎年 3 月 31 日です。遅延申告の罰則は課税所得に対する税の 5%、遅延納付の罰則は 10% に月 1% の利子です(IRD)。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
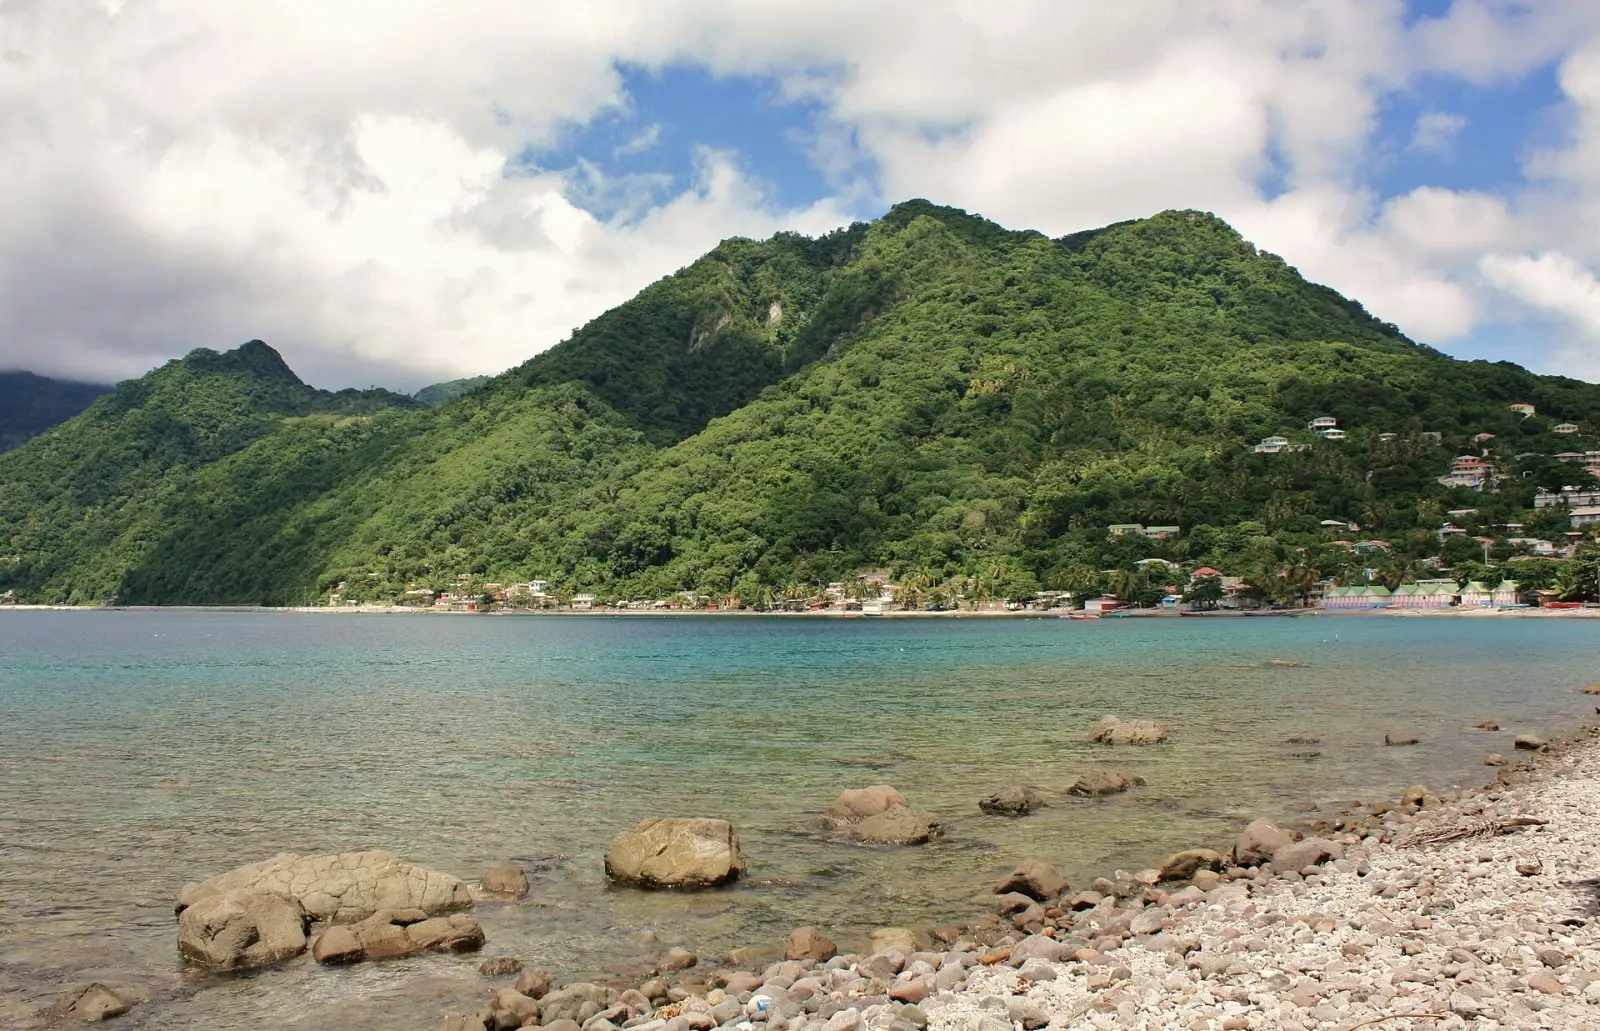
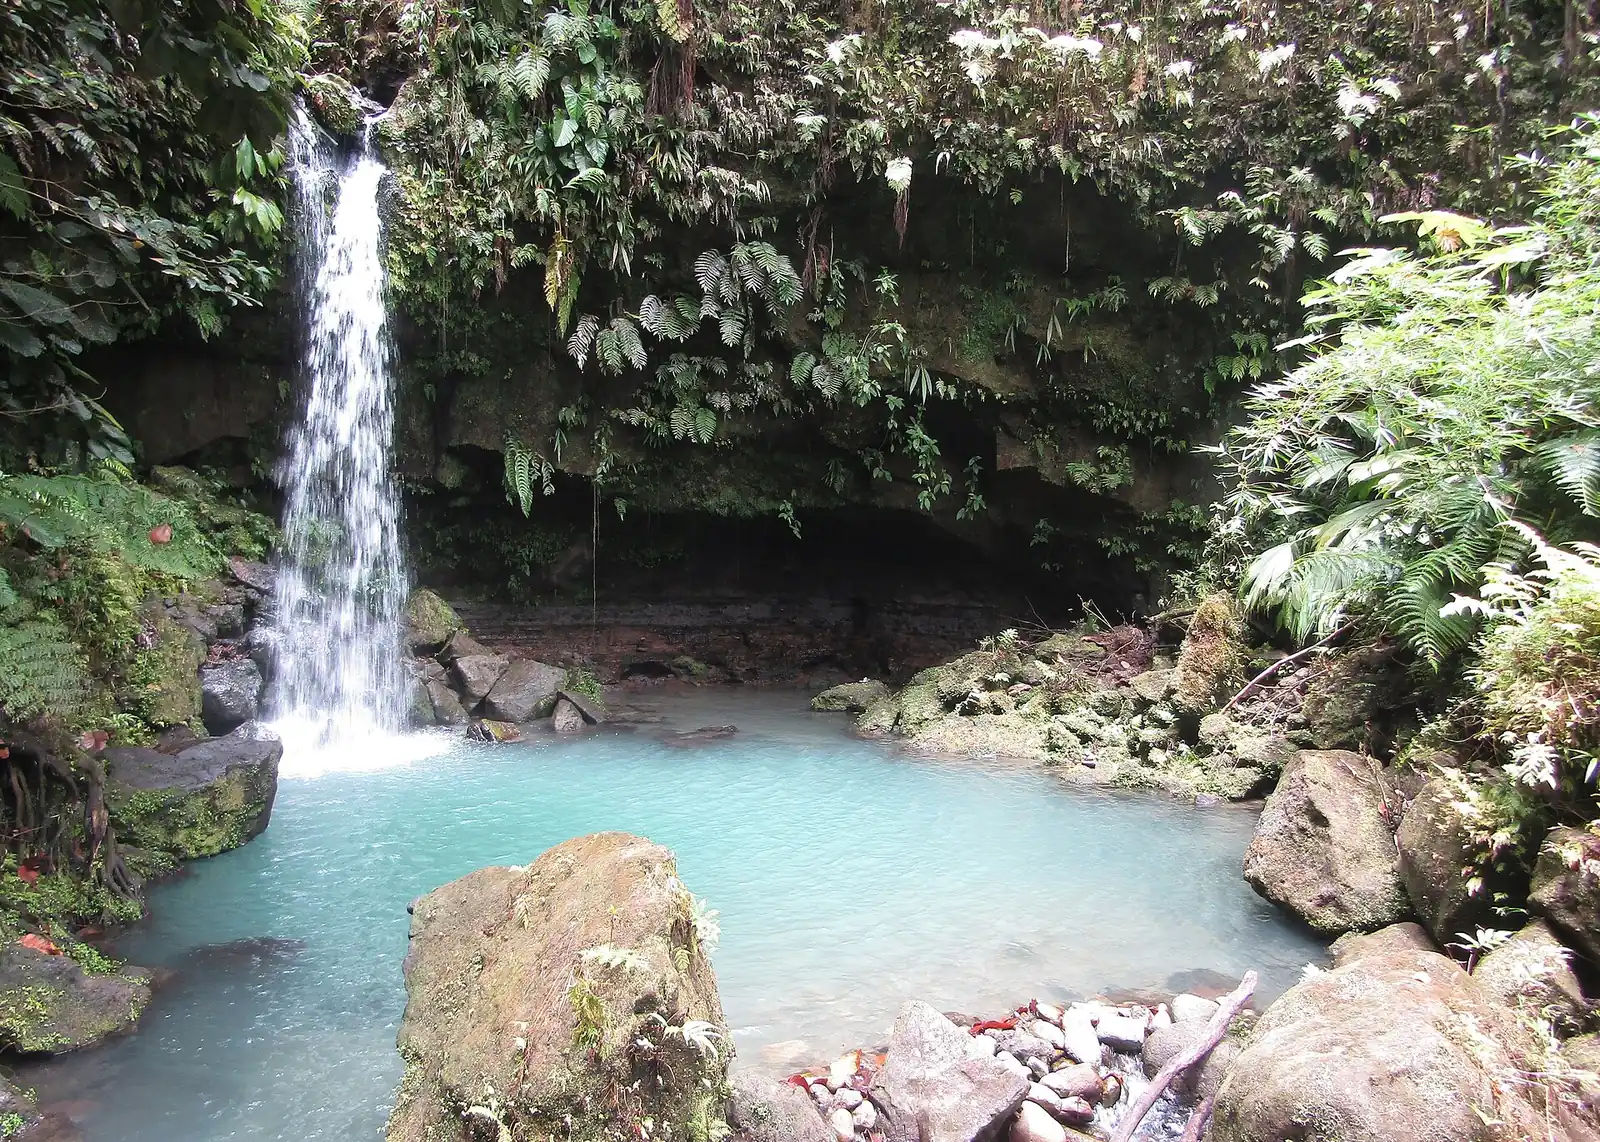
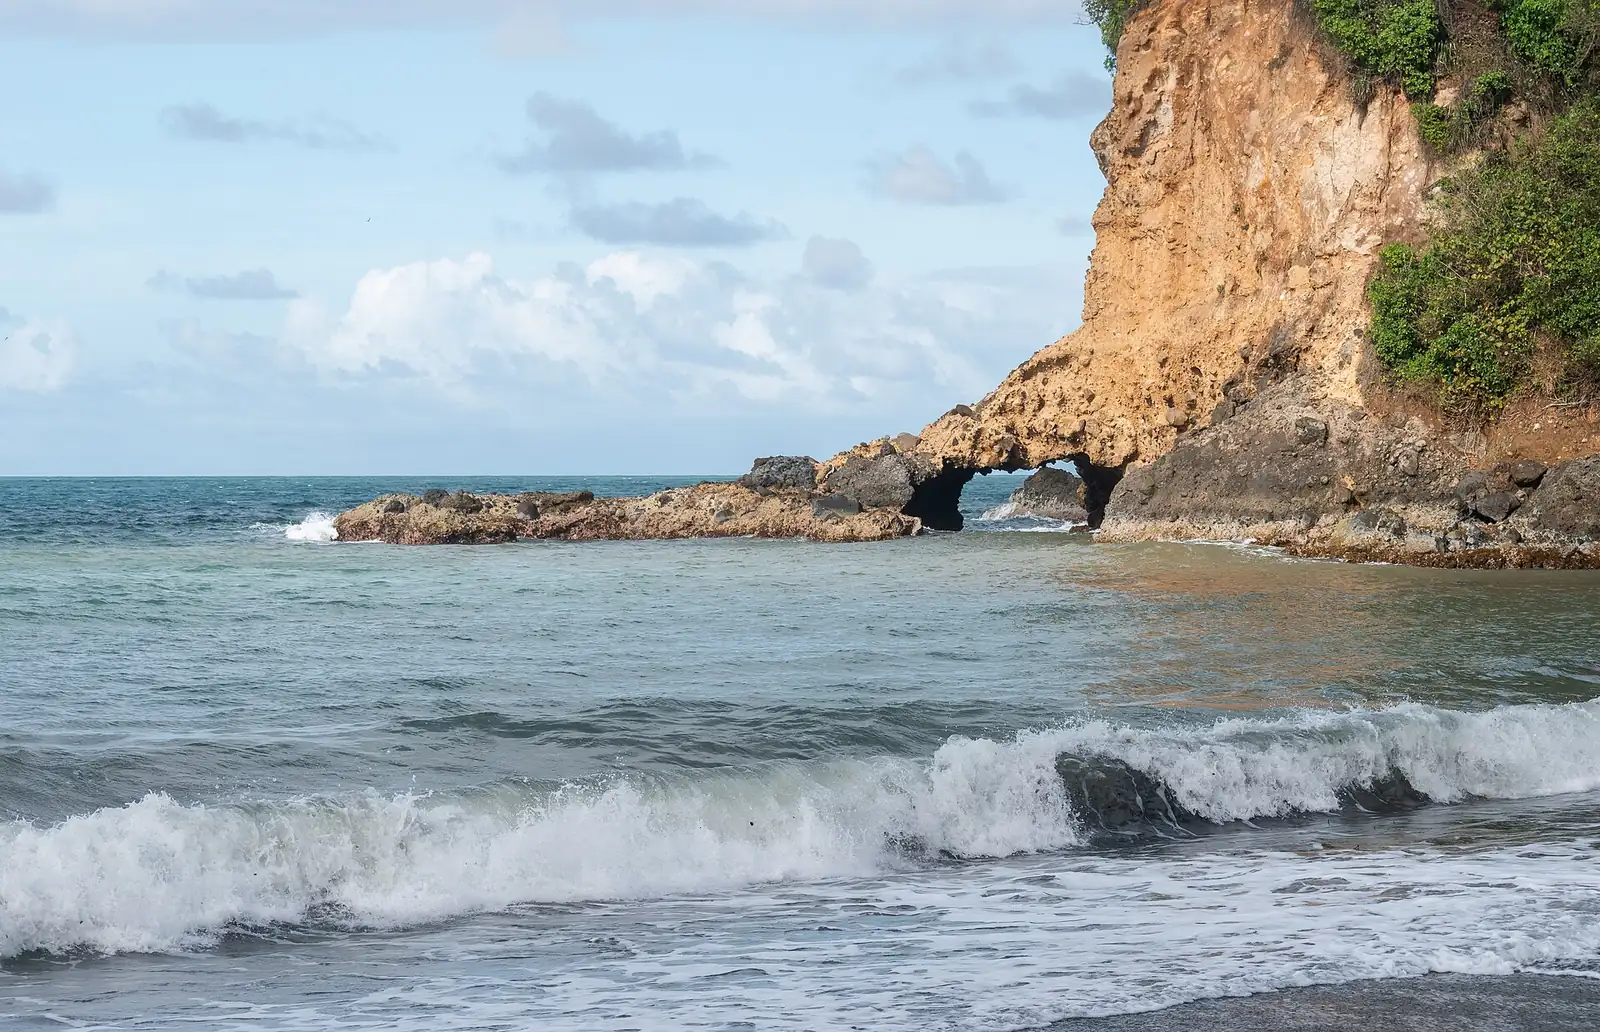
写真で見るドミニカ国
永住への道 · 1
- 永住:5年後 · Permanent residence
ドミニカ国到着後の最初の手続き
- 記録には要件が明記されていないため、滞在に医療保険やその他の補償が必要かどうかを確認してください。
- 公的な手続のために、ドミニカの住所の証明を用意しておいてください。
- ルートで必要な場合は、就労許可なら労働課など、関係当局に登録してください。
- 到着時やその後の手続で必要になる場合があるため、承認の書簡と支払いの領収書を大切に保管してください。
よくある質問
2026年のドミニカ国のデジタルノマドビザの収入要件は?
ドミニカ国にはノマド・リモートワークビザが1件あります。 WIN ノマドビザは収入として年額$50,000以上が必要と初回の滞在期間が1.5年です。
ドミニカ国の居住権にはいくら投資が必要ですか?
ドミニカ国には投資家ルートが2件あります。 国籍 · $200k propertyは投資として$200,000以上が必要です。 国籍 · EDF $200kは投資として$200,000からが必要です。
ドミニカ国は外国人にどんな就労ビザを出していますか?
ドミニカ国には就労ビザが1件あります。 就労許可は初回の滞在期間が1年で、更新可能です。
ドミニカ国には新規居住者向けの特別な税制度がありますか?
はい:ドミニカ:居住者だが通常の居住者ではない個人は、国外源泉所得を受領した時にのみ課税。所得税法第 8 条(2)に基づき、ドミニカの居住者だが通常の居住者ではない個人の課税対象所得には、ドミニカ国外の源泉から生じた所得が、ドミニカで受領された範囲でのみ含まれます。ビザとは別の制度で、独自の条件があります。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ドミニカ国についてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。