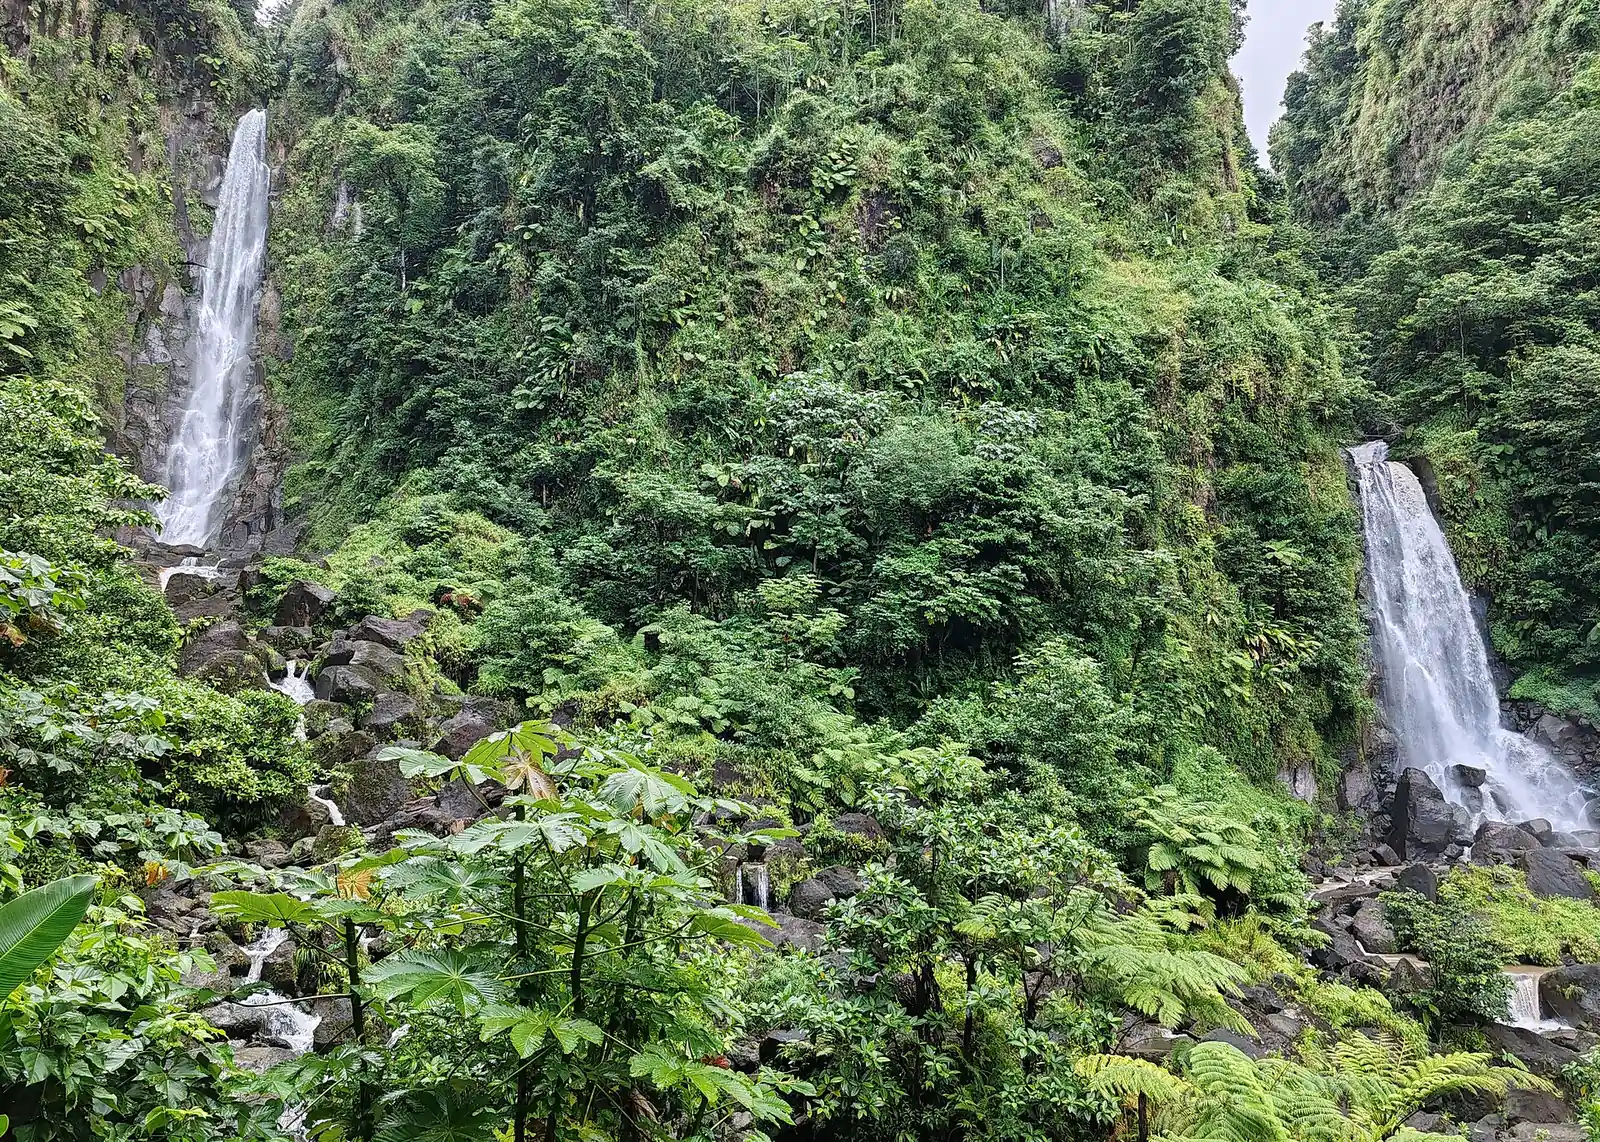
Mudarse a Dominica
4 formas de mudarse a Dominica en nuestra guía: 1 visa de nómada o trabajo en remoto, 2 vías para inversores, 1 visa de trabajo.
Trabajadores en remoto: WIN, visa de nómada, $50k+ al año. Inversión más baja: Ciudadanía · propiedad de $200k, $200k+. Impuestos para recién llegados: Dominica: las personas físicas residentes pero no residentes habituales tributan por las rentas de fuente extranjera solo cuando se reciben, Base de remesas. Comprobado con fuentes oficiales el .
Dominica es una pequeña isla caribeña que ofrece una base tranquila y centrada en la naturaleza para trabajadores en remoto y una vía formal a la ciudadanía para inversores. Esta guía abarca las principales formas de permanecer: una visa de trabajo en remoto, la ciudadanía por inversión y un permiso de trabajo local.
Nómada / Trabajo en remoto · 1

WIN, visa de nómada
Ingresos exigidos: $50k+ al año
Inversión · 2

Ciudadanía
Inversión exigida: $200k+
Trabajo · 1

Permiso de trabajo
Primera estancia: 1 año
Libre circulación y estancias sin visa · 2
Libre circulación CARICOM · Te permite vivir aquí
Libre circulación CARICOM · Te permite vivir aquí
Disponible para 11 pasaportes: Antigua y Barbuda, Barbados, Belice, Granada, Guyana, Jamaica, San Cristóbal y Nieves, Santa Lucía, Surinam, Trinidad y Tobago, VC.
Impuestos
El impuesto en Dominica depende de tu residencia y de la vía que sigas. Los trabajadores en remoto con la visa WIN obtienen una exención del impuesto sobre la renta de Dominica sobre sus ingresos del trabajo en remoto y siguen siendo responsables del impuesto en su país de origen. Si pasas a ser residente pero no residente habitual, las rentas de fuente extranjera tributan solo cuando se reciben en Dominica. Los residentes habituales tributan por todas las fuentes, pero las normas son independientes de la inmigración, por lo que conviene asesorarse para tu propio caso.
Normas generales
Impuesto sobre la renta de las personas físicas (residentes)
35% de impuesto
Detalles
- Límite: XCD 30k/año ≈ $11k
Las personas físicas residentes presentan declaraciones anuales; la División de Ingresos Internos indica una deducción de residente de EC$30,000, después el 15% sobre los siguientes EC$20,000, el 25% sobre los siguientes EC$30,000 y el 35% sobre los ingresos superiores a EC$80,000.
Qué grava
Ingresos del trabajo, de negocios, de alquileres, de cánones, de intereses y de otro tipo, sumados antes de las deducciones
A quién se aplica
- Personas físicas residentes, incluidas las que están físicamente presentes en Dominica más de 183 días de forma continua.
Exclusiones
- Los ingresos exclusivamente del trabajo inferiores a EC$30,000 no requieren declaración.
Límites
- XCD 30,000 al año (≈ $11,100) · Deducción de residente; los ingresos exclusivamente del trabajo inferiores a este importe no necesitan declaración.
- XCD 80,000 al año (≈ $29,600) · Los ingresos superiores a este importe tributan al 35%; de EC$30,001 a 50,000 al 15% y de EC$50,001 a 80,000 al 25% (tipos de la División de Ingresos Internos en vigor desde el 1 de enero de 2018).
Días en el país
- Más de 183 días en presencia continua · Las personas físicas presentes físicamente en Dominica más de 183 días de forma continua se consideran residentes y deben presentar declaraciones.
Residencia fiscal
La División de Ingresos Internos describe como residentes, a efectos de las declaraciones, a las personas físicamente presentes en Dominica más de 183 días de forma continua; el criterio de la Ley del Impuesto sobre la Renta en el otro registro del impuesto sobre la renta de Dominica es la presencia durante no menos de 183 días en el periodo base.
Visas
La Unidad de Ciudadanía por Inversión describe a Dominica como un país sin impuesto sobre el patrimonio, las donaciones, las herencias, las rentas de fuente extranjera ni las ganancias de capital. Los titulares de la visa WIN reciben una exención del impuesto sobre la renta por el trabajo en remoto y siguen sujetos a impuestos en su país de origen.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Exención del impuesto sobre la renta de la visa WIN
Ventaja fiscal
Detalles
- Sobre: Ingresos del trabajo en remoto para empleadores o clientes no registrados en Dominica
Los trabajadores en remoto con la visa Work in Nature reciben una exención del impuesto sobre la renta de Dominica sobre los ingresos del trabajo en remoto y siguen siendo responsables del impuesto sobre la renta en su país de residencia habitual.
Qué grava
Ingresos del trabajo en remoto para empleadores o clientes no registrados en Dominica
A quién se aplica
- Titular de la Visa de Estancia Prolongada WIN que trabaja en remoto para empresas y personas no registradas en Dominica.
Exclusiones
- No elimina la obligación tributaria en el país de origen del titular; la exención de derechos de importación y de IVA se aplica a los artículos personales solo durante los tres primeros meses.
Residencia fiscal
Se aplica durante el periodo de la visa de hasta 18 meses.
Visas
Vinculada a la Visa de Estancia Prolongada WIN.
Otros impuestos
El Cargo por Servicio de Aduana y el Recargo Medioambiental siguen siendo pagaderos sobre los efectos personales importados.
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Régimen especial
Dominica: las personas físicas residentes pero no residentes habituales tributan por las rentas de fuente extranjera solo cuando se reciben
Ventaja fiscal
Detalles
- Sobre: Las rentas de fuente extranjera tributan solo en la medida en que se reciben en Dominica
Conforme al apartado 8(2) de la Ley del Impuesto sobre la Renta, una persona física residente pero no residente habitual en Dominica tiene una renta sujeta a evaluación que incluye los ingresos devengados de fuentes fuera de Dominica solo en la medida en que dichos ingresos se reciban en Dominica.
Qué grava
Las rentas de fuente extranjera tributan solo en la medida en que se reciben en Dominica; las rentas de fuente de Dominica tributan por devengo a los tipos progresivos.
A quién se aplica
- Persona física residente en Dominica por el criterio de 183 días o la regla de continuidad pero cuyo lugar de residencia permanente no está en Dominica (no residente habitual).
Exclusiones
- Las personas físicas con un lugar de residencia permanente en Dominica que están presentes durante algún periodo del periodo base son residentes habituales y tributan por todas las fuentes dentro o fuera de Dominica (s.8(1)(a)).
Días en el país
- Al menos 183 días en periodo base del año de evaluación · Residente en Dominica si la persona física está físicamente presente no menos de 183 días en el periodo base (definición de residente en Dominica de la Ley del Impuesto sobre la Renta, párr. (a)(ii)); un lugar de residencia permanente en Dominica más la presencia durante algún periodo también hace a una persona física residente habitual (párr. (a)(i))
Residencia fiscal
Condición de residente: 183 días o más en el periodo base, o un lugar de residencia permanente con alguna presencia; residente habitual significa residente conforme al criterio del lugar de residencia permanente.
Visas
La norma se deriva de la residencia fiscal conforme a la Ley del Impuesto sobre la Renta, no de una categoría de visa.
Otros impuestos
El impuesto de sociedades se aplica al 25% desde el 1 de enero de 2016 (página de tipos del IRD).
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Normas generales
Impuesto sobre la renta de las personas físicas de Dominica: residentes y tipos
Detalles
- Sobre: Renta imponible tras la deducción de residente: primeros XCD 30,000 (≈ $11,100) nulo, luego 15% (XCD 30,001 (≈ $11,100)-50,000), 25%
- Quién: La deducción de residente solo está disponible para las personas residentes a efectos fiscales (IRD)
- Límite: XCD 30k/año ≈ $11k
Las personas físicas residentes tienen derecho a una deducción de residente de XCD 30,000 (≈ $11,100) (desde el 1 de enero de 2018) y tributan al 15% sobre los siguientes XCD 20,000, (≈ $7,410) al 25% sobre los siguientes XCD 30,000 (≈ $11,100) y al 35% sobre la renta imponible superior a XCD 80,000 (≈ $29,600); la ley grava a los residentes por todas las fuentes dentro o fuera de Dominica, con tratamiento de remesas para los residentes que no son residentes habituales.
Qué grava
Renta imponible tras la deducción de residente: primeros XCD 30,000 (≈ $11,100) nulo, luego 15% (XCD 30,001 (≈ $11,100)-50,000), 25% (XCD 50,001 (≈ $18,500)-80,000) y 35% por encima de XCD 80,000 (≈ $29,600). Residentes: renta sujeta a evaluación de todas las fuentes dentro o fuera de Dominica; no residentes: fuentes en Dominica.
A quién se aplica
- La deducción de residente solo está disponible para las personas residentes a efectos fiscales (IRD).
Exclusiones
- Las personas cuyos ingresos son íntegramente ingresos del trabajo inferiores a XCD 30,000 (≈ $11,100) no están obligadas a presentar declaración (IRD).
Límites
- XCD 30,000 al año (≈ $11,100) · Deducción de residente; la renta imponible superior a ella tributa al 15% hasta XCD 50,000, (≈ $18,500) al 25% hasta XCD 80,000 (≈ $29,600) y al 35% por encima
- XCD 80,000 al año (≈ $29,600) · La renta imponible superior a este importe tributa al 35%
Días en el país
- Al menos 183 días en periodo base del año de evaluación · Residente en Dominica si la persona física está físicamente presente no menos de 183 días en el periodo base (definición de residente en Dominica de la Ley del Impuesto sobre la Renta, párr. (a)(ii)); un lugar de residencia permanente en Dominica más la presencia durante algún periodo también hace a una persona física residente habitual (párr. (a)(i))
Residencia fiscal
El IRD describe como residentes y obligadas a presentar declaración antes del 31 de marzo a las personas físicamente presentes en Dominica más de 183 días de forma continua; el criterio de la ley es de 183 días en el periodo base.
Visas
La residencia fiscal es independiente de la situación migratoria o de ciudadanía por inversión.
Otros impuestos
El impuesto de sociedades es del 25% desde el 1 de enero de 2016; las declaraciones vencen el 31 de marzo de cada año; la sanción por presentación tardía es del 5% del impuesto sobre la renta imponible y la sanción por pago tardío del 10% más un interés del 1% mensual (IRD).
Comprobado con fuentes oficiales el ; algunos detalles, verificados en parteRegistro de cambios
Comprobado con fuentes oficiales el Registro de cambios
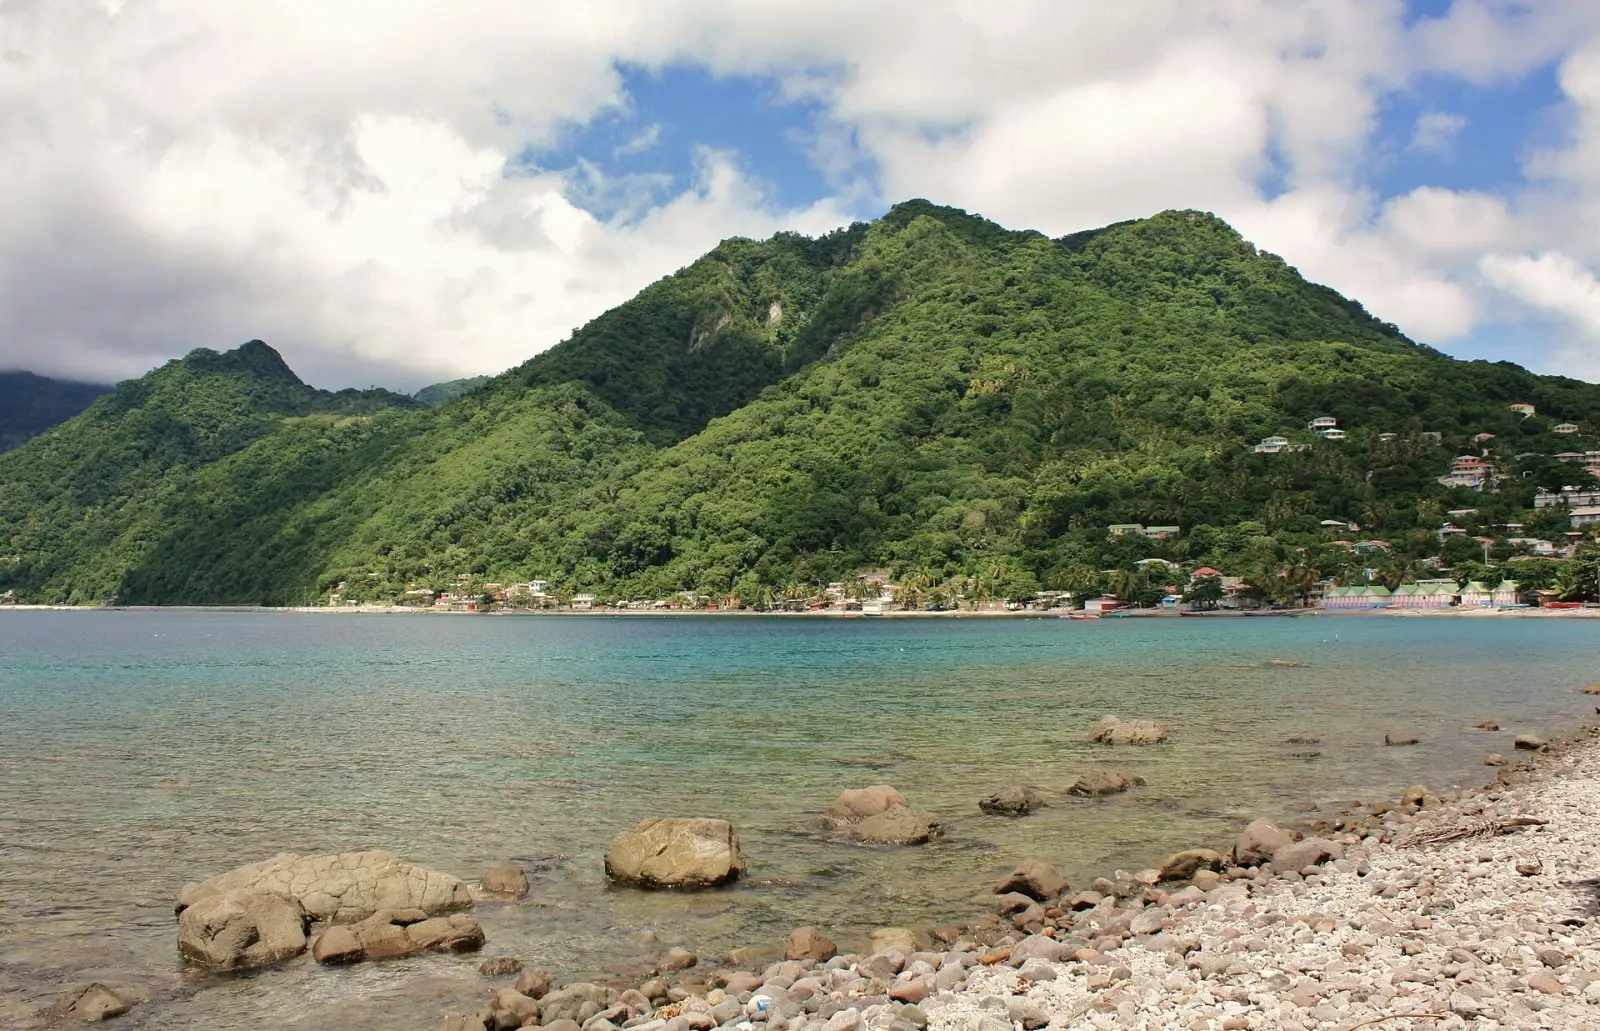
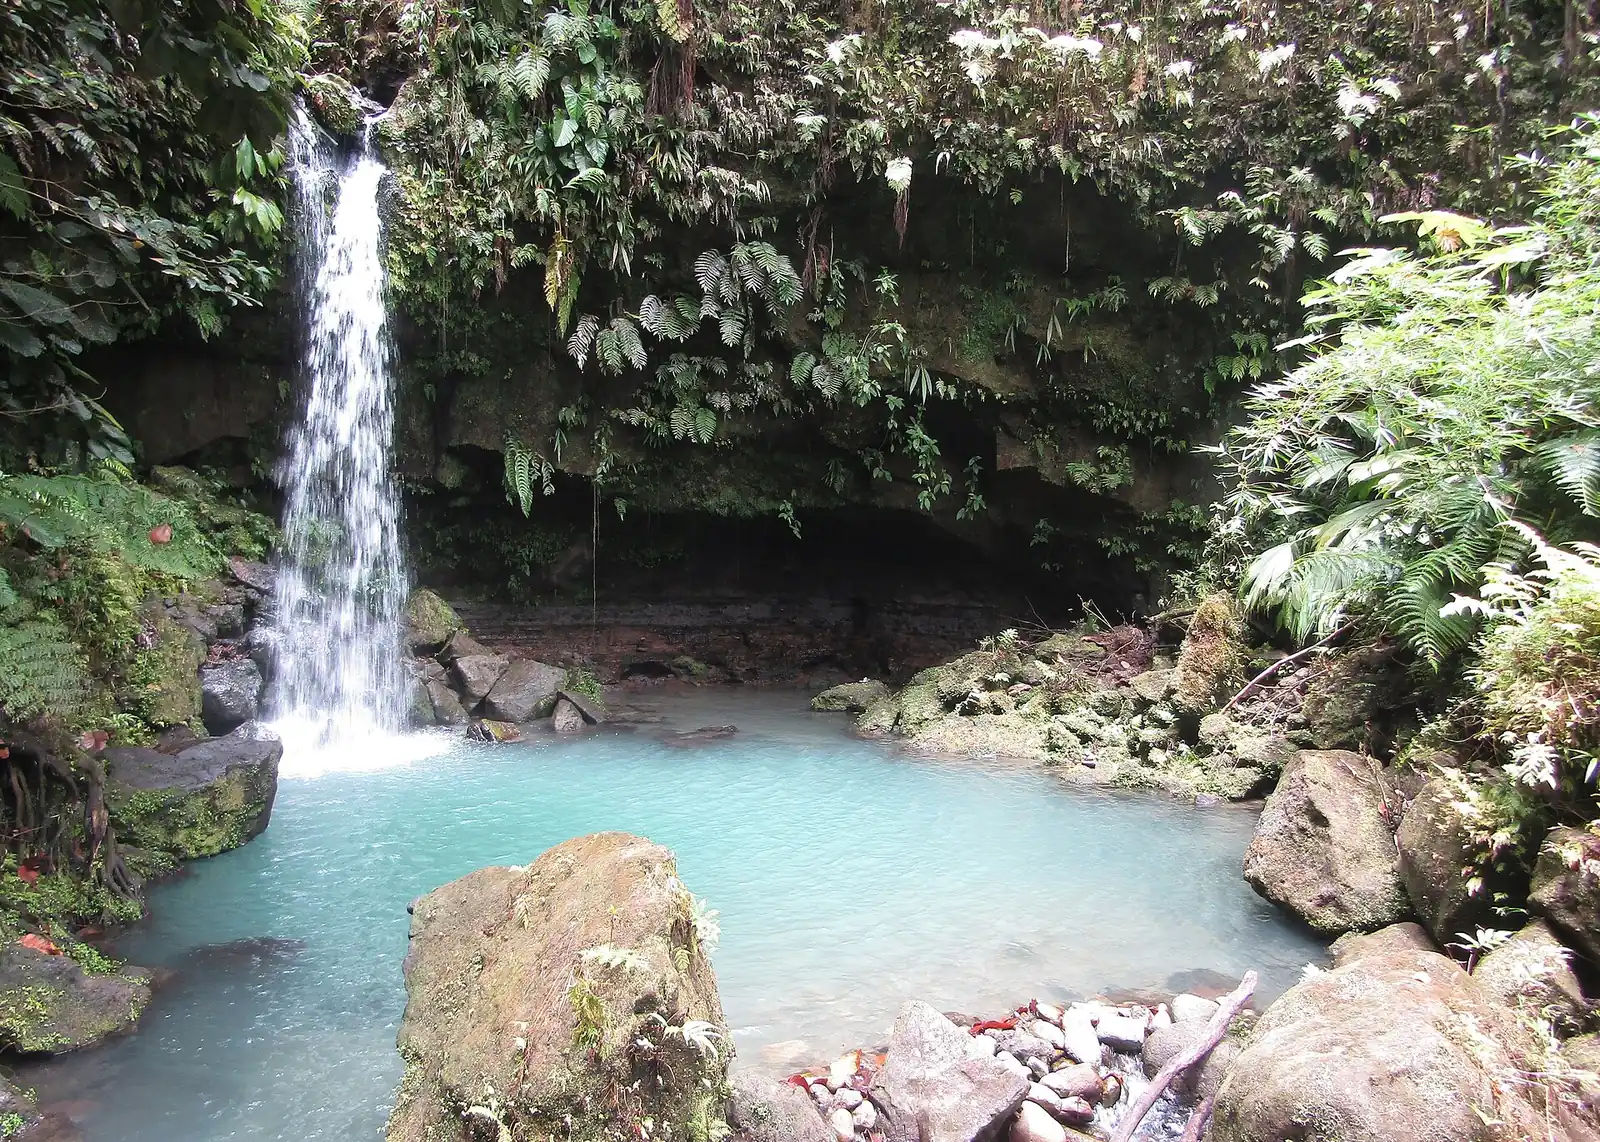
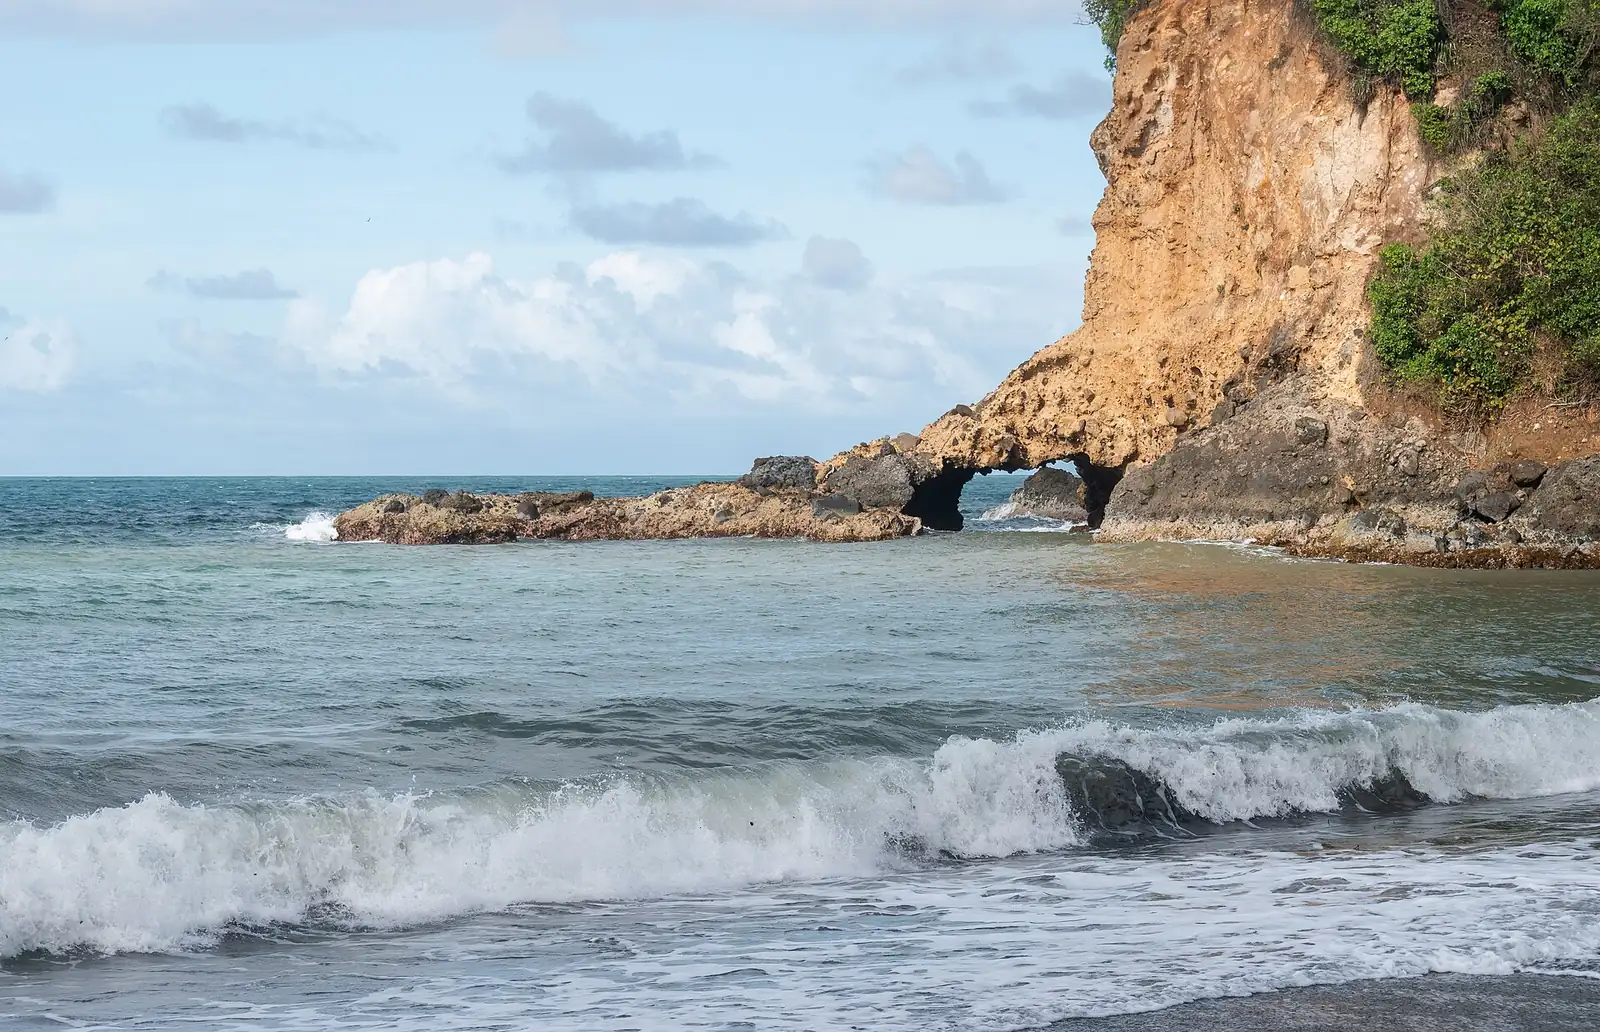
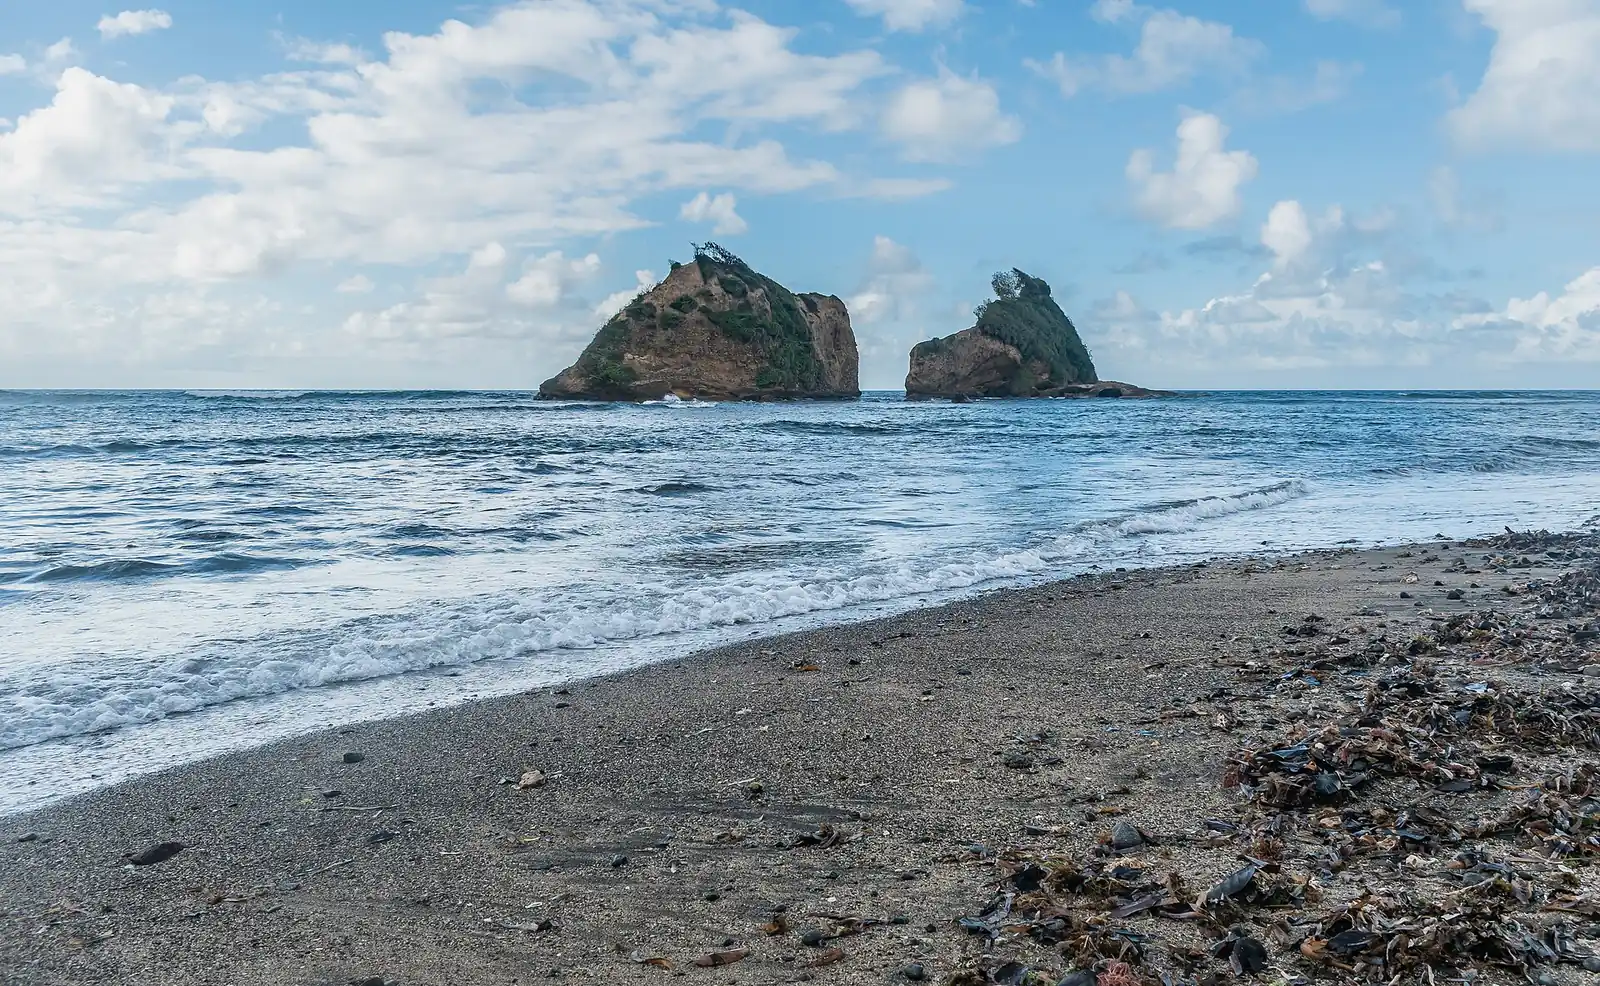
Dominica en imágenes
Camino a la residencia permanente · 1
- Residencia permanente tras 5 años · Permanent residence
Al llegar a Dominica: primeros pasos
- Comprueba si necesitas un seguro médico u otra cobertura para tu estancia, ya que los registros no especifican requisitos.
- Ten preparado un justificante de tu dirección en Dominica para los trámites oficiales.
- Regístrate ante las autoridades correspondientes si tu vía lo exige, como la División de Trabajo para un permiso de trabajo.
- Guarda tu carta de aprobación y los recibos de pago, ya que puedes necesitarlos para la llegada y los pasos posteriores.
Preguntas frecuentes
¿Cuál es el requisito de ingresos de la visa de nómada digital de Dominica en 2026?
Dominica tiene 1 visa de nómada o trabajo en remoto. WIN, visa de nómada exige unos ingresos de al menos $50,000 al año y da una primera estancia de 1.5 años.
¿Cuánto hay que invertir para obtener la residencia en Dominica?
Dominica tiene 2 vías para inversores. Ciudadanía · propiedad de $200k exige una inversión de al menos $200,000. Ciudadanía · EDF $200k exige una inversión desde $200,000.
¿Qué visas de trabajo ofrece Dominica a extranjeros?
Dominica tiene 1 visa de trabajo. Permiso de trabajo da una primera estancia de 1 año que se puede renovar.
¿Tiene Dominica un régimen fiscal especial para nuevos residentes?
Sí: Dominica: las personas físicas residentes pero no residentes habituales tributan por las rentas de fuente extranjera solo cuando se reciben. Conforme al apartado 8(2) de la Ley del Impuesto sobre la Renta, una persona física residente pero no residente habitual en Dominica tiene una renta sujeta a evaluación que incluye los ingresos devengados de fuentes fuera de Dominica solo en la medida en que dichos ingresos se reciban en Dominica. Es independiente de la visa y tiene sus propias condiciones.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Dominica AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.