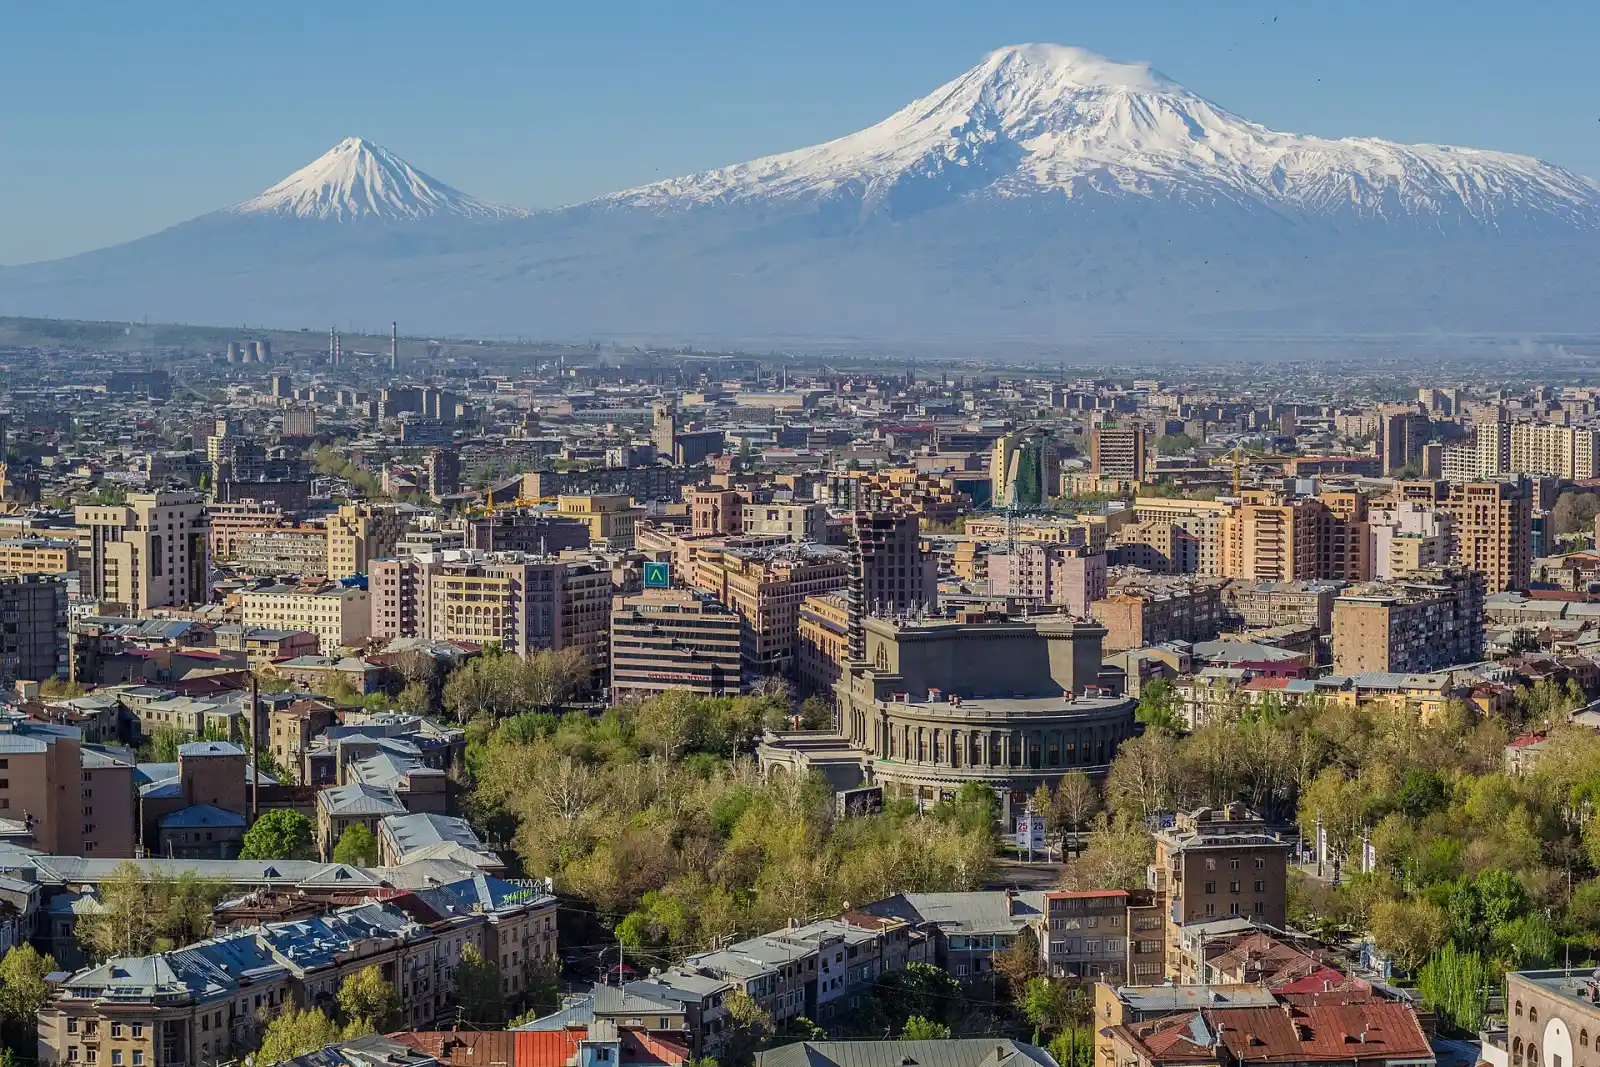
アルメニアへの移住
当ガイドではアルメニアへの移住方法が8件あります:ビジネス・起業ルート1件, 就労ビザ1件, 留学ビザ1件, 国籍・祖先によるルート3件, 配偶者ビザ2件。
デジタルノマドビザはありません。 に公的情報源で確認済み。
アルメニアには、滞在する理由がある場合に利用できる、明確な居住ルートがいくつかあります。事業の開始、就職、就学です。手続は直接行われ、記録によると、各ルートには書類で証明する必要のある独自の事由があります。
ビジネス・起業 · 1

就労 · 1

留学 · 1

国籍・祖先による · 3

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 2
ユーラシア経済連合域内の自由移動 · ここで居住可能
ビザなし滞在(6か月) · ビザなしで最長6か月
45か国のパスポートが対象:VA, アイスランド, アイルランド, アメリカ合衆国, アラブ首長国連邦, アンドラ, イギリス, イタリア, エストニア, オーストラリア, オーストリア, オランダ, カタール, キプロス, ギリシャ, クロアチア, サンマリノ, シンガポール, スイス, スウェーデン, スペイン, スロバキア, スロベニア, チェコ, デンマーク, ドイツ, ニュージーランド, ノルウェー, ハンガリー, フィンランド, フランス, ブルガリア, ベルギー, ポーランド, ポルトガル, マルタ, モナコ, モンテネグロ, ラトビア, リトアニア, リヒテンシュタイン, ルーマニア, ルクセンブルク, 日本, 韓国。
税金
税務上の居住者はアルメニア国内外の源泉の所得に課税され、非居住者はアルメニア源泉所得のみに課税されます。居住カードは税務上の居住地を決定しません。ハイテク活動と零細事業者向けの特別制度があり、居住者である法人は利益税を支払います。
通常のルール
個人所得税:居住者の判定と税率20%
税率20%
詳細
- 課税対象:総所得から控除を差し引いた額
- 対象者:居住者:実際の滞在が183日以上(到着日と出国日を含む)、または重要利害関係の中心がアルメニアにあること
居住者はアルメニア国内外の源泉の所得に20%で課税されます(税率は2023年1月1日から適用)。非居住者はアルメニア源泉所得のみに課税されます。
課税対象
総所得から控除を差し引いた額。居住者は全世界所得、非居住者はアルメニア源泉所得(第141条、第143条)。
適用対象
- 居住者:実際の滞在が183日以上(到着日と出国日を含む)、または重要利害関係の中心がアルメニアにあること。
適用除外
- アルメニアで登録された個人事業主の事業所得は個人所得税の対象外で、事業主向けの制度で課税されます。
国内での日数
- 課税年度で183日以上 · アルメニアでの実際の滞在(税法典第12条の居住者である自然人の定義)。重要利害関係の中心は代替的な判定基準です。
税務上の居住
居住カードは税務上の居住地を決定しません。
ビザ
なし。
その他の税
任意年金制度からの年金所得は10%で課税され、ハイテク研究者の給与は一定の条件で10%で課税されます(第150条)。
に公的情報源で確認変更履歴
特別制度
ハイテク活動に対する1%の売上税
税率1%
詳細
- 課税対象:ハイテク活動リストに掲げられた活動の売上高(売上税は付加価値税もしくは利益税、またはその両方に代わります
- 上限:AMD 115M/年 ≈ $318k
政府のハイテク活動リストに掲げられた活動からの所得には、売上税の納税者に該当する営利法人および個人事業主に対して、1%の売上税が課されます。1%の区分は2031年12月31日まで適用されます。
課税対象
ハイテク活動リストに掲げられた活動の売上高(売上税は付加価値税もしくは利益税、またはその両方に代わります。個人事業主の場合は付加価値税に代わり、利益税は月 AMD 5,000 (≈ $14) です)。
適用対象
- 前年度の全活動の売上高が AMD 115百万 (≈ $318,000) を超えなかった居住者の営利法人または個人事業主。届出を税務当局に提出します(2月20日まで、または登録から20日以内)。
- 活動が政府のハイテク分野の活動リストに掲載されていること。
適用除外
- 銀行、保険会社、投資会社、公証人、監査会社、法律サービス提供者、暗号資産事業者、法務・会計活動、経営コンサルティング、人材派遣、および合算売上高が AMD 115百万 (≈ $318,000) を超える関係者。
上限
- 年額AMD 115,000,000 (≈ $318,000) · 売上税の納税者となるための、前年度の売上高の上限。
- 月額AMD 5,000 (≈ $14) · 売上税の対象となる活動に係る個人事業主の利益税。最終的な納税義務です。
税務上の居住
居住者の営利法人と個人事業主のみ。この制度には滞在日数の判定は適用されません。
ビザ
個人事業主または会社がアルメニアで登録されている必要があります。事業活動は一時居住の事由です。
その他の税
社会保険料と給与に対する個人所得税は別です。
に公的情報源で確認変更履歴
特別制度
零細事業者向け制度
税率0%
詳細
- 上限:AMD 24M/年 ≈ $66k
前年の売上高が AMD 24百万 (≈ $66,300) 以下の事業体は、付加価値税、利益税、売上税の義務、および零細事業から生じるほとんどの国税が免除されます。
課税対象
零細事業活動の売上高。前年度で AMD 24百万 (≈ $66,300) 以下
適用対象
- 前年度の売上高が AMD 24百万 (≈ $66,300) 以下の居住者の営利法人または個人事業主。個人事業主でない自然人は、別表3に掲げられた活動について対象となります。
適用除外
- 銀行、保険会社、投資会社、公証人、監査法人、商業(売買)活動、およびコンサルティング、法務、会計、エンジニアリング、広告、デザイン、マーケティング、翻訳、医療、IT処理、研究開発、建築設計などのサービスを提供する者、合算の基準額を超える関係者、賃貸料・利子・ロイヤルティの受領者。
上限
- 年額AMD 24,000,000 (≈ $66,300) · 前年度の売上高の上限。
ビザ
アルメニアの事業体または個人事業主としての登録が必要です。
その他の税
輸入関連税、非事業者の個人への支払いから源泉徴収される所得税、物品税、環境税、道路税は免除されません。
に公的情報源で確認変更履歴
通常のルール
居住者である法人の利益税
税率18%
特別制度
アルメニアの売上税:売上高が AMD 115百万 以下の納税者に対し、売上高の5%から20%
税の軽減
詳細
- 上限:AMD 115M/年 ≈ $318k
前年の売上高が AMD 115百万 (≈ $318,000) 以下の居住者の営利法人および個人事業主は、付加価値税(法人の場合は利益税も)に代えて売上税を選択できます。税率は活動によって異なります。商業10%、製造7%、賃貸料・利子・ロイヤルティ10%、公共飲食12%、その他の活動20%、ハイテク活動1%。売上税を選択した個人事業主は、利益税に代えて月 AMD 5,000 (≈ $14) の定額を支払います。
課税対象
物品、工事、サービスの提供(賃貸料、利子、ロイヤルティ、資産の譲渡を含む)による売上高。活動別の税率:商業(売買)10%、リスト掲載の二次原料の取引5%、編集部による新聞販売1.5%、製造7%、賃貸料・利子・ロイヤルティ10%、公共飲食12%、その他の活動10%(飲食を選択した納税者の飲食以外の所得は20%)、ハイテクリスト掲載活動1%(2031年12月31日まで有効な区分)、不動産を含むその他の資産の譲渡10%。商業、製造、飲食、その他の活動の所得については、適格経費の一定割合だけ税額が減額されますが、課税標準の1%から4.5%の下限があります。
適用対象
- 前年度の全活動の売上高が AMD 115百万 (≈ $318,000) を超えなかった居住者の営利法人および個人事業主は、売上税の納税者となることができます。当該課税年度の2月20日まで(または登録後20日以内)に届出を提出します。
- 売上税を選択した個人事業主は付加価値税に代えて売上税を課され、居住者の営利法人は付加価値税と利益税に代えて課されます(法典では、税額の40%を利益税、60%を付加価値税として扱います)。
- 売上税を選択した個人事業主は、最終的な利益税の納税義務として月 AMD 5,000 (≈ $14) の利益税を支払います。
- 申告は四半期ごとで、申告書と納税の期限は各四半期の翌月20日です。
適用除外
- 銀行、信用機関、保険会社、投資会社、公証人、監査会社、法律サービス提供者、および法務、会計、本社コンサルティングの活動は、売上税の納税者になれません。
- 課税年度中に売上高が AMD 115百万 (≈ $318,000) を超えた時点で売上税の納税者ではなくなり、超過分には付加価値税が適用されます。
上限
- 年額AMD 115,000,000 (≈ $318,000) · 売上税の納税者となるための(前年度の)売上高の上限、および年度中に制度にとどまるための上限
- 月額AMD 5,000 (≈ $14) · 売上税を選択した個人事業主の定額の利益税
税務上の居住
その他の所得には、居住者向けの20%の個人所得税が適用されます(「Personal income tax: residence test and 20% rate」を参照)。事業活動には売上高課税制度が適用されます。
ビザ
この制度は、ビザの区分にかかわらず、個人事業主および居住者の営利法人が利用できます。
その他の税
売上税の納税者については付加価値税が代替されます。売上税で代替されない税は、税法典(第263条)に基づき引き続き適用されます。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
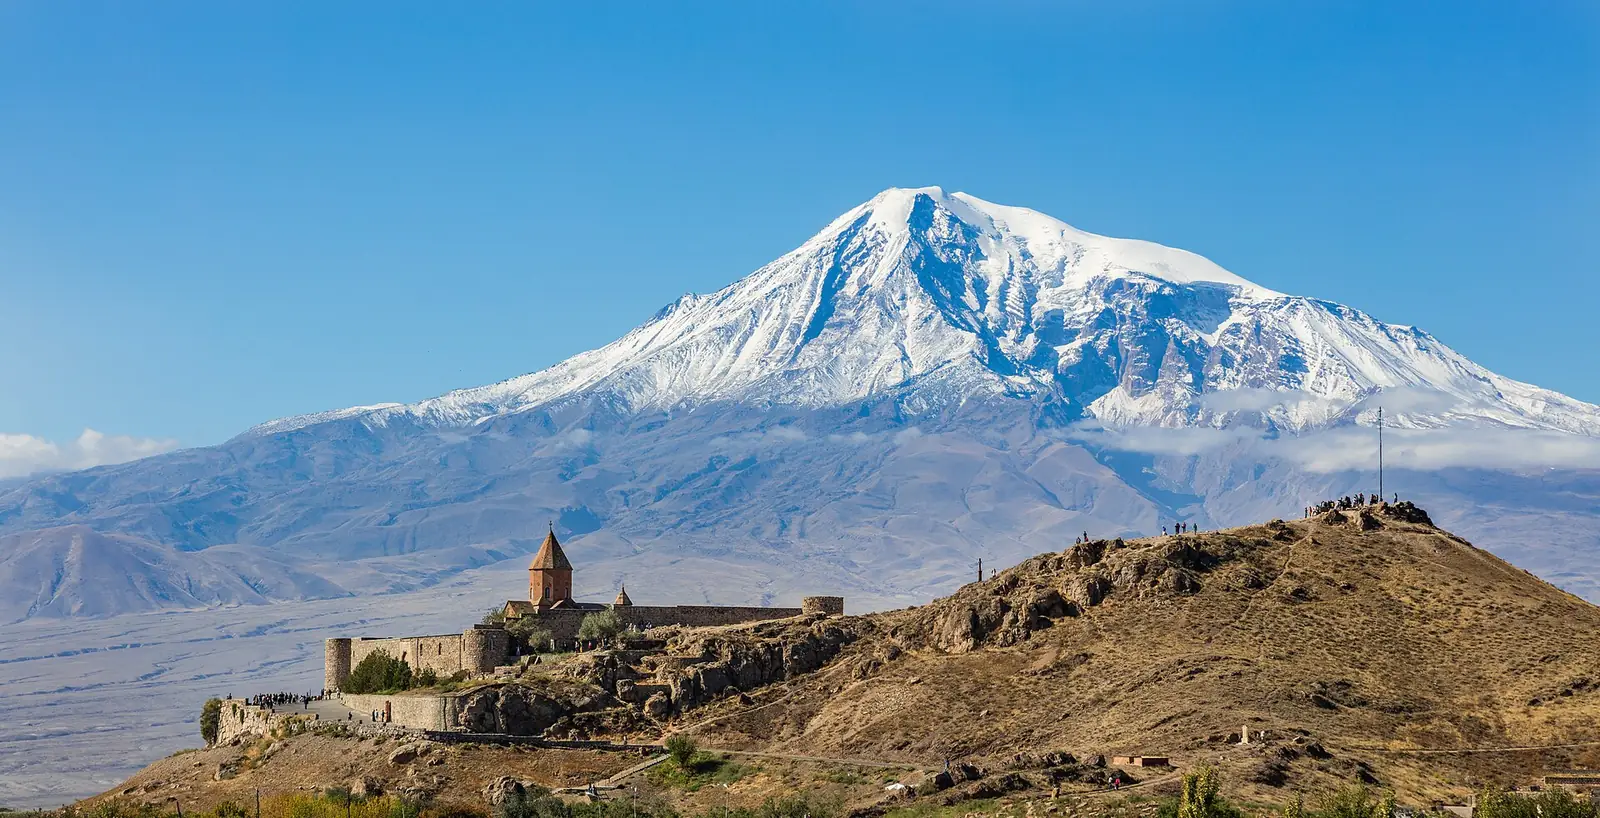
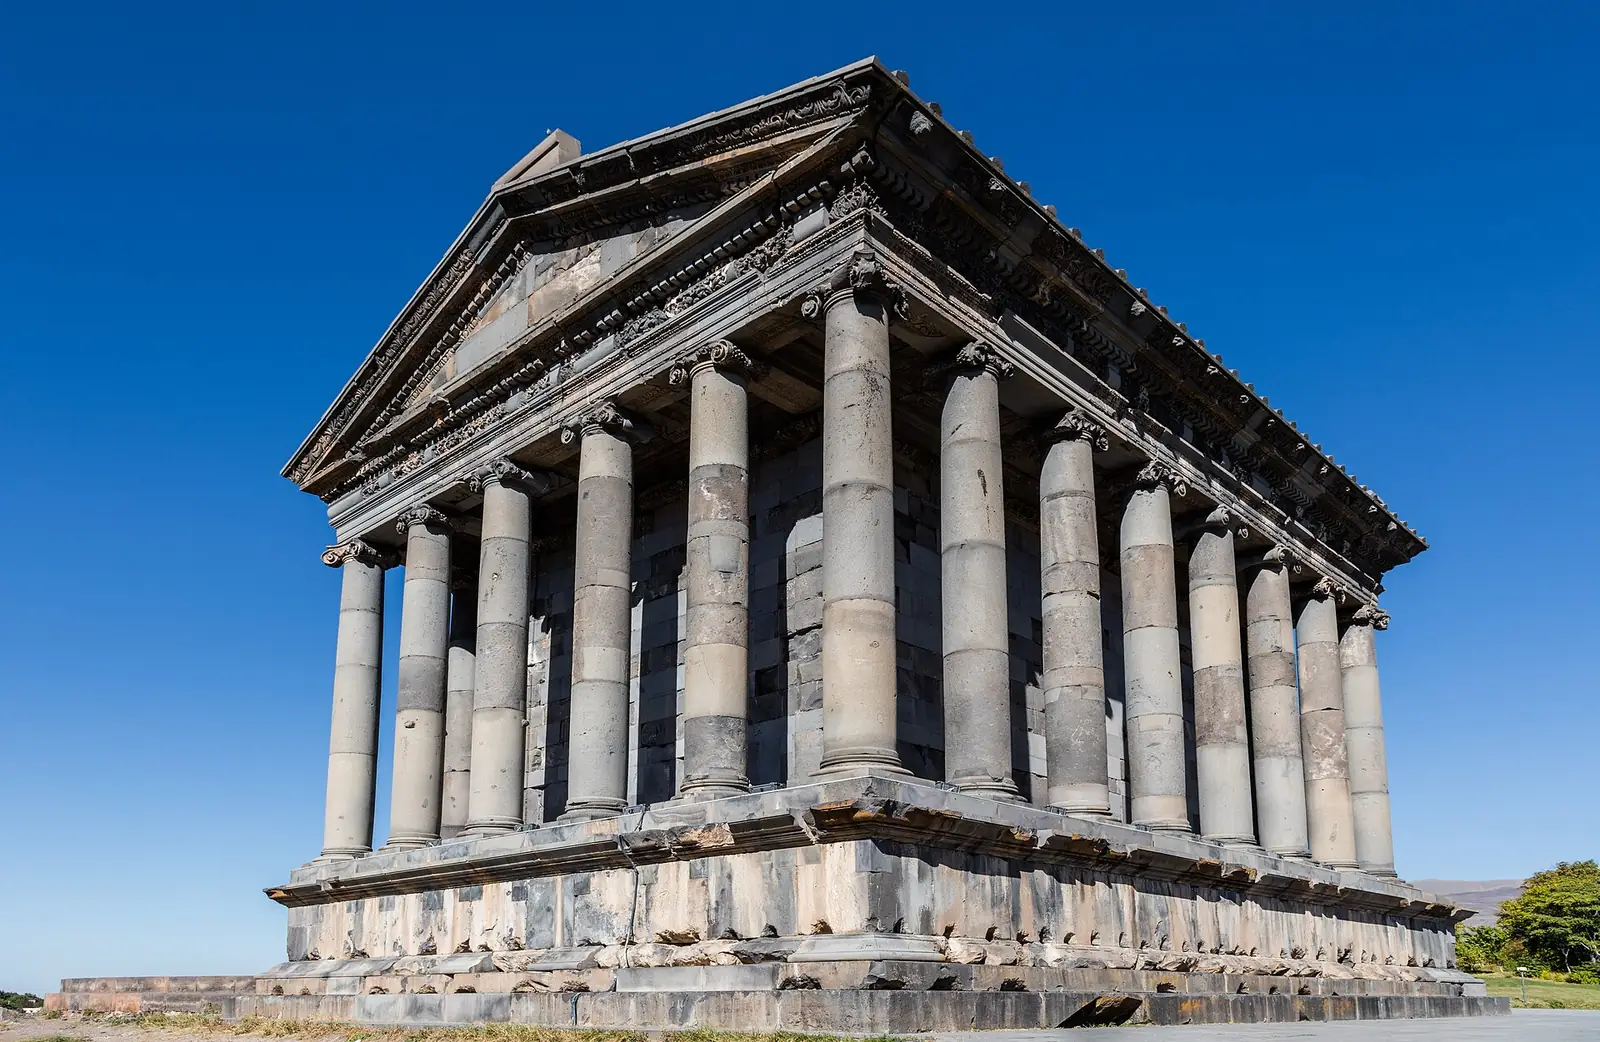
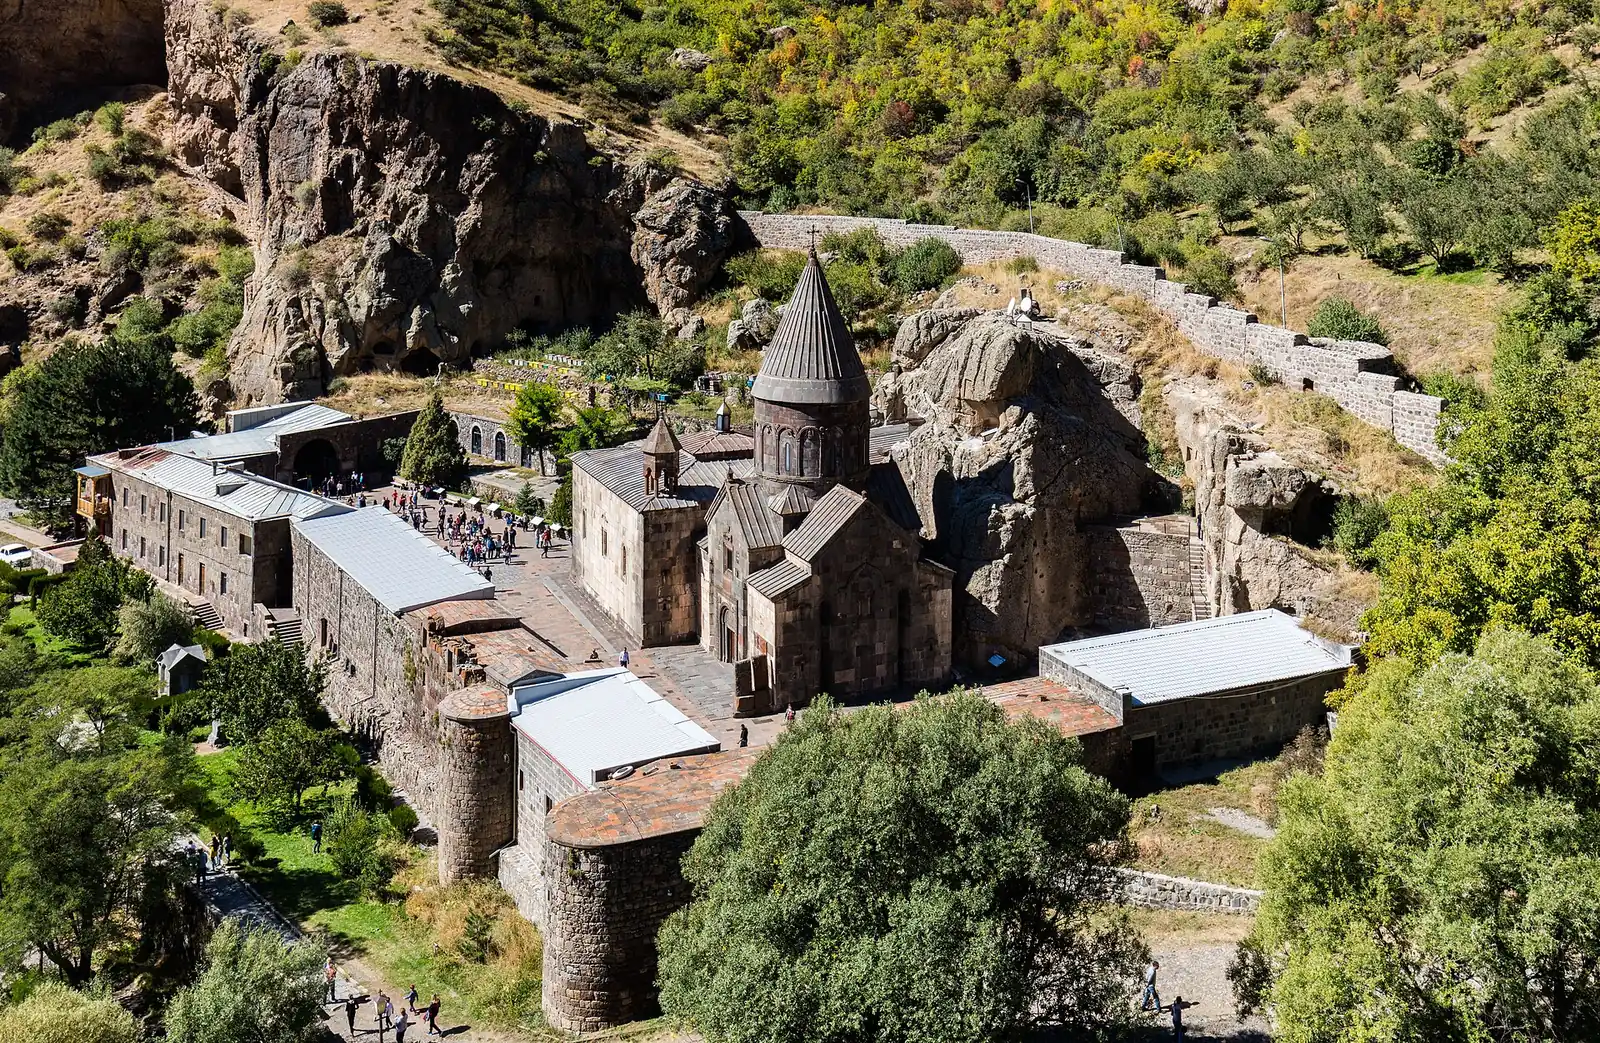
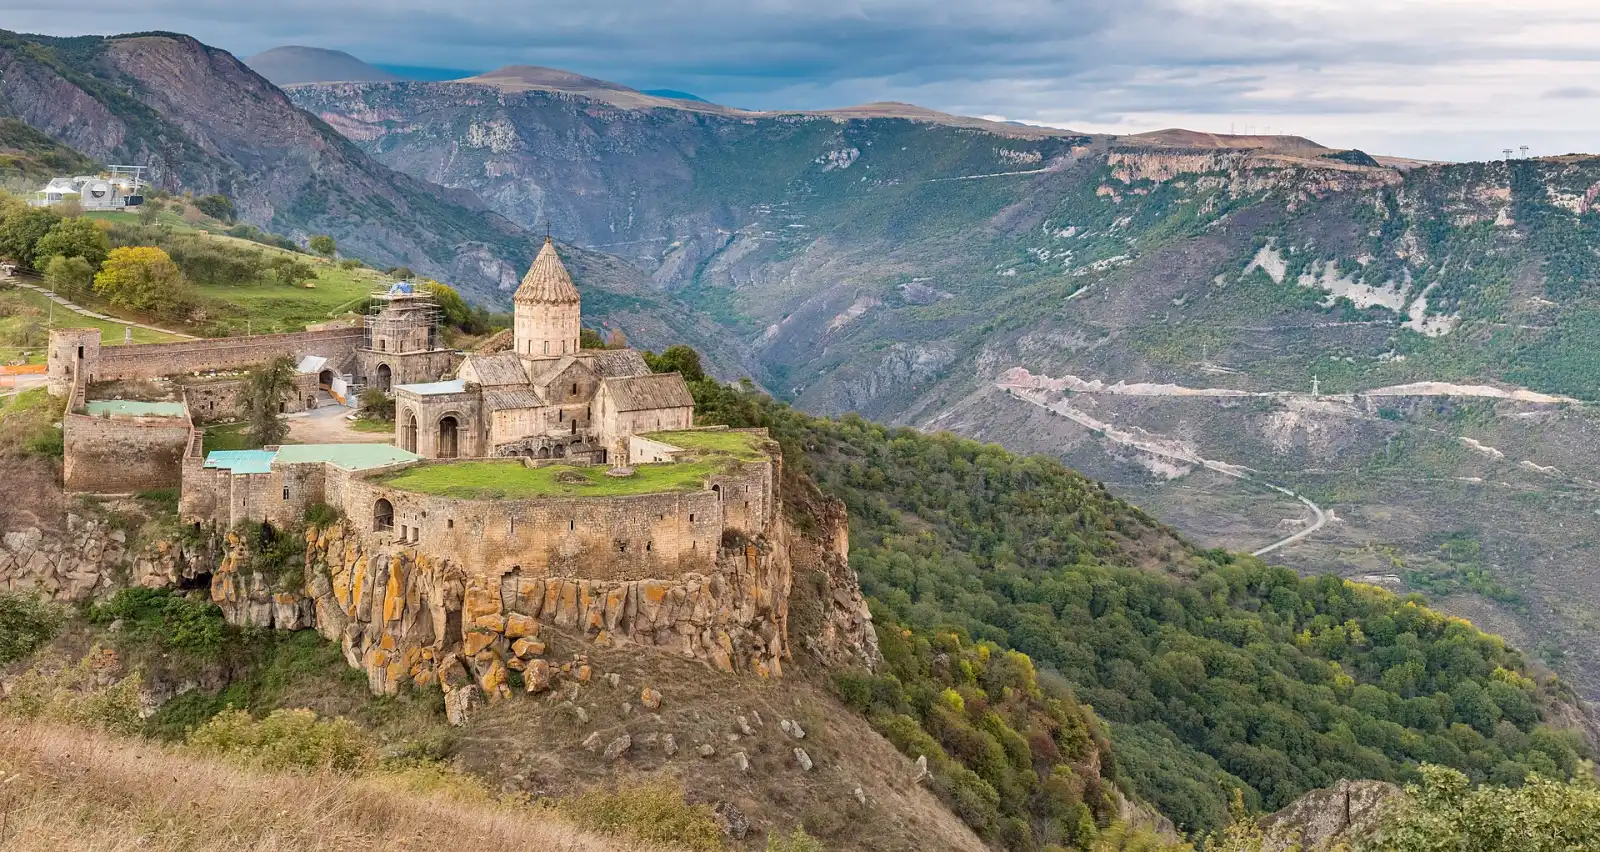
写真で見るアルメニア
永住への道 · 2
- 帰化:3年後 · Armenian citizenship through the simplified procedure for persons of Armenian origin (Law on Citizenship Articles 1 and 13)
- 永住:3年後 · Permanent residence status
アルメニア到着後の最初の手続き
- 予約を取り、選んだ居住ルートについて直接申請します。
- 公証済みのアルメニア語訳付きのパスポート、写真、事由を証明する書類を用意します。
- 診断書を取得し、ルートが免除されていない限り国家手数料を支払います。
- 従業員の場合、雇用主が就労許可プラットフォームでオンライン申請し、省の同意を得ます。
- 居住カードは税務上の居住地を決定しないため、税の規則は別に確認してください。
よくある質問
事業を始めてアルメニアに移住できますか?
アルメニアにはビジネス・起業ルートが1件あります。 起業家居住は初回の滞在期間が1年で、更新可能です。
アルメニアは外国人にどんな就労ビザを出していますか?
アルメニアには就労ビザが1件あります。 就労許可は初回の滞在期間が1年で、更新可能です。
アルメニアの留学ビザはどう取得しますか?
アルメニアには留学ビザが1件あります。 学生居住は初回の滞在期間が1年で、更新可能です。
国籍や祖先をもとにアルメニアの居住権を得られますか?
はい。アルメニアには国籍・祖先によるルートが3件あります。 特別居住資格は初回の滞在期間が10年で、更新可能です。 アルメニア系居住は初回の滞在期間が1年で、更新可能です。 ほかに出自によるアルメニア国籍があります。
アルメニアで配偶者やパートナーのもとに移れますか?
はい。アルメニアには配偶者ビザが2件あります。 国民の配偶者は初回の滞在期間が1年で、更新可能です。 居住者の配偶者は初回の滞在期間が1年で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
アルメニアについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。