Mudar para Suíça
7 formas de se mudar para Suíça no nosso guia: 1 via de pagar para residir, 1 via de negócios / startup, 1 visto de trabalho, 1 visto de estudante, 3 vistos de cônjuge.
Não há visto de nômade digital. Verificado em com fontes oficiais.
A Suíça oferece um pequeno número de rotas cuidadosamente definidas para nacionais de fora da UE/EFTA, cada uma com sua própria finalidade e condições. Os registros aqui cobrem aposentadoria, trabalho autônomo, trabalho qualificado, trabalho de curta duração e estudo, e mostram que as autoridades cantonais e federais examinam os detalhes de perto.
Aposentadoria ou viver de poupança · 1

Autorização B para aposentados
Negócios / Startups · 1

Autorização para trabalhadores autônomos
Trabalho · 1

Autorização de trabalho B
Estudante · 1

Autorização de educação
Primeira estadia: 8 anos
Vistos de cônjuge · 3

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de titular de autorização B
Cônjuge de titular de autorização C
Cônjuge de cidadão
Livre circulação e estadias sem visto · 1
Livre circulação na UE · Permite viver aqui
Aberta a 30 passaportes: Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovênia, Espanha, Estônia, Finlândia, França, Grécia, Hungria, Irlanda, Islândia, Itália, Letônia, Liechtenstein, Lituânia, Luxemburgo, Malta, Noruega, Países Baixos, Polônia, Portugal, Romênia, Suécia, Tchéquia.
Impostos
Está aberto a estrangeiros que se tornam residentes fiscais suíços pela primeira vez, ou após um longo período no exterior, e que não trabalham na Suíça. Em vez da renda ordinária, o imposto se baseia nos custos de vida anuais, com bases mínimas definidas em lei e um cálculo de controle sobre a renda de fonte suíça e a renda de fonte estrangeira com alívio por tratado. Isso é separado do processo da autorização de residência, e os registros não descrevem como a renda de fonte estrangeira é tratada fora deste regime.
Regime especial
Tributação global por gastos (Aufwandbesteuerung)
Benefício fiscal
Detalhes
- Quem: Não ser cidadão suíço
- Limite: CHF 435k/ano ≈ $522k
Estrangeiros que assumem obrigação tributária suíça ilimitada pela primeira vez ou após pelo menos dez anos no exterior, e que não trabalham na Suíça, podem ser tributados sobre os seus custos de vida anuais em vez da renda, com uma base mínima federal de CHF 435,000 (≈ $522,000) a partir de 1 de janeiro de 2026; a renda de fonte estrangeira não é apurada separadamente, exceto quando se pede alívio por tratado.
Tributado sobre
Custos de vida anuais na Suíça e no exterior do contribuinte e dos dependentes, mas no mínimo o maior entre CHF 435,000 (≈ $522,000) (federal, 2026), sete vezes o aluguel anual ou valor locativo para quem tem domicílio próprio, três vezes o valor anual de hospedagem e alimentação para os demais, ou o total dos itens de renda bruta de fonte suíça e da renda para a qual se pede alívio por tratado do imposto estrangeiro; a tabela ordinária (Art. 36) é aplicada a essa base.
A quem se aplica
- Não ser cidadão suíço.
- Sujeito pela primeira vez à obrigação tributária ilimitada, ou após uma interrupção de pelo menos dez anos.
- Nenhuma atividade remunerada na Suíça; para cônjuges que vivem juntos, ambos devem cumprir as condições.
Exclusões
- O direito termina ao adquirir a cidadania suíça ou ao começar a trabalhar na Suíça.
- Zurique, Schaffhausen, Appenzell Ausserrhoden, Basel-Landschaft e Basel-Stadt aboliram o regime (página da EFD).
- Os cantões definem suas próprias bases mínimas e bases do imposto sobre patrimônio; a lei de Obwalden fixa o maior entre CHF 400,000 (≈ $480,000) e 7 vezes o aluguel anual.
Limites
- CHF 435,000 por ano (≈ $522,000) · Base tributária mínima federal a partir de 1 de janeiro de 2026 (DBG Art. 14(3)(a), indexada pela portaria do Departamento Federal de Finanças de 10 de setembro de 2025)
- CHF 400,000 por ano (≈ $480,000) · Base mínima de apuração na lei cantonal de Obwalden (Art. 16a StG); os mínimos cantonais variam
Residência fiscal
É exigido domicílio fiscal suíço; o texto do Fedlex não define teste de contagem de dias para este regime.
Vistos
Geralmente combinado com uma autorização de residência sem atividade remunerada (por exemplo, a de independente financeiro ou de aposentado).
Outros impostos
As regras cantonais e municipais e a base do imposto sobre patrimônio (pelo menos dez vezes a base de renda em Obwalden) variam por cantão.
Verificado com fontes oficiais em Histórico de alterações
Regras gerais
Imposto de renda suíço: tabela federal de 2026 mais impostos cantonais e comunais
Renda global
Detalhes
- Sobre: Renda mundial tributável de pessoas com residência fiscal suíça (obrigação ilimitada), excluindo negócios estrangeiros, estabelecimentos permanentes estrangeiros e imóveis estrangeiros
- Quem: Pessoas com domicílio fiscal na Suíça
- Limite: CHF 15k/ano ≈ $18k
Residentes são tributados sobre a renda mundial pela tabela do imposto federal direto, de 0% até CHF 15,200 (≈ $18,200) (solteiros) subindo a 11.5% acima de CHF 794,000, (≈ $952,000) e cantões e municípios acrescentam seus próprios impostos sobre renda e patrimônio, de modo que a carga total depende do local de residência.
Tributado sobre
Renda mundial tributável de pessoas com residência fiscal suíça (obrigação ilimitada), excluindo negócios estrangeiros, estabelecimentos permanentes estrangeiros e imóveis estrangeiros; o imposto federal sobre solteiros usa a tabela do Artigo 36(1), casais que vivem juntos usam a tabela do Artigo 36(2). Não residentes são tributados apenas sobre itens de fonte suíça, como renda de negócios, estabelecimento permanente e imóveis suíços.
A quem se aplica
- Pessoas com domicílio fiscal na Suíça (intenção de permanecer em definitivo) são tributáveis sobre a renda mundial.
- Pessoas que permanecem na Suíça sem domicílio são tributáveis se permanecerem pelo menos 30 dias e trabalharem, ou pelo menos 90 dias sem trabalhar.
- Estrangeiros sem autorização de estabelecimento (C) que sejam residentes e empregados pagam imposto sobre a renda do trabalho por retenção na fonte.
Exclusões
- Negócios, estabelecimentos permanentes e imóveis localizados no exterior ficam fora da base tributária federal.
- Pessoas cujo único vínculo com a Suíça é frequentar uma escola ou ser tratada em um sanatório não adquirem residência fiscal por essa estadia.
- Valores de imposto federal abaixo de CHF 25 (≈ $30) não são cobrados.
Limites
- CHF 15,200 por ano (≈ $18,200) · Solteiros: o imposto federal é 0 até essa renda, depois 0.77 por CHF 100 (≈ $120) de renda adicional (tabela de 2026).
- CHF 794,000 por ano (≈ $952,000) · Solteiros: o imposto federal acima dessa renda é CHF 91,310 (≈ $109,000) mais 11.5 por CHF 100 (≈ $120) de renda adicional (alíquota máxima de 11.5%).
- CHF 29,700 por ano (≈ $35,600) · Casais que vivem juntos: o imposto federal é 0 até essa renda, depois 1.00 por CHF 100 (≈ $120) de renda adicional (tabela de 2026).
- CHF 941,400 por ano (≈ $1,130,000) · Casais que vivem juntos: o imposto federal acima dessa renda é CHF 108,261 (≈ $130,000) mais 11.5 por CHF 100 (≈ $120) de renda adicional (alíquota máxima de 11.5%).
Dias no país
- Pelo menos 30 dias em estadia na Suíça, desconsideradas interrupções temporárias · A residência fiscal por estadia se aplica a partir de 30 dias quando a pessoa trabalha na Suíça (DBG Art. 3(3)(a)).
- Pelo menos 90 dias em estadia na Suíça, desconsideradas interrupções temporárias · A residência fiscal por estadia se aplica a partir de 90 dias quando a pessoa não trabalha na Suíça (DBG Art. 3(3)(b)).
Residência fiscal
O domicílio fiscal existe onde a pessoa vive com a intenção de permanecer em definitivo; uma estadia de 30 dias com trabalho ou de 90 dias sem trabalho também cria obrigação tributária ilimitada. A lei cantonal aplica testes equivalentes aos impostos cantonais e comunais.
Vistos
A residência fiscal segue o domicílio e a estadia, não o tipo de autorização; o regime de tributação global para estrangeiros é uma opção separada, listada entre os regimes especiais suíços.
Outros impostos
Cantões e municípios cobram seu próprio imposto de renda com uma tabela e um multiplicador específicos do cantão, além de impostos eclesiásticos na maioria dos cantões. A União não cobra imposto sobre patrimônio (abolido em 1959); cantões e municípios cobram imposto sobre patrimônio líquido como complemento ao imposto de renda. O imposto retido na fonte sobre a renda do trabalho de estrangeiros sem autorização C é definido por cantão. O IVA e as contribuições de seguridade social são encargos federais separados.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
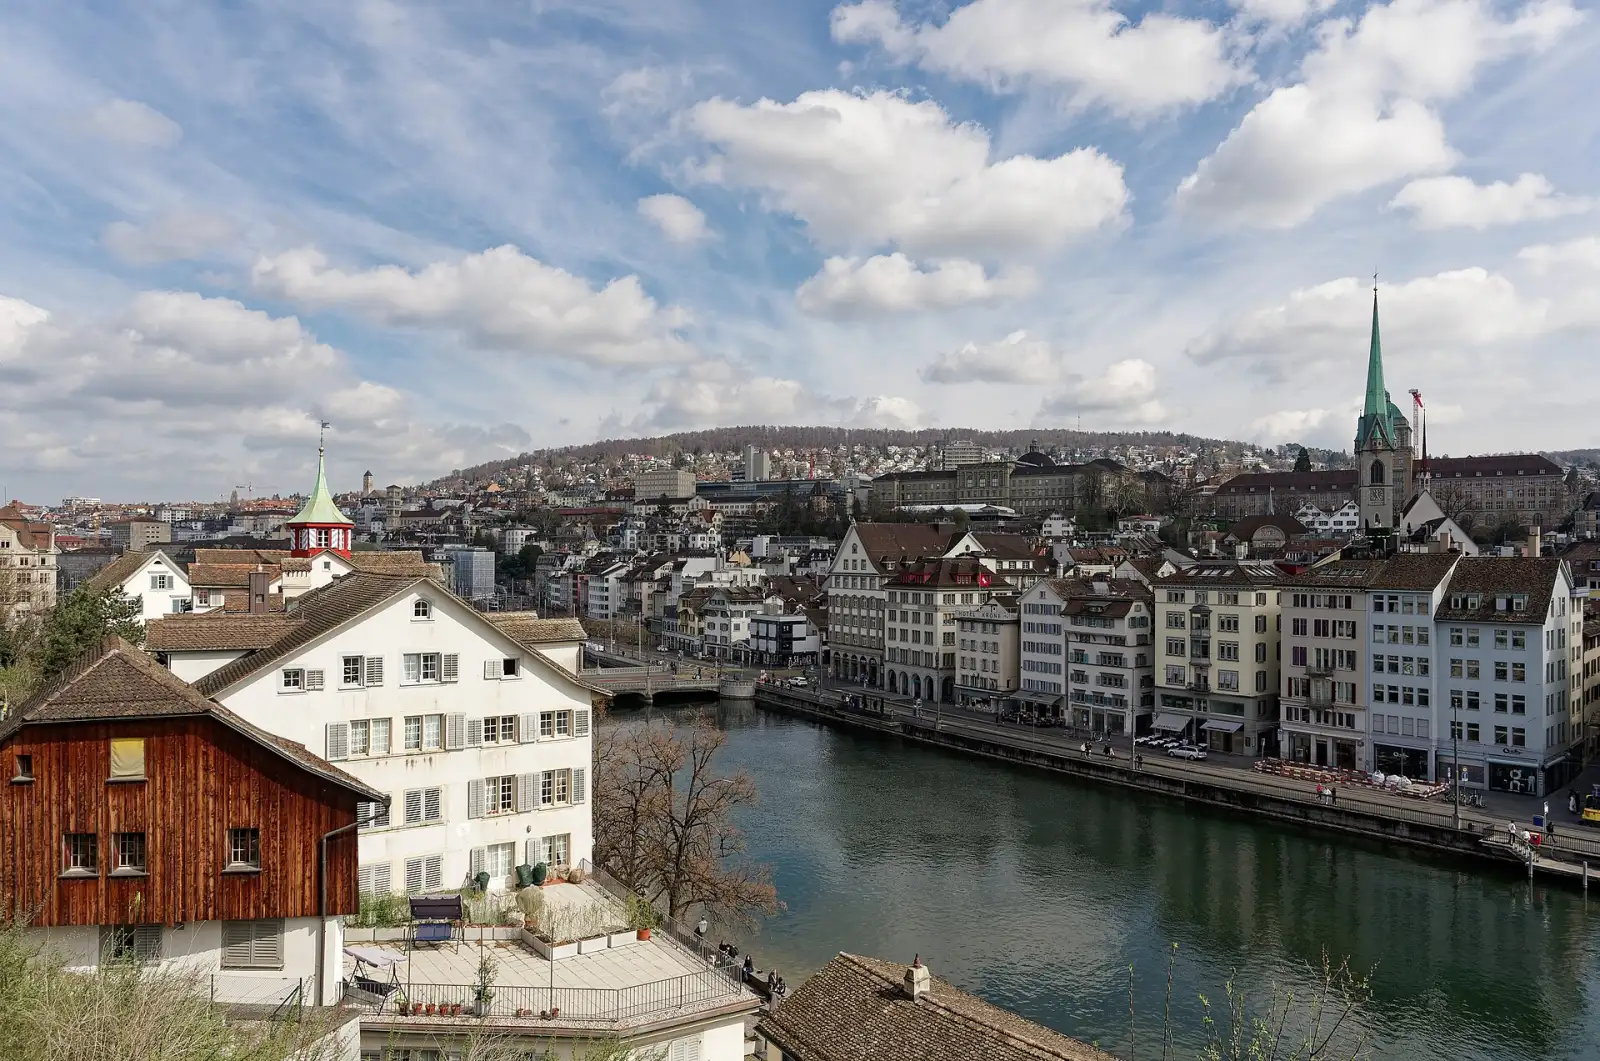
Suíça em imagens
Estadias mais curtas · 1
Trabalho
Autorização de trabalho L (curto prazo)
Primeira estadia: 1 ano
Caminho para a residência permanente · 1
- Residência permanente após 10 anos · C settlement permit (permanent settlement)
Chegar a Suíça: primeiros passos
- Providencie moradia adequada, que os registros listam como requisito para várias rotas.
- Para estudo, prepare o comprovante de fundos aceito: uma declaração de responsabilidade, uma confirmação de banco suíço, uma bolsa firme ou uma garantia de empréstimo.
- Para rotas de trabalho, verifique se o contrato de trabalho está condicionado à autorização e se o salário e as condições são habituais para a região e o setor.
- Para o trabalho autônomo, espere uma pré-decisão cantonal que ainda precisa de aprovação federal antes de você poder começar.
- Mantenha vistos e impostos separados: a decisão sobre a autorização não resolve a sua situação tributária, e o regime de tributação global tem condições próprias.
Perguntas frequentes
Posso me aposentar ou morar em Suíça com minha poupança ou pensão?
Suíça tem 1 via de aposentadoria ou de pagar para residir. É Autorização B para aposentados.
Posso me mudar para Suíça abrindo um negócio?
Suíça tem 1 via de negócios ou startup. É Autorização para trabalhadores autônomos.
Que vistos de trabalho Suíça oferece a estrangeiros?
Suíça tem 1 visto de trabalho. É Autorização de trabalho B.
Como se obtém um visto de estudante para Suíça?
Suíça tem 1 visto de estudante. Autorização de educação dá uma primeira estadia de 8 anos que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em Suíça?
Sim. Suíça tem 3 vistos de cônjuge. Existe também Cônjuge de titular de autorização B, Cônjuge de titular de autorização C e Cônjuge de cidadão.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre Suíça AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.