Mudarse a Suiza
7 formas de mudarse a Suiza en nuestra guía: 1 vía de pago por residir, 1 vía de negocio o startup, 1 visa de trabajo, 1 visa de estudiante, 3 visas de cónyuge.
No hay visa para nómadas digitales. Comprobado con fuentes oficiales el .
Suiza ofrece un pequeño número de rutas cuidadosamente definidas para nacionales de fuera de la UE/AELC, cada una con su propia finalidad y condiciones. Los registros aquí cubren la jubilación, el trabajo por cuenta propia, el trabajo cualificado, el trabajo de corta duración y los estudios, y muestran que las autoridades cantonales y federales examinan los detalles de cerca.
Jubilarse o vivir de ahorros · 1

Permiso B de jubilado
Negocio / Startup · 1

Permiso de trabajo por cuenta propia
Trabajo · 1

Permiso de trabajo B
Estudiante · 1

Permiso de educación
Primera estancia: 8 años
Visas de cónyuge · 3

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de titular de permiso B
Cónyuge de titular de permiso C
Cónyuge de un ciudadano
Libre circulación y estancias sin visa · 1
Libre circulación de la UE · Te permite vivir aquí
Disponible para 30 pasaportes: Alemania, Austria, Bélgica, Bulgaria, Chequia, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Irlanda, Islandia, Italia, Letonia, Liechtenstein, Lituania, Luxemburgo, Malta, Noruega, Países Bajos, Polonia, Portugal, Rumanía, Suecia.
Impuestos
Está abierto a extranjeros que pasan a ser residentes fiscales suizos por primera vez, o tras un largo período en el extranjero, y que no trabajan en Suiza. En lugar de los ingresos ordinarios, el impuesto se basa en los gastos de vida anuales, con bases mínimas fijadas por ley y un cálculo de control sobre las rentas de fuente suiza y las de fuente extranjera con desgravación por convenio. Esto es independiente del proceso del permiso de residencia, y los registros no describen cómo se tratan las rentas de fuente extranjera fuera de este régimen.
Régimen especial
Tributación a tanto alzado según el gasto (Aufwandbesteuerung)
Ventaja fiscal
Detalles
- Quién: No ser ciudadano suizo
- Límite: CHF 435k/año ≈ $522k
Los extranjeros que asumen por primera vez la obligación tributaria ilimitada en Suiza, o tras al menos diez años de ausencia, y que no trabajan en Suiza, pueden tributar según sus gastos de vida anuales en lugar de según sus ingresos, con una base mínima federal de CHF 435,000 (≈ $522,000) desde el 1 de enero de 2026; las rentas de fuente extranjera no se evalúan por separado salvo cuando se reclama la desgravación de un convenio.
Qué grava
Gastos de vida anuales en Suiza y en el extranjero del contribuyente y de las personas a su cargo, pero al menos el mayor de estos importes: CHF 435,000 (≈ $522,000) (federal, 2026), siete veces el alquiler anual o el valor locativo para quienes tienen hogar propio, tres veces la pensión y alojamiento anuales para los demás, o el total de las partidas de ingresos brutos de fuente suiza y de los ingresos por los que se reclama la desgravación de un convenio respecto del impuesto extranjero; a esa base se aplica la tarifa ordinaria (Art. 36).
A quién se aplica
- No ser ciudadano suizo.
- Estar sujeto por primera vez a la obligación tributaria ilimitada, o tras una interrupción de al menos diez años.
- Ninguna actividad lucrativa en Suiza; en el caso de cónyuges que conviven, ambos deben cumplir las condiciones.
Exclusiones
- El derecho termina al adquirir la ciudadanía suiza o al comenzar a trabajar en Suiza.
- Zúrich, Schaffhausen, Appenzell Ausserrhoden, Basel-Landschaft y Basel-Stadt han abolido el régimen (página de la EFD).
- Los cantones fijan sus propias bases mínimas y bases del impuesto sobre el patrimonio; la ley de Obwalden fija el mayor de CHF 400,000 (≈ $480,000) y 7 veces el alquiler anual.
Límites
- CHF 435,000 al año (≈ $522,000) · Base fiscal mínima federal desde el 1 de enero de 2026 (DBG Art. 14(3)(a), indexada por la ordenanza del Federal Department of Finance de 10 de septiembre de 2025)
- CHF 400,000 al año (≈ $480,000) · Base mínima de liquidación en la ley cantonal de Obwalden (Art. 16a StG); los mínimos cantonales varían
Residencia fiscal
Se requiere domicilio fiscal suizo; el texto de Fedlex no establece ningún criterio de recuento de días para este régimen.
Visas
Normalmente se combina con un permiso de residencia sin actividad lucrativa (por ejemplo, el de personas económicamente independientes o jubilados).
Otros impuestos
Las normas cantonales y municipales, y la base del impuesto sobre el patrimonio (al menos diez veces la base de ingresos en Obwalden), varían según el cantón.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto sobre la renta suizo: baremo federal de 2026 más impuestos cantonales y comunales
Renta mundial
Detalles
- Sobre: Ingresos imponibles mundiales de las personas con residencia fiscal suiza (obligación ilimitada), excluidos los negocios extranjeros, los establecimientos permanentes extranjeros y los bienes inmuebles extranjeros
- Quién: Las personas con domicilio fiscal en Suiza
- Límite: CHF 15k/año ≈ $18k
Los residentes tributan por su renta mundial según el baremo del impuesto federal directo, del 0% hasta CHF 15,200 (≈ $18,200) (solteros) y hasta el 11.5% por encima de CHF 794,000, (≈ $952,000) y los cantones y municipios añaden sus propios impuestos sobre la renta y el patrimonio, por lo que la carga total depende del lugar de residencia.
Qué grava
Ingresos imponibles mundiales de las personas con residencia fiscal suiza (obligación ilimitada), excluidos los negocios extranjeros, los establecimientos permanentes extranjeros y los bienes inmuebles extranjeros; el impuesto federal de las personas solteras utiliza el baremo del Article 36(1), y los matrimonios que conviven utilizan el baremo del Article 36(2). Los no residentes tributan solo por partidas de fuente suiza, como los ingresos de negocios, establecimientos permanentes y bienes inmuebles suizos.
A quién se aplica
- Las personas con domicilio fiscal en Suiza (intención de permanecer de forma permanente) tributan por su renta mundial.
- Las personas que permanecen en Suiza sin domicilio tributan si permanecen al menos 30 días y trabajan, o al menos 90 días sin trabajar.
- Los extranjeros sin permiso de establecimiento (C) que son residentes y trabajan por cuenta ajena pagan el impuesto sobre los ingresos del trabajo mediante retención en la fuente.
Exclusiones
- Los negocios, establecimientos permanentes y bienes inmuebles situados en el extranjero quedan fuera de la base imponible federal.
- Las personas cuyo único vínculo con Suiza es asistir a una escuela o recibir tratamiento en un sanatorio no adquieren residencia fiscal por esa estancia.
- No se cobran importes de impuesto federal inferiores a CHF 25 (≈ $30).
Límites
- CHF 15,200 al año (≈ $18,200) · Personas solteras: el impuesto federal es 0 hasta este ingreso y después 0.77 por cada CHF 100 (≈ $120) de ingresos adicionales (baremo de 2026).
- CHF 794,000 al año (≈ $952,000) · Personas solteras: por encima de este ingreso, el impuesto federal es de CHF 91,310 m (≈ $109,000,000,000)ás 11.5 por cada CHF 100 (≈ $120) de ingresos adicionales (tipo máximo del 11.5%).
- CHF 29,700 al año (≈ $35,600) · Matrimonios que conviven: el impuesto federal es 0 hasta este ingreso y después 1.00 por cada CHF 100 (≈ $120) de ingresos adicionales (baremo de 2026).
- CHF 941,400 al año (≈ $1,130,000) · Matrimonios que conviven: por encima de este ingreso, el impuesto federal es de CHF 108,261 m (≈ $130,000,000,000)ás 11.5 por cada CHF 100 (≈ $120) de ingresos adicionales (tipo máximo del 11.5%).
Días en el país
- Al menos 30 días en estancia en Suiza, sin tener en cuenta las interrupciones temporales · La residencia fiscal por estancia se aplica desde 30 días cuando la persona trabaja en Suiza (DBG Art. 3(3)(a)).
- Al menos 90 días en estancia en Suiza, sin tener en cuenta las interrupciones temporales · La residencia fiscal por estancia se aplica desde 90 días cuando la persona no trabaja en Suiza (DBG Art. 3(3)(b)).
Residencia fiscal
El domicilio fiscal existe donde una persona vive con la intención de permanecer de forma permanente; una estancia de 30 días con trabajo o de 90 días sin trabajo también genera obligación tributaria ilimitada. El derecho cantonal aplica criterios equivalentes para los impuestos cantonales y comunales.
Visas
La residencia fiscal depende del domicilio y de la estancia, no del tipo de permiso; el régimen a tanto alzado para extranjeros es una opción aparte que figura entre los regímenes especiales suizos.
Otros impuestos
Los cantones y municipios cobran su propio impuesto sobre la renta con un baremo y un multiplicador propios de cada cantón, además de impuestos eclesiásticos en la mayoría de los cantones. La Confederación no cobra impuesto sobre el patrimonio (abolido en 1959); los cantones y municipios cobran un impuesto sobre el patrimonio neto como complemento del impuesto sobre la renta. El impuesto en la fuente sobre los ingresos del trabajo de extranjeros sin permiso C lo fija cada cantón. El IVA y las cotizaciones a la seguridad social son cargas federales aparte.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
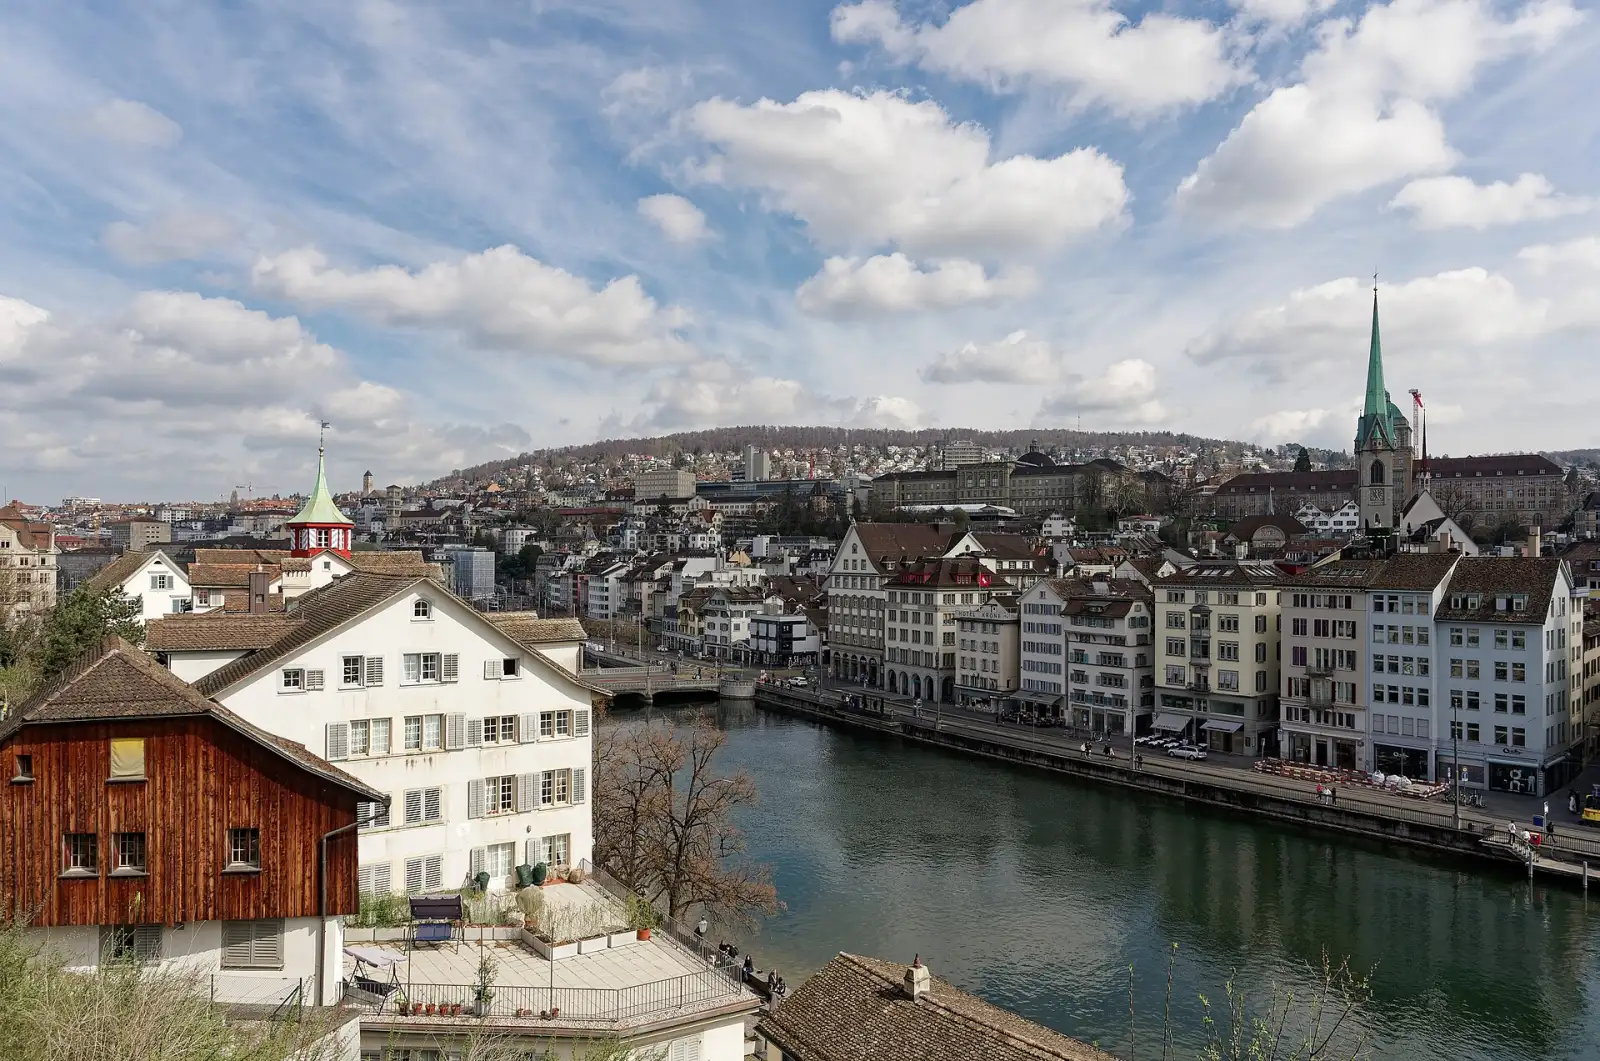
Suiza en imágenes
Estancias más cortas · 1
Trabajo
Permiso de trabajo L (corta duración)
Primera estancia: 1 año
Camino a la residencia permanente · 1
- Residencia permanente tras 10 años · C settlement permit (permanent settlement)
Al llegar a Suiza: primeros pasos
- Conseguir un alojamiento adecuado, que los registros enumeran como requisito de varias rutas.
- Para estudiar, preparar la prueba de fondos aceptada: una declaración de responsabilidad, una confirmación de un banco suizo, una beca firme o una garantía de préstamo.
- En las rutas de trabajo, asegurarse de que el contrato de trabajo esté condicionado al permiso y de que el salario y las condiciones sean los habituales de la región y el sector.
- Para el trabajo por cuenta propia, contar con una decisión previa cantonal que aún necesita la aprobación federal antes de poder empezar.
- Mantener separadas la visa y los impuestos: la decisión sobre el permiso no resuelve la situación fiscal, y el régimen a tanto alzado tiene sus propias condiciones.
Preguntas frecuentes
¿Puedo jubilarme o vivir en Suiza con mis ahorros o mi pensión?
Suiza tiene 1 vía de jubilación o de pago por residir. Es Permiso B de jubilado.
¿Puedo mudarme a Suiza abriendo un negocio?
Suiza tiene 1 vía de negocio o startup. Es Permiso de trabajo por cuenta propia.
¿Qué visas de trabajo ofrece Suiza a extranjeros?
Suiza tiene 1 visa de trabajo. Es Permiso de trabajo B.
¿Cómo se obtiene una visa de estudiante para Suiza?
Suiza tiene 1 visa de estudiante. Permiso de educación da una primera estancia de 8 años que se puede renovar.
¿Puedo reunirme con mi cónyuge o pareja en Suiza?
Sí. Suiza tiene 3 visas de cónyuge. También está Cónyuge de titular de permiso B, Cónyuge de titular de permiso C y Cónyuge de un ciudadano.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Suiza AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.