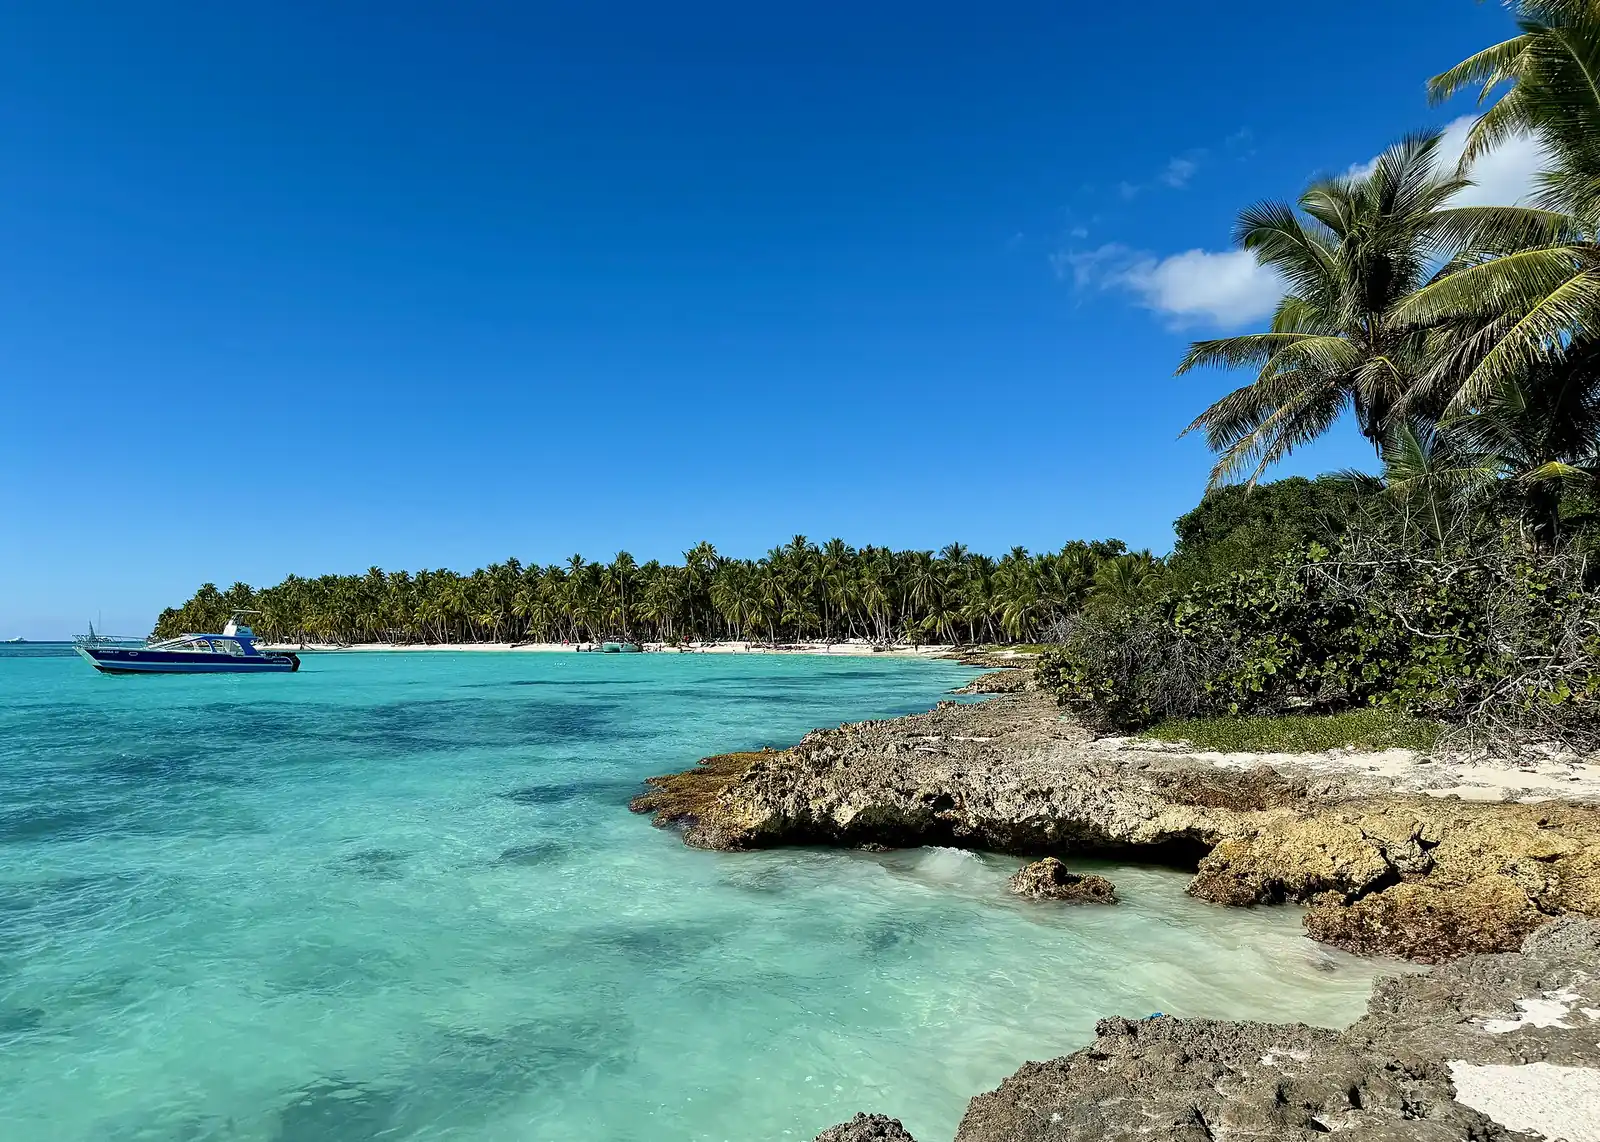
Mudar para República Dominicana
8 formas de se mudar para República Dominicana no nosso guia: 1 via para investidores, 2 vias de pagar para residir, 1 via de negócios / startup, 2 vistos de trabalho, 1 visto de estudante, 1 visto de cônjuge.
Não há visto de nômade digital. Menor investimento: Residência de investidor · $200k, $200k+. Imposto para recém-chegados: Novos residentes: renda de fonte estrangeira tributada somente a partir do terceiro ano, Benefício fiscal. Verificado em com fontes oficiais.
A República Dominicana oferece um conjunto de rotas de residência baseadas em investimento, renda de aposentadoria ou trabalho, e a documentação é tratada pelo serviço de migração. Qual rota se encaixa depende da origem do seu dinheiro e de você planejar trabalhar localmente.
Investimento · 1

Residência de investidor · $200k
Investimento exigido: $200k+
Aposentadoria ou viver de poupança · 2

Residência Rentista
Renda exigida: $2,000+ por mês
Residência para pensionistas
Renda exigida: $1,500+ por mês
Negócios / Startups · 1

Autorização empresarial NG-1
Primeira estadia: 1 ano
Trabalho · 2

Gerentes e técnicos
Primeira estadia: 1 ano
Residência de trabalho RT-3
Primeira estadia: 1 ano
Estudante · 1

Autorização de estudante E-1
Primeira estadia: 1 ano
Vistos de cônjuge · 1

Para pessoas casadas ou em união com um cidadão ou residente permanente.
Cônjuge de cidadão
Primeira estadia: 1 ano
Impostos
A residência fiscal baseia-se no tempo passado no país, e não no tipo de autorização que você possui. Residentes são tributados sobre renda de fonte dominicana e sobre renda de investimentos e ganhos financeiros de fonte estrangeira, enquanto salário e renda de negócios de fonte estrangeira ficam fora da incidência. Novos residentes são tributados sobre renda de fonte estrangeira somente a partir do terceiro exercício fiscal contado do ano em que se tornaram residentes, e a renda declarada de pensão ou aluguel que qualifica pela lei de aposentados e rentistas é isenta do imposto de renda dominicano.
Regras gerais
Imposto de renda: residentes tributados sobre renda de fonte dominicana e renda de investimentos de fonte estrangeira
Detalhes
- Sobre: Renda de fonte dominicana de residentes e não residentes, e renda de fonte estrangeira de residentes provenientes de investimentos e ganhos financeiros
- Limite: DOP 416k/ano ≈ $6,840
Residentes da República Dominicana pagam imposto de renda sobre renda de fonte dominicana e sobre ganhos de investimentos e financeiros de fonte estrangeira; a tabela de 2026 é isenta até RD$416,220 e depois 15%, 20% e 25%, com alíquota máxima de 27% prevista a partir de 2027.
Tributado sobre
Renda de fonte dominicana de residentes e não residentes, e renda de fonte estrangeira de residentes provenientes de investimentos e ganhos financeiros; salário e renda de negócios de fonte estrangeira estão fora da incidência.
A quem se aplica
- Uma pessoa é residente se estiver presente no país por mais de 182 dias, contínuos ou não, no exercício fiscal.
- Residentes pagam imposto sobre renda de fonte dominicana e sobre renda de fonte estrangeira proveniente de investimentos e ganhos financeiros.
- Tabela de 2026: isenta até RD$416,220; 15% sobre o excedente até RD$624,329; RD$31,216 mais 20% até RD$867,123; RD$79,776 mais 25% acima disso.
- A partir do exercício fiscal de 2027, a Lei 30-26 eleva a isenção para RD$480,000 e fixa alíquota de 27% para renda anual acima de RD$4,800,000.
Exclusões
- Não residentes são tributados somente sobre renda de fonte dominicana.
Limites
- DOP 416,220 por ano (≈ $6,840) · Renda isenta em 2026
- DOP 624,329 por ano (≈ $10,300) · Limite superior da faixa de 15% em 2026
- DOP 867,123 por ano (≈ $14,200) · Limite inferior da faixa de 25% em 2026
- DOP 480,000 por ano (≈ $7,890) · Renda isenta anunciada a partir do exercício fiscal de 2027
- DOP 4,800,000 por ano (≈ $78,900) · Renda acima da qual se fixa alíquota de 27% a partir do exercício fiscal de 2027
Dias no país
- Mais de 182 dias em exercício fiscal · Pessoas físicas presentes no país por mais de 182 dias, contínuos ou não, no exercício fiscal são residentes para fins tributários.
Residência fiscal
A residência para fins tributários é de mais de 182 dias no exercício fiscal, e não o tipo de autorização de residência.
Vistos
O status migratório não decide a residência fiscal.
Outros impostos
ITBIS (IVA), imposto sobre a propriedade e imposto sobre transmissão de imóveis são separados; alguns são reduzidos para aposentados e rentistas.
Verificado com fontes oficiais em Histórico de alterações
Regime especial
Novos residentes: renda de fonte estrangeira tributada somente a partir do terceiro ano
Benefício fiscal
Detalhes
- Quem: A pessoa é nacional ou estrangeira que passa a residir na República Dominicana
Quem se torna residente é tributado sobre a renda de fonte estrangeira somente a partir do terceiro exercício fiscal contado do ano em que se tornou residente.
Tributado sobre
Renda de fonte estrangeira de pessoas físicas que se tornam residentes. Para residentes, a incidência sobre renda de fonte estrangeira cobre rendimentos de investimentos e ganhos financeiros; salário e renda de negócios de fonte estrangeira estão fora dela (veja o registro do imposto de renda ordinário).
A quem se aplica
- A pessoa é nacional ou estrangeira que passa a residir na República Dominicana.
- A renda de fonte estrangeira é tributada somente a partir do terceiro exercício fiscal após o ano em que a residência começou.
Exclusões
- A renda de fonte dominicana é tributada desde o início.
Residência fiscal
Aplica-se a partir do ano em que a pessoa se torna residente pelo teste de 182 dias.
Vistos
Aplica-se a qualquer categoria de residência.
Outros impostos
Aposentados e rentistas têm isenção separada pela Lei 171-07. O texto do Código Tributário no site da autoridade fiscal não pôde ser aberto em 12 de outubro de 2026, por isso a regra dos três anos não foi reconferida.
Verificado com fontes oficiais em , alguns dados verificados só em parteHistórico de alterações
Regime especial
Aposentados e rentistas de fonte estrangeira: renda declarada isenta e alívio no imposto sobre imóveis
Benefício fiscal
Detalhes
- Sobre: Renda de pensão ou aluguel declarada para qualificar-se à residência pela Lei 171-07
- Quem: O titular tem residência de aposentado ou rentista pela Lei 171-07
- Limite: $1,500/mês
A renda declarada de pensão ou aluguel que qualifica a pessoa para a Lei 171-07 é isenta do imposto de renda dominicano, com reduções em alguns impostos sobre imóveis.
Tributado sobre
Renda de pensão ou aluguel declarada para qualificar-se à residência pela Lei 171-07.
A quem se aplica
- O titular tem residência de aposentado ou rentista pela Lei 171-07.
- A renda declarada para obter a residência é isenta do imposto de renda.
- Isenção do imposto sobre transmissão de imóveis na primeira compra de imóvel, e redução de 50% do imposto sobre documentos e do imposto sobre imóveis enquanto a residência estiver válida.
- Redução de 50% do imposto sobre hipotecas e sobre ganhos de capital na venda de imóvel comprado nos termos da lei.
Exclusões
- Salário de trabalho na República Dominicana é tributado como o de qualquer outro empregado.
Limites
- $1,500 por mês · Pensão mínima para qualificação
- $2,000 por mês · Renda mínima de aluguel ou outra renda para qualificação
Residência fiscal
Vinculado à residência de aposentado e rentista.
Vistos
Vinculado às rotas de residência de aposentado e rentista.
Outros impostos
A Lei 171-07 também concede isenção de direitos sobre bens domésticos e isenção parcial sobre impostos de veículos.
Verificado com fontes oficiais em Histórico de alterações
Verificado com fontes oficiais em Histórico de alterações
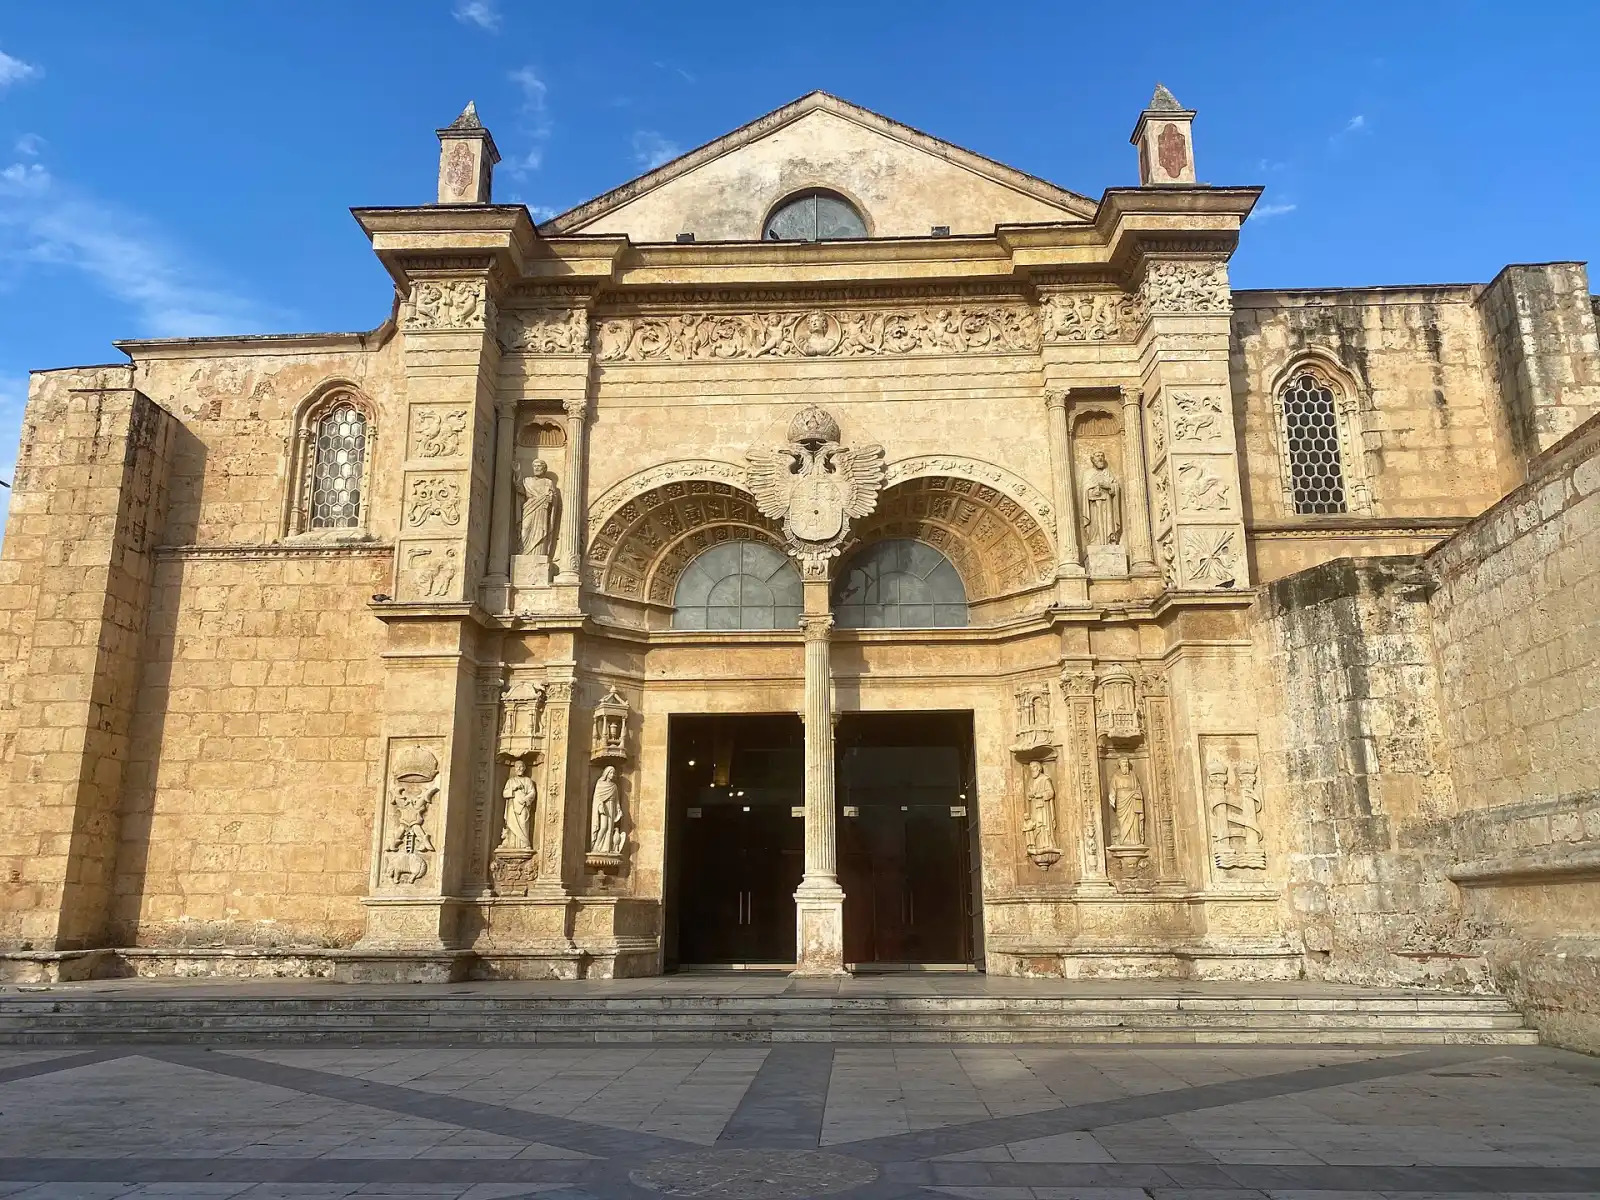
República Dominicana em imagens
Caminho para a residência permanente · 3
- Residência permanente após 1 ano · Permanent residence as a foreign investor (US$200,000)
- Residência permanente após 10 anos · Definitive residence (RD-1)
- Residência permanente após 1 ano · Permanent residence (RP-1) after temporary residence
Chegar a República Dominicana: primeiros passos
- Contrate seguro de saúde válido na República Dominicana e aprovado pelo serviço de migração quando sua rota exigir.
- Realize os exames médicos em instituição autorizada pelo serviço de migração.
- Abra uma conta bancária dominicana se sua rota exigir carta bancária ou certificação de solvência.
- Mantenha em ordem seu passaporte, carimbo de entrada e visto, e guarde as certidões de antecedentes criminais e de nascimento que usou, traduzidas e apostiladas quando exigido.
- Solicite pelo portal do serviço de migração quando a rota permitir, e guarde cópias de tudo o que enviar.
- Se exercer trabalho remunerado, lembre-se de que aposentados e rentistas são tributados como qualquer outro empregado sobre essa renda.
Perguntas frequentes
Quanto é preciso investir para obter residência em República Dominicana?
República Dominicana tem 1 via para investidores. Residência de investidor · $200k exige um investimento de pelo menos $200,000.
Posso me aposentar ou morar em República Dominicana com minha poupança ou pensão?
República Dominicana tem 2 vias de aposentadoria ou de pagar para residir. Residência Rentista exige renda de pelo menos $2,000 por mês e dá uma primeira estadia de 1 ano que pode ser renovada. Residência para pensionistas exige renda de pelo menos $1,500 por mês e dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me mudar para República Dominicana abrindo um negócio?
República Dominicana tem 1 via de negócios ou startup. Autorização empresarial NG-1 dá uma primeira estadia de 1 ano que pode ser renovada.
Que vistos de trabalho República Dominicana oferece a estrangeiros?
República Dominicana tem 2 vistos de trabalho. Gerentes e técnicos dá uma primeira estadia de 1 ano que pode ser renovada. Residência de trabalho RT-3 dá uma primeira estadia de 1 ano que pode ser renovada.
Como se obtém um visto de estudante para República Dominicana?
República Dominicana tem 1 visto de estudante. Autorização de estudante E-1 dá uma primeira estadia de 1 ano que pode ser renovada.
Posso me juntar ao meu cônjuge ou parceiro em República Dominicana?
Sim. República Dominicana tem 1 visto de cônjuge. Cônjuge de cidadão dá uma primeira estadia de 1 ano que pode ser renovada.
República Dominicana tem um regime fiscal especial para novos residentes?
Sim: Novos residentes: renda de fonte estrangeira tributada somente a partir do terceiro ano. Quem se torna residente é tributado sobre a renda de fonte estrangeira somente a partir do terceiro exercício fiscal contado do ano em que se tornou residente. É independente do visto e tem condições próprias.
Comparar com
Os valores ≈ USD são aproximados: taxas de referência diárias de ExchangeRate-API, com data de 12 de out. de 2026, atualizadas quando o site é atualizado.
Pergunte à IA sobre República Dominicana AI
Um assistente de IA responde com base nos registros publicados nesta página e os cita. Não pode avaliar sua elegibilidade pessoal. Não inclua dados pessoais.