ウズベキスタンへの移住
当ガイドではウズベキスタンへの移住方法が10件あります:投資家ルート3件, ビジネス・起業ルート1件, 就労ビザ4件, 留学ビザ1件, 国籍・祖先によるルート1件。
デジタルノマドビザはありません。 最も低い投資額:IT Visa · Investor、$10k+。 に公的情報源で確認済み。
ウズベキスタンには、投資、事業、就労および就学に結び付いた、居住と入国のいくつかのルートがあります。主要な投資家のルートは簡易な居住許可であり、その他のルートは投資ビザ、IT の就労、教育または研究を扱います。
投資 · 3

Golden Visa
必要な投資: $250k
Investment Visa (INV)
必要な投資: UZS 3.7B+ ≈ $315k
IT Visa · Investor
必要な投資: $10k+
ビジネス・起業 · 1

IT Visa · Founder
初回の滞在: 3年
就労 · 4

留学 · 1

Student visa A-1
初回の滞在: 1年
国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
Compatriot visa (VTD)
初回の滞在: 2年
自由移動とビザなし滞在 · 1
税金
個人所得税率は、居住者、非居住者および優秀な外国人労働者によって異なります。居住者は全世界所得に課税され、非居住者はウズベキスタン源泉所得に課税されます。IT Park の居住者および列挙されたセクターの外国投資企業には、特別な制度があります。
通常のルール
ウズベキスタンの個人所得税:居住者は総所得に対して12%(税法には、優秀な外国人労働者向けの6%の税率はありません)
税率12%
詳細
- 課税対象:居住者の総所得(雇用、財産およびその他の所得)は、第370条に基づきます
課税期間が始まるか終わる、連続する任意の12か月の期間に、ウズベキスタンに183暦日を超えて滞在する個人は、税務上の居住者であり、一律 12%(配当および利息については5%)で課税されます。2026年に施行される税法には、優秀な外国人労働者向けの別個の6%の個人所得税率はありません。6%は、非居住者の貨物運送所得にのみ現れます。
課税対象
居住者の総所得(雇用、財産およびその他の所得)は、第370条に基づきます。年次の申告は、ウズベキスタン国内外の所得源を対象とします。居住者の税率は 12%(第381条(1)項)、配当および利息は 5%(第381条(2)項)。非居住者は、ウズベキスタン源泉の所得のみに課税されます(第382条):雇用および民法上の契約所得ならびにその他の所得には 12%、配当および利息には 10%、国際輸送からの貨物運送所得には 6%。
適用対象
- 居住者:課税期間が始まるか終わる、連続する任意の12か月の期間に、ウズベキスタンに物理的に183暦日を超えて所在すること(第30条);183日未満の滞在であっても、他のいずれの国での滞在を超える場合は居住者です。
- 外交官または領事としての人、条約に基づく国際機関の職員、またはそのような人の家族として、事業活動なしに過ごした期間は、所在として数えられません(第30条)。
適用除外
- 売上高による制度の下で課税される個人事業主および自営業者は、2026年1月1日から、その事業所得が個人所得税の対象外になります(第365条、2025年12月25日の法律 ZRU-1108 により改正)。
国内での日数
- 課税期間が始まるか終わる、連続する任意の12か月の期間で183日超 · ウズベキスタンの税務上の居住者
税務上の居住
治療または研究のためにウズベキスタンの外で過ごした6か月未満の期間は、在留の期間を中断しません(第30条)。居住者は、ウズベキスタン国内外の所得源に対して課税されます。
ビザ
税務上の居住は、在留日数によるもので、ビザの種類によるものではありません。
その他の税
社会税は、雇用主が支払います(税法第58章)。付加価値税(VAT)およびその他の税は、別々に適用されます。
に公的情報源で確認変更履歴
特別制度
IT Park の居住者制度:税の免除、および従業員の給与に対する7.5%の個人所得税
税率7.5%
詳細
- 課税対象:居住する法人の利益および給与支払(免除)
- 対象者:テクノパークの居住者の登録簿に記載された法人
IT Park(テクノパーク)の居住者は、すべての税、国の目的基金への義務的な拠出金および社会税が免除されます。従業員の給与には、固定の 7.5% の個人所得税が課されます。
課税対象
居住する法人の利益および給与支払(免除);従業員の給与所得(7.5% の個人所得税:PIT)。
適用対象
- テクノパークの居住者の登録簿に記載された法人。
- 居住する法人との労働契約の下での従業員。
適用除外
- 非居住の創業者への配当は、2025年1月1日まで 5% で課税されていました。
- 活動の種類は許可されたリストに限られ、列挙された活動の所得は、税法第297条第3項に基づく一般の制度によります。
税務上の居住
特典は、居住者の登録簿への登録の翌月の初日から適用されます。
ビザ
テクノパークの推薦を通じて、IT ビザの資格に結び付いています。
その他の税
承認されたリストに基づく輸入設備に対する関税の免除;外国の専門家は、就労許可の確認なしに就労できます。
に公的情報源で確認変更履歴
特別制度
外国投資企業に対する税の免除(財産税、土地税および水利用税)
税の軽減
詳細
- 課税対象:企業の財産税、土地税および水利用税
- 対象者:USD 300,000から3百万の外国投資:3年間、3百万超10百万以下:5年間、10百万超:7年間
- 上限:$300k
列挙されたセクターで外国直接投資により設立された企業は、投資額に応じて、3年、5年または7年、土地税、財産税および水利用税が免除されます。
課税対象
企業の財産税、土地税および水利用税。
適用対象
- USD 300,000から3百万の外国投資:3年間、3百万超10百万以下:5年間、10百万超:7年間。
- 外国の参加者が、認可資本の少なくとも 33%(株式会社の場合は 15%)を保有すること;承認されたセクターのリストにある生産またはサービス;タシケント市および州以外に所在すること;国の保証がないこと;ハードカレンシーまたは最新の設備への投資、および税の節約の少なくとも 50% の再投資。
適用除外
- タシケント市および州の企業は、旅行および廃棄物管理サービスの企業を除いて対象外です。
上限
- $300,000 · 3年の免税の対象となる外国投資の下限。
- $3,000,000 · これを超え10百万までの場合、免除期間は5年間です。
- $10,000,000 · この額を超える場合、免税は7年続きます。
税務上の居住
優遇は企業に適用され、個人には適用されません。
ビザ
投資家ビザの基準とは別です。
その他の税
税法に基づくその他の優遇措置は、引き続き利用できます。
に公的情報源で確認、一部は部分的に確認変更履歴
に公的情報源で確認変更履歴
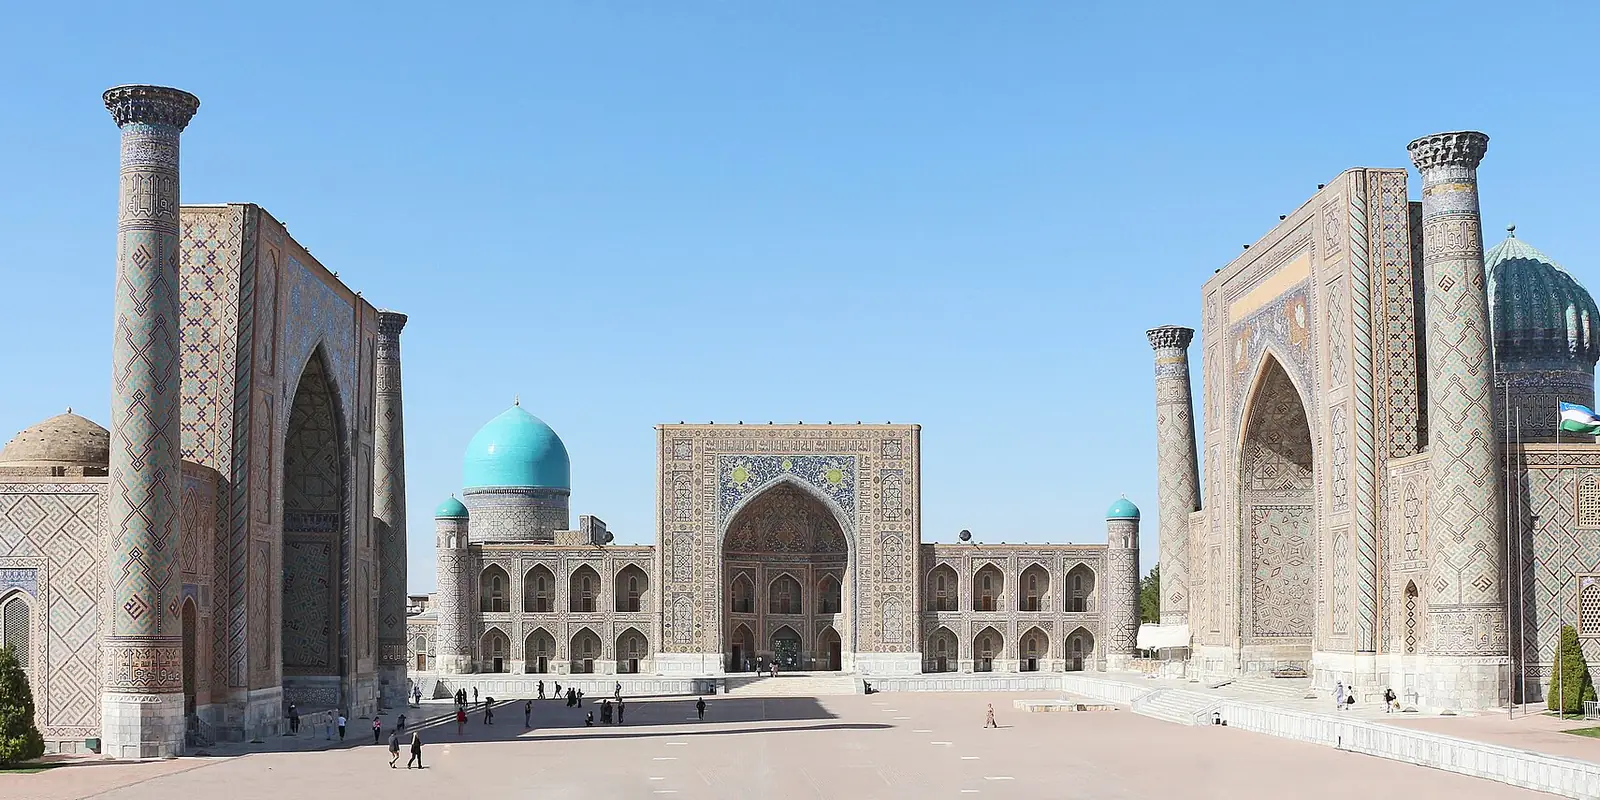
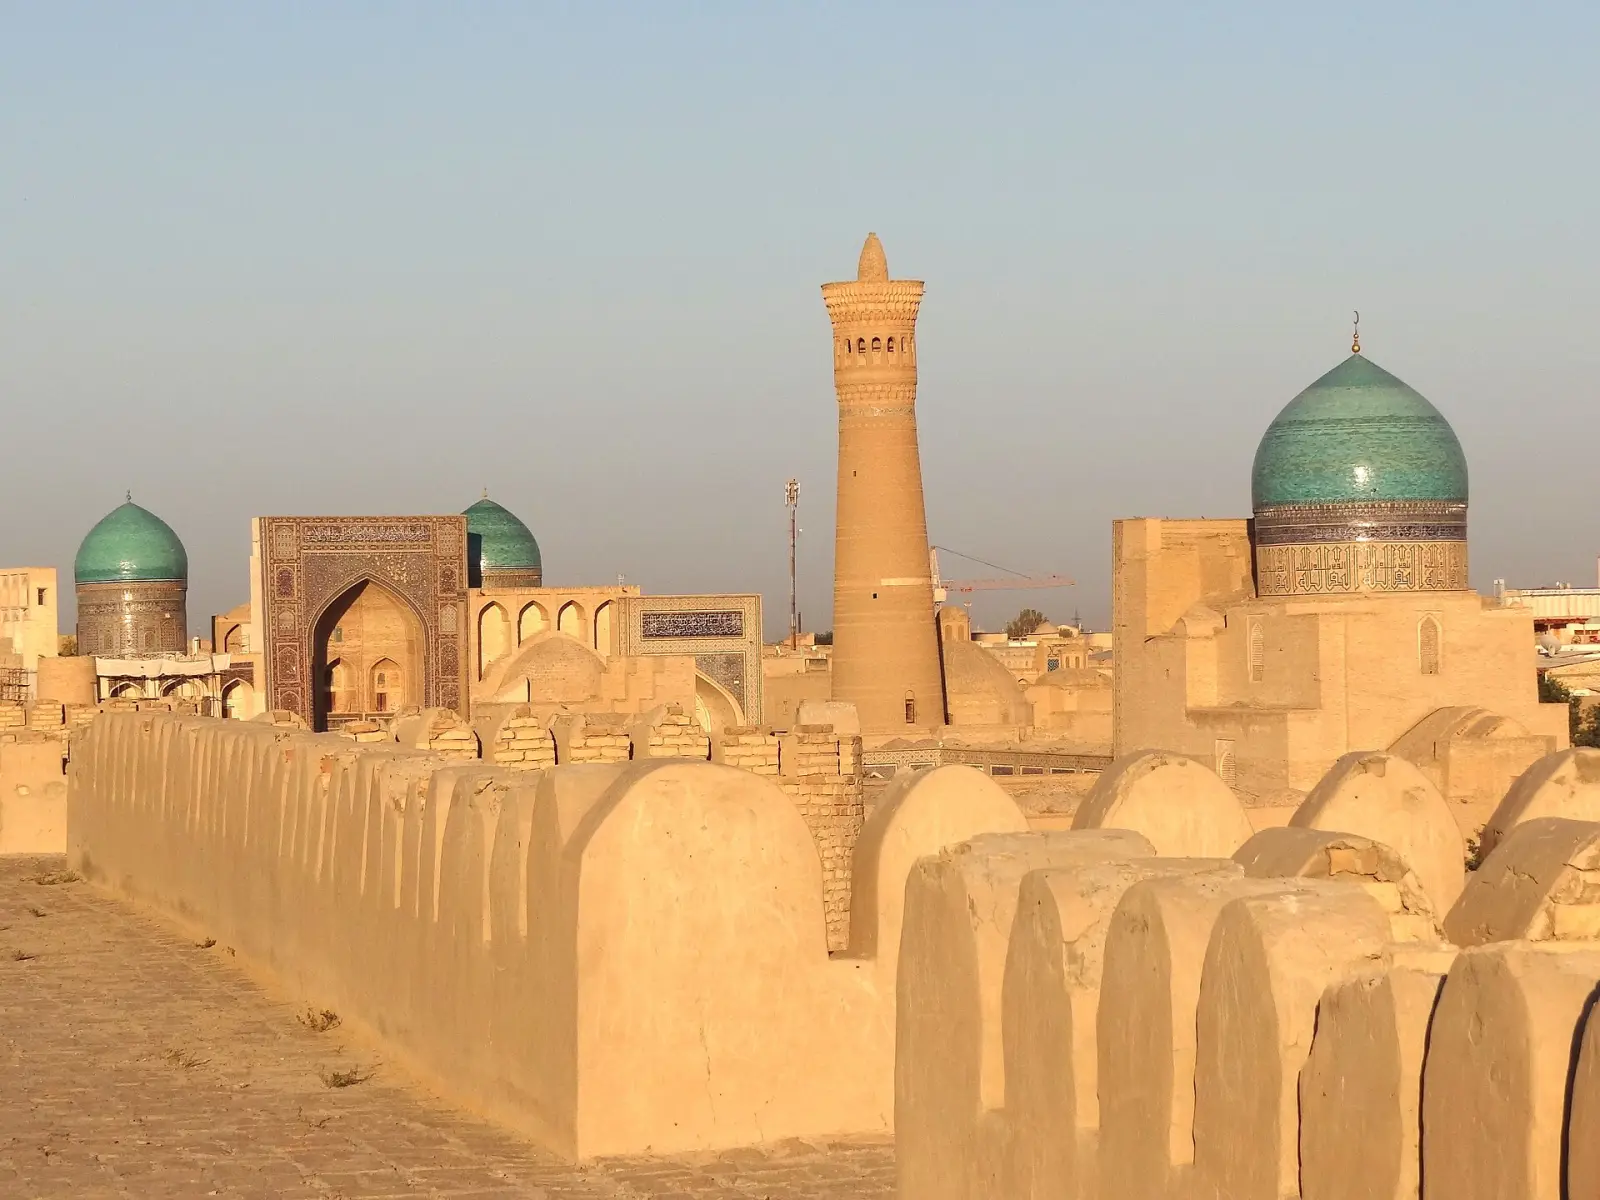
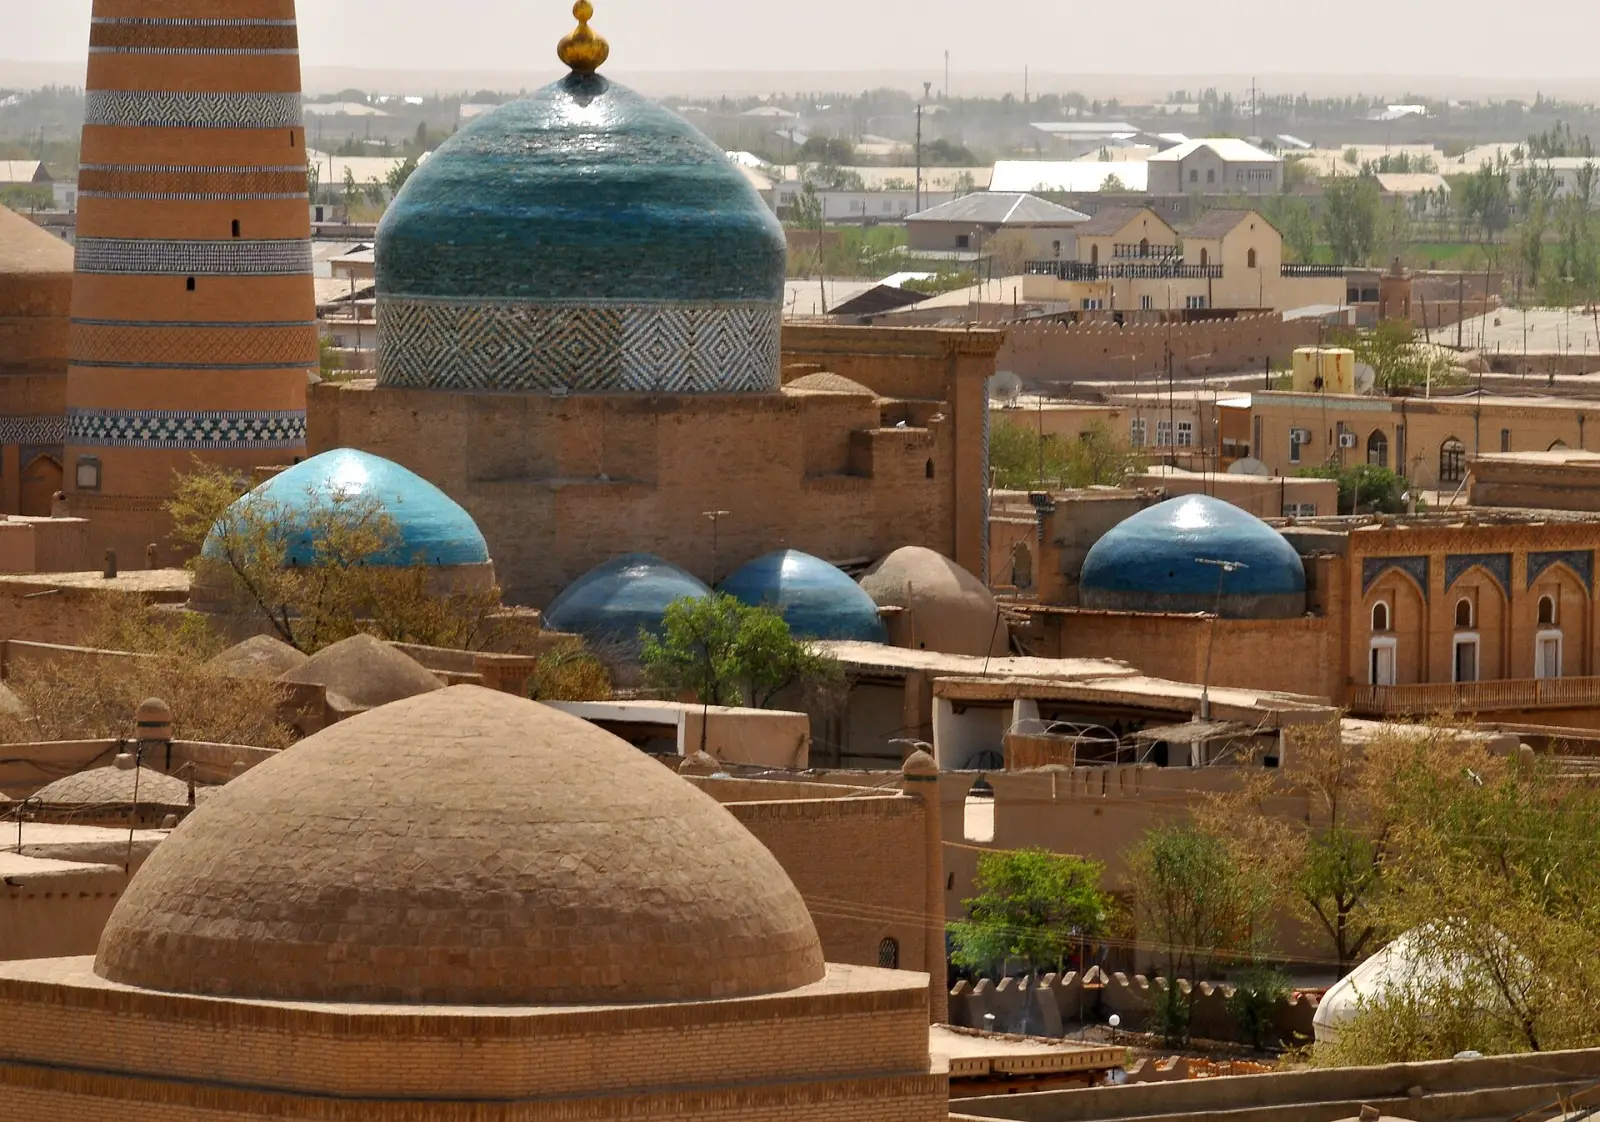
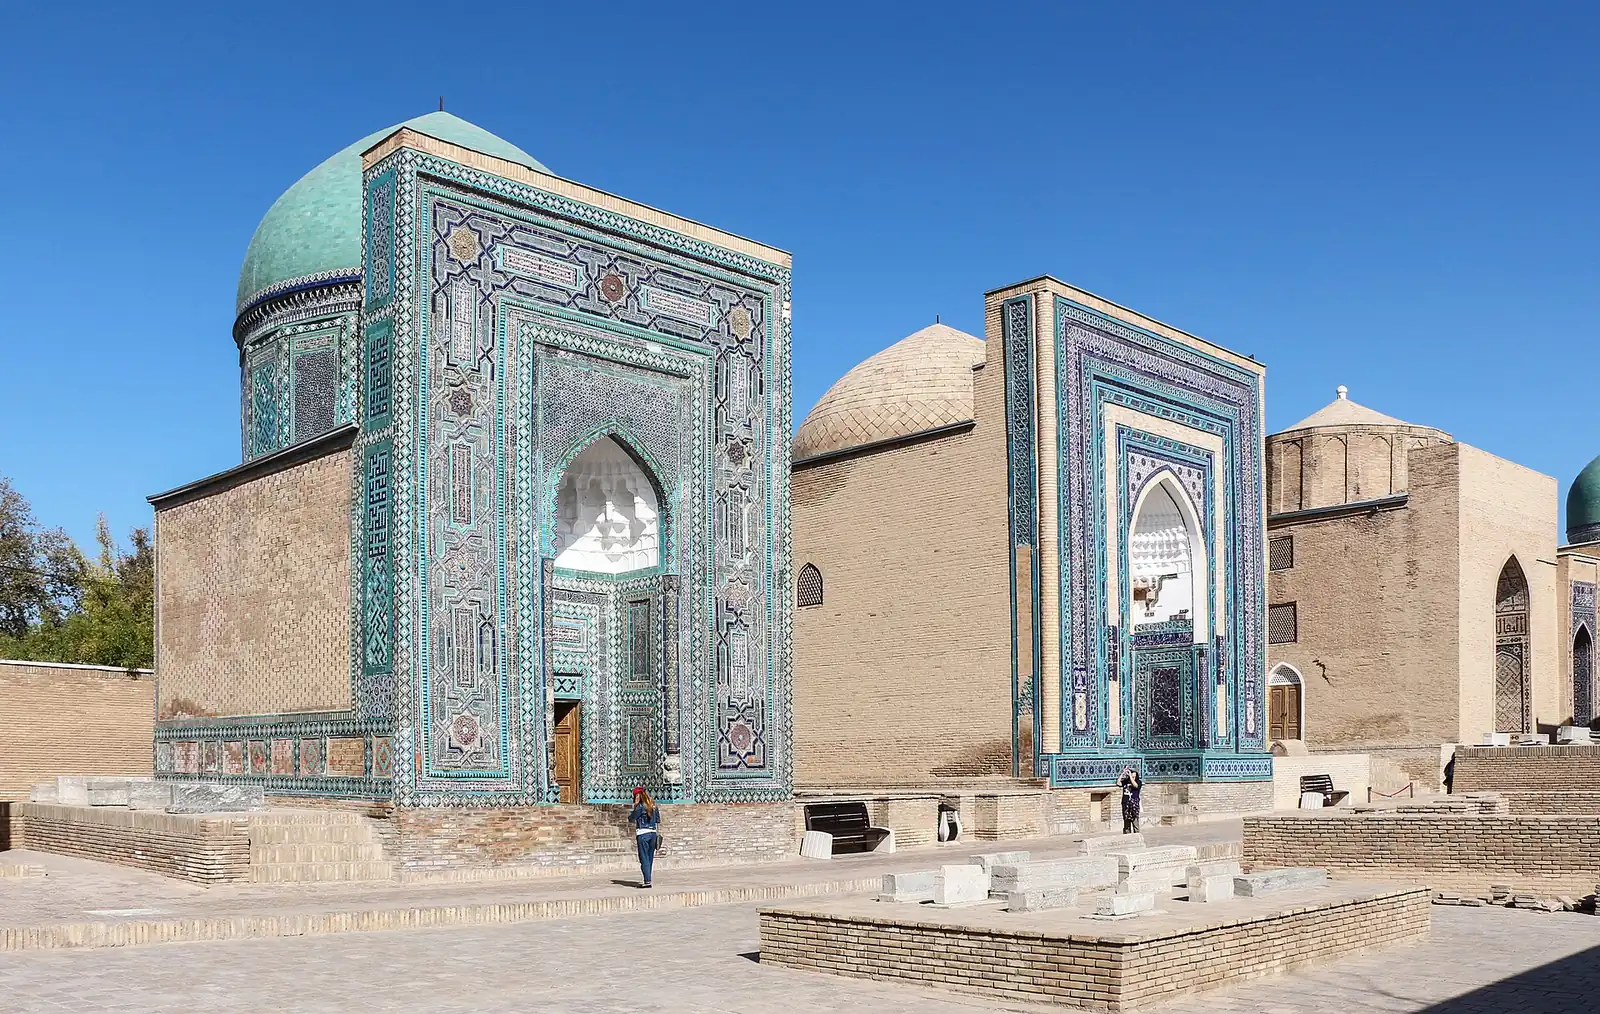
写真で見るウズベキスタン
ウズベキスタン到着後の最初の手続き
- 滞在の準備の一環として、医療保険を手配してください。
- 住所を確保し、居住地を登録してください。
- 現地の支払いと給与のために、銀行口座を開設してください。
- ビザまたは居住許可に必要な登録を完了してください。
- 旅券および入国管理の書類を最新に保ってください。
よくある質問
ウズベキスタンの居住権にはいくら投資が必要ですか?
ウズベキスタンには投資家ルートが3件あります。 Golden Visaは投資として$250,000が必要と初回の滞在期間が5年です。 Investment Visa (INV)は投資としてUZS 3,740,000,000 (≈ $315,000)以上が必要と初回の滞在期間が3年で、更新可能です。 IT Visa · Investorは投資として$10,000以上が必要と初回の滞在期間が3年で、更新可能です。
事業を始めてウズベキスタンに移住できますか?
ウズベキスタンにはビジネス・起業ルートが1件あります。 IT Visa · Founderは初回の滞在期間が3年で、更新可能です。
ウズベキスタンは外国人にどんな就労ビザを出していますか?
ウズベキスタンには就労ビザが4件あります。 Teacher visa A-2は初回の滞在期間が1年で、更新可能です。 Academic visa A-3は初回の滞在期間が2年です。 IT Visa · Specialistは給与として年額$30,000以上が必要と初回の滞在期間が3年で、更新可能です。
ウズベキスタンの留学ビザはどう取得しますか?
ウズベキスタンには留学ビザが1件あります。 Student visa A-1は初回の滞在期間が1年で、更新可能です。
国籍や祖先をもとにウズベキスタンの居住権を得られますか?
はい。ウズベキスタンには国籍・祖先によるルートが1件あります。 Compatriot visa (VTD)は初回の滞在期間が2年です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ウズベキスタンについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。