ポーランドへの移住
当ガイドではポーランドへの移住方法が7件あります:ビジネス・起業ルート1件, 就労ビザ2件, 留学ビザ1件, 国籍・祖先によるルート1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 に公的情報源で確認済み。
ポーランドには、働く、学ぶ、事業を営むことを望む人のための複数のルートがあります。規則は状況によって異なり、ビザと税は別々に扱われます。
ビジネス・起業 · 1

就労 · 2

就労許可(単一許可)
初回の滞在: 3年
ブルーカード
初回の滞在: 3年
留学 · 1

国籍・祖先による · 1

特定の国の国民、または現地にルーツのある人のみが対象です。自由移動とは異なり、いずれも申請が必要です。
配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 1
税金
ポーランドは個人所得を税率表で課税し、事業所得には一律税の選択肢、適格な知的財産所得には優遇税率があります。国外源泉所得の取扱いは、開いたページには記載がなかったため、居住の判定基準と二重課税の規則は別に確認してください。
通常のルール
個人所得税の税率表(一般規則)
詳細
- 上限:PLN 120k/年 ≈ $31k
課税標準 PLN 120,000 (≈ $30,600) までは 12%、超過分は 32%。税額控除額 PLN 3,600 (≈ $920)(ページ更新日 2026 年 6 月 24 日)。
課税対象
一般規則に基づく個人の所得(収入から費用を差し引いたもの)。
適用対象
- 居住者個人は一般規則に基づき所得に課税されます。税率表は、事業所得と給与所得に適用されます。
上限
- 年額PLN 120,000 (≈ $30,600) · 12% の区分の上限で、超過分は 32%。
- 年額PLN 3,600 (≈ $920) · 税額控除額。
- 年額PLN 30,000 (≈ $7,640) · これを超える事業所得には、毎月または四半期ごとの予定納税が発生します。
ビザ
許可とは関係ありません。
その他の税
健康保険料と社会保険料は別に適用されます。
に公的情報源で確認変更履歴
特別制度
事業所得に対する一律 19% の税(podatek liniowy)
税率19%
詳細
- 課税対象:一律税の選択肢では事業所得(収入から費用を差し引いたもの)、定額税の選択肢では収入
- 対象者:個人事業主は、12%/32% の税率表の代わりに、事業所得に 19% を選択できます
個人事業主は、12%/32% の税率表の代わりに、事業所得に一律 19% の税率を選択できます。記録された収入への定額税(ryczałt)も別の選択肢です。
課税対象
一律税の選択肢では事業所得(収入から費用を差し引いたもの)、定額税の選択肢では収入。
適用対象
- 個人事業主は、12%/32% の税率表の代わりに、事業所得に 19% を選択できます。記録された収入への定額税(ryczałt)は 3 つ目の選択肢で、薬局や両替などの事業には利用できません。
- パートナーの一方が一律税または定額税を選択した場合、配偶者は合算課税を受けられません。
適用除外
- 税カード(karta podatkowa)は、2022 年以降、2022 年より前にすでに利用していた人のみに開かれています。
ビザ
事業を営む資格のある外国人が利用できます。
その他の税
健康保険料は、一律税の場合は所得の 4.9% で、2026 年 2 月 1 日から 2027 年 1 月 31 日までの最低額は月 PLN432.54 (≈ $110) です。定額税の場合は、定額の課税標準の 9% です。
に公的情報源で確認変更履歴
特別制度
適格な知的財産所得に対する IP Box の優遇税率
税率5%
通常のルール
税務上の居住者の全世界所得に対する通常の課税
全世界所得
詳細
- 課税対象:ポーランドの税務上の居住者の全世界所得、非居住者のポーランド源泉所得
- 対象者:ポーランドの税務上の居住:ポーランドに個人的または事業上の利害の中心(生活上の利害の中心)があること、または課税年度中にポーランドに 183 日を超えて滞在すること
税務上ポーランドの居住者である人は無制限の納税義務を負い、ポーランド国内外で得たすべての所得をポーランドで申告します。国外源泉所得については、租税条約の免除方式または税額控除方式が用いられます。
課税対象
ポーランドの税務上の居住者の全世界所得、非居住者のポーランド源泉所得。
適用対象
- ポーランドの税務上の居住:ポーランドに個人的または事業上の利害の中心(生活上の利害の中心)があること、または課税年度中にポーランドに 183 日を超えて滞在すること。
- 利害の中心がポーランドにある人は、国外に 183 日を超えて滞在していても居住者です。
国内での日数
- 課税年度で183日超 · 課税年度中にポーランドに 183 日を超えて滞在すると、その人はポーランドの税務上の居住者になります。
税務上の居住
2か国が条約に基づき居住者であると主張する場合、恒久的住居、次いで重要な利害の中心、そして常居所の順に判定されます。12%/32%の税率表は「Personal income tax scale」にあります。
ビザ
在留許可とは別です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
写真で見るポーランド
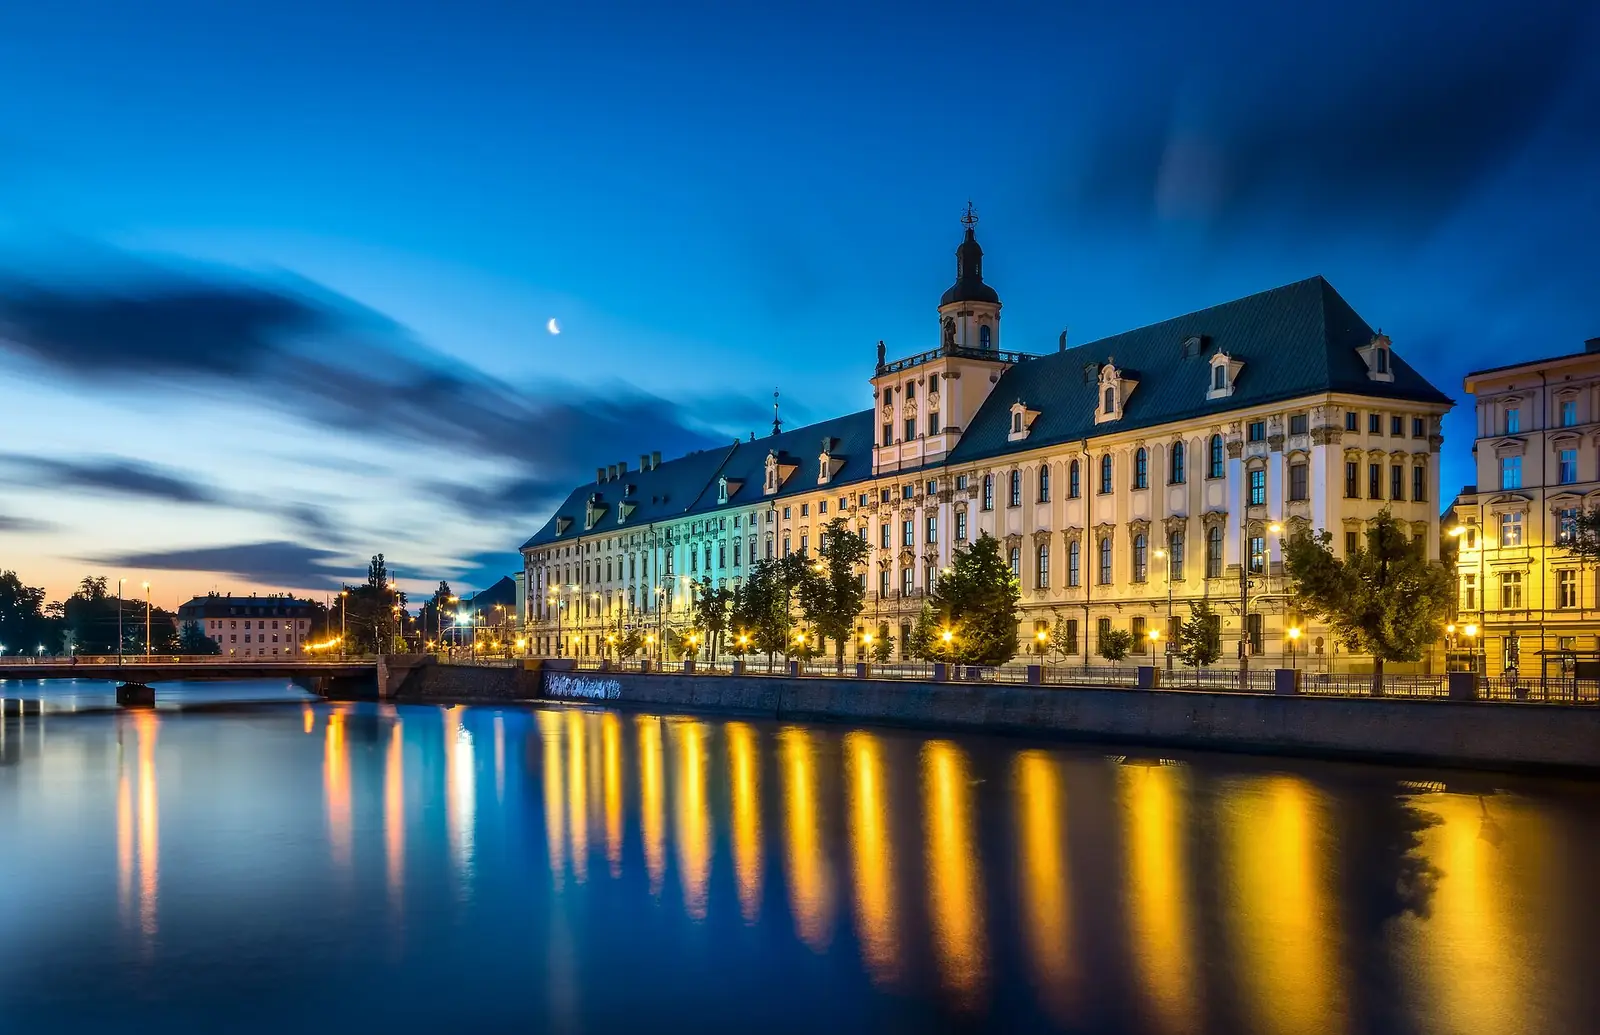
永住への道 · 2
- 帰化 · Confirmation of Polish citizenship acquired by descent (potwierdzenie posiadania obywatelstwa polskiego, Act on Polish Citizenship Articles 14 and 55–57)
- 永住:5年後 · EU long-term resident permit
ポーランド到着後の最初の手続き
- 必要な在留資格はどれか、まずビザで入国できるかを確認してください。
- 就労の場合、単一許可の申請は、外国人が MOS システムを通じて電子的に提出します。
- 就学の場合は、国の D ビザで入国し、その後、県庁で一時在留許可を申請できます。
- 事業の場合は、CEIDG または KRS への登録と、事業活動を認める在留資格があることを確認してください。
よくある質問
事業を始めてポーランドに移住できますか?
ポーランドにはビジネス・起業ルートが1件あります。 事業活動許可は収入として年額PLN 85,606.8 (≈ $21,800)からが必要と初回の滞在期間が3年です。
ポーランドは外国人にどんな就労ビザを出していますか?
ポーランドには就労ビザが2件あります。 就労許可(単一許可)は初回の滞在期間が3年です。 ブルーカードは初回の滞在期間が3年で、更新可能です。
ポーランドの留学ビザはどう取得しますか?
ポーランドには留学ビザが1件あります。 学生許可は初回の滞在期間が1.3年で、更新可能です。
国籍や祖先をもとにポーランドの居住権を得られますか?
はい。ポーランドには国籍・祖先によるルートが1件あります。 ポーランド国籍の確認です。
ポーランドで配偶者やパートナーのもとに移れますか?
はい。ポーランドには配偶者ビザが2件あります。 居住者の配偶者は収入として月額PLN 823 (≈ $210)以上が必要です。 国民の配偶者は初回の滞在期間が3年で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ポーランドについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。