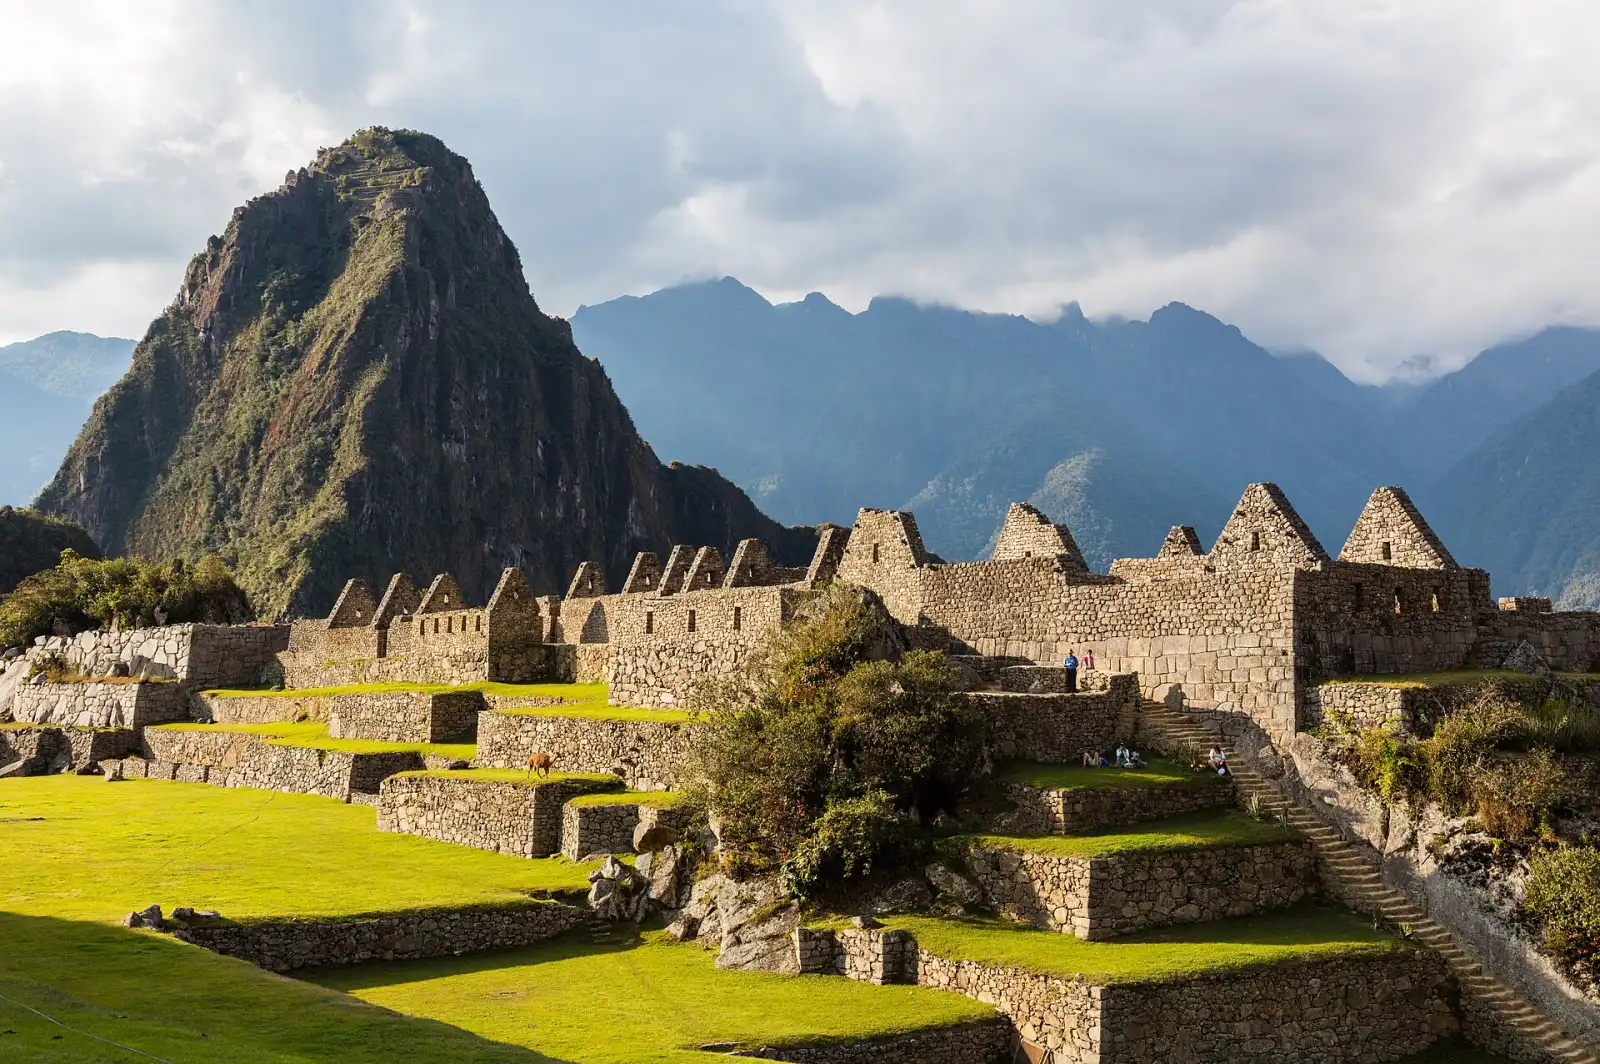
ペルーへの移住
当ガイドではペルーへの移住方法が6件あります:投資家ルート1件, 支払いで滞在するルート1件, 就労ビザ1件, 留学ビザ1件, 配偶者ビザ2件。
デジタルノマドビザはありません。 最も低い投資額:投資家居住、PEN 500k+ ≈ $146k。 に公的情報源で確認済み。
ペルーには、長期間住みたい外国人向けに、いくつかの居住ビザのルートがあります。年金または安定した所得がある人、投資を計画する人、就職の内定を得た人、または留学する人が対象です。各ルートは国外から申請し、それぞれ固有の要件があります。
投資 · 1

リタイア・預貯金で滞在 · 1

Rentista residence
必要な収入: $1,000+ /月
就労 · 1

留学 · 1

配偶者ビザ · 2

市民または永住者と結婚している、またはパートナー関係にある人向けです。
自由移動とビザなし滞在 · 2
ビザなし滞在 · ビザなしで最長180日
64か国のパスポートが対象:CK, FM, KI, MH, NR, NU, PW, TO, TV, VA, VC, WS, アイルランド, アメリカ合衆国, アラブ首長国連邦, アルゼンチン, アンティグア・バーブーダ, アンドラ, イギリス, イスラエル, インドネシア, ウルグアイ, エクアドル, オーストラリア, ガイアナ, カナダ, グアテマラ, グレナダ, コロンビア, サンマリノ, ジャマイカ, シンガポール, スリナム, セルビア, セントクリストファー・ネーヴィス, セントルシア, ソロモン諸島, タイ, チリ, ドミニカ国, トリニダード・トバゴ, ニュージーランド, バヌアツ, バハマ, パプアニューギニア, パラグアイ, フィジー, フィリピン, ブラジル, ブルネイ, ベラルーシ, ベリーズ, ボリビア, マレーシア, モナコ, モルドバ, モンゴル, モンテネグロ, 中華人民共和国香港特別行政区, 北マケドニア, 南アフリカ, 台湾, 日本, 韓国。
ビザなし滞在(6か月) · ビザなしで最長6か月
税金
ペルーの所得税では、居住者と非居住者の個人を区別します。Código Tributario の税務上の住所の規則は、これとは別です。
通常のルール
ペルーの所得税:居住者および非居住者の個人
累進税率
詳細
- 上限:PEN 5,500/年 ≈ $1,600
ペルーに12か月の期間のいずれにおいても183暦日を超えて居住または滞在した外国人は、居住者となり、全世界所得に課税されます。それまでは非居住者として、ペルー源泉所得にのみ所得税を支払い、雇用所得については一律 30%(第54条)が課され、7 UIT の控除や累進税率表は適用されません。
課税対象
非居住者の個人について、ペルー源泉所得。非居住者の個人の労働所得は、30%で課税されます(所得税法第54条 g)。
適用対象
- 居住者:いずれの12か月の期間においても、ペルーに183暦日を超えて居住または滞在した外国人個人(所得税法第7条 b)。
- 非居住者:その基準を超えていない外国人。
- 居住者である者が、他国での居住を証明できない場合、いずれの12か月の期間内にもペルーを183暦日を超えて離れるまで、居住者のままです。
適用除外
- 非居住者の個人の外国源泉所得は、ペルーの税金の対象外です。
上限
- 年額PEN 5,500 (≈ $1,600) · 2026年の UIT の額。居住者の労働所得は UIT で表される 8%〜30% の税率表で課税され、非居住者の労働所得には一律 30% が課されます。
国内での日数
- 任意の12か月の期間で183日超 · ペルーに183暦日を超えて居住または滞在すると、外国人個人は居住者となります(第7条 b)。
税務上の居住
不在のテスト(12か月の期間内に183日を超えて離れていること)は、すでに居住者である者がその地位を失う方法であり、新たに到着した者のためのテストではありません。
ビザ
税務上の住所を決めるビザの種類はありません。
その他の税
付加価値税(VAT)と社会的拠出金は対象外です。
に公的情報源で確認変更履歴
通常のルール
ペルーの所得税:全世界所得に課税される居住者、2026年の UIT(S/ 5,500)による 8〜30% の給与税率表
全世界所得
詳細
- 課税対象:居住者の全世界の課税所得
- 上限:PEN 5,500/年 ≈ $1,600
ペルーは、国籍や所得源の所在地にかかわらず、国内の居住者とみなされる者のすべての課税所得に課税します。居住者の個人の雇用所得および専門職所得は、7 UIT の固定控除の後、8%、14%、17%、20% および 30% の累積税率表で課税されます(2026年は 45 UIT、S/ 247,500 を超える部分)。外国人個人は、いずれの12か月の期間においても、183日を超えて居住または滞在した後に居住者となります。
課税対象
居住者の全世界の課税所得。非居住者のペルー源泉所得。労働所得(第4種および第5種)は、7 UIT の固定控除と、支払いの証拠のある追加控除(最大3 UIT)の後の年間の純所得に対して、UIT で表される第53条の税率表で課税されます。
適用対象
- いずれの12か月の期間においても、ペルーに183暦日を超えて居住または滞在した外国人個人は、居住者です(第7条 b)。
- コモン・ローに基づく住所を有するペルー国民は、居住者です(第7条 a)。
適用除外
- 第6条から第7条には、新たに到着した外国人の外国源泉所得に対する免税や課税の繰延べは記載されていません。
- 自然人は、他国での居住を取得してペルーを離れた場合、規則に基づき立証されれば居住者の地位を失います。外国での居住を立証できない場合は、12か月の期間内に183日を超えて離れるまで、その地位を保ちます。
上限
- 年額PEN 5,500 (≈ $1,600) · 2026年の UIT(税単位)の額(最高法令 301-2025-EF)。税率表は UIT で表されます。
- 年額PEN 27,500 (≈ $8,010) · 年間の純労働所得のうち 5 UIT(2026年は S/ 27,500)までは 8%。
- 年額PEN 110,000 (≈ $32,000) · 5 UIT を超え 20 UIT(S/ 110,000)までの部分には 14%。
- 年額PEN 192,500 (≈ $56,000) · 20 UIT を超え 35 UIT(S/ 192,500)までの部分には 17%。
- 年額PEN 247,500 (≈ $72,100) · 35 UIT を超え 45 UIT(S/ 247,500)までの部分には 20%。45 UIT を超える部分には 30%。
- 年額PEN 38,500 (≈ $11,200) · 総労働所得から、年間の固定控除 7 UIT(2026年は S/ 38,500)を差し引きます。この金額以下の総所得には、雇用主の源泉徴収はかかりません。
- 年額PEN 16,500 (≈ $4,800) · 支払いの証拠がある費用について、最大 3 UIT(2026年は S/ 16,500)の追加控除を受けられます。労働者が年次申告で適用します。
国内での日数
- いずれの12か月の期間で183日超 · 外国人個人がペルーに居住または滞在すると、その者は居住者となります(第7条 b)。
税務上の居住
所得税上の居住者は、Código Tributario の税務上の住所の規則を変更しません(第7条の最後の段落)。
ビザ
税務上の住所は、ビザの種類ではなく、滞在または居住の日数に従います。
その他の税
被用者の年金拠出金:報酬の 13% を国民年金制度(ONP)に拠出します。労働者は代わりに、民間年金制度(AFP)に加入することもでき、その場合の拠出金、手数料および保険料は運用会社により異なります。付加価値税(VAT)は対象外です。
に公的情報源で確認変更履歴
に公的情報源で確認変更履歴
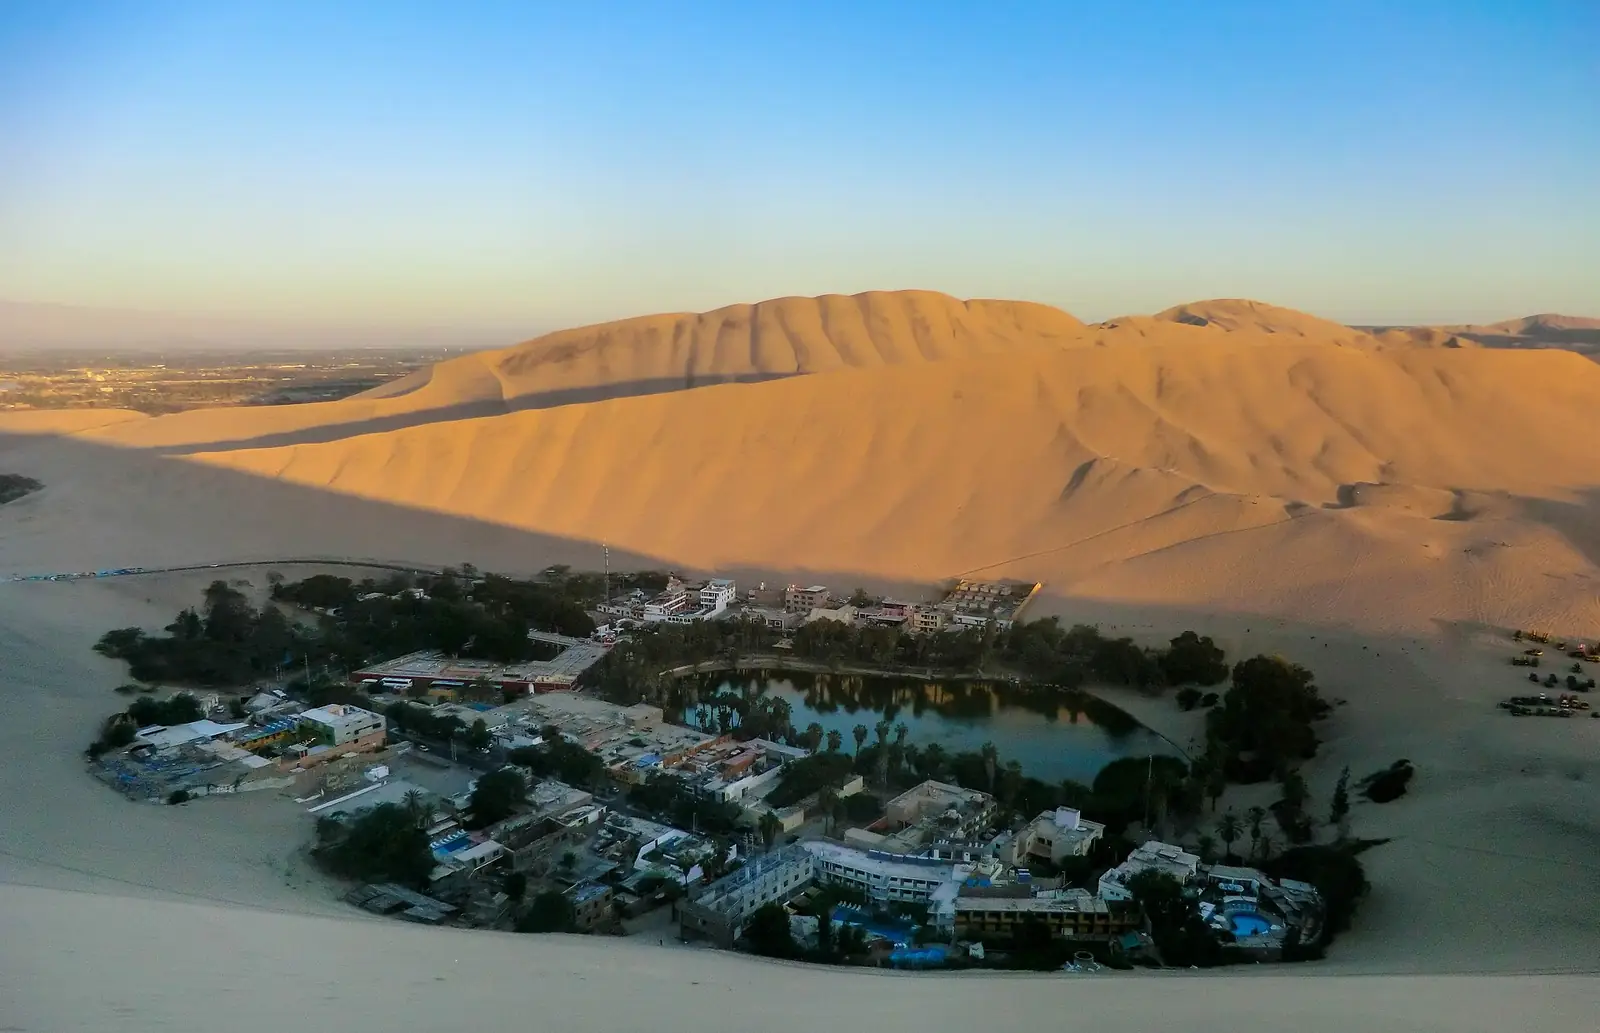
写真で見るペルー
永住への道 · 1
- 永住:3年後 · Calidad migratoria de residente permanente (cambio tras 3 años)
ペルー到着後の最初の手続き
- 申請前に、国外から申請する前に、ご自身の状況に合う居住ビザのルートを確認し、必要な書類を揃えてください。
- 記録には、ビザの手続きの一部として公的な健康保険への登録は記載されていないため、滞在中の医療保険を手配してください。
- rentista として申請する場合は、SBS の監督を受ける銀行を通じてお金がペルーに入ってくる方法の証明を保管してください。
- 就労または投資のルートでは、労働当局の承認を含め、契約または投資の証明が特定の要件を満たしていることを確認してください。
- 学生の場合は、犯罪経歴証明書を準備してください。未成年者の場合は、親または保護者が署名した経済的支払能力に関する宣誓供述書も準備してください。
- ビザの地位と税務上の住所は別々のものです。所得税のために、ペルーでの滞在日数を記録してください。
よくある質問
ペルーの居住権にはいくら投資が必要ですか?
ペルーには投資家ルートが1件あります。 投資家居住は投資としてPEN 500,000 (≈ $146,000)以上が必要です。
預貯金や年金でペルーに退職・居住できますか?
ペルーにはリタイア・支払いで滞在するルートが1件あります。 Rentista residenceは収入として月額$1,000以上が必要です。
ペルーは外国人にどんな就労ビザを出していますか?
ペルーには就労ビザが1件あります。 就労居住です。
ペルーの留学ビザはどう取得しますか?
ペルーには留学ビザが1件あります。 学生居住です。
ペルーで配偶者やパートナーのもとに移れますか?
はい。ペルーには配偶者ビザが2件あります。 居住者の配偶者は初回の滞在期間が1年で、更新可能です。 国民の配偶者は初回の滞在期間が2年で、更新可能です。
比較する
≈ USDの額は概算です。ExchangeRate-APIの日次参考レート(2026年10月12日付)を使用し、サイト更新時に更新します。
ペルーについてAIに質問 AI
AIアシスタントが、このページの公開記録をもとに回答し、出典を示します。個人の資格を判断することはできません。個人情報は入力しないでください。