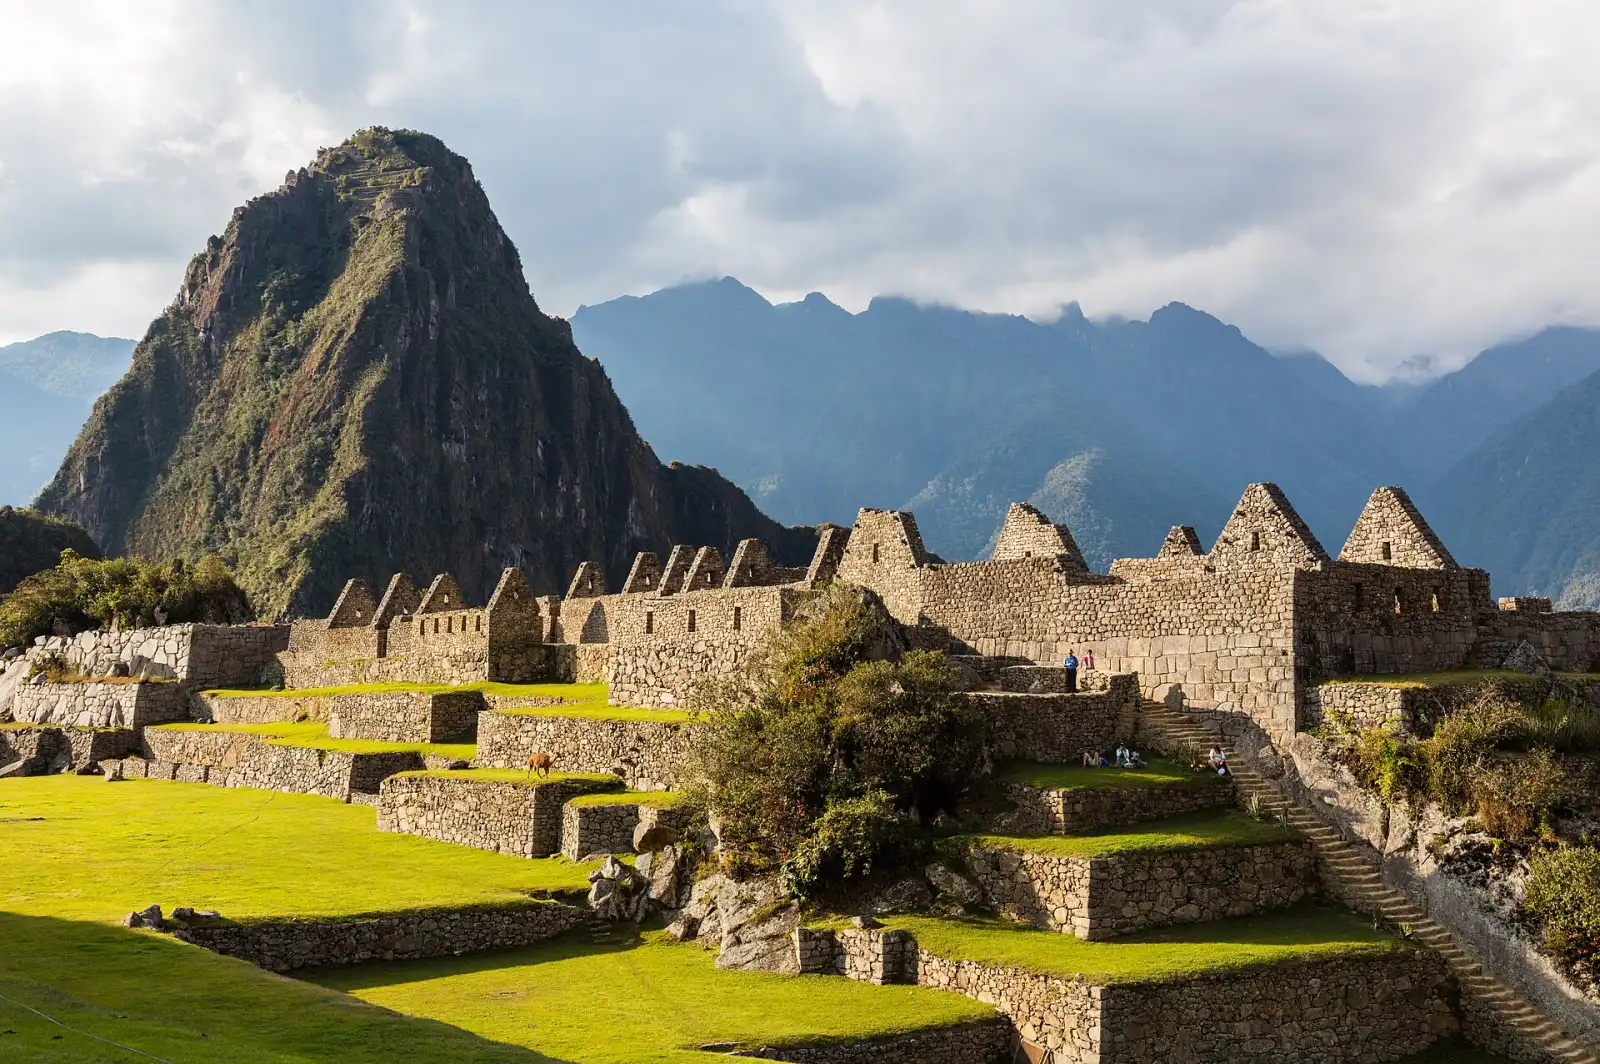
Mudarse a Perú
6 formas de mudarse a Perú en nuestra guía: 1 vía para inversores, 1 vía de pago por residir, 1 visa de trabajo, 1 visa de estudiante, 2 visas de cónyuge.
No hay visa para nómadas digitales. Inversión más baja: Residencia de inversor, PEN 500k+ ≈ $146k. Comprobado con fuentes oficiales el .
Perú ofrece algunas rutas de visado de residente para extranjeros que quieran vivir allí a largo plazo, ya sea con una pensión o ingresos estables, con intención de invertir, con una oferta de trabajo o para estudiar. Cada ruta se solicita desde el extranjero y tiene sus propios requisitos.
Inversión · 1

Residencia de inversor
Inversión exigida: PEN 500k+ ≈ $146k
Jubilarse o vivir de ahorros · 1

Residencia de rentista
Ingresos exigidos: $1,000+ al mes
Trabajo · 1

Estudiante · 1

Visas de cónyuge · 2

Para personas casadas o con pareja de hecho con un ciudadano o residente permanente.
Cónyuge de un residente
Primera estancia: 1 año
Cónyuge de un ciudadano
Primera estancia: 2 años
Libre circulación y estancias sin visa · 2
Estancia sin visa · Hasta 180 días sin visa
Disponible para 64 pasaportes: Andorra, Antigua y Barbuda, Argentina, Australia, Bahamas, Belice, Bielorrusia, Bolivia, Brasil, Brunéi, Canadá, Chile, CK, Colombia, Corea del Sur, Dominica, Ecuador, Emiratos Árabes Unidos, Estados Unidos, Filipinas, Fiyi, FM, Granada, Guatemala, Guyana, Indonesia, Irlanda, Islas Salomón, Israel, Jamaica, Japón, KI, Macedonia del Norte, Malasia, MH, Moldavia, Mónaco, Mongolia, Montenegro, NR, NU, Nueva Zelanda, Papúa Nueva Guinea, Paraguay, PW, RAE de Hong Kong (China), Reino Unido, San Cristóbal y Nieves, San Marino, Santa Lucía, Serbia, Singapur, Sudáfrica, Surinam, Tailandia, Taiwán, TO, Trinidad y Tobago, TV, Uruguay, VA, Vanuatu, VC, WS.
Estancia sin visa (6 meses) · Hasta 6 meses sin visa
Disponible para 3 pasaportes: Catar, El Salvador, México.
Impuestos
A efectos del impuesto sobre la renta, Perú distingue entre personas domiciliadas y no domiciliadas. Las reglas de domicilio fiscal del Código Tributario son independientes de esta distinción.
Normas generales
Impuesto peruano sobre la renta: personas domiciliadas y no domiciliadas
Tipos progresivos
Detalles
- Límite: PEN 5,500/año ≈ $1,600
Un extranjero que haya vivido o permanecido en Perú más de 183 días naturales en cualquier periodo de 12 meses está domiciliado y tributa por la renta mundial; hasta entonces es no domiciliado y paga el impuesto sobre la renta solo por la renta de fuente peruana, a un tipo fijo del 30% sobre las rentas del trabajo (artículo 54), sin la deducción de 7 UIT ni la escala progresiva.
Qué grava
Renta de fuente peruana de las personas no domiciliadas; las rentas del trabajo de las personas no domiciliadas tributan al 30% (Ley del Impuesto a la Renta, art. 54 g).
A quién se aplica
- Domiciliado: persona física extranjera que haya residido o permanecido en Perú más de 183 días naturales en cualquier periodo de 12 meses (Ley del Impuesto a la Renta, art. 7 b).
- No domiciliado: extranjero que no ha superado ese umbral.
- Una persona domiciliada que no pueda acreditar residencia en otro país sigue domiciliada hasta estar ausente de Perú más de 183 días naturales en cualquier periodo de 12 meses.
Exclusiones
- La renta de fuente extranjera de las personas no domiciliadas queda fuera del impuesto peruano.
Límites
- PEN 5,500 al año (≈ $1,600) · Valor de la UIT para 2026; las rentas del trabajo de los domiciliados tributan en una escala del 8% al 30% expresada en UIT, mientras que las de los no domiciliados pagan un 30% fijo.
Días en el país
- Más de 183 días en cualquier período de 12 meses · La residencia o la permanencia en Perú por más de 183 días naturales convierte a una persona física extranjera en domiciliada (art. 7 b).
Residencia fiscal
La prueba de ausencia (más de 183 días fuera en cualquier periodo de 12 meses) es el modo en que una persona ya domiciliada pierde esa condición; no es la prueba para una llegada reciente.
Visas
La calidad del visado no determina el domicilio fiscal.
Otros impuestos
El IVA y las contribuciones sociales no están incluidos.
Comprobado con fuentes oficiales el Registro de cambios
Normas generales
Impuesto sobre la renta de Perú: personas domiciliadas que tributan por la renta mundial, con escala del trabajo del 8-30% sobre la UIT de 2026 de S/ 5,500
Renta mundial
Detalles
- Sobre: Renta imponible mundial de las personas domiciliadas
- Límite: PEN 5,500/año ≈ $1,600
Perú grava toda la renta imponible de las personas consideradas domiciliadas en el país, sea cual sea su nacionalidad o el lugar de la fuente de la renta; las rentas del trabajo y profesionales de las personas domiciliadas tributan en una escala acumulativa del 8%, 14%, 17%, 20% y 30% (por encima de 45 UIT, S/ 247,500 en 2026) tras una deducción fija de 7 UIT. Una persona física extranjera pasa a ser domiciliada tras más de 183 días de residencia o permanencia en cualquier periodo de 12 meses.
Qué grava
Renta imponible mundial de las personas domiciliadas; renta de fuente peruana de las personas no domiciliadas. Las rentas del trabajo (cuarta y quinta categoría) tributan sobre la renta neta anual tras una deducción fija de 7 UIT y hasta 3 UIT adicionales de deducciones justificadas, según la escala del artículo 53 expresada en UIT.
A quién se aplica
- Las personas físicas extranjeras que hayan residido o permanecido en Perú más de 183 días naturales en cualquier periodo de 12 meses están domiciliadas (art. 7 lit. b).
- Los nacionales peruanos con domicilio conforme al derecho común están domiciliados (art. 7 lit. a).
Exclusiones
- Los artículos 6-7 no recogen ninguna exención ni diferimiento para la renta de fuente extranjera de los extranjeros recién llegados.
- Las personas físicas pierden la condición de domiciliadas cuando adquieren residencia en otro país y salen de Perú, lo que debe acreditarse según el reglamento; si no se puede acreditar la residencia extranjera, la conservan hasta estar ausentes más de 183 días en un periodo de 12 meses.
Límites
- PEN 5,500 al año (≈ $1,600) · Valor de la UIT (unidad impositiva tributaria) para 2026 (Decreto Supremo 301-2025-EF); la escala se expresa en UIT.
- PEN 27,500 al año (≈ $8,010) · 8% sobre las rentas netas del trabajo hasta 5 UIT (S/ 27,500 en 2026).
- PEN 110,000 al año (≈ $32,000) · 14% sobre la parte que supere 5 UIT hasta 20 UIT (S/ 110,000).
- PEN 192,500 al año (≈ $56,000) · 17% sobre la parte que supere 20 UIT hasta 35 UIT (S/ 192,500).
- PEN 247,500 al año (≈ $72,100) · 20% sobre la parte que supere 35 UIT hasta 45 UIT (S/ 247,500); 30% sobre la parte que supere 45 UIT.
- PEN 38,500 al año (≈ $11,200) · Deducción anual fija de 7 UIT sobre las rentas brutas del trabajo (S/ 38,500 en 2026); una renta bruta que no supere esta cantidad no está sujeta a la retención del empleador.
- PEN 16,500 al año (≈ $4,800) · Deducción adicional de hasta 3 UIT (S/ 16,500 en 2026) por gastos justificados, aplicada por el trabajador en la declaración anual.
Días en el país
- Más de 183 días en cualquier periodo de 12 meses · La residencia o la permanencia en Perú de una persona física extranjera la convierte en domiciliada (art. 7 lit. b).
Residencia fiscal
El domicilio a efectos del impuesto sobre la renta no modifica las reglas de domicilio fiscal del Código Tributario (art. 7, último párrafo).
Visas
El domicilio fiscal sigue los días de estancia o residencia, no la categoría del visado.
Otros impuestos
Aportación del empleado al sistema de pensiones: 13% de la remuneración al Sistema Nacional de Pensiones (ONP); los trabajadores pueden optar por el sistema privado de pensiones (AFP), donde la aportación, la comisión y la prima del seguro dependen de la gestora. El IVA no está incluido.
Comprobado con fuentes oficiales el Registro de cambios
Comprobado con fuentes oficiales el Registro de cambios
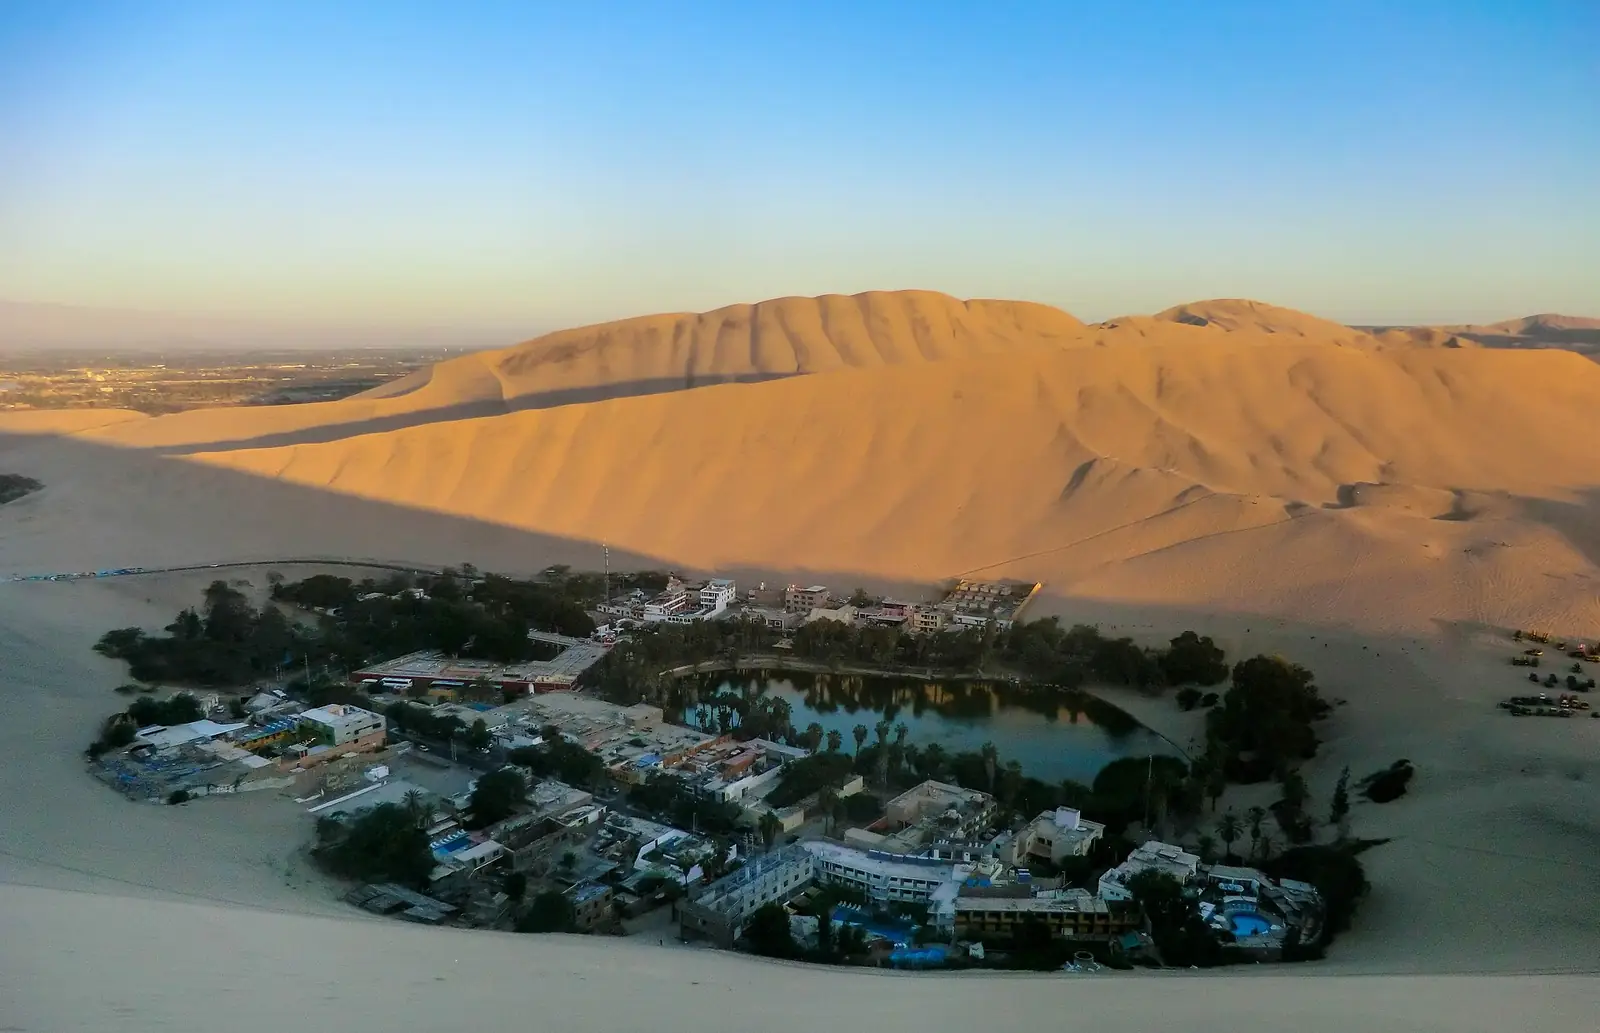
Perú en imágenes
Camino a la residencia permanente · 1
- Residencia permanente tras 3 años · Calidad migratoria de residente permanente (cambio tras 3 años)
Al llegar a Perú: primeros pasos
- Comprueba qué ruta de visado de residente se ajusta a tu situación y reúne los documentos necesarios antes de solicitarlo desde el extranjero.
- Contrata un seguro médico para tu estancia, ya que los registros no incluyen la inscripción en la sanidad pública como parte del proceso de visado.
- Guarda la prueba de cómo entra tu dinero en Perú a través de un banco supervisado por la SBS si solicitas como rentista.
- En las rutas de trabajo o de inversión, asegúrate de que tu contrato o la prueba de inversión cumple los requisitos específicos, incluida cualquier aprobación de la autoridad laboral.
- Si eres estudiante, prepara el certificado de antecedentes penales y, si eres menor, la declaración jurada de solvencia económica firmada por un padre, madre o tutor.
- Ten en cuenta que tu estatus de visado y tu domicilio fiscal son independientes; lleva un registro de tus días de presencia en Perú a efectos del impuesto sobre la renta.
Preguntas frecuentes
¿Cuánto hay que invertir para obtener la residencia en Perú?
Perú tiene 1 vía para inversores. Residencia de inversor exige una inversión de al menos PEN 500,000 (≈ $146,000).
¿Puedo jubilarme o vivir en Perú con mis ahorros o mi pensión?
Perú tiene 1 vía de jubilación o de pago por residir. Residencia de rentista exige unos ingresos de al menos $1,000 al mes.
¿Qué visas de trabajo ofrece Perú a extranjeros?
Perú tiene 1 visa de trabajo. Es Residencia de trabajo.
¿Cómo se obtiene una visa de estudiante para Perú?
Perú tiene 1 visa de estudiante. Es Residencia de estudiante.
¿Puedo reunirme con mi cónyuge o pareja en Perú?
Sí. Perú tiene 2 visas de cónyuge. Cónyuge de un residente da una primera estancia de 1 año que se puede renovar. Cónyuge de un ciudadano da una primera estancia de 2 años que se puede renovar.
Comparar con
Las cifras ≈ USD son aproximadas: tipos de referencia diarios de ExchangeRate-API, del 12 oct 2026, actualizados cuando se actualiza el sitio.
Pregunta a la IA sobre Perú AI
Un asistente de IA responde a partir de los registros publicados en esta página y los cita. No puede evaluar tu situación personal. No incluyas datos personales.